个人养老金+税优健康险,是什么?怎么选?划不划算?一次讲清
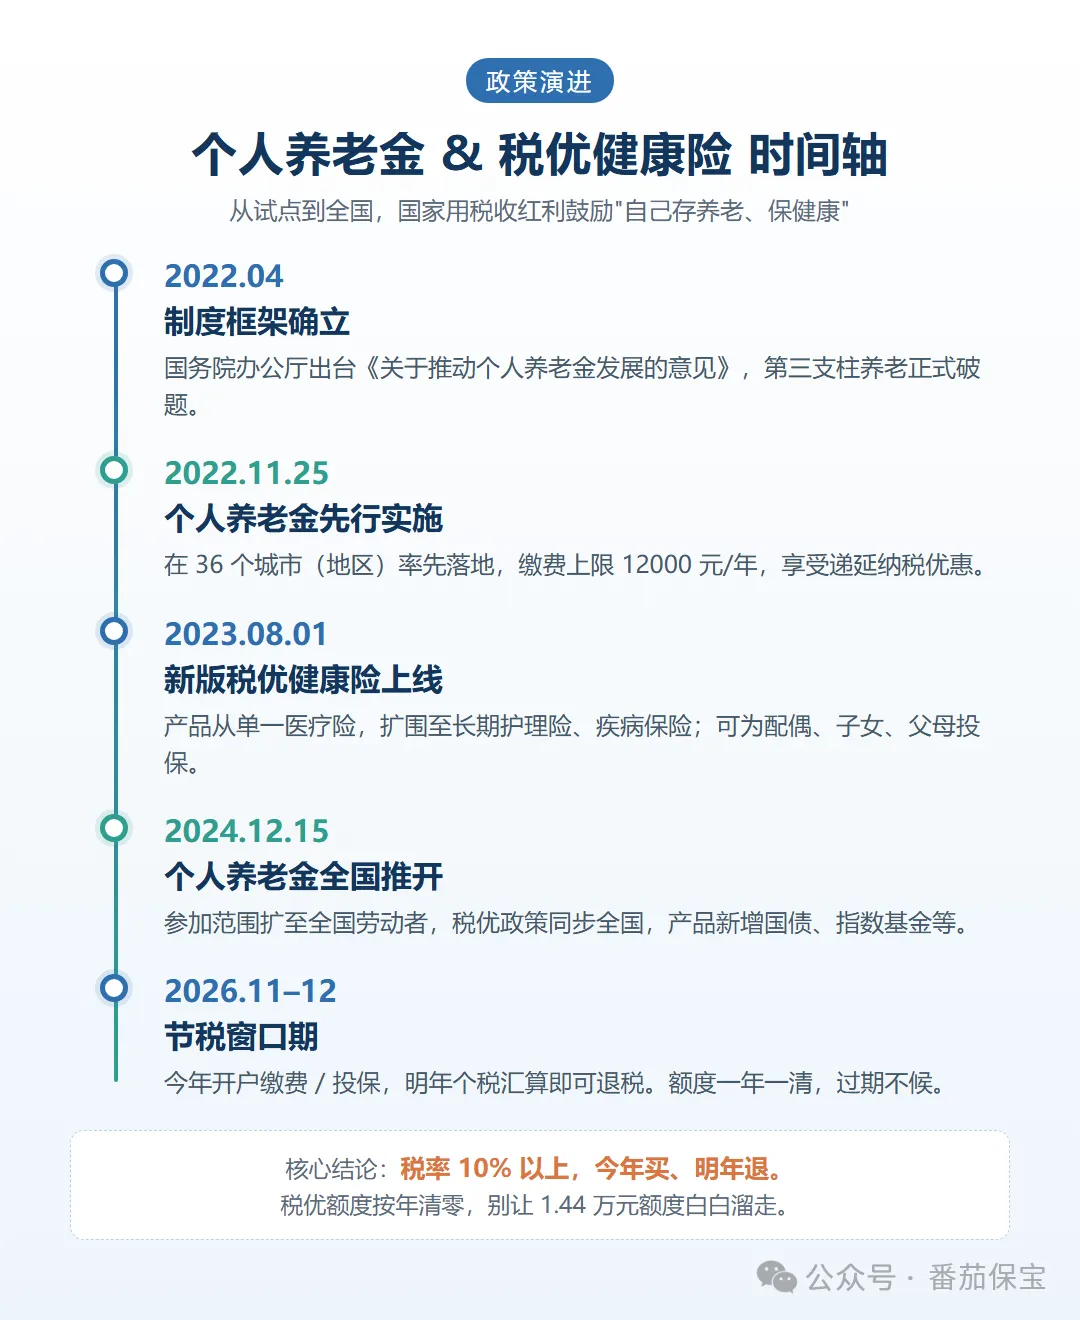
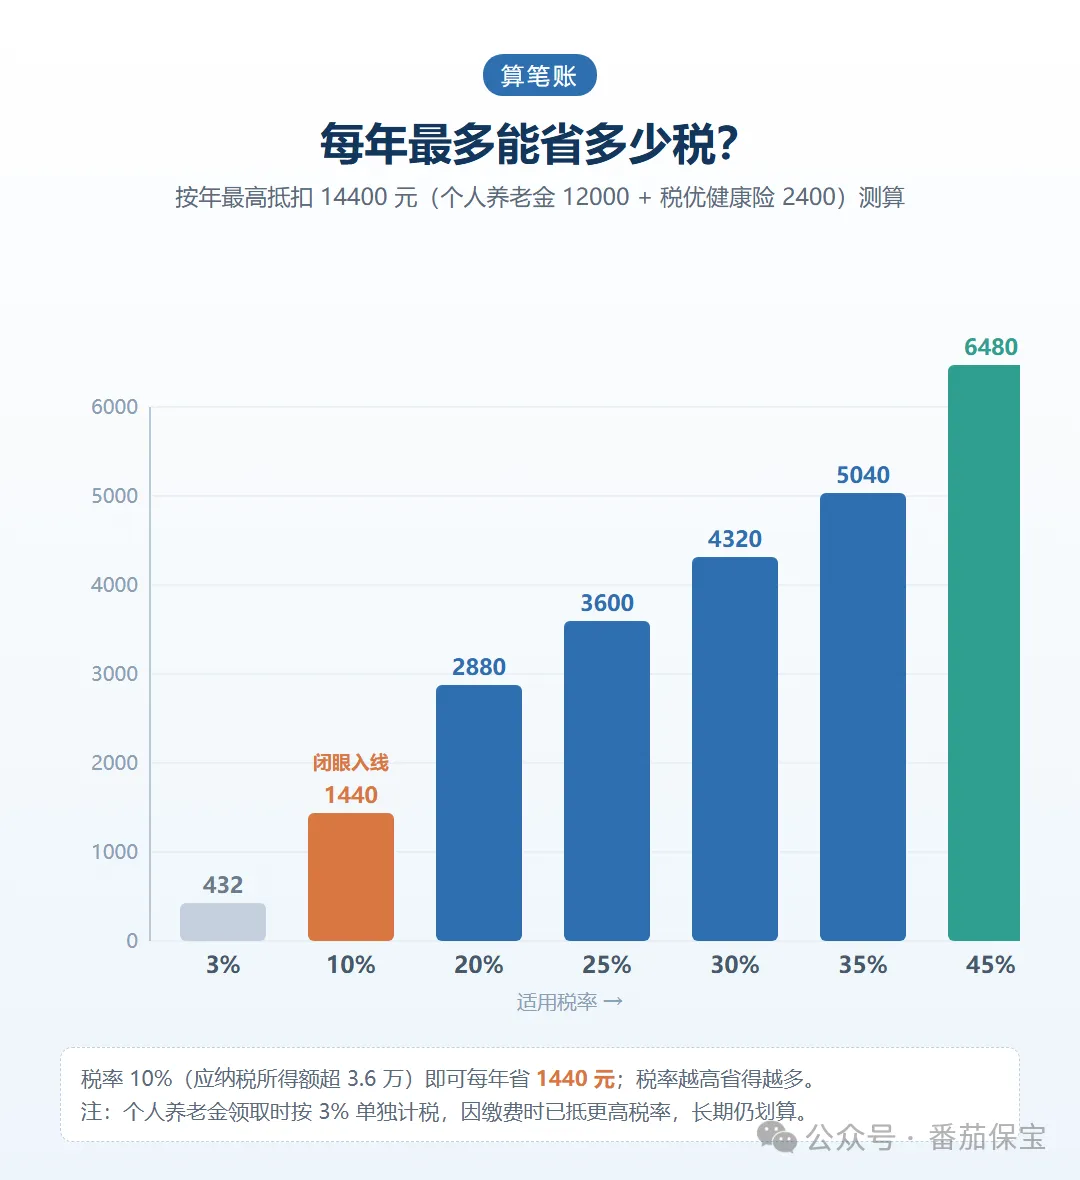
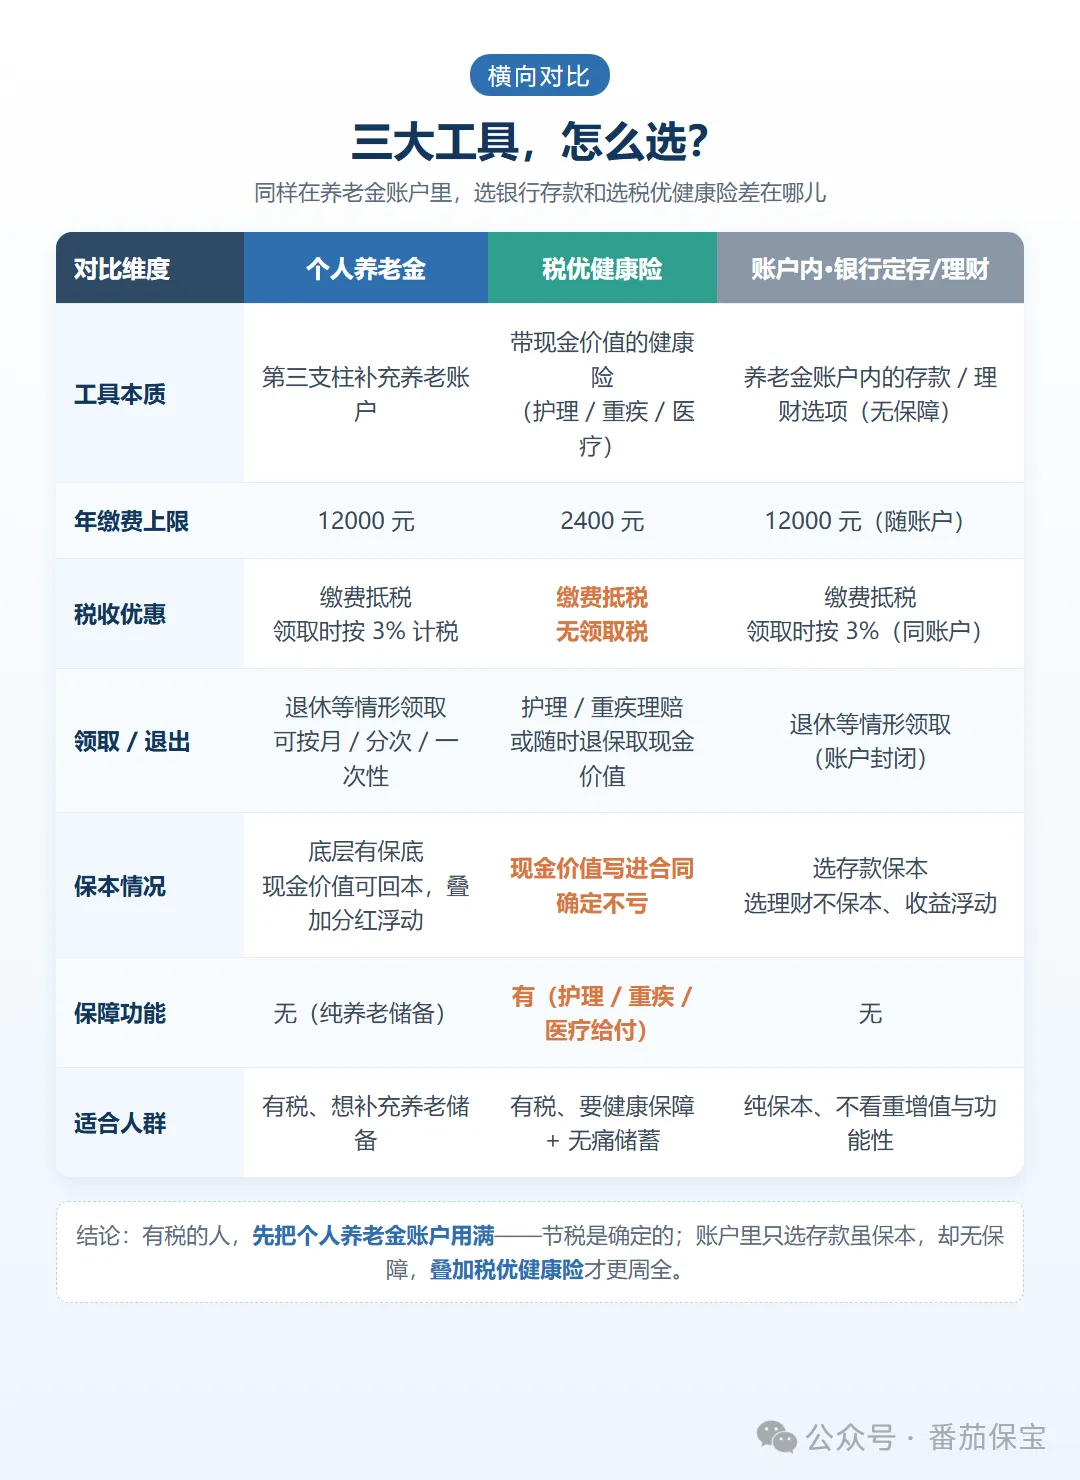
又快到年底了。有个被很多人忽略的"国家红包":个人养老金和税优健康险——每年最高 1.44 万元的税优额度,缴费当年就能抵税,第二年汇算直接退。但额度按年清零,12 月 31 日一过,今年的这份红利就作废了。今天这篇,把"是什么、怎么选、划不划算"一次讲清。🔸 定义:政府政策支持、个人自愿参加、市场化运营的补充养老保险制度。🔸 政策脉络:2022.11.25 在 36 城先行 → 2024.12.15 全国推开(人社部发〔2024〕87 号)。🔸 规则:每年最多存 12000 元,享受递延纳税。🔸 定义:买符合条件的商业健康险,保费可个税前列支。🔸 政策脉络:2023.8.1 新版扩围,从单一医疗险增加到长期护理险、疾病保险(防癌等);还能为配偶、子女、父母投保。🔸 规则:每年最多税前扣 2400 元(每月 200 元)。两者都是国家用"税"鼓励大家自己存养老、保健康,不是某家保险公司的营销,而是全民政策红利。它与社保养老金、企业年金完全不冲突,是额外叠上去的一层。老龄化、少子化下,社保替代率有限,个人养老金就是给自己退休后多攒一份"确定性收入"。✅ 现金价值写进合同,交进去的钱不会凭空消失;✅ 每年 2400 元(月 200元),像"无痛储蓄"一样积少成多;✅ 触发护理 / 重疾责任,还能拿到高于保费的给付。一笔小钱,同时换来 节税 + 保障 + 强制储蓄。发生护理 / 重疾直接理赔;没有发生,也可退保,拿回合同里的现金价值。钱始终在你"看得见、拿得回"的账户里。领取情形:达到法定退休年龄、完全丧失劳动能力、出国(境)定居等;可按月 / 分次 / 一次性;领取时按 3% 单独计税(不并入综合所得)。💬 你缴费当年是按更高税率抵的税(如 10%、20%),几十年后只按 3% 缴——整体算下来仍是划算的。常被问到这三个问题。它们本质其实是同一件事:这东西,到底解决我什么需求?💡 灵活度够吗? 税优健康险现金价值随时可退,灵活够用;个人养老金虽锁到退休,但换来"专款专用、不被花掉",对存不下钱的人反而是优点。💡 会不会亏? 税优健康险现金价值写入合同,长期持有确定不亏(前期退保可能略低于已交,需持有一定年限);个人养老金有保底、现金价值能增长,再叠加浮动分红,拉长周期看收益相当可观。💡 划不划算? 看是否满足真实需求:补养老 → 个人养老金;要保障 + 储蓄 → 税优健康险。再叠加"国家给的节税",是银行定存没有的额外收益。判断标准很简单:打开个人所得税 APP,看去年汇算的"应纳税所得额"和适用税率。▲ 对照这张表:应纳税所得额超 3.6 万(税率 10%)就值得做(按最高抵扣 14400 元/年 = 个人养老金 12000 + 税优健康险 2400):税率 10%:每年省 1440 元;⚠️ 两点提醒:①"应纳税所得额"≠ 税前工资,是扣掉 6 万基本减除、社保公积金、专项附加后的数字;②已退休、已领国家养老金且不再纳税申报的人,不能再开个人养老金账户,也较难享受税优健康险抵扣。别拿工资条对,要看应纳税所得额。打开个人所得税 APP,按这条路径(和汇算清缴同一入口):① 底部点 「办&查」 ② 点 「申报记录」③ 切到 「已完成」,选最近一次"综合所得年度汇算"④ 点进去看 「应纳税所得额」——对应上一年实际适用税率。开户、挑产品这些琐事,不用自己熬夜研究。只管和经纪人对接:按你的税率 / 年龄 / 家庭情况,帮你选好个人养老金产品、合适的税优健康险,再把开户投保一步步办妥。第二年个税汇算时,在 APP 填好扣除信息,税就退回来了。今年(2026)安排,明年(2027)到账。额度按年清零,今年不存,明年这 1.44 万元额度就作废。💰 别因"金额小"而错过:哪怕每年只省下一两千元——别小看。这差不多就是两三天一次短途出游,或一件心仪已久的小物的价值。把它变成"国家替你存的养老 / 健康金",积少成多,二三十年后是一笔实打实储备。国家红利,应享尽享。钱安全吗、以后拿得回吗? 税优健康险现金价值写进合同、持续增长,需用可退保取回;个人养老金到退休领取,专款专用。整体收益高于银行D存、但也不是虚高,主打一个稳。没退休就身故怎么办? 最坏情况,家人可领身故金,本金不亏,还额外多一层保障。能买几年、能只买一年吗? 额度按年用,丰俭由人:以每年 12000 元为基数最划算;压力大可减少年交,不必硬扛。现在不买,以后买一样吗? 不一样。利率下行周期,保险预定利率也在降,早配置能锁定更高的长期利益。保本,但无保障、无功能性,只是把钱放账户里生息;🔸 账户里只选银行理财:不保本、收益浮动,同样无保障;🔸 个人养老金 + 税优健康险:账户先帮你把税省了(确定性收益),再叠加保障与储蓄。个人养老金(12000/年)+ 税优健康险(2400/年) 最高 1.44 万税优额度📌 免责声明:本文为个人学习整理与科普,不构成具体产品推荐或投保建议。政策依据:人社部发〔2024〕87 号、财政部 税务总局公告 2024 年第 21 号、金规〔2023〕2 号。具体以保单条款、最新税优政策及本人个税情况为准。