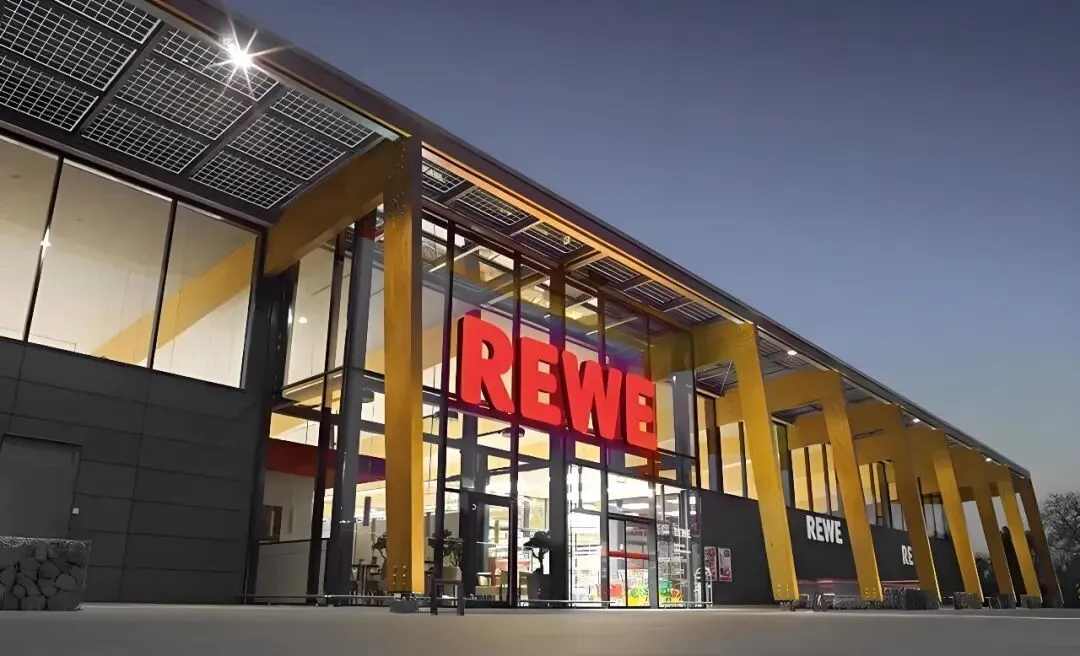
REWE集团总部位于德国科隆,起源于1927年德国西部消费合作社的采购联盟,现为德国第二大食品零售集团(仅次于Edeka),在欧洲十余个国家运营约1.5万家门店,旗下有REWE超市、PENNY折扣店、toom建材超市、DER Touristik旅游集团四大支柱;营收约900亿欧元、员工约39万人(含大量兼职),是“合作社所有制+独立商户经营+多元化板块”结构的德国零售代表企业。
一、公司战略
核心主线:以食品零售为绝对主体,靠“合作社所有+独立商户经营”保住在德国本土的份额,用自有品牌与可持续标准对抗Aldi、Lidl的折扣店冲击,同时用建材、旅游两个板块做多元化补充
食品零售主体战略:REWE超市(全服务型)+PENNY(折扣型)双品牌组合,覆盖不同价格敏感度的客群;德国本土是利润与规模的基本盘,国际业务(奥地利BILLA、MERKUR、BIPA,捷克/斯洛伐克/保加利亚BILLA等)作为增量补充,不盲目全球扩张。
“合作社+独立商户”所有制战略:不把所有门店做成集团全直营,而是让大量独立零售商(selbständige Kaufleute)以REWE品牌经营门店,集团提供采购、物流、IT、品牌标准。既保留企业家的经营动力,又靠集中采购拿到规模优势——这是REWE与纯直营连锁最本质的区别。
自有品牌分层战略:用自有品牌矩阵同时打价格战与差异化——“Ja!”打极致低价对标折扣店,“REWE Beste Wahl”做标准品质线,“REWE Bio”做有机线,“REWE Feine Welt”做高端线,“REWE Regional”做本地农产品线。自有品牌既是毛利来源,也是可持续标准落地的抓手(因为自有品牌由集团直接控制配方与供应链)。
可持续竞争战略:把动物福利、有机农业、减塑、减食物浪费、气候目标当成差异化竞争维度,而不是公关——德国消费者对动物福利与环保的支付意愿高,这构成了对抗廉价折扣店的重要壁垒。
多元化风险对冲战略:食品零售是低毛利、抗周期的业务;建材(toom)与旅游(DER Touristik)是周期性业务。理论上能互补,但疫情暴露了旅游板块的脆弱性,集团近年对非核心板块采取“控制投入、不激进扩张”的审慎态度。
数字化与全渠道战略:门店取货(Abholservice)、送货上门、自助扫码结账、电子价签、AI需求预测,把门店网络当成线上履约的节点,而不是另建电商仓。
二、组织结构
控股型集团+三大业务板块+独立商户网络的混合架构:
顶层治理:集团由德国各地合作社体系(Genossenschaften)与中央机构共同持有,这一点与上市零售公司差异极大——治理逻辑更看重长期经营稳定与会员(合作社成员)利益,而不是季度财报。集团管理董事会(Vorstand)负责经营,监事会(Aufsichtsrat)由合作社代表、员工代表共同组成,员工共决权(Mitbestimmung)在德国法律框架下具有实质权力。
业务板块
德国食品零售:REWE Markt、REWE City、REWE to go、PENNY(德国);
国际业务:奥地利BILLA/MERKUR/BIPA/PENNY、捷克与斯洛伐克BILLA、保加利亚BILLA等;
建材超市:toom Baumarkt;
旅游:DER Touristik(旗下Dertour、ITS、Meiers Weltreisen等品牌,含旅行社、酒店、航空代理业务);
共享服务:集团统一的采购、物流仓储、IT(REWE digital/REWE Systems)、自有品牌质量管理。
独立商户层:大量门店由独立零售商经营,商户自负盈亏、自主决定本地陈列与人员,但必须执行集团的品牌标准、价格政策、质量与可持续要求。集团与商户之间是“合作+约束”关系,不是纯粹的上下级。
组织特点:集团层强采购与标准,门店层强经营自主。集团把规模优势集中在上游(采购、自有品牌、物流、IT),把顾客界面完全交给门店;同时对独立商户保留退出机制与考核,避免品牌被弱势商户拖累。
三、营销策略
德国食品零售是极致红海市场,REWE的核心打法是价格可信度+自有品牌+会员数据+可持续差异化:
双品牌错位营销:REWE主打“品质、品类丰富、服务好”,PENNY主打“极致低价”,两个品牌在同一集团内互相不打架,分别覆盖不同客群;集团层面统一采购,价格谈判力共享。
自有品牌作为主战场:德国消费者对自有品牌接受度极高,REWE把自有品牌做成“品质不比全国品牌差、价格更低”的信任资产;高端线、有机线、区域线则承担品牌形象与差异化。
会员与App驱动的精准营销:REWE Bonus(App-based会员与优惠券体系)、PENNY App,把消费数据沉淀下来做个性化优惠、电子优惠券、个性化推荐;纸质促销单页逐步被数字化替代,降低成本。
价格锁与民生品承诺:对高频民生商品做阶段性价格锁定、推出“平价基础线”,用有限品类维持低价形象,而不是全线降价伤毛利。
可持续作为营销语言:动物福利等级标签(Haltungsform)、有机认证、减塑包装、区域农产品,直接印在包装与货架上,让消费者“看得见”地买到一个立场——这在小红海市场里是最有效的差异化。
区域化营销:德国各州消费习惯不同,“REWE Regional”与本地农户、本地品牌合作,门店按区域调整商品结构,用“本地性”对抗全国性折扣连锁的同质化。
四、用人特点
极高的兼职比例:德国食品零售大量使用兼职员工、学生工、Minijob(微薪短时工)承担收银、补货、晚间与周末班次,正式全职员工集中在生鲜、管理、订货等核心岗位。人力成本结构灵活,但也带来排班管理与团队稳定的挑战。
双元制学徒制(Ausbildung):REWE是德国最大的零售业学徒雇主之一,与职业学校合作培养店员、生鲜专员、批发与外贸商人。学徒制既是社会责任,也是企业自身的人才蓄水池——大量店长、区域管理者是从学徒成长起来的。
工会与集体谈判的实质约束:德国ver.di工会力量强,工资、工时、加班、门店关停都需集体协商;这限制了企业单方面压缩人工成本的空间,倒逼效率提升靠流程与数字化,而不是靠压人。
员工共决权(Mitbestimmung):监事会与工厂层面的员工代表有实权,重大组织调整必须提前沟通;这与英美零售企业“总部单方面决策”的模式差别很大。
内部晋升与商户孵化:独立商户模式本身就是一条职业路径——优秀的店长可以成为独立零售商,自己经营一家REWE门店,把职业经理人变成企业家。这是REWE留人的独特机制。
考核导向:门店看销售额、毛利、损耗、缺货率、顾客满意度、食品安全与卫生审计;集团层看市场份额、自有品牌占比、可持续指标(动物福利等级、有机占比、碳排放)。食品安全与卫生是一票否决项。
五、企业文化
价值取向:责任、公平、多元、可持续
合作社精神:REWE的根在消费合作社,天然带有“成员共同所有、长期经营、不追逐短期资本回报”的基因;管理层更看重企业的持续性与就业稳定,而不是季度利润表。
独立商户文化(企业家精神):门店是“我的店”,不是“公司的店”。这种所有制带来的责任感、对本地顾客的了解、对损耗的敏感度,是纯直营连锁很难复制的,也是REWE品牌温度的来源。
务实节俭文化:德国零售基因——总部不铺张,钱花在物流、IT、门店改造上;成本意识全员共识。
可持续责任文化:动物福利、有机农业、减塑、减食物浪费被写进集团战略与采购标准,且与自有品牌绑定——不是做公益项目,而是改商品。
共决与协商文化:与工会、员工代表长期协商,冲突在制度内解决;变革推进慢但落地稳。
食品安全敬畏文化:德国食品零售监管严格,卫生审计、追溯体系、召回机制是底线;“一次食品安全事故能毁掉百年品牌”是行业共识。
六、创新实践
门店即履约中心的全渠道创新:REWE Abholservice(线上下单、门店或提货点取货)、送货上门服务,用既有门店网络承担拣货与配送,避免自建大型电商仓的重资产投入。
自助扫码与无收银试点:Scan&Go自助扫码结账减少排队;与计算机视觉技术公司合作试点“拿了就走”的无收银门店,探索高密度城市的门店形态。
电子价签与价格一致性:门店部署电子价签,实现线上线下同价、总部统一改价、促销即时生效,同时减少人工换标签成本。
AI需求预测与生鲜补货:用算法结合天气、节假日、促销计划预测单品销量,重点解决生鲜损耗这一食品零售最大利润杀手。
自有品牌可持续改造:REWE Bio有机线持续扩张,自有品牌包装减塑、可回收改造;把供应商的动物福利等级、产地、碳数据纳入采购标准,用商品结构推动上游改变。
减食物浪费创新:临期食品动态折扣、与食物浪费平台合作处理临期余量、不可售食品用于捐赠或沼气发电;集团设定明确的减废目标并公开披露。
物流与仓储自动化:区域配送中心自动化拣选、冷链温控数字化,支撑高频次、小批量的门店补货(德国门店补货频次高、库存薄,物流效率直接决定竞争力)。
七、管理案例与故事
案例1:“合作社+独立商户”模式——REWE与Edeka的德国式竞争
德国食品零售长期由Edeka与REWE双雄主导,两家都不是纯粹的上市直营连锁,而是合作社/独立商户体系。REWE的解法是:集团控制采购、自有品牌、物流、IT这些规模性环节,把门店交给独立零售商经营。这套结构的优势在于:门店经营者对本地顾客、损耗、陈列极度上心(因为亏的是自己的钱),且门店扎根社区、关店决策更谨慎;劣势在于:标准执行不齐、数字化推进慢(要说服成百上千个独立商户)、集团对门店的控制力弱于直营。
管理启示:所有制结构本身就是一种战略。直营带来执行力,独立经营带来动力与本地敏感度;零售企业真正要设计的是“哪些环节必须集权、哪些环节必须放权”,而不是简单选择一种模式。
案例2:竞购Kaiser's Tengelmann——德国零售最受关注的一次并购争议
2014—2016年,REWE计划收购德国连锁Kaiser's Tengelmann的大部分门店,以扩大在德国西部和柏林的市场份额。竞争对手Edeka强烈反对,担心市场集中度过高;德国联邦经济部一度以“保障就业”为由特别批准,随后引发法律与舆论争议,最终交易在附加条件下推进,部分门店被剥离。整个过程暴露了德国零售业的一个现实:市场已被Edeka、REWE、Aldi、Lidl、Schwarz几家牢牢分割,任何一起并购都会直接触碰竞争格局,因而必然遭遇监管、竞争对手与工会的多重博弈。
管理启示:在高度集中的成熟市场里,增长靠并购越来越难,监管与社会舆论成本极高;企业更现实的空间是存量门店的效率、商品差异化和数字化,而不是继续靠买门店扩张。
案例3:DER Touristik旅游板块——多元化在疫情中的代价
REWE集团长期拥有旅游业务(DER Touristik),旗下有旅行社品牌、酒店与目的地服务,营收规模不小,一直是集团多元化的重要一极。新冠疫情爆发后,国际旅游几乎停摆,旅游板块营收骤降、出现大额亏损,而食品零售板块因为是民生必需,反而销售上升、现金流稳健。集团靠食品零售的现金流撑住了整体,但也由此重新审视旅游板块:控制资本投入、聚焦盈利能力,而不是继续做规模扩张。
管理启示:多元化的价值不是“业务多”,而是“周期错位”——当一块业务停摆时,另一块能提供现金流。但在危机中也会看清:抗周期的那块业务才是企业的命脉,非核心板块必须证明自己的资本回报,否则就应该被收缩。
案例4:动物福利等级改革——用采购标准改造上游
德国消费者对畜牧养殖的动物福利关注度极高,传统的低价鲜肉与集约化养殖模式持续受到批评。REWE与PENNY逐步提高自有品牌鲜肉的动物福利等级要求,并在包装上明确标注养殖等级(Haltungsform),把“看不见的养殖方式”变成货架上可见的选择。这对集团意味着更高的采购成本、更复杂的供应商管理,也需要说服价格敏感的消费者接受涨价。但结果是:REWE在“负责任零售”的品牌认知上明显领先于纯折扣连锁,且推动了上游养殖业的转型投资。
管理启示:零售企业是上游生产方式的“总闸门”——谁定采购标准,谁就在实质性地改变产业链。把可持续写进采购合同,比做一百场公益宣传更有效。
小故事:学徒与“我的店”
在德国,一名十六七岁的年轻人进入REWE做零售学徒(Azubi),三年双元制培训里一半时间在门店、一半时间在职校;出师后可能从收银、生鲜做起,十年后成为一家门店的负责人;再往后,如果经营出色,他可能申请成为独立零售商,用REWE品牌经营属于自己的那家店。这条路径解释了REWE为什么能在折扣店的低价挤压下守住份额:它的门店里站着的往往不是“执行总部指令的员工”,而是“把这店当自己事业的人”。