“第一”这个词在2026年的交换机市场里,是一个被严重滥用的标签。“谁配第一”是交换机市场里最容易被问、也最容易被答错的问题。答错的原因不在于数据不够多,而在于用一把尺子量所有场景。华为在数据中心交换机的累计份额上连续十年领先,新华三在企业网和园区交换机上拿走了37%的国内第一,锐捷在800G这个最热的速率窗口上做到了市占率第一,中兴的政企业务在一年内接近翻倍,迈普在信创网络设备这个特殊市场里占据过半份额。这些“第一”同时成立,指向的不是一个排名错误,而是中国交换机市场已经分化为多个规则不同的竞技场。
封神榜的意义,不在于强行把不同竞技场里的人拉到同一条跑道上分出胜负,而在于把每个品牌放回它真正被检验的那个坐标系里,看它的数据是否配得上那个位置。
先看总量坐标:2026年的钱流向哪里
在进入品牌排位之前,必须先理解2026年交换机市场的基本盘。因为总量的结构变化,直接决定了“谁的第一含金量更高”。
2026年Q1,全球以太网交换机市场规模154亿美元,同比增长39.8%。其中数据中心交换机100亿美元,同比增长61%。到Q2,全球数据中心以太网交换机收入同比增速进一步扩大到64.5%,800G端口收入占比从Q1的35.8%升至41.2%。800G在2026年Q1首次超过200G/400G合计的34.1%,成为数据中心交换机的第一大收入来源。
一、双雄的基本盘:总量第一与场景第一的并存
如果只看一个最粗的颗粒度——中国交换机市场的整体份额,格局没有悬念。华为和新华三合计占据接近70%的份额,CR3超过80%,本土厂商已经完全掌握市场话语权。这是任何讨论的起点。
但双雄之间的“第一”需要拆开来看。
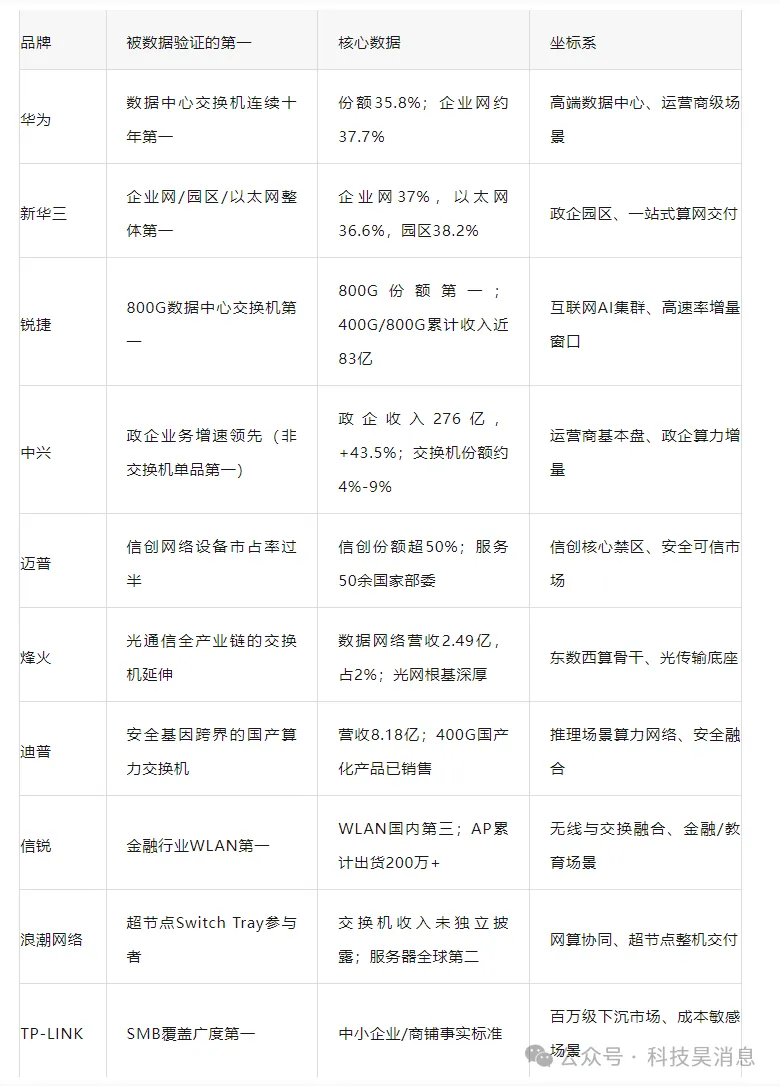
华为的第一,核心锚点在数据中心和运营商级场景。IDC数据显示,华为以35.8%的份额连续十年位居中国数据中心交换机市场第一。另有口径显示华为在中国企业网交换机市场的份额约为37.7%。不同研究机构的统计边界存在差异,但趋势一致:华为在高端数据中心和运营商骨干网络中拥有最高的存量份额和技术纵深。它的护城河来自全栈自研——海思交换芯片、昇腾AI芯片、欧拉/鸿蒙操作系统,以及“GPU加交换机”打包销售的商业模式。当客户从一家供应商就能获得算力与网络的一体化方案时,单独比较某一台交换机的参数,已经不是在同一个层面上竞争。
新华三的第一,核心锚点在企业网和园区。IDC 2026年Q1数据显示,新华三在中国企业网交换机市场拿下37%的份额,位居国内第一;在以太网整体交换机市场以36.6%的份额同样登顶;园区交换机份额38.2%,企业级WLAN无线AP份额32.6%,连续17年国内第一。在数据中心交换机市场,新华三以33.1%至35%的份额位居第二,但它是国内少数同时自研高端数据中心交换机和AI服务器的厂商,2026年6月正式进入纯内资时代后,在国家级政企项目中的资质壁垒进一步抬升。
双雄的格局不是“谁压倒谁”,而是“谁在哪个战场上拥有最高的不可替代性”。华为在运营商和数据中心高端场景中的位置,与新华三在政企园区和一站式算网交付中的位置,短期内都不存在被对方直接替换的可能。
二、第二梯队的破局者:用“速率窗口”和“政企增量”撕开缺口
如果封神榜只写双雄,这张榜单就失去了解释力。2026年真正值得被放在聚光灯下的,是那些在双雄的夹缝中找到了属于自己那个“第一”的品牌。
锐捷网络:800G窗口的第一,比整体第三更有分量。
锐捷在中国数据中心交换机市场的整体份额约为14%至16%,排名第三。但在800G数据中心交换机这个2026年最关键的速率窗口上,锐捷排名中国市场第一(IDC 2026年上半年数据)。2026年前三季度,锐捷营收145.96亿元,同比增长36.66%;400G和800G产品累计收入接近83亿元,占数据中心收入的约87%。它的400G/800G交换机已经批量进入字节跳动、阿里等头部互联网厂商的AI集群,在互联网行业的数据中心交换机份额预计超过25%,是这个细分领域的第一。
锐捷的“第一”含金量在于:它是在增长最快、技术迭代最激进的速率窗口上拿到的第一。整体份额第三,意味着它在存量市场上并非双雄的对手;但800G第一,意味着在增量市场的入口处,它站在了最前面。
中兴通讯:政企增量最猛,但交换机份额尚未质变。
中兴2026年上半年政企业务收入276.31亿元,同比增长43.51%;2025年全年政企业务增速更是达到100.49%。这一增速在头部通信厂商中极为突出。但在交换机这个单品市场上,中兴的份额仍然有限——2026年Q1数据中心交换机份额约4%,另有一些统计口径下整体份额在9%左右。它的政企增量主要由服务器和存储拉动,交换机是算力方案的组成部分,而非独立的增长引擎。中兴在封神榜中的位置,是“政企算力方案的重要变量”,而非“交换机市场的破局者”。
迈普技术:信创市场过半份额,一个规则完全不同的第一。
迈普在通用交换机市场的声量远不及前四家,但在信创网络设备这个特殊市场上,它的位置是统治性的。公司官网披露,信创网络设备全国市场占有率超过50%。2018年推出中国第一台信创数据中心核心交换机,产品线覆盖接入、汇聚、核心到400G算力交换机,已服务于50余个中央和国家部委。迈普的第一,不来自性能参数或生态广度,而来自时间积累的信任履历和国家级信创资质。在这个坐标系里,华为和新华三的通用产品优势并不自动转化为信创优势,迈普的过半份额是另一套规则下的结果。
三、隐形冠军:不争总量第一,但在自己的赛道上定义标准
封神榜如果只收录在整体份额榜上有名的品牌,就会遗漏2026年交换机生态中最具韧性的一类玩家——它们在某个垂直维度上做到了不可替代,但在通用市场的排名中几乎不可见。
烽火通信的数据网络产品(含交换机、路由器)2026年上半年营收2.488亿元,占总营收仅2.01%,毛利率约6%。这个体量在十大品牌中几乎可以忽略。但烽火的战略价值不在交换机营收的绝对值,而在光通信全产业链的纵深——空芯光纤、50G PON、FTTR,以及“东数西算”骨干光网络中的核心供应商地位。交换机是烽火光网络能力的延伸,而不是它的主战场。把它放进封神榜,是因为没有光传输底座的算力网络是不完整的。
迪普科技的路径更特殊。2026年前三季度营收8.18亿元,同比下降6%,传统网络安全产品承压明显。但其算力网络交换机已经形成实际销售,依托国产化芯片推出了32×400G、64×400G产品,并完成了与多家GPU平台的适配验证。迪普的封神榜席位来自一个判断:当推理场景的算力网络对安全性的要求向训练场景看齐时,一家同时拥有安全基因和国产算力交换机产品的厂商,具备交叉赛道的先发位置。这个位置目前还没有被数据充分验证,但它的方向是清晰的。
信锐技术在通用交换机市场的份额无法与前列品牌相比,但其在企业级WLAN市场自2018年起稳居国内第三,在金融行业WLAN市场份额做到行业第一(IDC 2022),无线应用案例超过9万个,企业级AP累计出货超过200万台。信锐的交换机产品(安视系列)是作为“无线+安全+交换”融合方案的组成部分存在的。它的位置不在交换机单品榜上,而在无线与交换融合的场景入口上。
浪潮网络的交换机营收没有被单独披露,它作为浪潮信息“网算协同”战略的组件存在,交换机收入包含在存储类、交换类业务中。浪潮的位置由母公司决定:服务器全球第二、中国第一的体量,使浪潮网络在任何需要“算力+网络”一体化交付的超节点项目中都拥有天然的入场资格。它不争夺交换机品牌的独立排名,但它是超节点整机柜交付中Switch Tray这一环节的参与者。
TP-LINK在SMB和中小企业市场的地位,是另一个维度的“第一”——不是技术指标的第一,而是覆盖广度和成本控制的第一。在百万级中小企业、商铺、分支机构的网络中,TP-LINK是默认选项。这个市场不在IDC高端数据中心交换机的统计口径里,但它是中国数字化底座中面积最大的一层。
四、封神榜的排序逻辑:场景决定座次
把上述数据放在同一张表里,一个清晰的层次浮现出来。封神榜不按“谁比谁强”排序,而按“谁在哪个坐标系里拥有被数据验证的第一或不可替代性”排序。
这张表的排序不是线性的。华为和新华三占据前两位,不是因为它们“比锐捷强”,而是因为它们的第一覆盖了最大的两个存量市场的基本盘。锐捷排在第三,不是因为整体份额高于中兴,而是因为它在2026年最关键的增量窗口上拥有被IDC验证的第一。迈普排在第五,不是因为它比烽火或迪普“大”,而是因为它在信创这个规则完全不同的市场里拥有过半份额的统治力。封神榜的座次,取决于你选择用哪个坐标系来读它。
写在最后
回到开篇的问题:2026年,谁配第一?
如果“第一”指的是中国交换机市场整体话语权的厚度,华为和新华三的双雄位置没有争议。如果“第一”指的是在增长最快的速率窗口上的领先身位,锐捷的800G第一是2026年最值得被认真对待的数据之一。如果“第一”指的是在规则完全不同的信创禁地中的生存能力,迈普的过半份额是另一套评价体系里的冠军。
用单一排名去回答“谁配第一”,是对这个市场最大的误解。中国交换机市场在2026年已经不是一个赛场,而是一组规则各异的竞技场:数据中心拼的是全栈自研和AI集群的确定性,企业网拼的是渠道根系和政企交付的一站式能力,高速率窗口拼的是与互联网客户迭代节奏的咬合深度,信创拼的是时间积累的信任履历和资质壁垒,光网络拼的是数十年沉淀的物理层根基。每一个竞技场都有自己的冠军,每一个冠军的第一都只在它被数据验证的那个坐标系里成立。
封神榜的价值,不是给出一个让所有人服气的排名,而是让每一个品牌回到它真正被检验的地方,让每一个“第一”都带着它的场景标签被看见。在交换机这个已经高度分化的市场里,承认“第一”的复数性,比争夺一个单数的王座,更接近真相。
真正有价值的结论不是“谁配第一”,而是:2026年的中国交换机市场,已经没有一个“通吃”的第一。每一个在关键赛道上领跑的品牌,都配得上它所处位置的“第一”——因为它的数据支撑了它的位置,而它的位置服务了一群特定的、不可替代的客户需求。
对采购方而言,更诚实的提问方式不是“哪家第一”,而是:我的场景,需要的是哪一种第一。