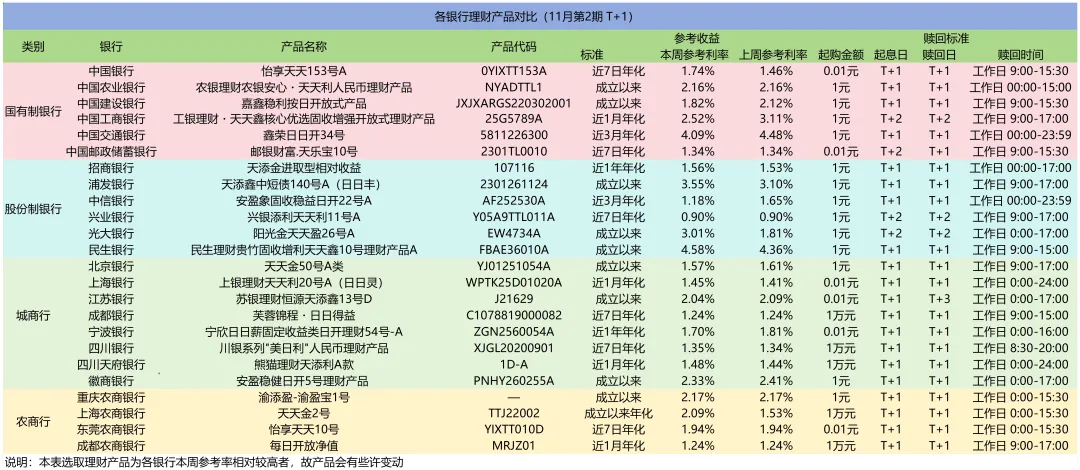
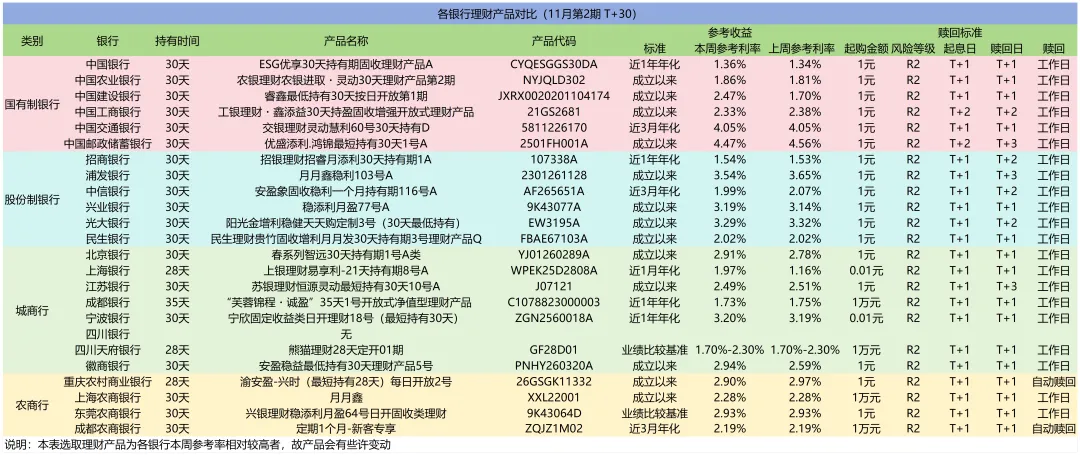
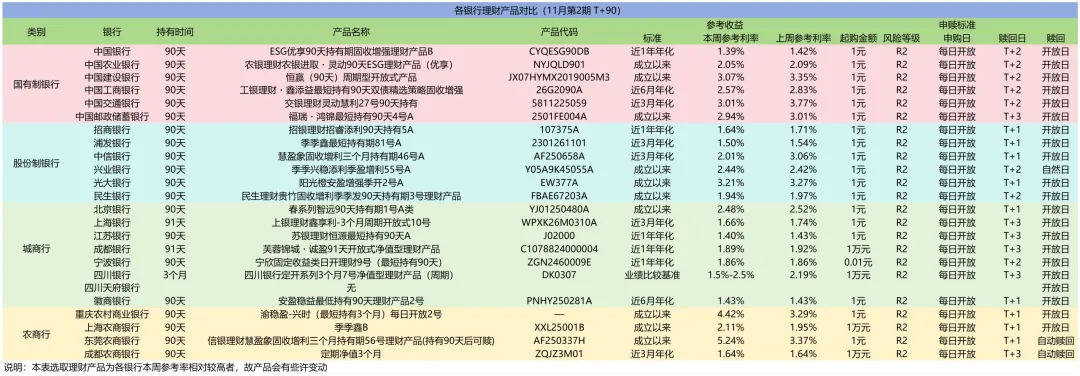
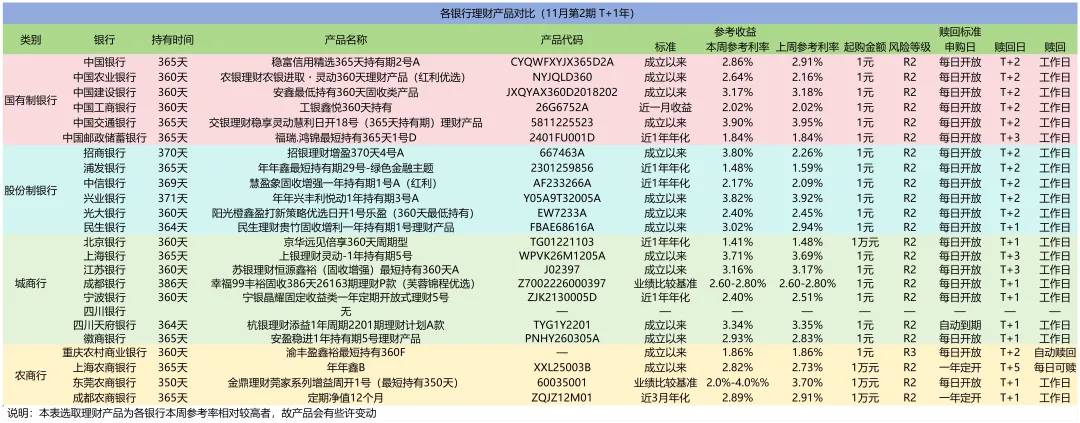
11月第2期理财产品数据呈现以下三个主要特征:一是各期限平均变化虽多为小幅正增长,但主要受个别产品大幅上行拉动,剔除极值后多数产品仍回落或持平,普遍性上涨并不明显;二是局部异动突出,T+1光大银行上行120bp、工商银行下行59bp,T+30上海银行上行81bp、建设银行上行77bp,T+90东莞农商银行上行187bp、重庆农商银行上行113bp、中信银行下行105bp,T+1年招商银行上行154bp、农业银行上行48bp;三是高收益与低收益产品差距仍然显著,民生银行、邮储银行、重庆农商银行、交通银行、东莞农商银行等部分产品收益率居前,R2级产品仍为主流,R3级主要出现在T+1年重庆农商银行等少数产品。
T+1日
本期T+1产品平均变化约+3.3bp,但分化明显。最大涨幅为光大银行+120bp、上海农商银行+56bp、浦发银行+45bp;最大跌幅为工商银行-59bp、中信银行-47bp、交通银行-39bp。上涨9只、持平6只、下跌9只,整体并非普遍上行;剔除光大银行和上海农商银行两只极值产品后,其余产品平均约-4.4bp。高收益端,民生银行4.58%、交通银行4.09%、浦发银行3.55%、光大银行3.01%居前;低收益端,兴业银行0.902%、中信银行1.18%、成都银行1.235%偏低。
T+30日
本期T+30可比产品平均变化约+7.9bp。最大涨幅为上海银行+81bp、建设银行+77bp、徽商银行+35bp;最大跌幅为浦发银行-11bp、邮储银行-9bp、中信银行-8bp。上涨9只、持平5只、下跌8只,平均正增长主要由建设银行、上海银行两只产品大幅上行拉动;剔除二者后,其余可比产品平均仅约+0.7bp,多数产品波动在±10bp以内。高收益端,邮储银行4.47%、交通银行4.05%、浦发银行3.54%、光大银行3.29%、宁波银行3.20%居前;低收益端,中国银行1.36%、招商银行1.54%、成都银行1.73%偏低。
T+90日
本期T+90可比产品平均变化约+1.4bp,但均值明显受农商行两只产品大幅上行影响。最大涨幅为东莞农商银行+187bp、重庆农商银行+113bp、上海农商银行+16bp;最大跌幅为中信银行-105bp、交通银行-76bp、建设银行-28bp。上涨4只、持平3只、下跌15只,多数产品仍以下跌为主;剔除东莞农商银行、重庆农商银行两只极值产品后,其余可比产品平均约-13.5bp。高收益端,东莞农商银行5.24%、重庆农商银行4.42%、光大银行3.21%、建设银行3.07%、交通银行3.01%居前;低收益端,中国银行1.39%、江苏银行1.40%、徽商银行1.43%偏低。
T+1年
期T+1年可比产品平均变化约+8.6bp。最大涨幅为招商银行+154bp、农业银行+48bp、徽商银行+10bp;最大跌幅为浦发银行-11bp、宁波银行-11bp、兴业银行-10bp。上涨7只、持平3只、下跌11只,平均正增长主要由招商银行、农业银行两只产品拉动;剔除二者后,其余可比产品平均约-1.2bp,多数产品仍小幅回落。高收益端,交通银行3.90%、兴业银行3.82%、招商银行3.80%、上海银行3.71%、四川天府银行3.34%居前;低收益端,北京银行1.41%、浦发银行1.48%、邮储银行1.84%、重庆农商银行1.86%偏低。