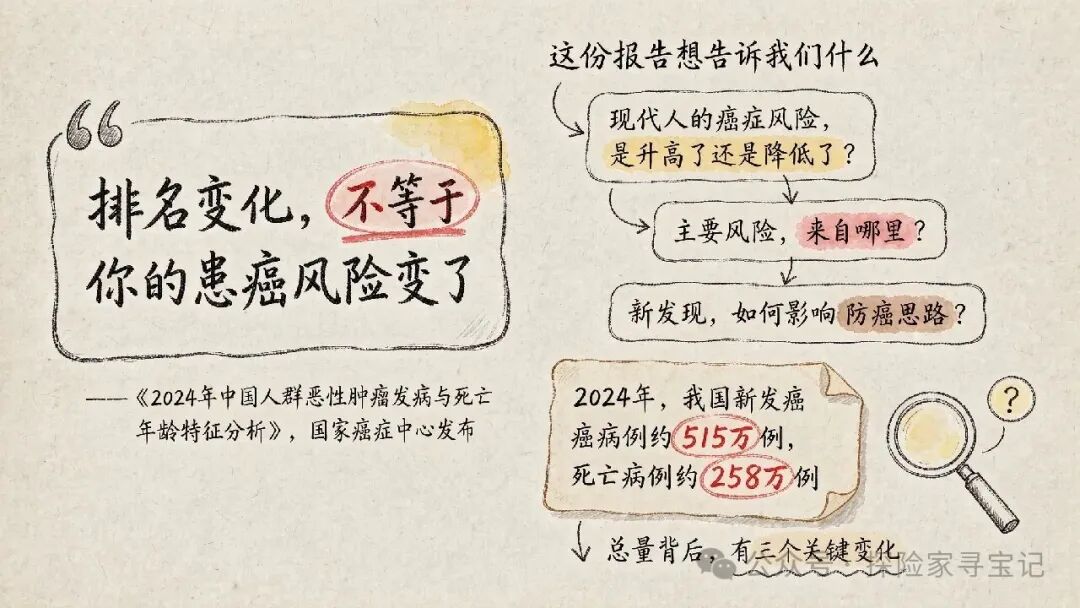
最近朋友圈又被一份报告刷屏了——国家癌症中心发布的《2024年中国人群恶性肿瘤发病与死亡年龄特征分析》。
紧接着,“甲状腺癌越来越多”“癌症排行榜变了”几个话题轮番冲上热搜。
我后台收到不少私信,语气出奇一致:“我是不是得赶紧去买份保险压压惊?”
别急。
今天咱们不制造焦虑,就着这份报告,聊聊哪些变化跟你的钱包和保单真正相关。
排行榜变了,但你的风险没跟着“变”
先说个反直觉的结论:
癌症榜单上谁上谁下,跟你个人的患癌概率,其实是两码事。
二十年前,发病前五是肺癌、胃癌、肝癌、食管癌、结直肠癌,
一水儿的“消化系统天团”。
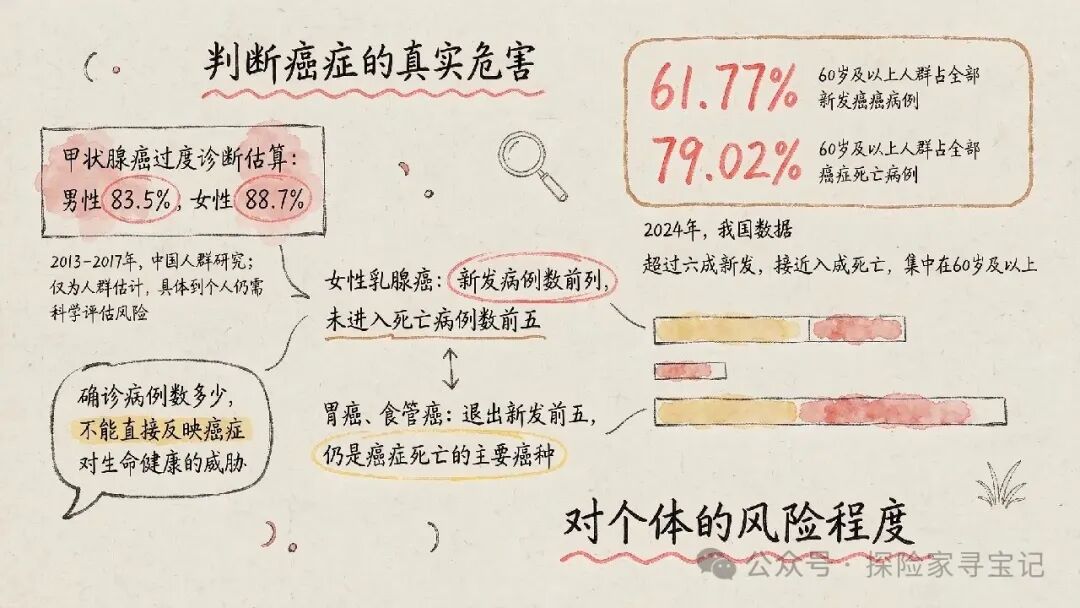
到了2024年,甲状腺癌蹿到第二,乳腺癌挤进前五,胃癌和食管癌反而退出了发病前五。
乍一看挺吓人,但仔细琢磨——胃癌、肝癌、食管癌的“退位”,恰恰是因为咱们把它们的命门给掐住了。
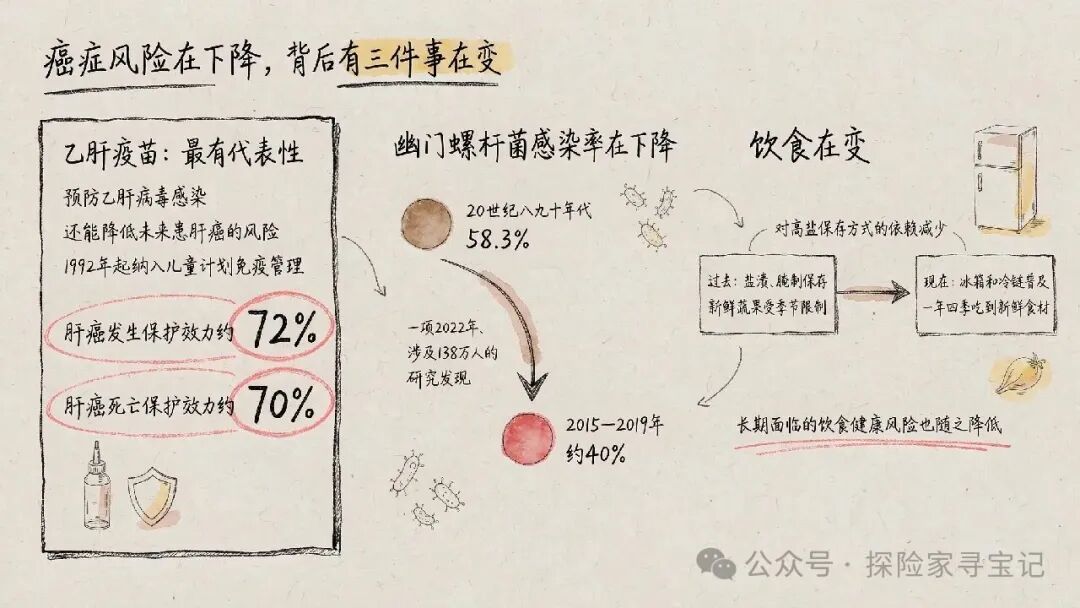
乙肝疫苗一打,肝癌风险往下走;
幽门螺杆菌感染率从当年的将近六成降到四成左右;
冰箱普及了,不用天天靠腌菜续命,新鲜蔬果管够。
这些是实打实的公共卫生进步。
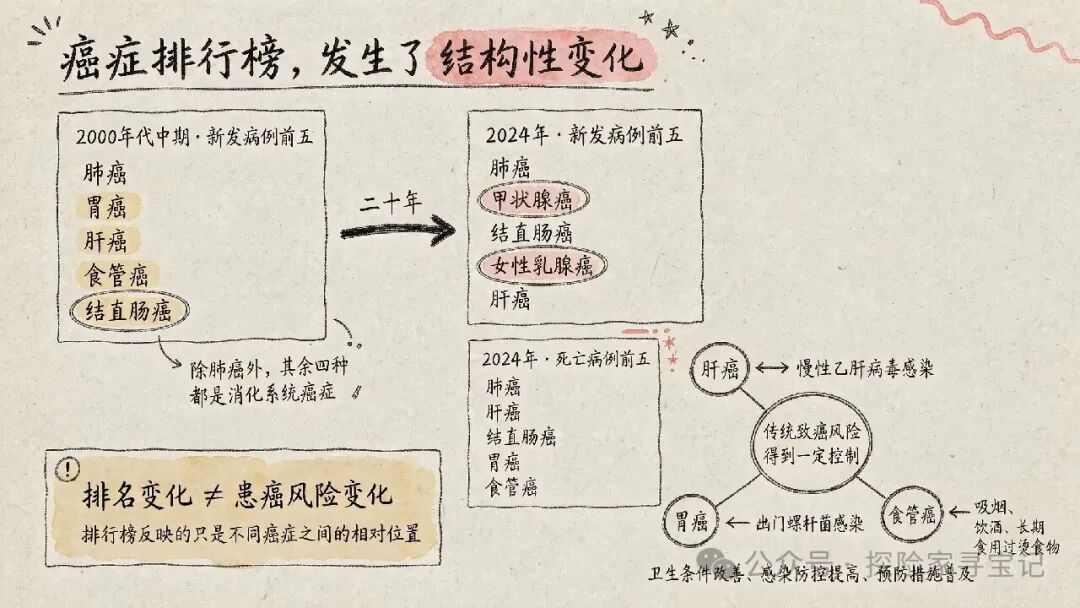
所以榜单变化,一部分是“真少了”,一部分是“被发现得多了”。
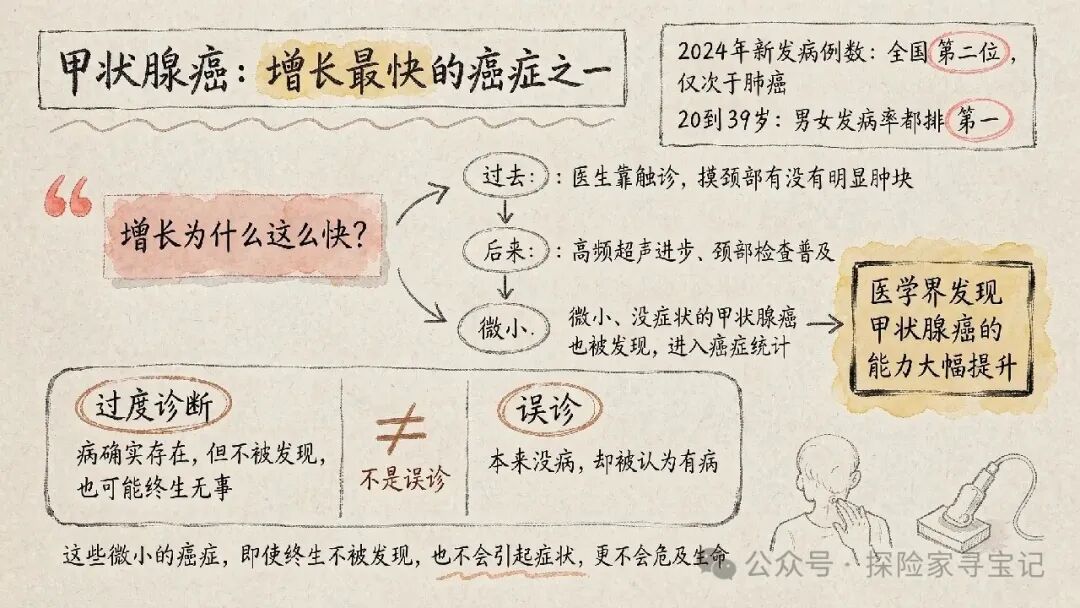
甲状腺癌就是后者典型代表。
高频超声一上,连几毫米的小结节都无处遁形,确诊病例自然蹭蹭涨。
但医学界自己也承认,这里面有相当比例属于“过度诊断”——病确实存在,可就算一辈子没被发现,大概率也不会兴风作浪。
翻译成大白话:确诊人数多,不等于要命程度高。
乳腺癌也是同理,发病数进了前五,死亡数却没进前五。
而胃癌、食管癌虽然退出了发病榜单,却依然稳坐死亡榜单前列。
这就好比你们小区门口新开了十家奶茶店,不代表你喝奶茶的次数变多了,可能只是以前藏在小巷子里的店现在挂上了招牌。
真正跟钱有关的,是这两个数字
第一个:2024年新发癌症病例约515万,死亡约258万。
第二个:60岁及以上人群,占了新发癌症的六成以上,占了癌症死亡的近八成。
什么意思?
癌症本质上是个“老年病”。
细胞分裂次数越多,DNA复制出错的概率越大,免疫系统清理异常细胞的能力也在走下坡路。
活得越久,风险敞口越大。
这不是悲观,这是生物学。
而这两个数字落到保险上,就是一句话:
你大概率会在人生后半程,和癌症正面交手。
区别只在于,那时候你手里有没有一张能报销的保单。
报告里还提了一组数据,我觉得特别值得琢磨:
2022年全球新确诊的癌症患者里,约940万人在确诊后五年内死亡,
其中大约450万例本来有机会通过预防、早诊和规范治疗避免。
早诊早治能救命,这谁都知道。
但早诊早治背后跟着的,是检查费、治疗费、康复费,以及至少几年内收入打折甚至归零的现实。
医保能兜底一部分,可靶向药、免疫治疗、质子重离子这些“进阶选项”,很多时候需要商业医疗险来填缝。
防癌是上半场,保障是下半场
报告最后给了两条特别实在的建议:
一是控烟限酒、打疫苗、保持健康体重;
二是高危人群做低剂量螺旋CT、肠镜等针对性筛查。
这两条我举双手赞成。
但作为保险博主,我得补一句:
预防和筛查能把风险往下压,但压不到零。
就像你系了安全带,不代表不需要车险。
而且报告里有一句话被我划了重点——癌症治疗本身在进步,靶向药、免疫治疗、个性化癌症疫苗都在路上。
对部分患者来说,通过现有治疗控制病情、延长生存时间,就可能等到新药新疗法上市。
这话听着提气,但翻译成财务语言就是:
治疗周期可能拉长,花费可能持续,现金流压力可能比你预想的更久。
这时候,一份能续保、能覆盖院外特药、能报销先进疗法的医疗险,就不是“锦上添花”,而是“雪中送炭”。
所以我的建议就是:
能配置中断医疗的就选中端,
暂时没有,百万医疗险或惠民保也一定要有一份
- 身体还过得去、预算允许,中端医疗险优先,特需部、国际部、院外药责任都安排上;
- 预算紧或者体况有点小毛病,百万医疗险先兜住大额住院风险;
- 连百万医疗都买不了,众民保/惠民保别嫌它免赔额高,有总比裸奔强。
癌症风险随年龄上升,意味着你需要在收入高峰期,为收入可能中断的阶段提前铺路。
重疾险的一次性给付、储蓄险的长期现金流,本质上都是在跟“活得越来越久”这件事做对冲。
长寿是福气,但长寿加上没准备好的医疗支出,就是另一回事了。
最后说句掏心窝子的
这份报告里最打动我的,其实是苏珊·桑塔格那句话的意思
面对癌症,不是停止讲述真相,而是纠正认知,消除神秘色彩。
保险也一样。
它不是咒你生病,也不是什么玄学护身符。
它就是一个很朴素的工具:
把不确定的大额支出,换成确定的小额支出。
就这么简单。
癌症排行榜以后还会变,甲状腺癌可能继续涨,也可能因为诊断标准调整而回落。
但有两件事不会变:你的年龄在涨,你的细胞在分裂。
所以,看完热搜别光顾着紧张。
花十分钟,把家里的保单翻出来,看看医疗险保额够不够、特药责任全不全、重疾险额度能不能覆盖两三年收入。这十分钟,比转发十条养生帖都管用。
我是Monkey,一个希望你买对保险、但永远用不上的博主。
咱们下期见。
