通俗讲透流动资金缺口怎么算、银监会公式为什么算出负数、票据和非经营占用怎么还原、自有资金三种口径怎么选、缺口为正为负分别怎么办
信贷实务 | 对公授信测算方法论
制作人:小君君
一家报表干干净净的制造企业,按银监会公式算出新增流贷额度 -1632 万元。客户经理拿着这个数,既不敢批,也不敢毙。这篇文章把它一步步修正到 877 万元,并把修正过程整理成一套可以照着做的六步操作法——公式从来不是判决书,它只是一张需要被翻译的草稿。
目录
一、公式为什么会"失灵":三个错位二、方案总纲:三层漏斗,顺序不能反三、六步修正操作法四、三条判断规则:算出来之后怎么办五、案例复盘:从 -1632 万到 877 万六、把测算变成贷后监测:六个指标七、五个最常见的误区八、这套方法的边界
前言
先说一个很多客户经理都遇到过的场面。
一家制造企业,报表干干净净:销售收入两个多亿,资产负债率不到 50%,账上还趴着一千多万货币资金。客户经理把数字代进银监会的公式,算了三遍,屏幕上跳出来一个数:新增流动资金贷款额度 -1632 万元。
负数。按这个数,银行不但不该新增一分钱,还应该立刻收回一千六百多万。
可企业老板坐在对面,理直气壮地要 1000 万:"我订单排到明年三月,你不给,隔壁城商行给。"
客户经理就卡在这个位置上——公式说不行,客户说行,报表看上去也行。到底谁错了?
答案有点反常识:都没错,是公式和企业之间隔了一层翻译。《流动资金贷款管理办法》给的是一个"标准件"公式,它默认所有企业的账都长一个样子:结算都走现金和转账,存货都是原材料和产成品,其他应收款里没有经营款,其他渠道也没有一分钱融资。而真实的企业,早就不是这个样子了。
这篇文章力争用通俗语言回答几个问题:公式明明是对的,为什么算出来是负数?账要怎么还原成"经营口径"?自有资金到底该用哪种算法?算出来是正数就一定能批、负数就一定不能批吗?
一、公式为什么会"失灵":三个错位
先把公式摆出来。它其实只有三行,非常朴素:
营运资金量 = 上年度销售收入 ×(1 - 上年度销售利润率)×(1 + 预计销售收入年增长率)÷ 营运资金周转次数
营运资金周转次数 = 360 ÷(存货周转天数 + 应收账款周转天数 - 应付账款周转天数 + 预付账款周转天数 - 预收账款周转天数)
新增流贷额度 = 营运资金量 - 借款人自有资金 - 现有流动资金贷款 - 其他渠道提供的营运资金
第一行回答"企业做这么多生意,需要垫多少钱";第二行回答"这些垫款里,已经有人出了多少,还差多少"。逻辑无懈可击。
失灵的地方不在逻辑,在取数。三个错位,一个比一个隐蔽。
(一)科目错位:公式只认五个科目,企业早就不用这五个科目了
公式里的五个科目是教科书式的:存货、应收账款、应付账款、预付账款、预收账款。
但你去翻现在的制造业报表,"应收账款"后面往往跟着一行"应收票据",金额可能和应收账款一样大。经销商不给现金,给一张六个月到期的银行承兑汇票——这在会计上是"应收票据",在经营实质上是一笔被延后了六个月的应收账款。公式不认它,周转天数里就没有它,营运资金量就被系统性低估。
同理还有:应付票据(本质是延后的应付账款)、应付职工薪酬(月薪制下这是稳定的短期占用)、应交税费(季度预缴,也是占用)、其他应收款里的代垫运费和不开发票的经营款。
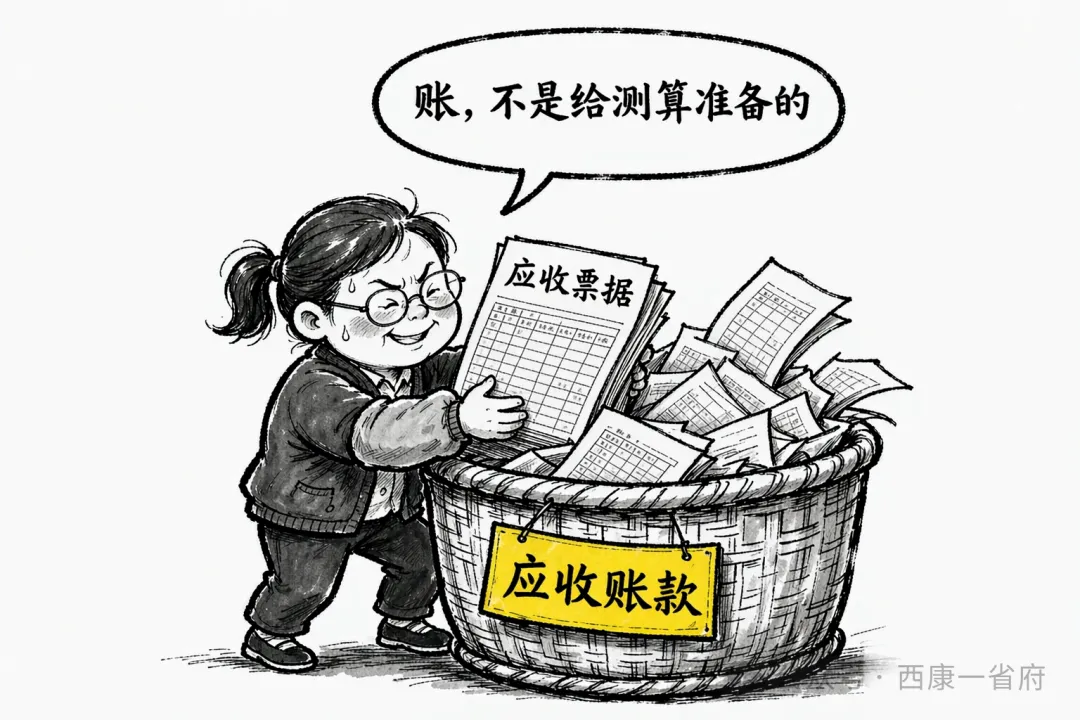 图1:公式只认五个科目,企业却把票据和经营往来另装了几个筐
这一条错位最要命,因为它的方向是单一的:几乎所有被漏掉的科目,都是"占用"大于"来源",公式一律少算。少算占用,就是少算需求,最后算出来的额度自然偏小甚至为负。
(二)时点错位:年初年末的平均数,是可以被"做"出来的
公式里的"平均应收账款余额",通常取(年初 + 年末)÷ 2。
问题在于,年初和年末这两个时点,恰恰是企业最有动力"打扫房间"的两个时点。年底要出年报给银行看、给评级机构看、给股东看,压一压存货、催一催回款、拖一拖付款,报表立刻漂亮。到了六月,该回来的都回来了。
用两个可以被修饰的时点求平均,等于用两张精修过的照片判断一个人的体重。
(三)口径错位:两个关键词,办法里其实没有定义
"借款人自有资金"和"其他渠道提供的营运资金"——这两个词直接决定第三行公式的减数,但《办法》没有给出明确定义。
于是实践中出现了最常见的两种偷懒:自有资金直接取账面货币资金(把受限的票据保证金也算进去了,虚高);其他渠道直接按 0 算(当作企业只有你一家银行)。前者让额度变小,后者让额度变大,方向相反,抵消之后看起来"差不多",其实两个数都是假的。
一句话理解:公式没错,错的是我们把一个为"标准企业"设计的模板,硬套在了一个"真实企业"身上。
二、方案总纲:三层漏斗,顺序不能反
修完这三个错位,不能东一榔头西一棒子地改数字。这套修正必须有一个固定顺序,我把它叫做"三层漏斗":
第一层 账表还原——把报表还原成"经营口径"。解决"分子分母里该有什么"。
第二层 周转重算——用月度数据、按真实结算方式重算周转天数。解决"除数是几"。
第三层 缺口定界——定自有资金、定他行融资、定最终额度。解决"减数是多少、要不要批"。
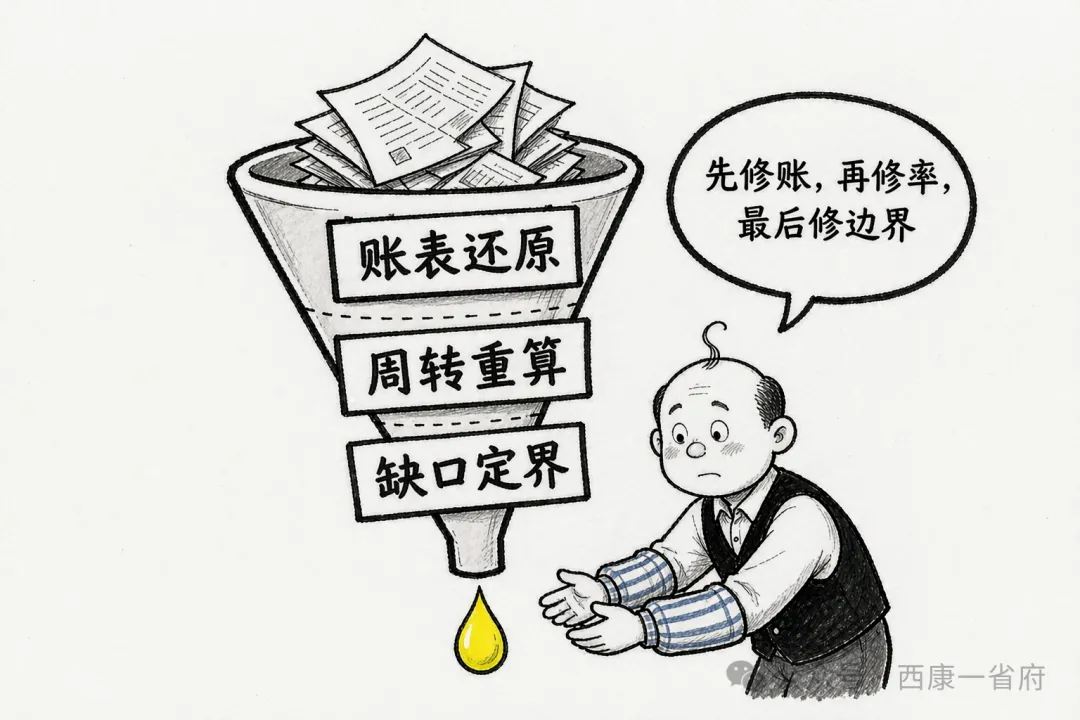 图2:三层漏斗——账表还原、周转重算、缺口定界
(一)第一层解决"是什么",第二层解决"是多少"
账表还原是定性工作:这个科目到底算不算经营占用,这笔应付到底是货款还是工程款。周转重算是定量工作:天数取几个月、分子分母含不含税、剔除哪几个月。定性没做完就做定量,等于拿错的尺子量东西。
(二)第三层才是"减数",减数比被减数更能决定结论
很多人把 90% 的精力花在算营运资金量上,因为那一行公式长、看起来专业。但后面案例会看到,决定最终结论的那个大跳跃,来自"自有资金"这一个减数。营运资金量算得再漂亮,减数错了,结论就错了。
(三)为什么顺序不能反
先改周转天数、后补科目,等于用错误的分子去算正确的比率,白算。先定额度、后还原融资,等于先有结论再找依据,这是审批最忌讳的做法。
一句话理解:先修账,再修率,最后修边界。
三、六步修正操作法
下面六步,是上面三层漏斗落到操作层面的拆解。每一步都给三样东西:做什么、拿什么资料、判到什么程度算过。
(一)步骤一:科目归并——把"公式看不见的营运资金"搬回表内
做什么:把公式没认、但实质是经营占用的科目,并进对应科目。
并入应收账款一边:应收票据(银行承兑 + 商业承兑)、应收账款融资(已保理但未终止确认的部分)、合同资产、其他应收款中与经营相关的部分(代垫运费、不开发票的应收经营款)。
并入应付账款一边:应付票据、应付职工薪酬、应交税费、其他应付款中与经营相关的部分。
拿什么资料:报表附注的科目明细表、明细账、票据台账(ECDS 可直接导出)、保理合同、销售合同。
判定阈值:单科目余额占流动资产 5% 以上,且能证明与主营业务相关 → 必须归并;占比 5% 以下,或明显非经营(关联方借款、股东往来)→ 不并入,进步骤二剔除。
最容易漏的:商业承兑汇票。银承有银行信用兜底,商承本质是企业信用,回款风险差着量级。周转天数上要区别对待,商承建议按实际到期日再加 30 天估算。
(二)步骤二:非经营剔除——把"项目建设的钱"摘出去
做什么:把混在经营科目里的项目性资金占用剔掉。
存货里可能藏着与日常生产无关的东西:为在建工程准备的工程物资、待安装设备、开发成本。
应付账款里可能藏着应付未付的厂房建设款、设备购置款。
预付账款里可能藏着预付设备款、预付工程款。
这些东西一旦混进周转天数,方向是双向的:应付账款里的工程款会拉长应付周转天数,让公式以为企业很会占上游便宜,从而缩小营运资金需求;存货里的工程物资则会放大需求。两个方向都有,所以不能凭感觉,必须逐笔核。
拿什么资料:在建工程明细表(这是最有用的表)、固定资产台账、大额合同台账、付款审批单。
判定阈值:单笔超过在建工程当期投入 10% 的应付、预付,逐笔核用途;核不清的,从严处理——宁可少扣,不可多算。
(三)步骤三:周转天数重算——用十二个月,别用两个时点
第一,平均余额取十二个月末的算术平均,至少取四个季末。月度数据企业自己就有,不是拿不到,是没人要。
第二,剔除异常月。停产检修、春节、搬迁,这些月份的数据会把平均值拉偏,剔除后必须在底稿里写明理由和影响幅度。
第三,分子分母口径必须一致。应收类科目是含税金额(票据、发票都含税),如果分母用不含税销售收入,算出来的天数会系统性偏小。这是一个非常常见、也非常容易被忽略的错误。建议统一用含税收入对含税应收,或者在底稿里注明"收入已乘以(1+税率)"。
第四,做一次账期校验。拿报表算出的应收周转天数,和销售合同约定的加权平均账期比。差异超过 20 天,必须解释——要么是回款出了问题,要么是收入确认有问题。这条校验能抓到相当一部分粉饰报表的企业。
(四)步骤四:他行融资还原——"其他渠道"绝不能按 0 算
六个取数来源,按可靠度排序:
1. 企业征信报告。所有持牌机构的贷款、票据贴现、保理、融资租赁都在上面,这是最硬的底稿。
2. 近十二个月全部银行账户流水。识别贷款发放与还款、票据贴现入账,以及"整进整出"的可疑往来。
3. 票据池与商票流转记录。很多企业的短期融资藏在票据端,征信上只体现"承兑余额"。
4. 债券市场。短融、超短融、中票的未到期余额,银行间和交易所都要查。
5. 非银机构。信托、租赁、小贷、保理公司,看征信报告"非银行金融机构"栏。
6. 民间借贷。流水里的大额个人往来、财务费用中的利息支出,都能指向它。
倒推法(很多老信贷员在用,但很少写进报告):用利润表的"利息支出"除以企业平均融资成本,得到有息负债的大致规模,再和征信余额一比,差额就是表外或非银融资。这个方法不精确,但能发现"漏了一大块"这种事。
必须强调:这一步的结论要写进报告,而不是心里有数。"其他渠道融资 XX 万元(依据:征信 + 流水)"和"其他渠道按 0 计",在审批会上是两个完全不同的可信度。
(五)步骤五:自有资金口径——三种算法,到底用哪一种
这是全篇最容易被糊弄过去的一步,也是决定额度最大的一步。三种常见算法:
A 账面货币资金
B 流动资产 - 流动负债
C 所有者权益 + 长期负债 - 长期资产
理论上,自有资金 = 所有者权益中用于日常营运的那一部分。三种算法各有各的走样:
A 最省事,但两头都不准。它会把票据保证金、冻结资金、预售监管资金算进来(虚高);又完全忽略了压在存货和应收里的自有资金(虚低)。一虚一实,方向不明,纯属撞运气。
B 是"营运资金净额"。它本身更接近"缺口"这个概念,而不是"自有资金"。用它当减数,等于把银行短期借款也算成企业自己的钱——重复扣减,额度被压低。
C 是结构性口径,最接近定义。长期资金(权益 + 长期负债)支持完长期资产之后,剩下的那部分,才真正在支撑日常周转。
所以建议:主口径用 C,A 作上限校验,B 只作交叉验证,不作为减数。
C 法有一个大坑,必须在这里点出来:"长期资产"的口径。
C 的减项是"长期资产"。如果只把"固定资产 + 在建工程"当长期资产,就漏掉了无形资产(土地、专利)、长期股权投资、其他非流动资产、递延所得税资产、长期待摊费用。这些科目在制造业企业里动辄几百万上千万,漏掉一个,自有资金就被低估一大块,额度就被高估一大块。
正确做法:长期资产 = 总资产 - 流动资产(报表上直接减得出来),或者干脆用 B 法加回短期借款。两个口径算出来应当接近,不接近就说明有东西没看到。
恒等式校验(这一步建议写进所有测算底稿):在完整的会计口径下,C 算出的自有资金,应当等于"流动资产 - 流动负债"。如果两者差异超过 5%,只有三种可能:报表不平、长期资产口径取漏了、存在表外事项。无论哪一种,都必须查清才能往下走。
这一点在后面案例里会看到一个非常具体的表现:原文把长期资产只取"固定资产 + 在建工程 = 11000 万",算出自有资金 265 万,额度从 142 万跳到 877 万。这 735 万的差额,正好是"长期资产口径"少算的部分。这个数不一定错(企业可能确实没有无形资产和长期投资),但它必须被解释,而不是被跳过。这是我这套方法和原文最大的一个分歧点,也是我认为最值得在审批会上追问的一句。
(六)步骤六:逆向选择校验——算完之后,先问"这个数合理吗"
公式有一个内生缺陷:指标越差,算出来的需求越大。存货压得越多、应收账款拖得越久、占用上游越狠,营运资金量就越大。于是越难卖货的企业越"需要"流贷,越健康的企业越"不需要"。这就是信贷里说的逆向选择。
所以算完之后必须做三重合理性校验:
和收入比:新增流贷 ÷ 销售收入,超过行业均值一大截,要解释。
和订单比:新增流贷 ÷ 已签订单金额,超过 50%,要问订单的真实性和可执行性。
和同业比:(本行流贷 + 他行流贷)÷ 销售收入,这个"负债收入比"是判断是否过度融资最直观的指标。
表 1 六步动作清单
| | | |
|---|
| | | |
| | | |
| | | |
| | | |
| | | |
| | | |
| 一句话理解:六步做下来不是"把数改大",而是"把假设一个个换成事实"。 |
表注:①②③修分子分母,④⑤修减数,⑥修结论。前三步做不实,后三步就是空转。
四、三条判断规则:算出来之后怎么办
测算只是把数字算出来,真正难的是拿到这个数之后怎么决断。三条规则,覆盖绝大多数情况。
(一)规则一:测算值 < 0,先分三种情况,别急着毙
情况一,算错了。三查:科目归并完整吗?非经营剔除干净吗?自有资金是不是用了 B 法导致重复扣减?这一查,八成能翻正。
情况二,企业真的是"负营运资金"模式。超市、平台、连锁餐饮——先收钱后付钱,占用上游和消费者,营运资金天然是负的。这种企业不需要流贷,需要的是票据、供应链、并购或者结算服务。硬给流贷,钱一定被挪用。
情况三,过度融资。企业已经在他行拿了太多短期资金,账上现金充裕但都是借来的。这时候新增任何一分钱都是风险。
处理方式:情况一修正后重算;情况二转产品;情况三列为关注类,只做存量维护,不做新增。
(二)规则二:测算值远大于申请额,别高兴太早
比如算出来 2000 万,企业只要 800 万。这不是"可以多批"的信号,通常是"还有融资没被还原"的信号——你算的营运资金量里,有一部分其实已经被他行资金填上了,只是你不知道。差额越大,越说明你对这家企业的负债全貌不了解。先补步骤四,再谈额度。
(三)规则三:缺口为正但资质一般,用结构控风险,别用金额控风险
三个动作,比砍额度有用得多:
受托支付:钱不落企业账户,直接付给上游供应商。
订单锁定:以真实订单为额度上限,订单执行完额度归零。
回款封闭:指定回款账户,回款优先归还本笔贷款。
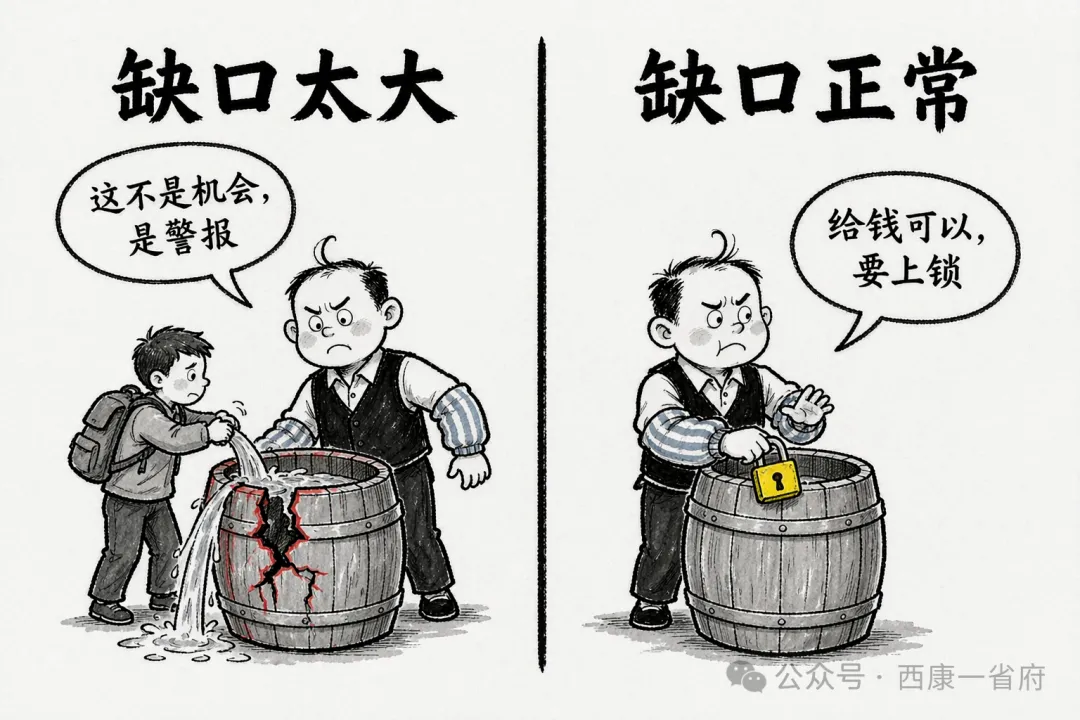 图3:缺口太大不是机会,是警报;缺口正常才谈得上给钱,而且要给得有锁
(四)最终额度的四道封顶
最终额度 = min(测算缺口,企业申请额,已签订单金额 × 融资比例,行业或本行授信上限)。四道封顶取最小值。测算缺口只是其中一道,不是全部。把测算值直接当审批额度,是实务中最常见的一个错误。
五、案例复盘:从 -1632 万到 877 万
回到开头那家制造企业。以下是六步法落到它身上的完整过程,数据取自 2025 年 6 月报表及近 12 个月明细。
表 2 某制造企业流贷额度测算修正过程
| | | |
|---|
| | | |
| 应收票据期末 700 万(期初 500 万)、其他应收款期末 600 万(期初 400 万)并入应收账款 | | |
| 应付账款主要是应付未付厂房建设款,期初期末均调整为 0 | | |
| 存货按月度算术平均:2024 年调为 2000 万,2025.6 调为 2500 万 | | |
| 流水显示长期占用民间借贷 100 万,计入其他渠道融资 | | |
| 自有资金改按 C 法:权益 11265 万 + 长期负债 0 - 长期资产 11000 万 = 265 万 | | |
| 一句话理解:公式算的是起点,不是终点;每一步修正都要能说出依据,说不出依据的那一步就不该改。 |
表注:数据口径取自 2025 年 6 月报表及 2024 年度、2025 年 1—6 月明细,金额单位为万元。
这张表最值得看的不是最后的 877,而是两个数。
第一个:从 -1632 到 -501 的 1131 万。这一步只做了一件事——把票据和其他应收款搬回应收账款。一个动作,额度增加了 1131 万,超过最后结果的一半。这说明公式漏掉的科目,有时候比公式算进去的科目还重要。
第二个:从 142 到 877 的 735 万。这一步只改了一个减数——自有资金的口径。一个口径,额度翻了六倍。减数比被减数更能决定结论,这就是第二节说的那句话。
还有一个细节值得单独说。这家企业的存货,从"年末数"改成年内月度平均后是 2000 万和 2500 万,比报表上的数大了不少——说明企业在为美化报表压存货。可结果是,缺口从负变正了。"美化报表"在流贷测算里的效果是反的:报表越漂亮,算出来的缺口越小,能拿到的贷款越少。这是一个很有意思的悖论,也是客户经理可以拿去跟企业讲道理的一句话。
至于第⑤步那 735 万,按前面说的恒等式校验,需要追问一句:长期资产为什么只有固定资产和在建工程?无形资产、长期股权投资、其他非流动资产去哪了?如果这些科目合计确实是 0,那么 877 万站得住;如果不是,这 877 万里有一部分是"算"出来的,不是"长"出来的。
六、把测算变成贷后监测:六个指标
测算是一次性的,经营是连续的。今天算出 877 万,三个月后企业可能已经变成 1200 万缺口,也可能缩到 400 万。把下面六个指标做成季度跟踪表,额度才是"活"的。
表 3 流贷客户季度监测六指标
| | |
|---|
| | |
| | |
| | |
| | |
| | |
| | |
| 一句话理解:测算是拍一张 CT,监测才是连续心电图。 |
表注:四个周转指标必须同口径(含税对含税),否则横向比较会失真。
七、五个最常见的误区
表 4 流贷测算五个误区
| | |
|---|
| 测算值是"需求上限的估计",不是风险定价,更不是审批结论 | |
| | |
| | |
| | |
| | |
| 一句话理解:这五个误区的共同点,都是把"取数"当成了"抄数"。 |
表注:前三条影响结论方向,后两条影响误差幅度。
八、这套方法的边界
(一)四类情形,本来就不该套公式
订单融资、预付租金、临时大额债项融资:以交易真实性为前提,按实际交易需要确定额度,不必套年度营运资金测算。
季节性生产:按每年的连续生产时段作为计算周期,期限跟回款周期走。
集团客户:用合并报表测算,成员企业合计不超合并测算值。
新建企业:没有上年销售收入,公式直接失效,只能按产能、订单、同业对标估。
(二)测算解决不了的三件事
它算不出老板的人品;算不出这笔钱会不会被拿去炒房炒股;算不出明年的行业周期。这三件事只能靠尽调、靠征信、靠行业判断。公式能做的,只是把"该问的问题"列清楚。
(三)一句提醒
必须强调:这套六步法会让测算结果普遍变大。变大不是目的,看清才是目的。修正之后的数,如果和企业申请额、和行业常识、和订单规模仍然对不上,那说明还有东西没看到——此时应该停下来,而不是把数调到一个"能批"的位置。
 图4:公式只是起点,判断才是本事
到最后你会发现,这套东西并不新鲜,监管文件里都有,只是散落在六七个地方。把这七处拼起来,从"套公式"变成"还原企业",流贷测算才真正开始有用。
笔者以为,流动资金测算这件事,最容易被误解成一道算术题。其实它是一道翻译题:把企业用各种方式讲出来的经营真相,翻译成银行能看懂的语言。公式给的是语法,翻译得好不好,靠的是愿不愿意去翻那几本明细账。所有算出负数的尴尬,回头看,几乎都源于一次懒惰的取数。
制作人:小君君 | 2026年11月9日
