核心结论:截至2026年10月22日,国内已有2714个县级行政地区披露了2025年GDP;剔除市级下属区后,市、县、旗等县级地区共1779个。按照2025年GDP核算排名,百强县合计14.49万亿元,入围门槛832.65亿元;东部占72席,苏浙鲁闽四省占65席并贡献71.05%的GDP。前20县合计5.37万亿元,占百强县总量37.04%。01口径与总量
统计口径为县及县级市,含旗、自治县等,剔除市辖区与功能区,取2025年度GDP核算数据,取数截至时间2026年11月7日。GDP与一般公共预算收入单位为亿元,常住人口为万人,人均GDP为元。
100个县域GDP合计144,925.97亿元,约14.49万亿元。第100名高州市832.65亿元构成入围门槛,第1名昆山市5,615.34亿元,头尾相差6.74倍。全样本均值1,449.26亿元,中位数约1,140.53亿元。
02区域格局:东部72席,四省占七成
按国家统计局四大板块口径,东部72席、GDP占75.7%;中部17席、占14.4%;西部10席、占9.0%;东北仅1席、占0.9%,为辽宁瓦房店市。
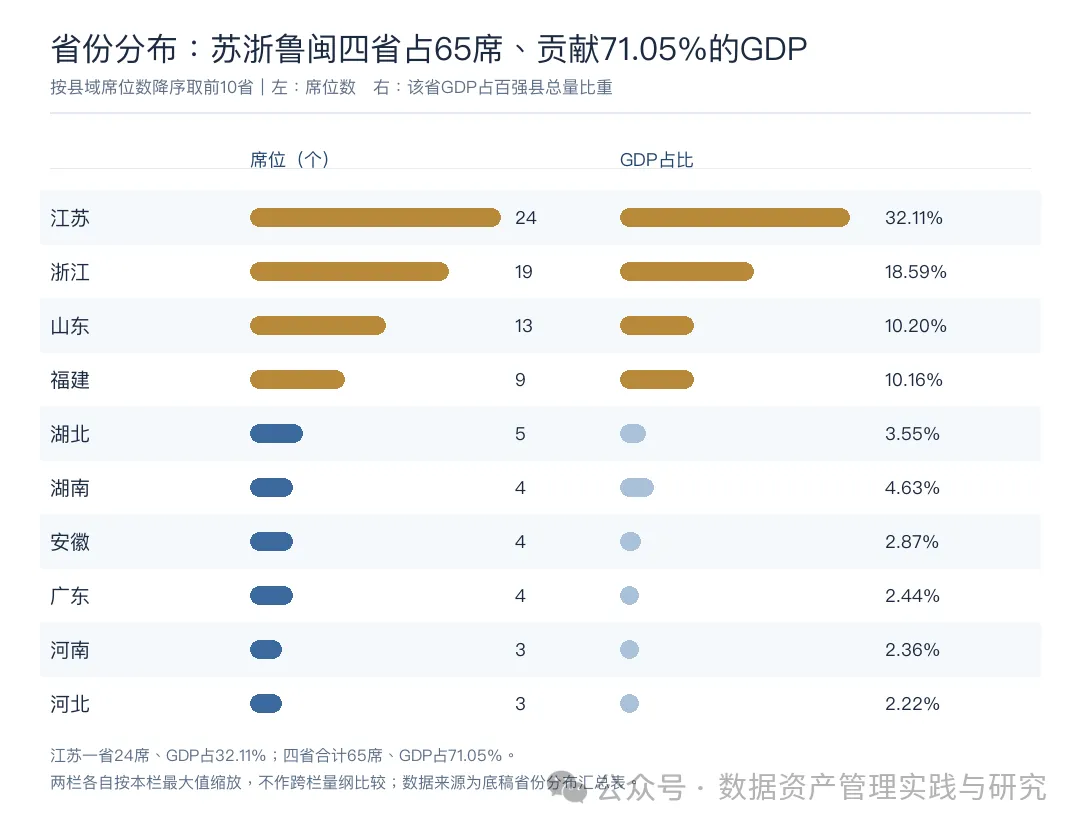
图1:省份分布(席位与GDP占比,按席位降序前10省)。
省份维度进一步收敛。江苏24席、GDP占32.11%;浙江19席、占18.59%;山东13席、占10.20%;福建9席、占10.16%。四省合计65席、GDP占71.05%,江苏一省即贡献近三分之一。
席位与总量并不完全对应。湖北5席、GDP占3.55%,湖南4席、占4.63%,后者因长沙县、浏阳市、宁乡市等头部县域体量较大,席位少而总量更高。广东仅有博罗、惠东、四会、高州4席入围。
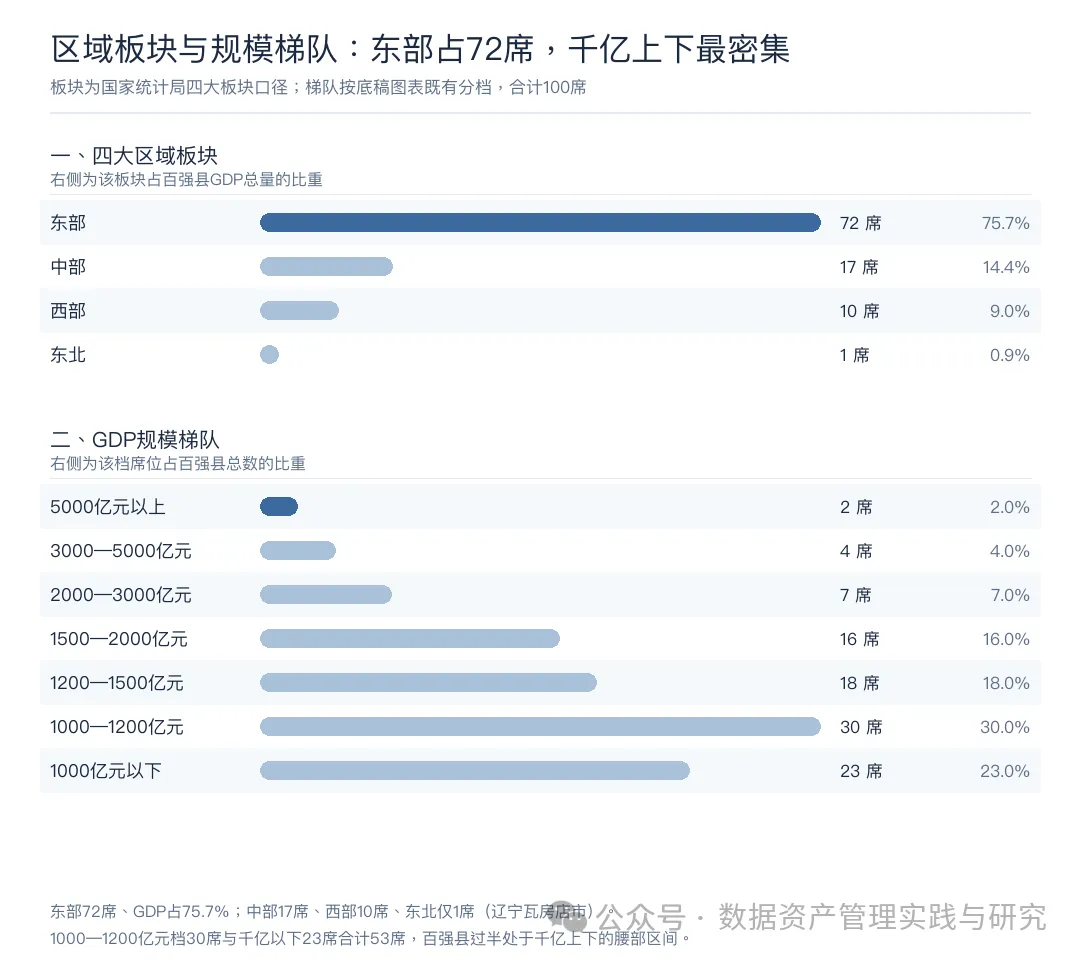
图2:四大板块与规模梯队。
03梯队与集中度:过半县域在千亿上下
按底稿既有的规模分档,5,000亿元以上仅2席(昆山、江阴),3,000—5,000亿元4席,2,000—3,000亿元7席。中段为1,500—2,000亿元16席、1,200—1,500亿元18席。长尾两档是1,000—1,200亿元30席、1,000亿元以下23席。千亿以上共77席;1,000—1,200亿元档与千亿以下合计53席,百强县过半处于千亿上下的腰部区间。
头部集中度明显。前十县合计34,469.63亿元,占23.78%;前20县53,686.21亿元,占37.04%;前50县96,109.37亿元,占66.32%。前20县均值2,684.31亿元,约为百强县整体均值的1.85倍。
这一结构对理解百强县很重要:榜单不是一个均匀分布的群体,而是少量超大县与大量千亿级县并存。讨论县域经济时,把前20县与其余80县分开看,比用整体均值更有意义。
04增长与质量:增速、财政、人均要分开看
98个披露增速的县域无一负增长,均值5.72%、中位数5.5%。4%—6%区间62席构成基本盘,6%—8%区间30席,8%以上仅2席(龙口14.0%、福安8.5%),低于4%的4席。
一般公共预算收入前五为昆山465.04亿元、江阴259.95亿元、常熟241.91亿元、慈溪231.36亿元、张家港222.76亿元。五县合计1,421.02亿元。但预算收入增速列存在13个负值,与GDP增速普遍为正形成对照。
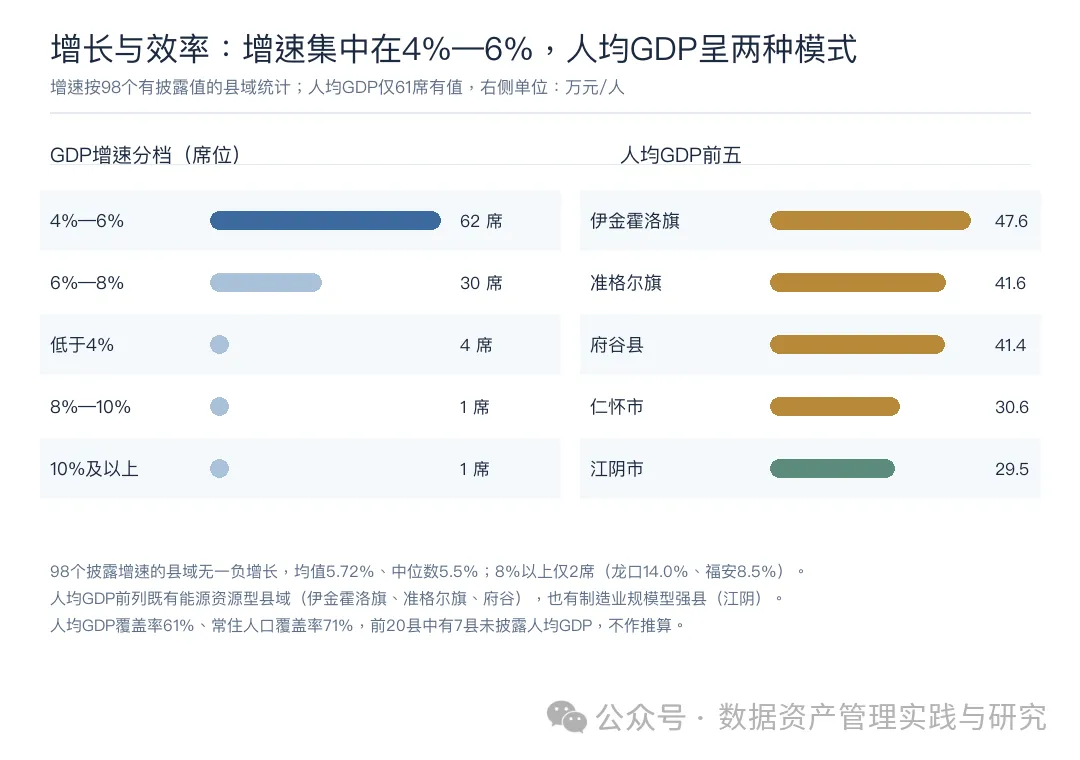
图3:增速分档与人均GDP前五。
人均GDP呈现两种模式。一是资源禀赋型,伊金霍洛旗47.6万元、准格尔旗41.6万元、府谷县41.4万元,以较少人口支撑高产出;仁怀市30.6万元依托白酒产区。二是制造业规模型,江阴29.5万元、张家港24.2万元、太仓22.8万元,人口百万级而人均仍居前列。
05前20县产业画像,各县都强在哪里?
下表列出前20县的主导产业与驱动类型。GDP数值取自底稿名单表,产业描述来自公开资料整理。归类按主导驱动划定,多数县同时具备多重条件。
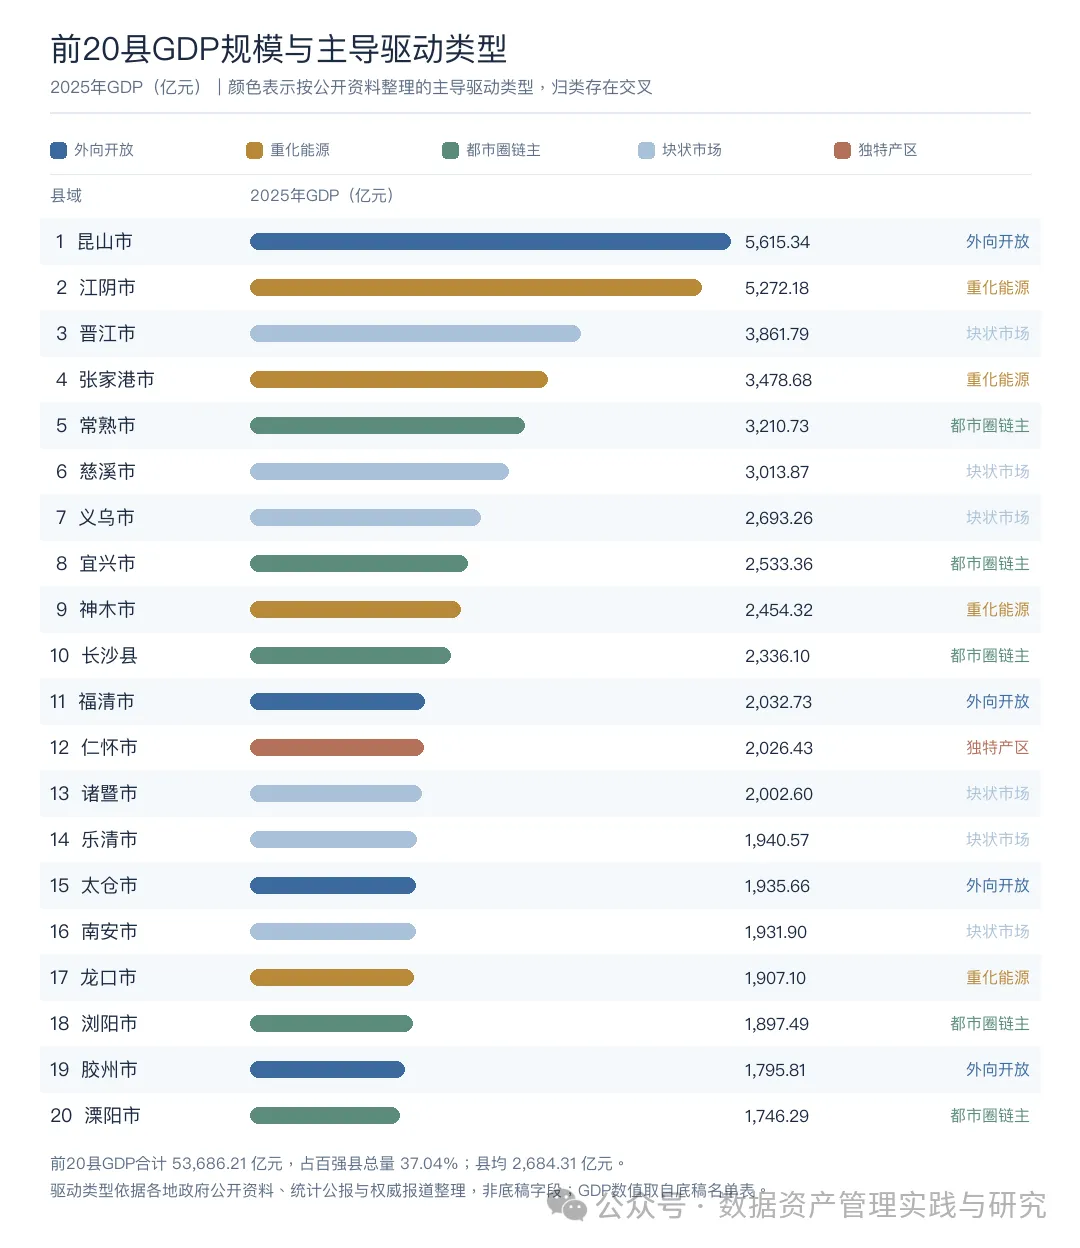
图4:前20县GDP规模与主导驱动类型。
| | | | |
|---|
| | | 电子信息,笔电与智能终端代工、印制电路板、光学模组等零部件 | |
| | | | |
| | | | |
| | | | |
| | | | |
| | | | |
| | | 小商品专业市场与商贸物流,贸工联动带动饰品、袜业、无缝织造 | |
| | | | |
| | | | |
| | | | |
| | | 电子信息、化工新材料、食品加工,依托融侨开发区与江阴港城 | |
| | | | |
| | | 袜业、淡水珍珠、铜加工与五金管业,一镇一品并配套专业市场 | |
| | | | |
| | | | |
| | | | |
| | | 高端化工新材料、高端铝材料,另有汽车零部件与临港能源 | |
| | | 电子信息、生物医药等新兴链,烟花爆竹为传统特色并转向文旅 | |
| | | 智能家电、机械装备、绿色食品,叠加临空与上合示范区平台 | |
| | | | |
注:主导产业为公开资料整理。
从省份看,前20县中江苏7席、浙江4席、福建3席、山东2席、湖南2席、陕西1席、贵州1席。江苏7县合计23,792.24亿元,占前20县GDP的44.32%;其中苏州一市占4席(昆山、张家港、常熟、太仓)。产业密度与城市群能级,在前20县的分布上体现得比较直接。
06为什么GDP高:五类驱动模式
把前20县按主导驱动互斥归类,可以得到五类模式。下表为各类县数、GDP合计与县均规模。
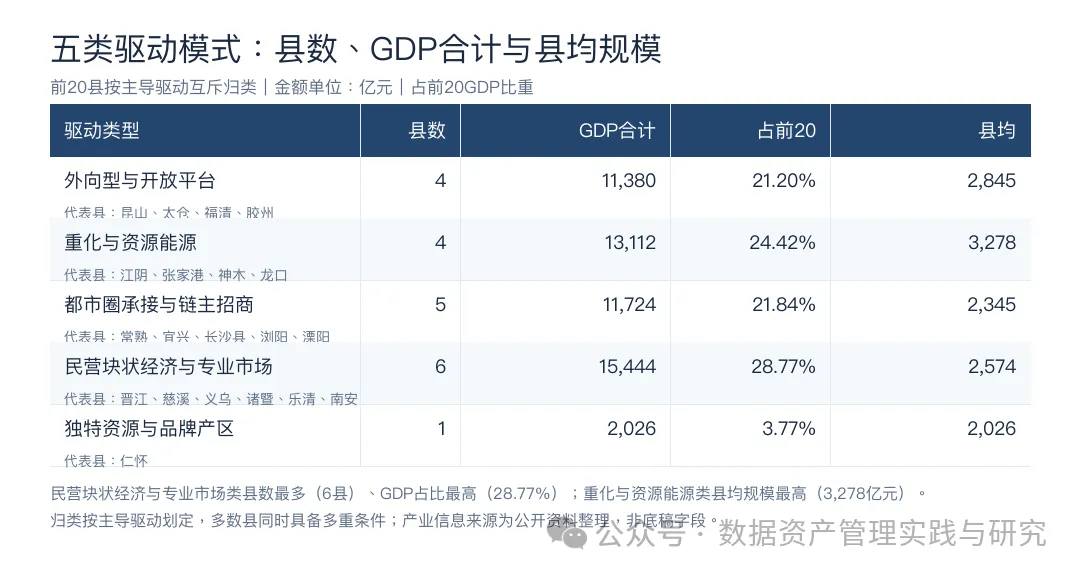
图5:五类驱动模式对比(县数、GDP合计与县均规模)。
第一类,民营块状经济与专业市场,6县。晋江、慈溪、义乌、诸暨、乐清、南安合计15,443.99亿元,占前20县28.77%,县均2,574亿元,是县数最多、总量最大的一类。共同特征是一镇一品、短半径配套、专业市场集散,由大量中小企业与贸工联动形成产业密度。义乌以市场反向带动前店后厂,乐清、南安、诸暨以链主或专业市场组织配套,路径不同但都依赖集群密度。
第二类,重化与资源能源,4县。江阴、张家港、神木、龙口合计13,112.28亿元,占24.42%,县均3,278亿元,为五类中最高。特点是重资产、大进大出,港口岸线或资源禀赋决定项目能否落地,单个大项目即可显著抬升总量。龙口2025年的增速表现即与炼化项目投产有关。
第三类,都市圈承接与链主招商,5县。常熟、宜兴、长沙县、浏阳、溧阳合计11,723.97亿元,占21.84%,县均2,345亿元。靠近上海、苏州、长沙、长三角核心城市,承接制造外溢;链主项目落地后配套企业跟进,溧阳的动力电池、长沙县的工程机械都是这一路径。
第四类,外向型与开放平台,4县。昆山、太仓、福清、胶州合计11,379.54亿元,占21.20%,县均2,845亿元。外资、台资、德资、侨资与港口、综保区、临空、开放示范区结合,加工贸易与出口构成规模基础。昆山临沪对台、太仓对德并依托港口、福清依托侨台资与两国双园、胶州依托上合示范区与胶东机场,开放半径各不相同。
第五类,独特资源与品牌产区,1县。仁怀市2,026.43亿元,占3.77%。依靠赤水河谷不可复制的酿造条件与产区品牌,形成高附加值的一业独大型结构,与前四类依靠制造集群密度的逻辑明显不同。
归纳起来,前20县GDP偏高,主要不是因为单一的资源或区位优势,而是产业密度、单点体量与开放半径三者叠加的结果。至少占两项的县域,更容易进入头部。多数头部县还同时具备多重条件,昆山既是外向型代工基地,也受益于上海都市圈配套;张家港既属重化材料,也依赖港口物流。
07结构性差异与风险边界
前10县与第11至20县在路径上有差别。前10县多为苏南、温州、晋江模式下多集群、宽谱系的综合制造大县,或神木式能源极核、义乌式商贸极核,体量接近中等城市。第11至20县更常见一业、一企、一项目的窄而强路径,如仁怀的白酒、溧阳的动力电池、龙口的炼化,增速弹性更大,产业集中度与周期敏感度也更高。
对应的风险边界有三条。资源与重化类县域对能源、化工品价格周期敏感,神木、龙口等需要关注单一品种波动;单一龙头或单一项目带动的县域,项目投产初期规模跃升与财政、税收未必同步;外向型县域外贸依存度较高,外部需求变化会直接传导。民营块状经济则面临同质化竞争,能否向品牌、渠道与研发端延伸决定后续稳定性。
08结语
百强县榜单提供的更多是一张产业密度地图,而不仅仅只是名次。14.49万亿元集中在100个县域,其中72席在东部、65席在苏浙鲁闽;前20县以37.04%的总量占比,展示了外向型制造、重化资源、块状经济、都市圈承接与独特产区五条不同路径。
资料来源与说明
本文为公开数据整理分析,不构成投资建议或授信决策依据。获取完整百强县数据,可后台私信。
