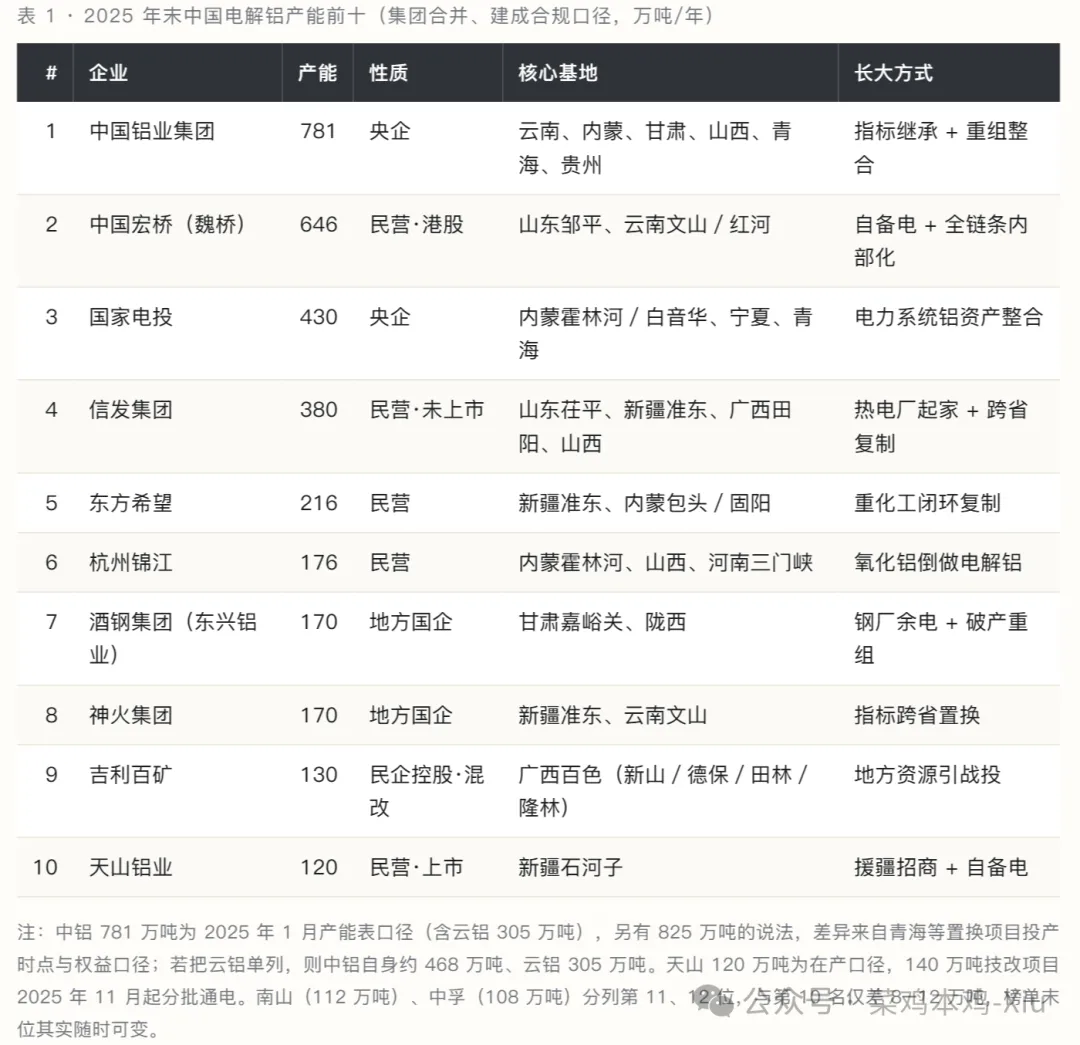
这是集团合并口径(非权益口径)的电解铝产能前十企业。中铝的成长史,几乎等于中国铝工业的产权重组史。它今天的 781 万吨,不是一年一年建起来的,是一次一次划进来的。
1983:国务院以〔1983〕53 号文从冶金部划出,成立中国有色金属工业总公司,同时是行业主管和资产所有者。氧化铝的定价权在这一年埋下。
2001.02:中铝公司挂牌。同年 12 月,中国铝业股份公司在纽约、香港上市,把八大铝厂里最优质的资产装了进去。
2001—2008:一路收编:包头铝业(2003 年并入)、兰州铝业、连城铝业、抚顺铝厂、山东铝业、贵州分公司、广西平果。这段扩张靠的是行政划拨和上市募资,不是自建。
2009—2014:铝价崩、成本高、人多包袱重。2014 年净亏损 162 亿元,成为当年 A 股"亏损王"。这是"划大了"的代价:资产是给了,机制没跟上。
2015—2017:关停落后产能、剥离非主业、压缩管理层级。三年扭亏,但真正的转机是 2016 年之后的铝价。
2018—2022:2018 年与云南省签战略协议,云铝整建制进入中铝体系;2022 年 7 月,中国铝业以 66.62 亿元收购云铝 19% 股权,持股达 29.1%,云铝并表。
2025:电解铝产量 808 万吨、氧化铝 1,735 万吨,利润总额 258.4 亿元、净利润 215.25 亿元,历史最好。
怎么做大的:它的核心能力不是炼铝,是"接资产"。中铝真正稀缺的东西是三样——铝土矿资源(国内份额约 35%)、氧化铝产能(1,735 万吨,全球第一)、以及央企信用(能在行业最差的时候拿到钱和矿)。
1999 年魏桥自建电厂(当时是纺织厂为了活命),2001 年才第一次碰电解铝。之后每一步都是在补链条:2005 年自建氧化铝、2011 年香港上市、2014 年通过"赢联盟"拿下几内亚矿、2019 年往云南搬、2025 年把核心资产宏拓实业以 635 亿元装进 A 股。2025 年电解铝产量 654.5 万吨、氧化铝 2,013.78 万吨、归母净利润 226.36 亿元。
怎么做大的:它的规模不是"产能"意义上的大,是"牌照"意义上的大。2017 年整顿过后,宏桥拿到的 646 万吨合规指标成了稀缺资源——这 646 万吨每年能产出的利润,本质上是牌照租金。
国家电投的 430 万吨,来源比中铝还直接:2002 年电力体制改革"厂网分开",发电侧被切成五大发电集团,原国家电力公司系统里那些"电厂办的铝厂"就跟着进了中电投。
这批资产的名单很有意思:宁夏青铜峡铝业(1958 年建厂,中国最早的三大铝基地之一)、内蒙霍林河霍煤鸿骏(2002 年 11 月注册,2004 年 11 月出第一块铝锭)、青海黄河水电的铝厂、蒙东能源的自备机组。共同点是——它们本来都是"电卖不掉"的产物。
霍林河是最好的样本:2002 年霍林河煤业集团报批 12 万吨电解铝,理由就是褐煤运不出去、电送不出去。2004 年 9 月中电投与霍煤重组,这个项目就成了中电投的。2015 年中电投与国家核电合并为国家电投,铝板块继续留着;2025 年 5 月,铝产业被国资委批准为国家电投的主业。
怎么做大的:它是五大发电集团里唯一把电解铝做成主业的。别家买电,它卖电——电解铝对它来说不是制造业,是"高载能负荷",用来消纳煤电和风光。所以它的逻辑跟宏桥、信发一模一样,只是它一开始就有电网。截至 2026 年 8 月:电解铝 430 万吨、氧化铝 390 万吨、铝土矿 1,120 万吨、炭素 146 万吨、配套电力装机 654 万千瓦,几内亚还有铝土矿项目。
信发比宏桥更早,也更隐形。1972 年是茌平县发电厂,张学信 1975 年进厂,1978 年当厂长。真正的分水岭是 1998 年——茌平县把所有地方国营企业一次性改制为民营企业,热电厂也在其中。张学信由此拿到了这家厂的控制权,然后开始"铝电联营"。
这个 1998 年的改制,是理解"为什么电解铝民企多在山东"的钥匙之一。县属热电厂被改制成民企,厂长成了老板,电成了私人物业。魏桥是在纺织体系里自建电厂,信发是直接把县电厂买了下来,路径不同,结果一样。
1998:茌平县属国企全面改制,信发热电成型。此后数年,电解铝、碳素、氧化铝陆续配套,"热电平衡、铝电双赢"成为行业模板。
2004 前后:上氧化铝。这一步绕不开中铝——当时氧化铝进口实行登记制、配额主要批给中铝和五矿。信发是硬闯出来的那一批。
2007—2008:首站出省选广西:田阳基地 2007 年投资、2008 年投产,一期电解铝 32 万吨 + 氧化铝 240 万吨。选广西是因为铝土矿。
2009—2010:北上新疆,准东基地建成 190 万吨单体电解铝车间——全球最大单体。煤在准东、电自建、铝液就地加工。同期在山西交口、阳泉、孝义、兴县连续签下氧化铝与铝电循环项目。
2025:新疆以 600kA 槽型升级 55 万吨合规产能,配套 30 万吨碳素;印尼与青山合作的电解铝一期 50 万吨预计 2026 年投产。
怎么做大的:信发是十家里唯一"没有总部叙事"的公司——不上市、无官网、几乎不接受采访,但产能 380 万吨、氧化铝上千万吨,山东只占四成。它的模式是"热电厂 + 高载能"的无脑复制:找到一个煤便宜、电可以自建、政府愿意给地的地方,把电厂和电解铝一起建起来,然后重资产滚下去。
东方希望是这份榜单里唯一从农业进来的。刘永行 1982 年做饲料,2002 年在包头成立稀土铝业,2003 年 10 月 28 日一期投产,配 132 万千瓦自备热电。这一步在当时被看作"饲料大王发疯",事后看是极准确的判断:饲料赚的是渠道钱,重化工赚的是能源价差,而后者的规模大得多。
之后是标准动作的复制:2009 年进新疆准东(80 万吨)、2016 年进包头固阳(50 万吨)、山西晋中做氧化铝(300 万吨)。今天国内电解铝 216 万吨、氧化铝 580 万吨;海外在印尼规划 600 万吨氧化铝 + 240 万吨电解铝,哈萨克斯坦规划 200 万吨氧化铝 + 100 万吨电解铝。
怎么做大的:刘永行的做法是把"电厂 + 高载能"做成一个可复制的最小闭环,每个基地都是自备电、自产蒸汽、废渣做水泥、铝液就地加工。这套方法在饲料行业叫"基地+农户",在铝行业就是"煤—电—铝—建材"。
》》杭州锦江:唯一倒着做的一家
锦江的路子最不像铝企:1983 年临安一家化纤织造厂起家,1993 年组集团,1998 年进垃圾发电,做到国内最大的民营垃圾发电企业。2003 年才进有色——而且第一站不是电解铝,是氧化铝:三门峡义马项目(开曼铝业),2005 年 12 月投产,是民营企业第一次真正进入氧化铝行业。
有了氧化铝,才敢做电解铝。2008 年山西孝义兴安化工氧化铝一期 8 个月建成;2010 年 10 月与霍煤集团、内蒙矿业合资成立内蒙古锦联铝材,2012 年 5 月开工,如今 105 万吨电解铝 + 238 万千瓦火电,是霍林河"煤电铝"集群里最大的一家民营主体。集团电解铝合计 176 万吨。
怎么做大的:别人是"电—铝—氧化铝"往下走,它是"氧化铝—电解铝"往上走。这条路能走通,靠的是它在垃圾发电里练出来的两件事:跟地方政府打交道的耐心(垃圾发电是特许经营生意),和把低品位燃料变成电的能力。霍林河的褐煤,和城市垃圾在商业逻辑上是一回事——都是别人不要的东西,你把它烧了发电,就有了成本优势。
》》酒钢东兴:钢厂的余电生意
东兴铝业的前身是甘肃铝业(集团)和华兴铝业,2006 年 3 月改制重组,同年 12 月进入政策性破产程序——注意,是先破产再重组,"留产业、稳人心、转机制"。2010 年 8 月与酒钢战略重组,2012 年 5 月成为酒钢全资子公司。产能从 10 万吨做到 170 万吨,翻了四番。
酒钢为什么要做铝?官方叙事说得很直白:2008 年金融危机钢价断崖式下跌,酒钢第六次党代会反思"一业独大的钢铁能不能扛住下一次";而酒钢从建厂起就有自备电厂和独立电网,电有剩余。于是 2010 年在嘉峪关戈壁滩上开建首条 45 万吨 500kA 生产线。
怎么做大的:典型的"重工业资产复用"。钢厂的电厂、电网、铁路专用线、碳素配套、甚至产业工人,全都可以平移到电解铝。它不需要新建一套基础设施,只需要在既有园区里加一条电解生产线。今天东兴 170 万吨(嘉峪关 135 万吨 + 陇西),铝加工 60 万吨,铝液就地转化率 80% 以上。
》》神火股份:两次西移,一次比一次远
神火是河南永城的煤电企业,1999 年上市。第一次西移是 2009 年前后进新疆准东,建成 80 万吨煤电铝一体化基地,配 40 万吨碳素和 4×350MW 机组——逻辑和信发、东方希望一样,煤在坑口。
第二次西移更关键。2018 年 6 月,云南工信委公示云南神火 90 万吨水电铝项目产能置换方案;同年 11 月,神火股份把本部的 25 万吨指标和沁阳沁澳的 14 万吨指标转给云南神火;2019 年 12 月 31 日通电,2022 年上半年 90 万吨全部投产,成为云南首批外来落户的原铝企业,也是当地第一家达产满产的。
怎么做大的:它是产能置换政策最典型的受益者——把河南的 90 万吨闲置指标,搬到云南的水电旁边。
》》吉利百矿:地方政府用资源换来的
吉利百矿的祖上是 1956 年的东笋煤矿,1995 年成为百色矿务局,2013 年改制为百矿集团,2018 年入选国务院国企改革"双百行动"。真正的转折是 2019 年:百色市把百矿 51% 股权挂牌,吉利科技集团摘牌,2019 年 12 月 9 日改名吉利百矿。
混改之后产能才真正放量:2020 年时 88 万吨、在建 50 万吨;今天 130 万吨,分布在田阳、德保、田林、隆林四个煤电铝基地,配套 200 万千瓦发电、100 万吨碳素、520 万只铝轮毂。
怎么做大的:这不是一家企业自己长大的故事,是一次交易:地方政府要产业升级和就业,吉利要铝(汽车轻量化)和政治正确的落点,双方各出一半——政府出矿、出煤、出指标、出旧资产,吉利出钱、出管理、出下游订单。130 万吨产能是"混改"这个动作的直接产物。
》》天山铝业:援疆招商的标准答案
2010 年 8 月,曾氏家族以"援疆企业"身份进驻石河子经济技术开发区,2011 年电厂奠基、当年产出第一块铝锭。2020 年 10 月借壳新界泵业上市。今天 120 万吨在产(140 万吨技改 2025 年 11 月起分批通电)、6×350MW 自备机组、广西氧化铝 200 万吨 + 印尼规划 200 万吨、几内亚 600 万吨/年铝土矿独家购买权。
怎么做大的:它是"西部招商 + 自备电"这套组合拳里执行得最干净的一家:兵团给地、给煤、给政策,企业自带电厂和资金,一步到位做成全链条。