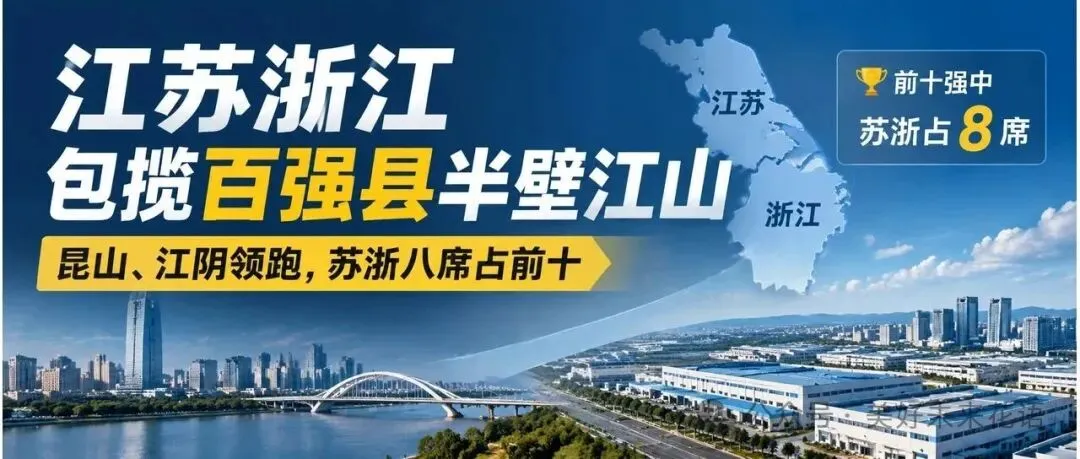
在全国两千多个县级行政区里,江苏与浙江两省在百强县榜单里稳稳切走了半数席位。
尤其在排名前十的第一阵营里,苏浙两省常年拿下八席,昆山、江阴、张家港、常熟与慈溪、义乌牢牢霸榜,几乎没有给中西部县域留下太多缝隙。
排在最前面的依然是苏南双雄。翻了下统计数据,2025年昆山地区生产总值达到5320.15亿元,江阴达到4965.23亿元,两市规上工业总产值双双迈过万亿元门槛。
单单昆山一个县级市的经济体量,就已经超过了部分西部省份全省的规模。
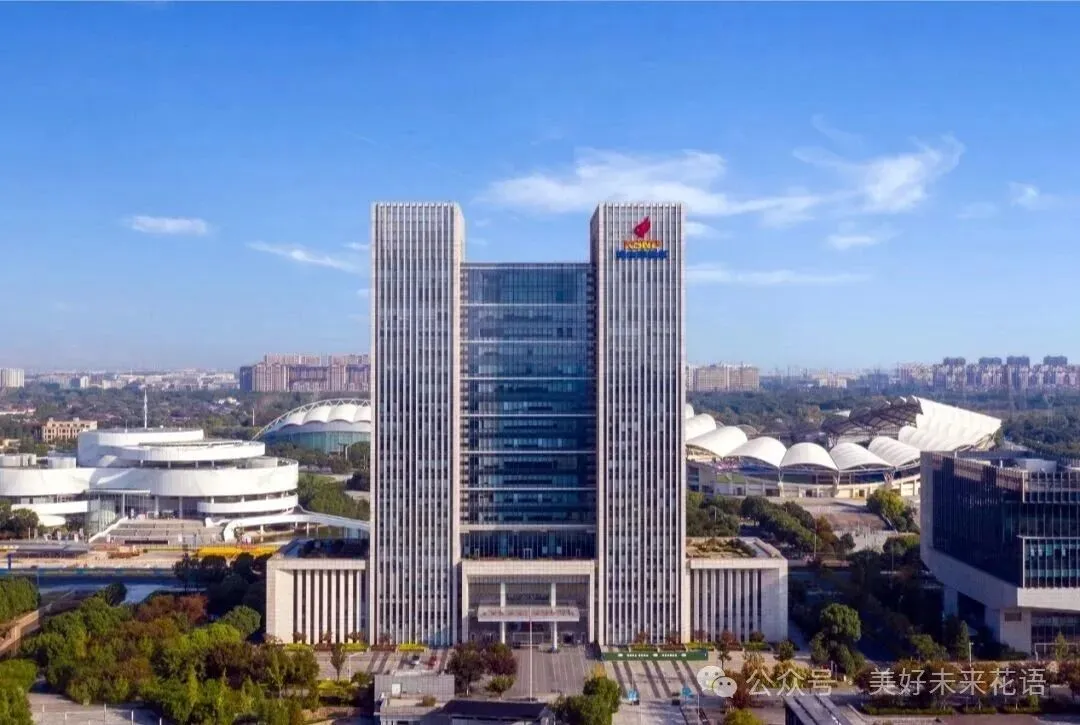
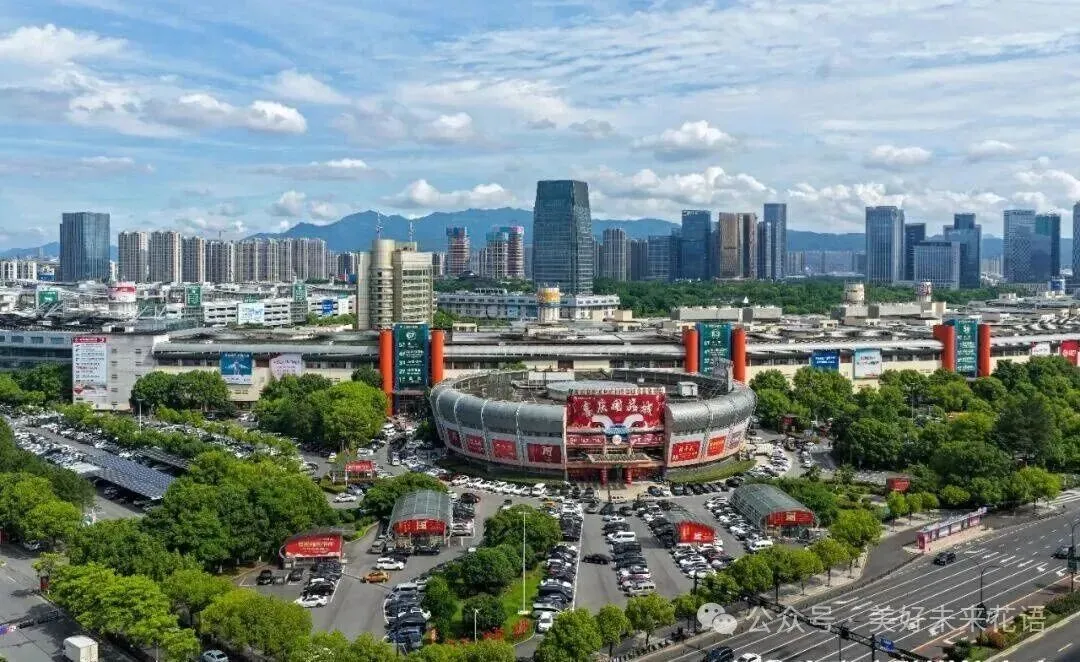
往南看浙江,慈溪与义乌则是另一套打法。慈溪2025年规上工业产值突破2500亿元,义乌国际商贸城成交额突破2800亿元,外贸出口额超5000亿元,民营资本与专业市场咬合紧密。
这种体量落差到底是怎么拉开的?问题出在苏浙两省那批千亿极核县市的工业密度上。
两省强县的底子不在主城区,而在下面一个个工业重镇。比如江阴的新桥镇,面积仅39.4平方公里,却聚集了海澜集团等大型纺织企业与供应链;慈溪的观海卫镇,数百家小家电配件厂把出厂半径卡在半小时车程内。
这种密集的产业网络,让企业在镇域内部就能完成九成以上的零部件配套。
相比之下,中西部的县域普遍走的是另一种路径。四川内江五县区2025年地区生产总值突破2000亿元,县均达到400亿元,比四川全省县均高出40.37亿元,区域内各县发展相当匀称。
但内江模式没有单体超千亿元的极核强县打头阵,在以GDP和工业总产值为核心权重的百强排名里,就很难冲进前列。
说句实在话,苏浙县域的强势,背后是整个长三角工业网络的系统性红利。
沪苏浙皖最新公布的评估显示,长三角在25项关键产业指标中有19项居全国主要城市群首位,智能算力规模更是占到全国近三成。
大城市的溢出资源,被周边县市稳稳接住。太仓在沪太路沿线集聚了数百家精密制造德企,昆山在玉山镇做深汽车零部件,嘉善则直接对接一体化示范区导入传感器产业。
县域不再是偏居一隅的边缘地带,而是成了超大城市工业链条上不可拆卸的标准车间。
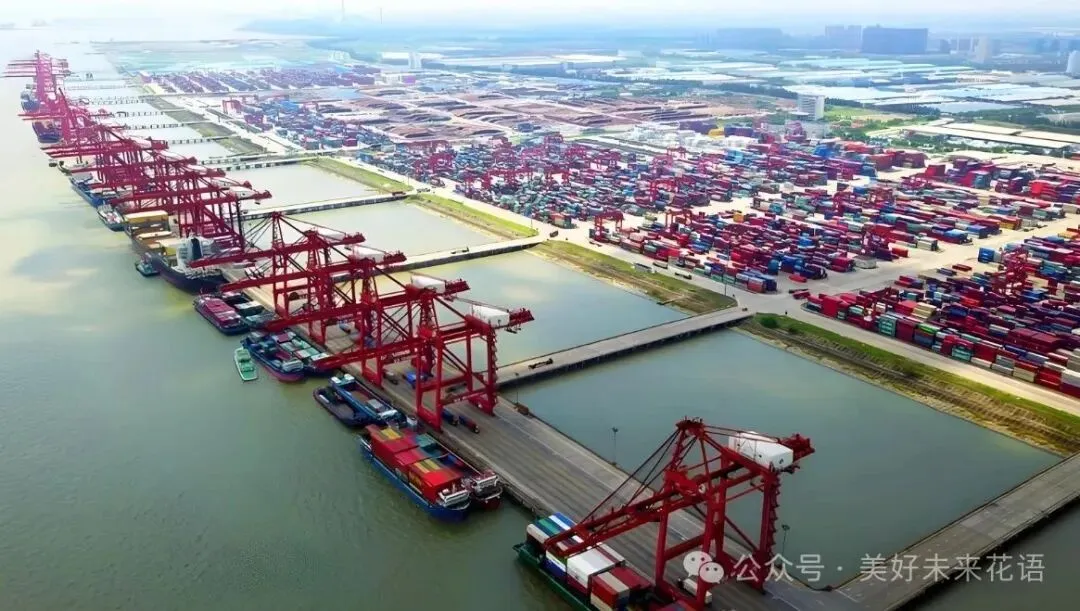
至于其他省份在短时间内打破第一阵营格局的想法,就有点空想了。这种产业配套厚度与熟练工人储备,是三十年沉淀出来的,不是短期单靠几笔政策投资就能复制的。
随着计划于2027年通车的通苏嘉甬高铁持续推进,慈溪与张家港的高铁站点将全面接入长三角跨海一小时通勤圈,苏浙第一阵营强县的同城化协同只会扎得更深。
