合力G4评测:参数追平了欧洲,故事才刚开始
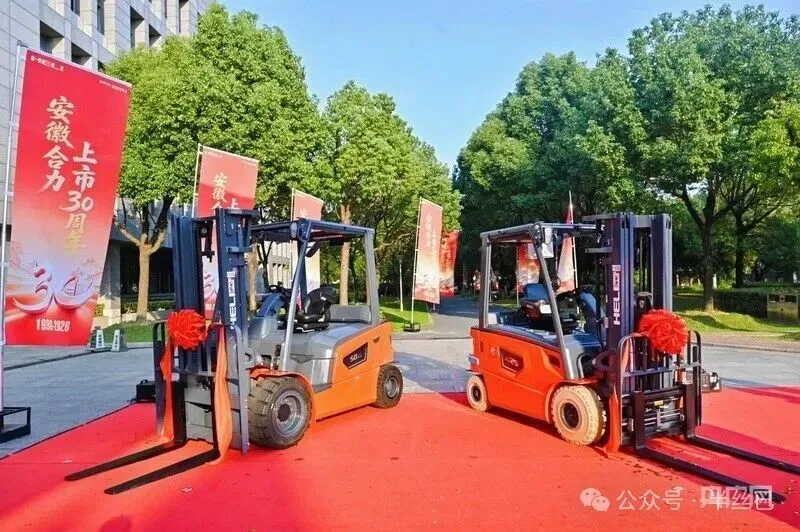
10月9日,合力上市30周年当天,发布新一代G4系列新能源平衡重叉车。
满载行驶20公里每小时、10米加速4.6秒、总能耗降低19%、振动降低50%、前方视野提升48%。
单看这份参数表,这是一份冲着林德、永恒力、STILL去的答卷。
但参数追平之后呢?
这篇文章想回答三个问题:G4到底做了什么、跟欧洲高端货比差在哪、对一线从业者意味着什么。
一、先说清楚G4是个什么位置的产品
合力G系列从1991年起步,到G4已经是第18年的迭代。
G4覆盖2.5到5吨锂电平衡重,正好是国内保有量最大的吨位段。全部锂电动力。
在合力的产品矩阵里,G4是"高端旗舰"这个位置——G2是1到3.8吨的锂电专用车,G3是前移式叉车和红金刚重装系列,H4是标准电动,H3是传统内燃。G4站的,是2.5-5吨高端电动平衡重这一格。
这个位置不是随便选的。合力2025年营收198.19亿元、整机销量39.45万台、电动产品占比突破70%,业务覆盖180多个国家和地区。今年上半年整机销量25.8万台、同比增长约22%,其中电动产品同比增长约33%,销量占比提升到约74%。
G4要接的,就是这70%以上电动盘子里最贵、最难打的那一段。
而且G4不是单点改进。它是平台级升级,同时覆盖效率、舒适、安全、可靠、维保五个维度,每个维度都有一组可量化的改善数据。
二、八个数字,和它们背后的五个痛点
先把发布会披露的核心数字过一遍。
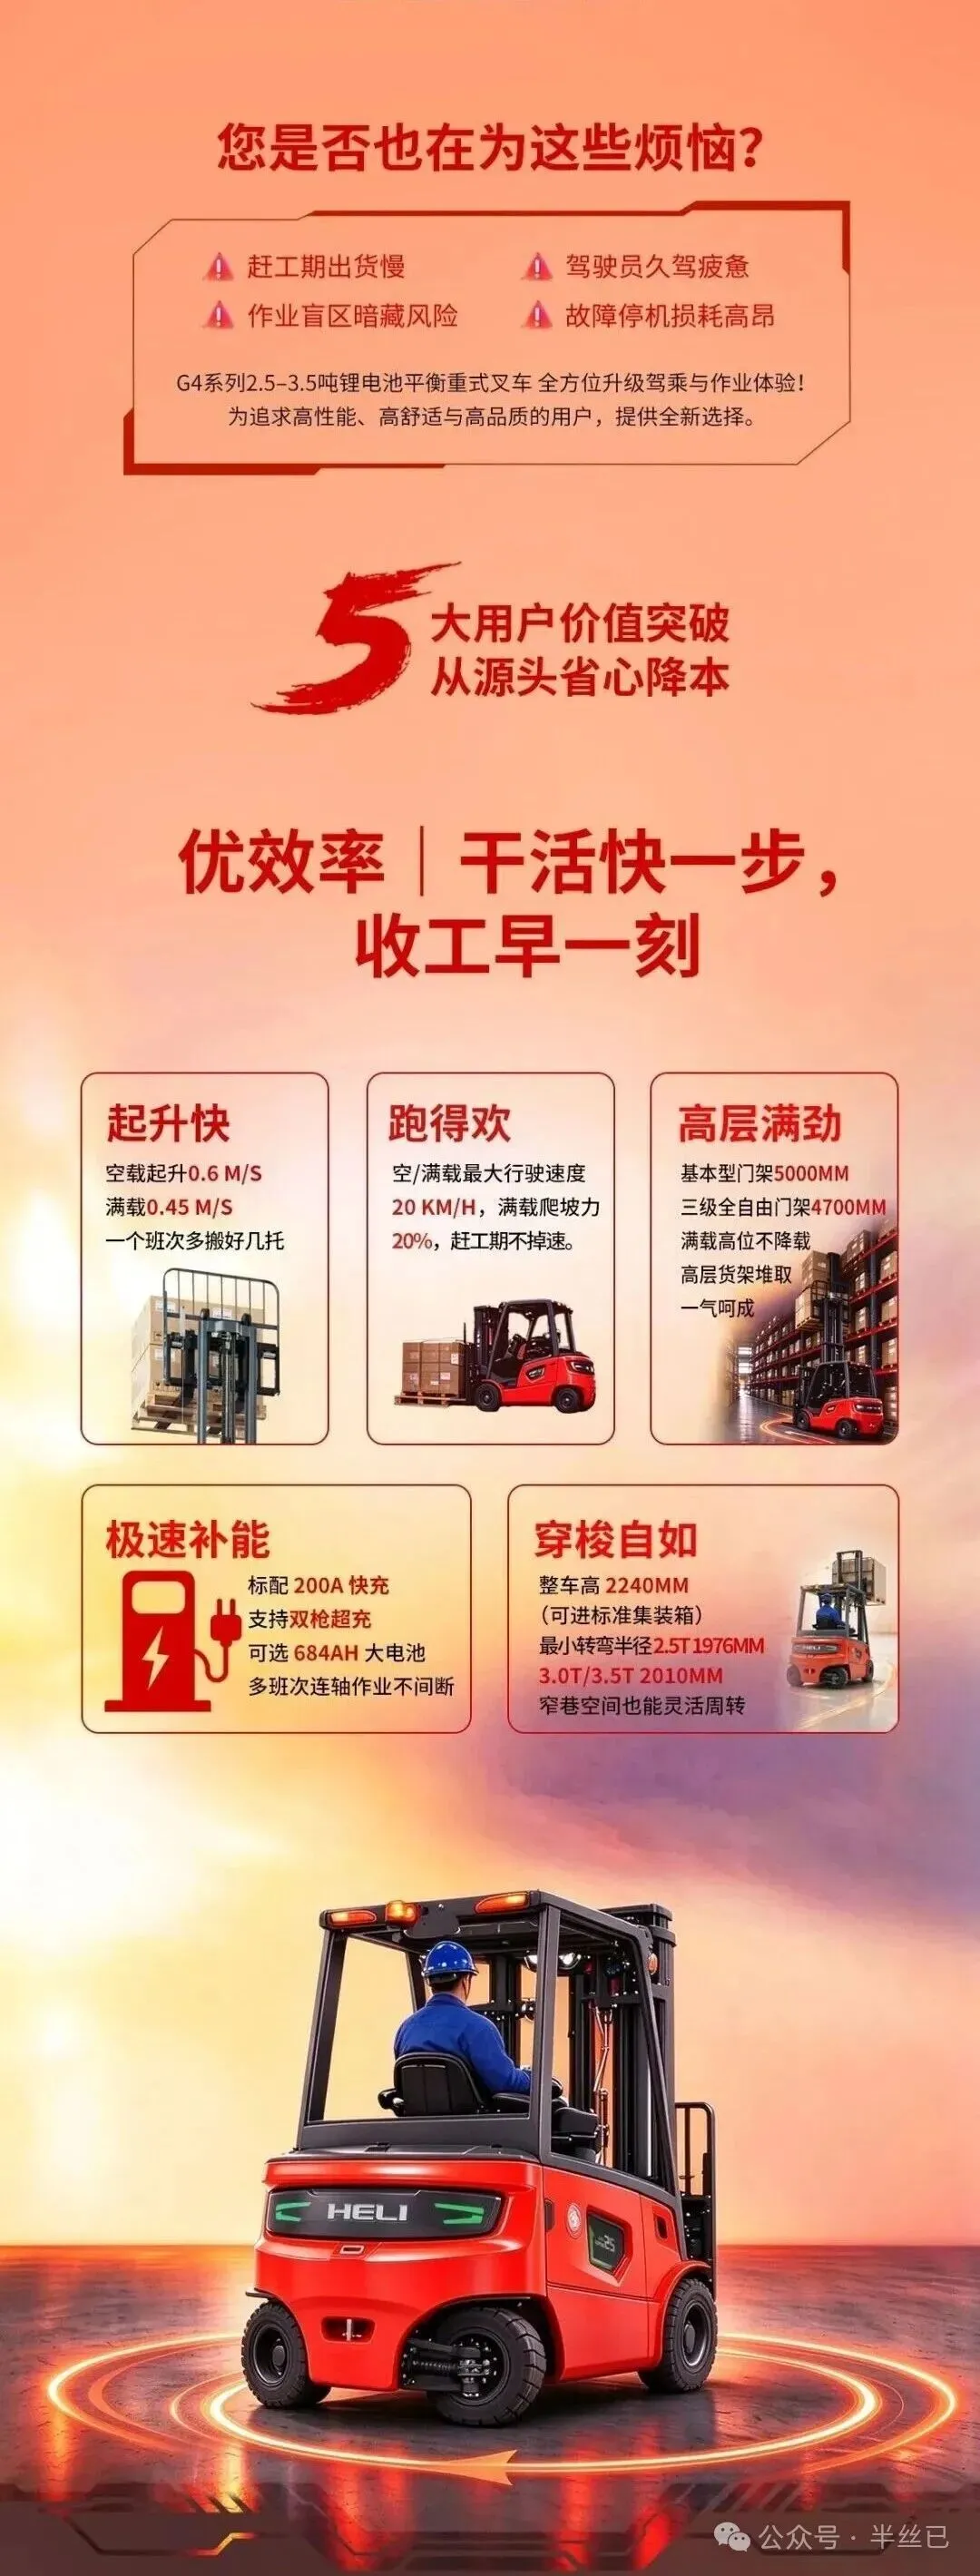
效率维度:满载最大行驶速度20公里每小时,满载10米加速4.6秒,爬坡20%,能效较老车型提升14%,总能耗降低19%。
续航与补能:标配电池7到8小时,最大电池容量版12到13小时。三种补能方式——200安快充不到2小时充满,双枪超快充不到2小时,3分钟换电。
舒适维度:振动加速度降低50%,噪音降低5分贝,脚部空间增大28%,转向力降低20%。
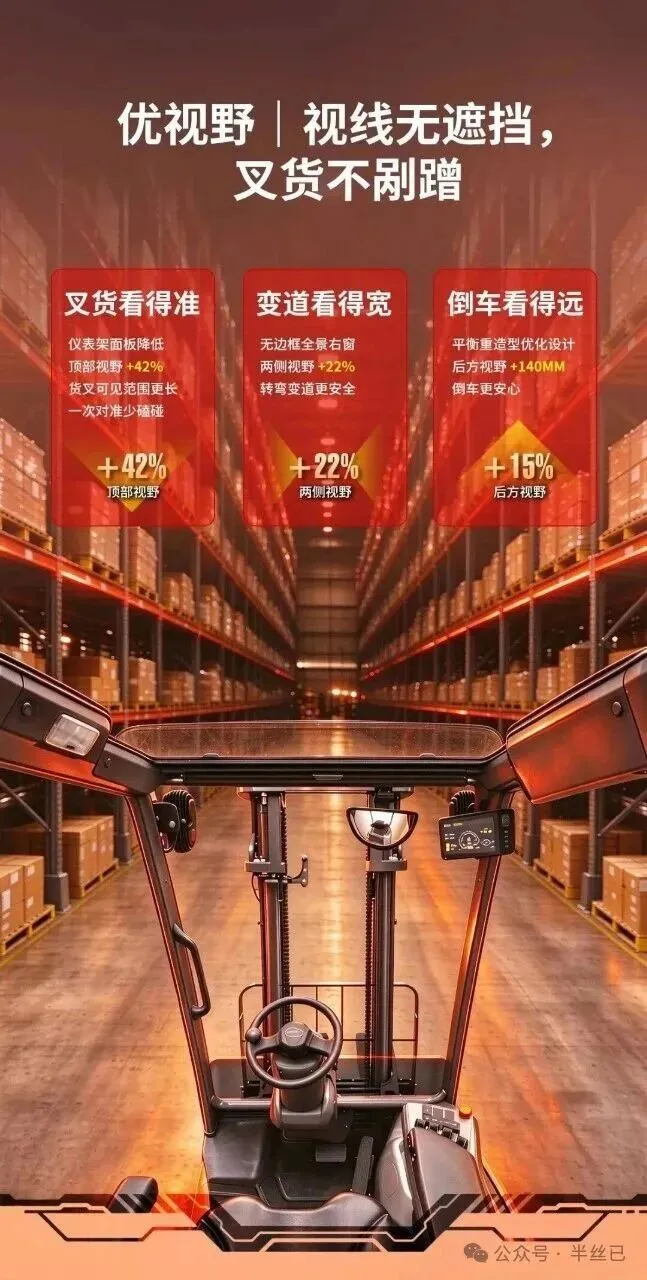
视野:前方视野面积提升48%,后方视野增加140毫米。
安全:标配自研P-ADAS初级主动安全辅助驾驶系统,可选高阶HELI-ADAS行驶与堆垛主动安全管控。另有液压负制动、坡道自动驻车。
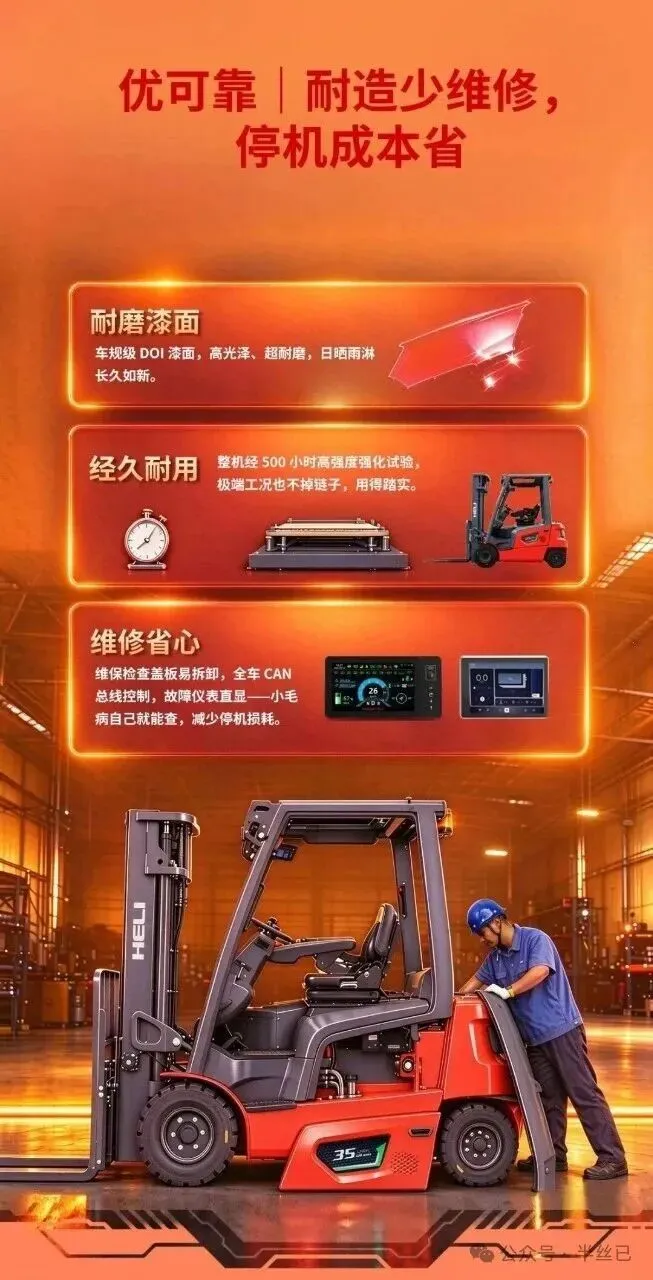
维保:全车CAN总线控制,仪表直显故障码,侧罩与配重盖板易拆装,电控与保险盒集中布置。
数字列完了。但真正有意思的不是数字本身,是这些数字为什么长这样。
央广网在报道里引了一句话:"G4项目组深入一线、走访高端客户,将最真实的作业痛点转化为攻关方向。"
也就是说,这五个维度是从客户的作业痛点倒推出来的,不是从技术概念出发的。
能耗降19%,对应多班制客户的电费。能效每提高一点,一年下来电费差就是实实在在的利润。
振动降50%、噪音降5分贝、视野提升48%,对应的是"驾驶员荒"。这个改善幅度已经接近乘用车级,本质是在解决招不到人、留不住人的行业性难题。
P-ADAS和HELI-ADAS,对应人车混流场景下的安全合规要求。高端客户在这一块是硬门槛。
CAN总线加故障码直显,对应的是停机成本。降低维修对老师傅经验的依赖,就是缩短停机时间。
一句话:G4做的是系统性升级,不是单点炫技。
三、跟林德、永恒力、STILL比,已经接近了什么
G4的直接对手很清楚:林德E25-E50、永恒力EFG 425-435、STILL RX 60系列。这三家都是2.5-5吨高端电动平衡重的全球标杆。
先看G4已经接近甚至追平的部分,有四块。
第一,基础动力性能。满载20公里时速、20%爬坡度、4.6秒加速10米,这些参数与林德、永恒力同吨位产品处于同一量级。中国头部品牌在"三电"层面的性能追赶,在参数这个维度上基本完成了。
第二,能效改善幅度。总能耗降低19%是个相当可观的代际数字。欧洲品牌近年也强调能效,但多用"一次充电满足双班次"这类整体表述,很少给出精确的代际百分比。如果这19%经过第三方验证,在代际改善幅度上属于优秀水平。
第三,人机工程。振动降50%、噪音降5分贝、视野提升48%、脚部空间增大28%——这些幅度即使放进欧洲品牌最新一代产品里,也不落下风。
第四,补能灵活性。快充、超快充、3分钟换电三种模式,覆盖从单班轻用到双班重用的全场景。欧洲品牌多数只提供快充加换电两条路径,G4的三模式设计更灵活。
这四条加起来,说明一件事:在"看得见的参数"上,中国头部品牌和欧洲高端品牌的差距,已经基本抹平了。
四、真正的差距,一条都不在参数表上
但差距也很实在,而且分四层,一层都不在参数表上。
第一层:电控底层。
这里要先纠正一个流传很广的说法。很多人一提林德的技术,就说静压传动。但静压传动是林德在内燃车上的看家本领,到了电动车上,护城河换成了另外两样东西——自研的数字控制器和电机功率模块。
这两样东西的价值不在纸面参数上,而在"精准控制、毫秒级响应"的同时,能做到常年高负荷运行稳定无故障。这是几十年运行数据和制造工艺喂出来的东西,参数表上写不出来。
永恒力走的是另一条路:同步磁阻电机,效率比传统感应电机高5到10个百分点。
那G4呢?发布会详细讲了性能结果,但对电机类型、电控方案、液压架构这些底层设计,着墨很少。
这不是小事。如果驱动架构只是行业通用方案的优化改进,而非原创性突破,那"平台级升级"这个定位就要打问号。欧洲品牌每一代新品都会重点讲驱动技术的创新,因为那才是技术领导力的体现。
第二层:主动安全的功能深度。
STILL的Active-Guard已经做到什么程度?77GHz汽车级行人雷达、AI分类器、自动紧急制动,还能记录每一次检测事件供安全管理分析。
G4的P-ADAS方向是对的,但具体功能官方还没披露——有没有行人识别、能不能自动制动,都是问号。方向对不等于深度够。
第三层:软件生态。
林德的connect、永恒力的telematics,都已经跑了很多年,积累了大量真实运行数据,能做利用率分析、能耗优化、驾驶员行为评分、预测性维护。
这类能力的关键不是功能写得出来写不出来,是数据攒不攒得出来。合力的heliov平台是存在的,但在G4发布会上几乎没有被提及,成熟度和数据积累明显还在追赶阶段。
第四层:品牌、服务网络和二手残值。
这一层最容易被忽略,但对欧洲客户来说恰恰最重要。
合力今年9月刚通过TVH进入比利时和卢森堡市场。而在德国、法国、北欧这些核心市场,林德和KION集团的直销与服务网络密度,远高于合力。
更关键的是残值。欧洲客户买叉车是要算TCO的,其中二手残值占很大权重。林德在欧洲有成熟的残值曲线,合力在欧洲几乎没有二手残值数据。
这意味着什么?购置成本低的优势,很可能被残值低抵消掉一大块。
五、G4在卖给谁
分三层看。
第一层,核心目标:国内大型制造业和物流客户。
汽车零部件、电子制造、电商物流、食品饮料——这些行业正在从油车转电车,追求TCO优化,对安全合规有硬性要求。G4的能效、舒适、安全、维保四个维度,正好对上这些客户的关注点。
已经有信号了。今年8月18日,合力为江汽集团尊界超级工厂交付47台全套电动物流装备。8月28日,通过京东工业品平台交付约230台G3系列新能源装备,订单金额突破4000万元。这两个案例说明合力正在往高端制造业和头部电商的供应链里渗透。
第二层,量的基础:存量油换电客户。
2.5到5吨是国内最大保有量吨位段,G4正好覆盖这个区间。但这部分客户对价格极其敏感,最终能不能放量,价格是决定性变量。
第三层,战略突破方向:欧洲和发达市场的高端客户。
合力海外收入占比已经到约45%,在30多个海外市场市占率保持第一,全球代理商网络扩展到400余家。但这些第一,主要分布在东南亚、中东、非洲、南美等新兴市场。
欧洲是另一回事。TVH的比利时、卢森堡分销刚建立,泰国工厂还在建设中,欧洲本地化供应能力还在补。
如果G4能在欧洲高端客户那里打开局面,对合力来说就是真正的"从中国制造到中国智造"的跨越。但这个跨越有多难,下一段讲。
六、值得肯定的,和需要打个问号的
先说值得肯定的。
一是系统性平台升级。五个维度同时做出可量化的显著改善,这种系统性提升比任何单一技术突破都更有实际价值。
二是三种补能模式的全场景覆盖。快充加超快充加3分钟换电的组合,在2.5到5吨这个级别提供了行业内最灵活的补能方案。
三是人机工程的改善幅度。振动降50%、视野提升48%,在"驾驶员荒"的大背景下,这类改善对客户留人的实际价值,可能被严重低估了。
四是与战略的协同。G4不是一款孤立的车。合力"十五五"战略明确以"智慧搬运赋能千行百业"为使命,做强工业车辆与智能物流双主业。G4是这个战略在高端电动平衡重上的旗舰载体,和G3、G2、智能物流板块形成完整矩阵。
再说需要打问号的,六条。
第一,电控与ADAS的"有"和"好"之间,隔着代际。前面说过,方向对不等于深度够。在欧洲市场,高端客户的安全评审是有硬门槛的。
第二,软件生态是时间问题,不是技术问题。即使功能纸面追平,缺乏实际运行数据支撑,客户依然会存疑。
第三,量产可靠性需要验证。从发布到量产、从量产到大批量交付、从交付到长期可靠性验证,至少需要12到24个月。早期品控一致性、产能爬坡、售后响应速度,都是不确定因素。
第四,钱和耐心。这是最新的一组数字——10月28日披露的三季报:前三季度营收163.94亿元,同比增长9.78%;归母净利润9.32亿元,同比下降16.91%;毛利率22.29%,同比下降1.5个百分点。
增收不增利。而欧洲品牌建设是五到十年的投入。在利润承压的背景下,能不能持续投、投多久,是个现实问题。
第五,定价的两难,加上正面竞争。定价明显低于欧洲品牌,容易掉进"低价等于低质"的认知陷阱;定价接近欧洲品牌,品牌溢价又撑不住。同时,中力的AntOn品牌直接使用永恒力的全球直销网络,这在欧洲市场对合力构成正面竞争。
第六,贸易壁垒。海外收入占比45%,这个比例越高,面临的贸易政策风险越大。欧盟对中国工业车辆的政策变化,是不可忽视的宏观变量。
七、对一线从业者,三个观察视角
聊完产品,一线的朋友可能会问:这跟我有什么关系。三个视角。
第一,看产品,别看发布会PPT,看核心维度的公开信息够不够。
参数追平是技术事实。但决定一台车能不能被市场接受的,是电控的原创性、ADAS的功能深度、软件的数据积累。判断一个产品,要看厂家在这些核心维度上敢不敢公开、公开到什么程度。
第二,看45%这个海外占比,要看它的双面性。
海外占比越高,品牌和服务网络的重要性就越大,同时贸易壁垒的风险也在累积。如果你在做海外市场,要看的不是总部的出货量,而是当地的服务网络密度、品牌认知、售后响应能力——这些才决定你能不能赚到钱。
第三,看行业升级的节奏,比看单台车参数更重要。
G4不是孤立事件。10月28日到29日,林德在厦门开了自动化峰会;11月3日,杭叉在CeMAT现场发布了"灵运LINGTRA"全系列叉车机器人;11月12日,中力在靖江开双11大会,主题叫"将来已来"。
四家头部企业,两周之内,全都在讲同一件事——从卖设备转向卖系统、卖交付能力。
对一线从业者来说,看懂厂家新品线背后的战略意图,比记住单台车的参数重要得多。因为这决定你未来一到两年,该把精力放在哪。
八、结语:参数追平了,故事才刚开始
回到G4本身。
它更像一张入场券。它证明中国品牌在产品参数上,已经有资格和欧洲高端品牌同桌对话了。
但能不能真正被市场接受,靠的是电控、软件、服务和时间——这些恰恰是发布会上没有的东西。
参数追平了,故事才刚开始。
接下来12到24个月,是合力真正的考场。
这里是「叉车数据观察员」
用CCMA公开数据、上市公司财报和一线调研,做行业景气观察、品类趋势分析和热点事件拆解。
不吹不黑,只讲事实。
如果这篇对你有用,点个「在看」,或者转给正在做叉车采购和选型的朋友。
数据来源