尊享e生三款怎么选?2026版 / 中高端 / 中高端PLUS 全解析
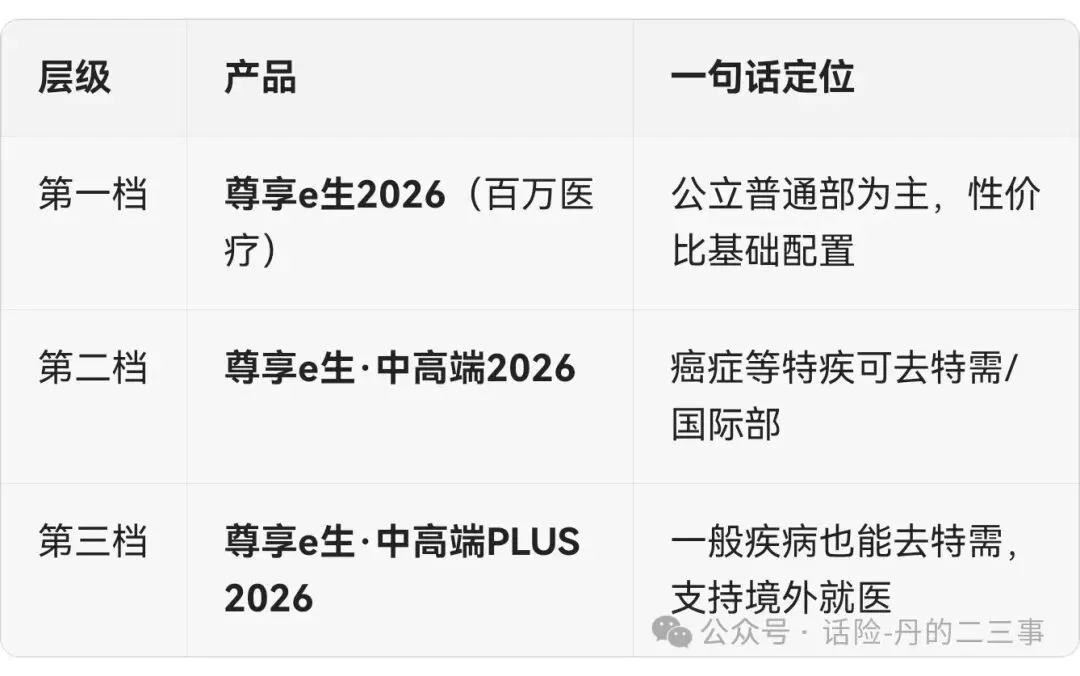
众安尊享e生系列2026年一口气上了三款产品,名字很像,很多人搞不清,很容易弄混。其实它们是一条"升级阶梯"——每上一档,加钱加保障。一、先分清三款的定位
二、三款产品介绍
第一档|尊享e生2026(百万医疗)
核心特点:三款里价格最低,30岁投保一年仅300元出头,但核心保障一项不少。就医范围:二级及以上公立医院 + 全国 183家私立定点医院特药:270种抗癌特药 + 31种罕见病特药;院外外购药不限清单,医院开不出的自费药在外购买也能全额报康复住院:癌症、冠心病等大病术后康复,100万保额、0免赔,最高报80%第二档|尊享e生·中高端2026
分计划一和计划二,差别不在保额,而在就医范围——两个计划总保额都是600万。计划一:接近基础版,新增定点私立医院就医资格,免赔门槛更低计划二:大病可住公立医院特需部、国际部、VIP单人病房;确诊癌症、原位癌等特疾0免赔、100%报销特药:癌症特药、罕见病用药、外购药统统不限清单,还保国内尚未上市的进口新药超适应症用药:白纸黑字写进合同,符合条件的超说明书用药也能报康复:不限病种,指定33家康复机构100%报销,公立普通部报80%可选门急诊加油包:0-7岁最低99元/年,0免赔,医保结算后100%报销两个计划的具体差别:8项责任限额中,只有住院津贴(150 vs 300元/天)和异地转诊(1万 vs 2万)不同,其余责任完全一致。多出的保费,买的是"特疾能去特需/国际部"这个就医范围。第三档|尊享e生·中高端PLUS 2026(顶配)
基础保障和前两款一样(都覆盖一般医疗、特疾医疗、先进疗法、外购药械、特药、康复住院等8项必选责任),PLUS的独有升级在于:没有社保罚则:无论是否经社保报销,都能100%赔付(中高端2026版的普通外购药未经社保只报60%)医院范围最广:计划一不管什么病都能去普通部、特需部、国际部、VIP部;计划二再加和睦家、嘉会等指定私立医院(部分赔70%),特疾还可去香港、日本、美国、德国、新加坡指定私立医院免赔额可递减:选0元/1.5万/3万三档,只要一直没理赔,每年降3000元,最低降到0(理赔过一次则重回原额度)境外保障:新增境外突发意外24小时急诊 + 30天门诊费用报销;境外医院总数超80家,新增新加坡3家、德国5家额外责任:紧急门急诊、意外紧急牙齿门急诊、全球紧急救援使用提醒:PLUS版去医院前需先联系保险公司申请预授权,紧急就医也要在48小时内联系,否则影响理赔。三、三款价格对比(有社保、年缴)
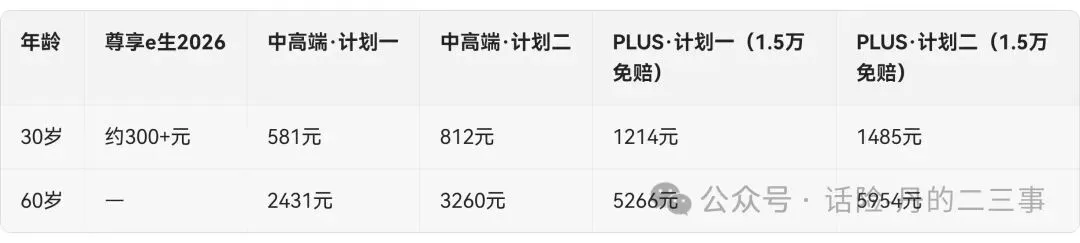
PLUS版0免赔档更贵:35岁计划一0免赔2634元、计划二3290元;0岁计划一0免赔3208元;60岁计划一0免赔9057元。四、选择人群分析
人群画像:预算有限、主要在公立医院普通部就医、只想防大额住院风险。理由:三款里价格最低,30岁一年300出头,特药、先进疗法、院外外购药这些核心保障一项不少,性价比最高。人群画像:有一定预算,看重特需保障,想给自己或孩子配中高端医疗险。预算几百元、主要想改善特需就医体验 → 计划一够用希望大病能住特需/国际/VIP单人病房,确诊特疾几乎不花钱 → 计划二给孩子买且想覆盖门诊:强烈建议加门急诊加油包,0-7岁只要99元,流感、肺炎、骨折等门诊费用0免赔100%报销,比多数中高端产品的门急诊保障更好更便宜人群画像:预算充足、经常去私立医院(如和睦家)、有境外就医需求的中产家庭。理由:把高端医疗资源基本打通,境内私立 + 境外80多家顶尖医院,境内外用药不限清单,基本不受医保DRG限制。PLUS版还解决了中高端版"未用社保只报60%"的痛点。已查出结节需定期复查、或给上年纪的父母投保 → 直接选0免赔,别把就医主动权押在年头上年轻、身体健康、预算有限 → 选1.5万档,无理赔每年降3000元,五年能降到0,前期省的保费不白省五、三款共同的注意点
预算有限的家庭,可以百万医疗险打底,再按预算决定要不要加中高端。⚠️ 随年龄增长保费上升:70岁后提升幅度相对更大。(年龄大的可以优先选择众民保系列)⚠️ 中高端版的特需责任仅限癌症及约定特疾,普通疾病仍住普通部;只有PLUS版能做到一般疾病也去特需。⚠️ 超适应症用药有条件:需同时满足"尚无有效或更好治疗手段、三级医院高级职称医师开具、有循证医学证据"等条件,不是所有超适应症都能赔。✅ 共同优势:三款都健康告知宽松,都保海南博鳌进口药;从投保第4年起,符合条件的既往症也能报销;被除外的疾病后续复查好转,续保可申请核保复议。六、一句话总结
第一档保"看得起病",第二档保"大病看得好",第三档保"想怎么看就怎么看"。按自己的就医习惯和预算往上加档,不必一步到位。经常去私立医院或有境外需求,才值得上PLUS;只想去特需改善体验,中高端版性价比更高。📌 本文基于产品条款及公开测评资料整理,具体保障责任、免赔额、赔付比例及除外事项以电子保单和保险条款为准。药品清单与康复机构名单可能随版本更新,以投保时最新条款为准。