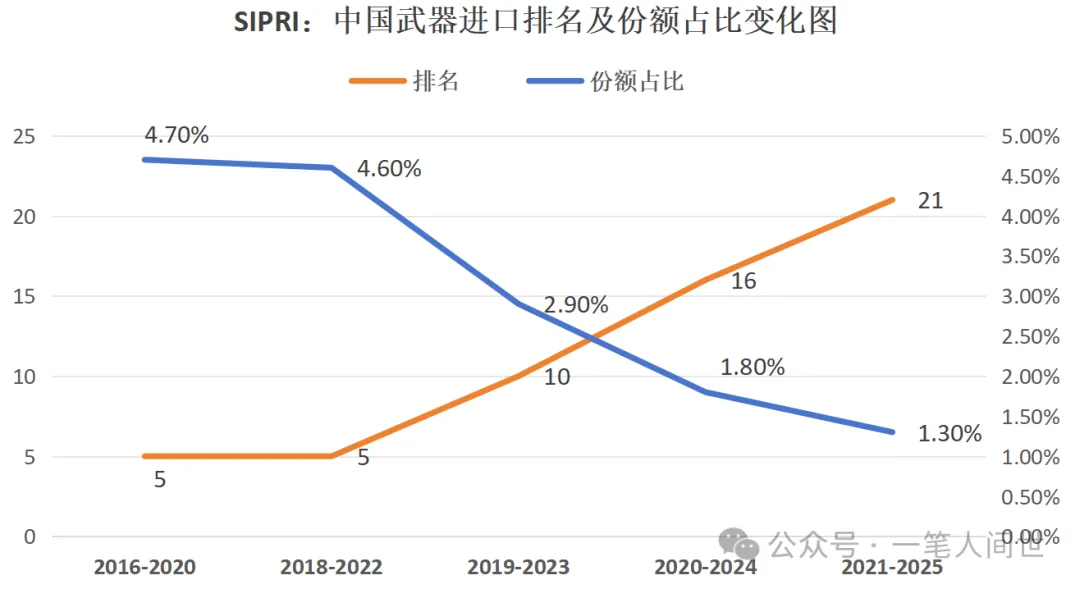
2026年3月,斯德哥尔摩国际和平研究所SIPRI发布了2021–2025五年周期的统计结果,也就是我们说的全球军火进出口排行榜。
SIPRI用的是TIV趋势指标,统计的是重型装备实际交付量,不是合同金额;援助、许可证生产、二手装备都会计入。五年滚动统计,是为了抹平单年订单波动,也是防务分析里通用的做法。
2021–2025周期,全球武器进口前10分别是乌克兰(9.7%)、印度(8.2%)、沙特阿拉伯(6.8%)、卡塔尔(6.4%)、巴基斯坦(4.2%)、日本(3.9%)、波兰(3.6%)、美国(2.9%)、科威特(2.8%)、澳大利亚(2.5%),前10占据全球67%的进口交付量。
在这期榜单中,我们排第21位。
我们上一次进入前十,是2019–2023周期,当时排第10,份额2.9%;到2020–2024周期正式跌出前十,对比2016–2020,本轮进口体量下降72%。
追溯到更早,上一次出现这种情况,已经是1990–1994年,意味着三十多年来,我们连续两个周期脱离进口前十。
数据来源:SIPRI历年发布的报告
看到这个数字,不少人第一反应会问:是不是我们的国防采购收缩了?
其实并不是。SIPRI的解读也很直白,进口量持续回落,本质是我们已经不需要依靠外购来搭建主战装备体系。
放在十年前,局面完全不同。2018–2022周期,我们还是全球第5大武器进口国,份额4.6%,八成以上装备来自俄罗斯,集中在战机、直升机、航空发动机这类核心平台。当年大批量外购,是特定阶段的选择,用来快速补齐短板、形成战斗力。
这些年国产装备谱系逐步补齐,先进战机、大型运输机、舰载装备、主战坦克、远程防空系统、直升机批量列装,过去长期卡脖子的动力部件,也在持续取得突破。
很多曾经只能向外求的装备,现在国内产业链可以稳定交付。外购不再是主力装备更新的依赖,只剩下少量采购,用于技术对标或者特殊场景补充,采购体量自然回落。
跌出前十不等于停止所有海外采购,只是采购的定位已经完全变了。
一个很直观的对照:进口规模持续走低的同时,我们的武器出口稳步抬升。自2008–2012周期站稳前5之后,长期稳居全球出口前10,2021–2025周期位列第5,巴基斯坦是主要客户,国产装备在海外市场的接受度逐年提高。
一降一升的两条曲线,刚好记录了国内军工走过的这条路:早年引进吸收,慢慢实现自给,如今也开始向外供货。
当然,单一的进口排名,本身不能直接等同于国防实力。它只是一个侧面指标。这个数据告诉我们的是,我们的主战装备体系,已经可以依靠本土产业链支撑,不再高度绑定外部装备供应。至于后续会不会维持低位,还要看未来装备迭代的需求。