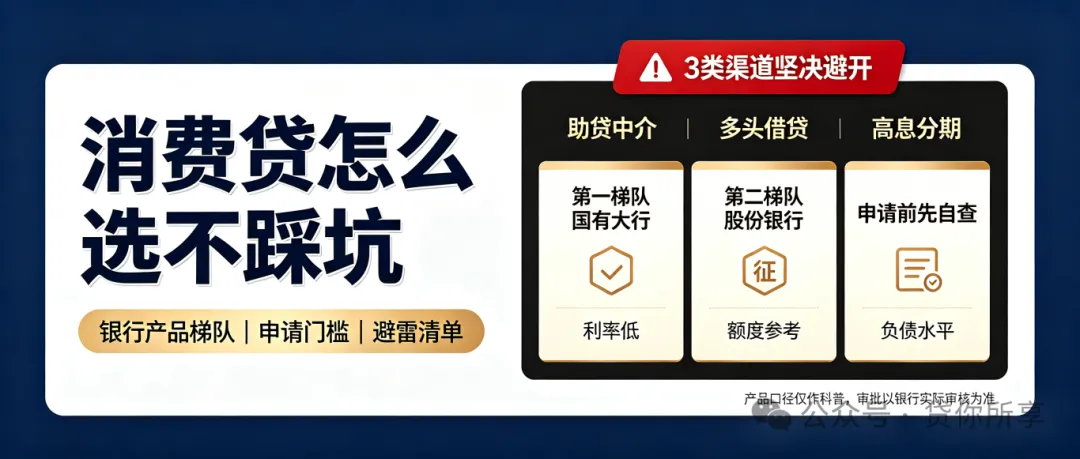
2026年消费贷怎么选不踩坑?银行产品梯队盘点+申请避坑全指南
很多人急需资金周转时,面对五花八门的消费贷产品眼花缭乱,网上到处流传“闭眼入的贷款”帖子。但现实是,没有任何一款贷款可以完全不加甄别直接申请。所谓低风险选择,核心标准只有三点:放款机构持正规金融牌照、年化利率公开可查、没有隐藏服务费、担保费。
结合主流国有大行、股份制银行的个人消费贷产品,整理梯队化选购清单,同时把申请门槛、优缺点、高危避雷点、申请前置条件和实操技巧一次性讲透,帮大家缩小选择范围,避开高额利息和征信受损的陷阱。
第一梯队:国有大行|利率最低,安全性拉满Exam Guide国有大行消费贷是整个消费市场里成本最低、合规性最好的选项,但相应对个人资质要求更高,更偏爱本行存量客户,比如房贷、公积金、代发工资用户。
年化利率3.0%起,额度30‑100万,最长可贷7年
✅优势:支持随借随还,按实际使用天数计算利息,提前还款无违约金。如果你在建行有房贷、公积金缴存记录或是工资代发客户,申请出额概率更高。
⚠️短板:非建行存量客户通过率会大打折扣;对征信查询次数、信用卡负债水平管控严格,负债过高容易直接拒贷。
年化利率3.0%,最高额度80万,贷款最长期限7年
✅优势:利率处于市场低位,部分优质客户可以选择先息后本还款方式。工行代发工资、公积金缴纳、持有本行房贷的客户,审批会有明显倾斜。
⚠️短板:不是所有用户手机银行都会显示申请入口,不在银行白名单的用户,甚至无法进行额度测试。
年化利率3.0%起,最高额度30万
✅优势:审批放款速度快,属于系统自动秒批产品。农行房贷、代发工资、正常缴纳公积金的客户,很容易直接出额度。
⚠️短板:贷款期限普遍偏短,绝大多数用户只有1‑3年的选择,每期月供压力会比较集中。
年化利率3.0%起,最高额度50万
✅优势:对于征信查询次数容忍度相比其他大行更宽松;公积金、按揭房产、工资代发,三者满足其一就可以提交进件。
⚠️短板:纯线上渠道给到的额度有限,如果想要申请大额资金,需要前往线下网点办理。
第二梯队:股份制银行|准入门槛放宽,广东地区申请优势明显Exam Guide股份制银行整体年化起息和大行接近,但审批尺度会更宽松,适合达不到国有大行严苛标准的上班族。尤其广东地区用户,部分本地银行产品通过率会更高。
年化利率3.0%起,最高额度50万
✅优势:全部流程线上完成,审批时效快;本行老客户经常可以领取利率优惠券,同样支持随借随还,资金取用灵活。
⚠️短板:信用卡使用占比过高,负债堆积,很大概率审批被拒。
年化利率3.3%起,最高额度30万
✅优势:准入条件友好,只要正常缴纳公积金或者社保就可以尝试申请,算是普通上班族的保底备选产品。
⚠️短板:利率浮动空间很大,如果个人资质一般,最终审批的实际利率会相比起息有明显上浮。
年化利率3.0%起,最高额度30万
✅优势:支持先息后本还款模式;广东本地申请人有地域政策加成,更容易获得理想额度。
⚠️短板:对个人名下小额网贷笔数十分敏感,网贷记录多容易直接驳回。
⚠️三类坚决不能碰的借贷渠道,一定要擦亮眼睛Exam Guide银行正规消费贷也有前提,下面这三类渠道风险极高,无论多急用钱都要避开:
1. 助贷中介、非官方第三方APP
不少中介宣传可以包装资料、代办大额低息贷款,会收取高额服务费、担保费。所谓包装流水、伪造工作资料,本质已经涉嫌骗贷,不仅会损失钱财,还需要承担法律风险。申请贷款只认准持牌金融机构官方渠道。
2. 多头借贷,互联网小贷多笔叠加
短时间内在多个网贷平台反复借钱,会直接把个人征信“搞花”。即便没有逾期,过多网贷记录,后续办理房贷、经营贷的时候,银行会直接质疑你的资金状况,造成审批失败。
3. 信用卡分期、各类平台月付产品
广告宣传的每月低手续费很容易迷惑人,不要直接看表面月费率,换算成综合实际年化之后,多数产品成本会显著高于银行正规消费贷,长期使用利息成本很高。
满足这5个前提,才建议去测贷款额度(近似可尝试申请条件)
不要看到低利率就冲动点进申请入口,每点击一次测额,就会新增一条征信硬查询(贷款审批记录),乱点只会毁掉征信。全部满足下面条件,再去测试额度会更合适:
1. 近两年征信没有“连三累六”逾期记录,当前无逾期欠款;
2. 近3个月征信硬查询次数不超过6次;
3. 信用卡整体使用率控制在70%以内,不要刷爆信用卡;
4. 在正规单位上班,公积金连续缴存6‑12个月及以上;
5. 名下网贷笔数少,不存在大量零散小额网贷。
重要提醒:千万不要短时间批量同时申请多家银行,查询记录过多,后续所有银行都会判定你资金极度紧张,直接拒贷。
3条实操申请干货,提升通过率,规避风险Exam Guide1. 优先选择工资代发银行
打开你的工资卡所属银行官方手机银行,优先看本行消费贷产品。银行对你的工资流水数据掌握完整,相比其他陌生银行,申请通过率会高出不少。
2. 坚守官方渠道,拒绝外部跳转
所有操作只在银行官方APP内完成。不要点击陌生短信贷款链接、短视频广告跳转页面,防止误入仿冒钓鱼平台,泄露个人身份银行卡信息。
3. 严格遵守资金使用规则
消费贷属于个人消费用途贷款,严禁资金流入购房、炒股、实体经营做生意。银行会监控资金流向,一旦监测到违规使用,有权要求用户一次性提前结清全部贷款,造成巨大资金压力。
消费贷只是短期资金周转工具,并不是免费资金。即便是低息银行产品,也要评估自己的还款能力之后再办理。
如果你想要定制申请优先级,可以提供你的公积金月缴存金额、信用卡大致使用率、近几个月征信硬查询次数,我可以帮你筛选出2‑3家适合优先尝试的银行产品。
免责声明:文中所有利率、额度均为产品公开起报口径,不代表审批结果。最终额度、利率以银行个人综合资质审批为准,理性借贷,量力而行。
⚠️一定要提前评估自身还款能力,理性借贷,切勿盲目申请。
免责声明:本文仅作金融知识科普,不构成贷款办理推荐;银行产品政策随时变动,最终审批结果以银行审核为准,理性借贷,珍爱个人征信。