延迟退休落地第二年,后台问得最多的一句话是:我是提前退,还是多干几年。
这事没有标准答案。但账可以算清。
先说规则。
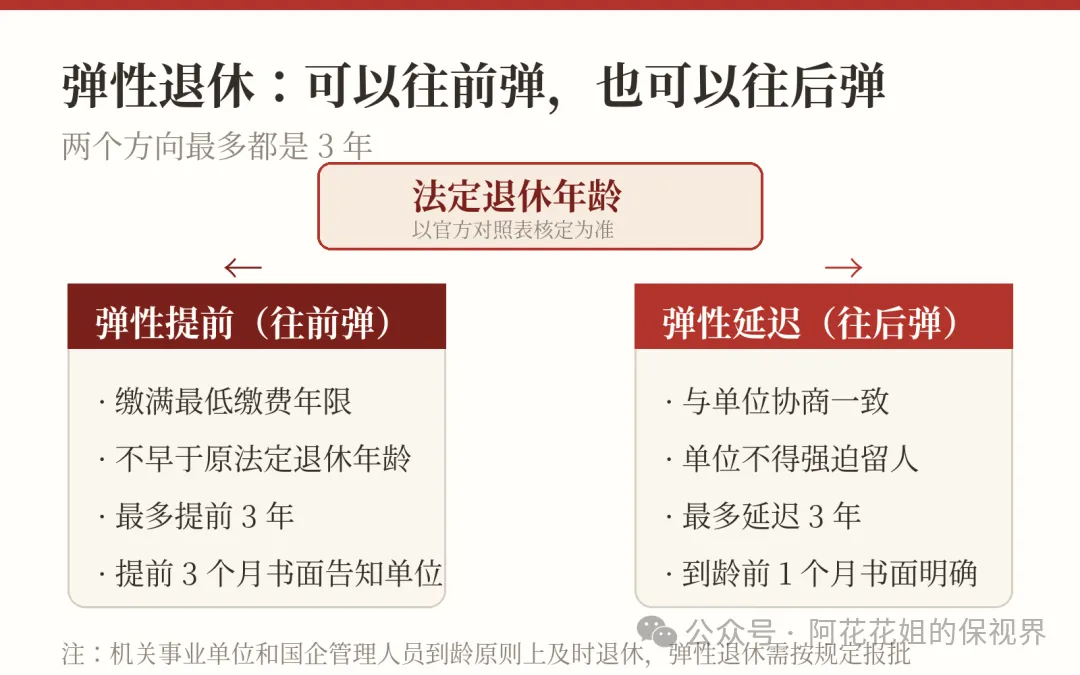
弹性退休是双向的。可以往前弹,也可以往后弹,最多都是3年。
往前弹,前提是缴满了最低缴费年限,而且不能早于原来的法定退休年龄。原来50岁退的,最早还是50岁。选定了,至少提前3个月书面告知单位。
往后弹,得和单位协商一致。不能你单方面说了算,单位也不能逼你干。到龄前1个月书面明确,最长3年。
再说大家最关心的。提前退,养老金打不打折。
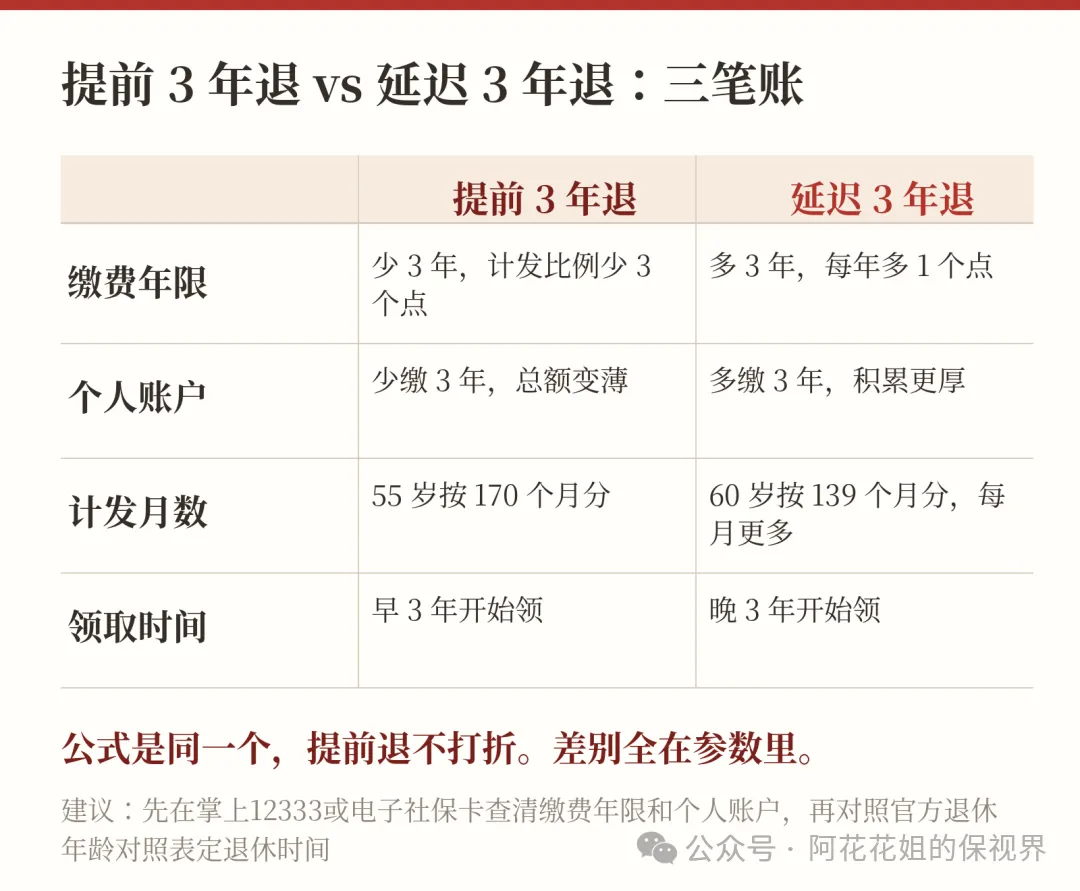
不打折。公式是同一个。
差别在三处。
第一处,缴费年限。基础养老金里,缴费年限每多一年,计发比例多一个百分点。提前3年退,这一块就少3个百分点。
第二处,个人账户。少缴3年,存进去的少。将来按月分,总额就薄一截。
第三处,计发月数。50岁退按195个月分,55岁170个月,60岁139个月。退得越晚,分母越小,每月领的个人账户养老金就越多。
反过来,提前退也有它的价值。身体、家庭、岗位,这些不是钱能全算进去的。
法律给的是选择权,不是任务。
还有两类人要多看一眼。
一是年限卡在线上的。2029年底之前退休的,最低缴费年限还是15年。2030年起每年提高6个月,到2039年定在20年。想提前退,先确认自己够不够当年那条线。
二是机关事业单位和国企的管理人员。到龄原则上要及时退休,弹性退休要按规定报批,不是自己能定的。
我的建议是三步。
第一步,打开掌上12333或者电子社保卡,把缴费年限和个人账户余额查一遍,截图留底。
第二步,用官方的退休年龄对照表,查准自己改革后的法定退休时间。出生年月和岗位类别不同,结果不一样。
第三步,再权衡。提前退,少缴少领,但早享受。延迟退,多缴多领,计发月数还小。两头都有理,看你自己哪头重。
别听网上提前退亏死了、延迟退血赚那些说法。
同一套公式,参数不同,结果就不同。自己的账,自己算。
参考来源:新京报《多地推出"退休预服务",顺利退休需要注意哪些事项?》;合肥市人社局2026年"民有所呼 我有所答"专题弹性退休问答;彭州市人民政府《企业职工基本养老保险待遇怎么算、怎么领、怎么办?》(2026年10月26日);人社部、中央组织部、财政部《实施弹性退休制度暂行办法》