在四大行的经营贷版图里,建设银行始终是一个特殊的存在。它的利率不是最低的,但在抵押成数和资料简便度上,建行常年走在前面。2026年一季度,建行一度将利率压到2.4%、额度拉到9成甚至10成,直接垄断了深圳市场相当一部分增量业务。但随着二、三季度政策逐步回调,“高成数”的窗口虽然没有完全关闭,门槛却比年初明显抬高了。
如果你名下有房产、企业真实经营,正在权衡是否用建行做一笔大额抵押融资,下面这份基于2026年实际市场数据的评测,值得逐项对照。
一、 利率真相:不是3.0%,但也没有年初那么低了
用户提供的原稿中利率写的是3.0%,这与2026年建行的实际执行口径存在明显出入。综合多个渠道的客户经理反馈,建行抵押经营贷2026年的审批利率主要集中在2.45%—2.65%区间,北京丰台区支行口径为2.45%-2.65%,深圳市场年初一度做到2.4%。但需要清醒的是,2.4%是年初“开门红”阶段的阶段性价格,随着建行在二季度完成任务并上线线上评估系统,利率已从2.4%回调至2.5%左右。目前一年期与三年期固定利率普遍在2.65%,三年期浮动利率约2.75%。“2字头”仍然是建行的底线,但3.0%的说法已经过时,实际成本比原稿更低,只是不再是全市场最低的那一档。
二、 抵押成数:建行真正的王牌,但“9成”有前提
如果说利率是股份行的战场,那么成数就是建行的主场。2026年建行的抵押成数体系如下:
住宅:基础评估价7成,白名单楼盘或优质客户可做到8成甚至9成;
别墅、双拼、综合楼、宿舍:6成;
商铺、写字楼、商务公寓:5成;
商铺与写字楼的楼龄限制为不超过25年,住宅原则上不超过35年。
原稿中“住宅最高8成”的说法偏保守。2026年建行对白名单房产(如核心地段、单价6万以上楼盘、企业信用分A/B级、纳税B级或科技企业)的实际批复可以达到9成,极个别优质物业甚至触及10成。但“能批到”和“一定能批到”是两回事:9成以上的成数通常要求借款人与抵押人都在白名单内,且征信负债、流水覆盖需要同时达标。对于普通住宅、非白名单客户,7—8成是更现实的预期。
三、 额度与期限:2000万的上限,但超1000万需要“两个主体”
建行的总额度上限为2000万,单笔通常为1000万。这里有一个2026年收紧后的关键细节:超过1000万的部分,不再允许单一主体“叠加”授信,而是要求持有两家公司才能申请。如果你的资金需求在1000万以内,单一主体即可覆盖;如果接近或超过2000万,需要提前规划第二个经营主体的持股结构。
期限方面,授信最长10年,采用“3年一续签”的模式,到期可申请无还本续贷。还款方式为先息后本、随借随还,用一天算一天利息,对于现金流波动较大的经营主体较为友好。
四、 2026年最需要留意的变化:第三方抵押收紧与线上评估
原稿中“公司过户时间可沟通”“接受跨行二押”等表述,需要结合2026年的政策收紧来重新理解。
第三方抵押的边界已经大幅收窄。 2026年8月起,建行对新客户的普惠抵押类业务明确:抵押人与借款人仅限直系亲属(父母、子女、配偶),兄弟姐妹等旁系亲属不再准入,除非双方是持股满6个月以上的股东。此前市场上通过“朋友抵押、实控人借款”的操作空间,在建行渠道已经基本关闭。如果你的抵押物不在本人名下,需要先确认亲属关系或股权关系是否满足这一硬性条件。
线上评估系统的推行,终结了“人为拉高评估价”的空间。 建行在2026年二季度全面上线自动化评估系统,统一了此前由六七家线下评估公司各自出报告造成的估值差异。这意味着评估价更贴近市场真实水平,过去靠“沟通评估公司”做高额度的路径不再可行。对于房产资质本身过硬的客户,这反而减少了不确定性;对于依赖高评估价覆盖资金缺口的客户,实际到手额度可能低于年初的预期。
五、 准入画像:谁适合在2026年走建行?
相对适配的情形:
名下有白名单住宅,企业成立满3个月以上(建行对成立时间的要求在四大行中偏短),征信查询次数可控(半年内贷款审批查询不超过6次、非银查询不超过2次),流水能够覆盖贷款金额的一定比例。
资金需求在1000万以内,希望用较高的抵押成数(8—9成)减少自有资金占用,同时接受2.5%—2.65%的利率水平。
抵押物在本人或直系亲属名下,股权关系清晰。
需要谨慎的情形:
抵押物在旁系亲属或朋友名下,且不满足持股满6个月的股东条件——2026年8月后建行渠道基本无法操作。
企业成立时间极短、流水薄弱,依赖“沟通”来弥补——线上评估与审批口径收紧后,沟通空间显著收窄。
资金需求超过1000万但只有单一经营主体——需要提前搭建第二个持股主体,否则额度无法突破。
对利率极度敏感、追求全市场最低——建行的优势在成数和资料简便,而非利率底线;股份行如广发、光大等同期的利率可以做到2.35%左右,但成数通常不及建行。
写在最后
建行2026年的经营贷策略,可以概括为 “用成数换市场,用收紧控风险” 。年初的2.4%+9成是阶段性红利,二季度之后利率回调、第三方抵押收紧、线上评估落地,红利窗口正在从“普适”走向“精选”。对于房产在白名单、股权关系清晰的客户,建行仍然是四大行中抵押成数最高、资料最简的选择之一;对于依赖“沟通空间”的客户,2026年的建行已经不是年初那个建行了。申请前,先拿房产证和征信报告找当地客户经理做一次当天的口径确认,比对照任何一份静态的产品大纲都更可靠。
声明:转载此文是出于传递更多信息之目的。内容来源于网络、微信公众号等公开渠道。若有来源标注错误或侵犯了您的合法权益,请及时联系我们客服编辑更正、删除,谢谢!
我们的业务范围:深圳、东莞、广州、珠海、佛山、北京、上海等地,主要为银行与机构的抵押经营贷款与消费贷、信贷;
深耕银行抵押贷款行业多年,涉猎地区广泛、合作渠道通达、办理贷款效率高,这是您选择我们团队的优势。
要知道优质的贷款方案,是能够达到如下效果:
1.优化财务结构,能把期限短、利息高、还款压力大的不合理贷款进行重组和置换,降低月供,提高资金使用率;
2.规划整个贷款流程,提前解决问题,避免不必要的麻烦和费用产生,把贷款成本降到最低,尽可能提高贷款速度;
但对于贷款经验较少的人来说,选择合适的银行和优质的产品是相对困难的,所以建议大家还是要找我们专业的助贷机构进行协助,1对1匹配最优的贷款方案,用最少的钱办最快的事。
如果您不清楚自己能不能办理房产抵押贷款?不了解自己的情况可以具体贷出多少钱?或者有其他抵押贷款疑问,欢迎扫描下方菜单二维码,让我们的专业人员一对一帮你规划贷款方案,助您早日落“贷”为安!
咨询请添加郭总微信,备注贷款咨询:
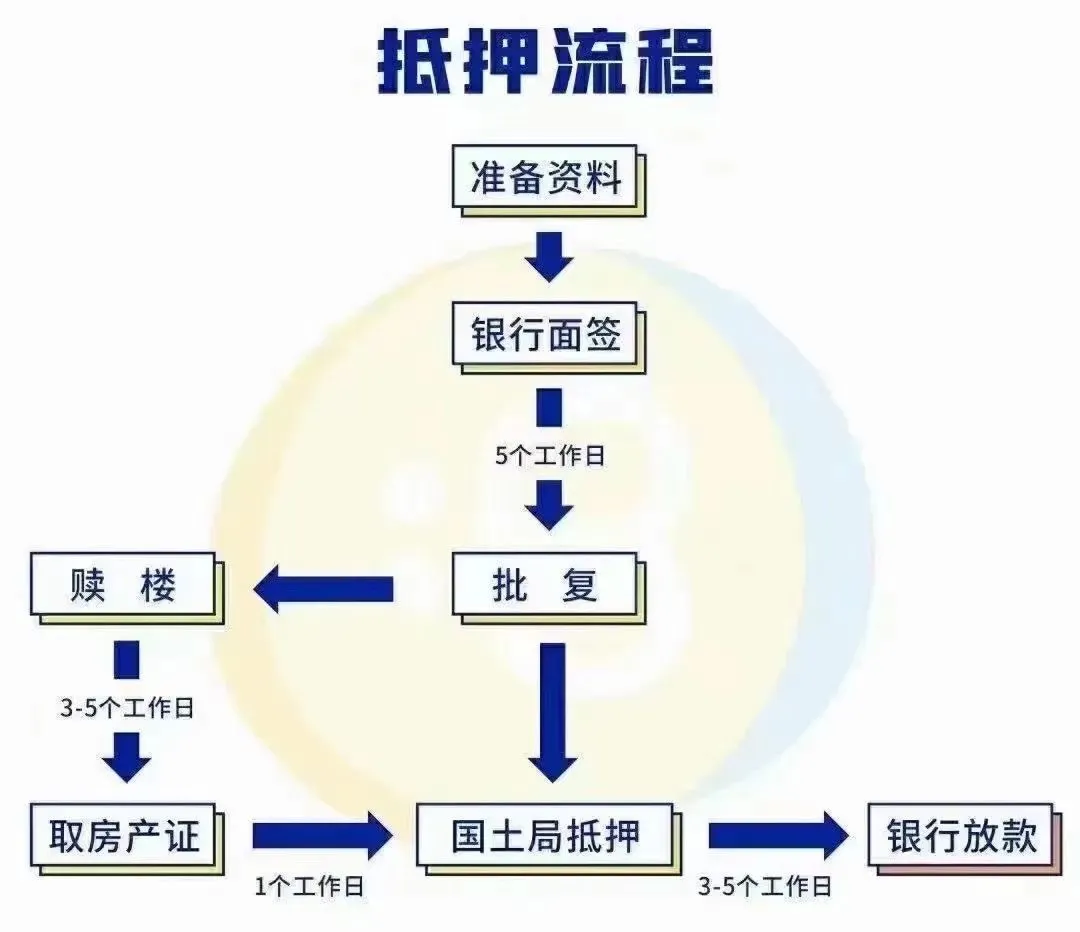
抵押贷款流程:

抵押贷款,是个专业活儿,我们会根据你的具体条件为你提供免费的贷前指导、综合策划与优化,匹配申请低成本的贷款产品
了解更多关于房产抵押经营贷与消费贷的资讯请关注
给大家推荐下深圳工薪一族的个人信用贷款,主要参考借款人公积金和社保缴存基数,月息2厘-4厘,额度单笔最高100万,先息后本和等额都有,公积金和社保缴存基数超过10000即可申请,具体请关注以下公众号了解