本文配图均为产品对比示意,非真实保单画面;具体责任、价格、既往症认定以保险公司当期条款及合同载明为准。
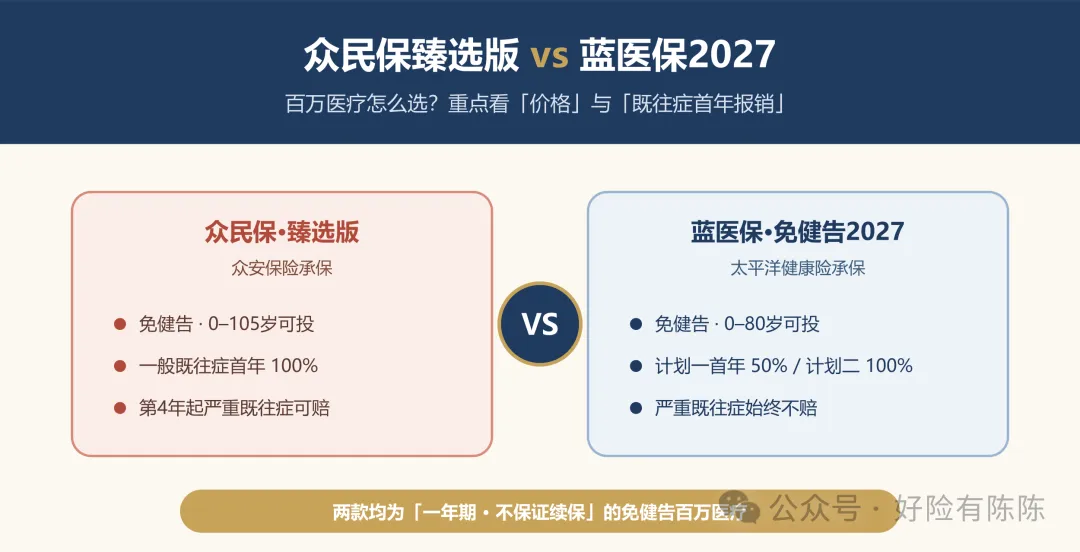
近期被问得最多的两款百万医疗,都是免健康告知、一年期、不保证续保,体况有小异常、或给父母配置的人特别容易在它们之间纠结:
- 众民保·百万医疗险(臻选版),众安保险承保;- 蓝医保·免健告百万医疗险(2027),太平洋健康险承保。
⚠️ 先划重点:蓝医保2027 是"免健告版",不是保证续保20年的那款蓝医保长期医疗。 它同样是一年期、不保证续保。两款产品逻辑接近,差异集中在你最关心的两件事:价格,以及既往症第一年的报销责任。
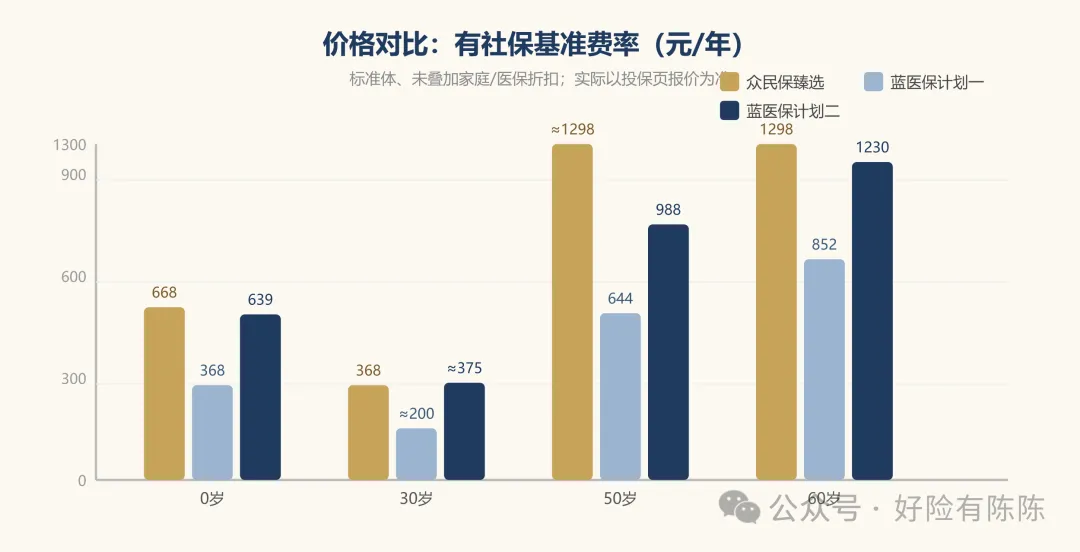
下面以"有社保、标准体、未叠加任何折扣"的基准费率做对比(单位:元/年):
- 0 岁:众民保臻选 668 | 蓝医保计划一 368 | 计划二 639- 30 岁:众民保臻选 368 | 蓝医保计划一 ≈200 | 计划二 ≈375- 50 岁:众民保臻选 ≈1298* | 蓝医保计划一 644 | 计划二 988- 60 岁:众民保臻选 1298 | 蓝医保计划一 852 | 计划二 1230
(*50岁众民保臻选为区间推算,以投保页为准;两款均支持家庭单折扣,蓝医保还可自愿授权医保数据享85折,实际价格可能更低。)
结论:
1. 蓝医保计划一最便宜,尤其是30岁后,比众民保臻选低一截;2. 蓝医保计划二价格已非常接近众民保臻选;3. 两款都有家庭折扣,蓝医保额外有"医保授权85折",多人投保时差距会进一步缩小。
这是两款最容易踩坑、也最该看透的地方。先把"既往症"拆成两类:
- 一般既往症:投保前已患、但不在"严重既往症清单"里的病(如单纯高血压无并发症、良性结节、慢性胃炎等);- 严重既往症(5大类):恶性肿瘤、肺肝肾重病、心脑血管糖脂重病、自身免疫病、以及帕金森等——两款都明确免责不赔。
### 1. 一般既往症,首年赔多少?
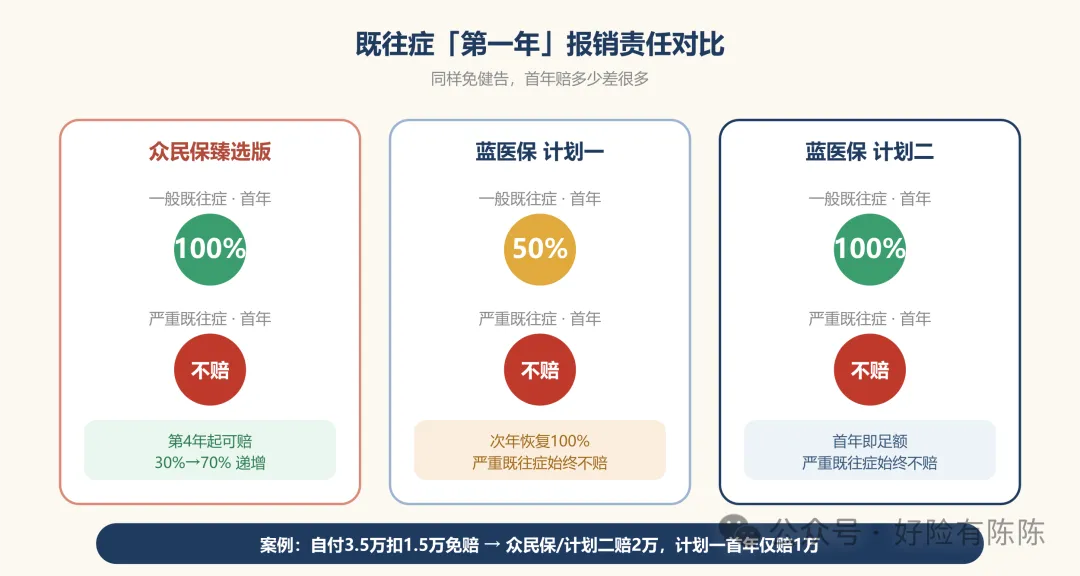
一句话结论:众民保臻选首年 100%;蓝医保计划一首年 50%(次年恢复100%);蓝医保计划二首年 100%。
算一笔账:因一般既往症住院,社保报销后个人还需承担 3.5 万元(均属一般医疗、满足100%赔付条件),扣除 1.5 万免赔额后应赔 2 万元——
- 众民保臻选:赔 2 万(100%)- 蓝医保计划一(首年):只赔 1 万(50%)- 蓝医保计划二:赔 2 万(100%)
也就是说,如果你投保首年就可能因一般既往症住院,众民保臻选和蓝医保计划二能赔满,蓝医保计划一会先打五折。
### 2. 严重既往症,第一年都不赔,但长期看有区别
- 众民保臻选:首年不赔;但选"相伴权益(一)"并连续投保,第4年起可赔"特定既往疾病住院",比例从 30% 逐年递增到第8年的 70%。- 蓝医保2027:5大类严重既往症始终不赔,没有类似的"几年后可赔"机制。
这意味着,若你本身已带严重既往症(如已确诊肿瘤、肝硬化等清单内疾病),两款第一年都不赔;但众民保长期持有后有机会获得部分赔付,蓝医保则一直除外。
提醒:免健康告知 ≠ 什么都能赔。投保前请逐条对照"严重既往症清单",尤其是结节分级、糖尿病/高血压是否伴并发症。不在清单内的"小毛病"才属于可保可赔的一般既往症。
- 续保稳定性:两款均一年期、不保证续保;众民保系列运营更久、迭代成熟,蓝医保背靠太保体系,盘子稳。- 特药目录:众民保臻选 250种含7款CAR-T;蓝医保2027 276种含5款CAR-T,且把"恶性肿瘤—轻度"也纳入。- 康复责任:蓝医保2027 含 100万康复住院(0免赔、80%),是它相对突出的责任;众民保臻选无单独康复金。- 免赔递减:众民保臻选选"相伴权益(二)"可第4年起逐年降免赔至1万;蓝医保无此机制。- 增值服务:两款均含重疾绿通、医疗垫付、陪诊/护工;蓝医保另有重疾二次诊疗、体检1次。
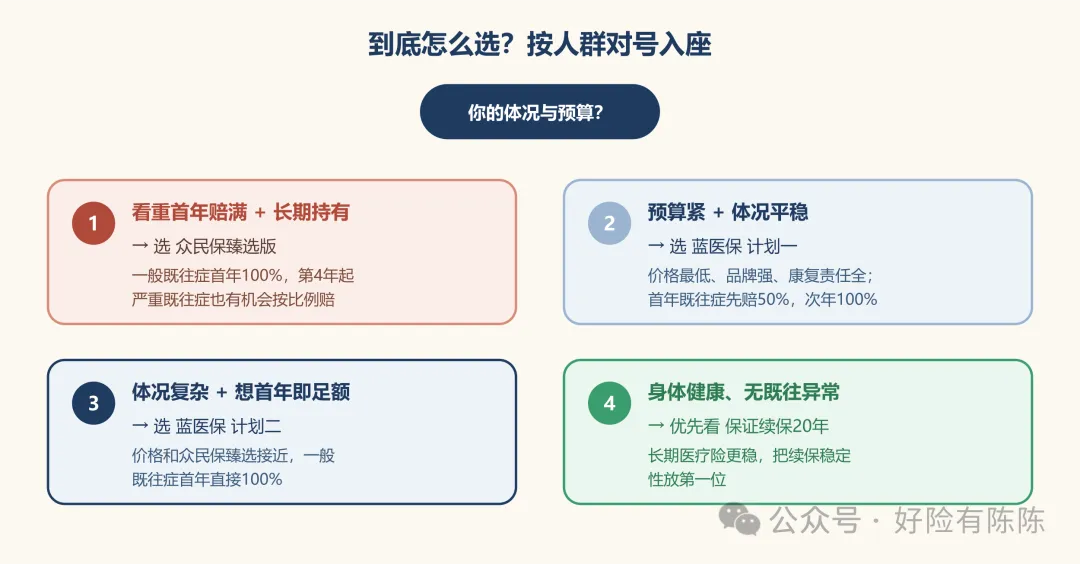
1. 看重"首年既往症就赔满" + 打算长期持有:选众民保臻选版。一般既往症首年100%,且持有到第4年起严重既往症也有机会按比例赔,长期更友好。2. 预算紧、体况平稳、能接受首年既往症先赔50%:选蓝医保计划一。价格最低,品牌强,康复责任还更全;次年恢复100%。3. 体况复杂但希望首年即足额、不想等:选蓝医保计划二。价格和众民保臻选接近,一般既往症首年直接100%。
最后提醒:两款都是"宽进严控"的免健告产品,核心风控在"严重既往症清单"。买之前,先把最近的体检报告、病历和清单逐条对照;拿不准的,建议找专业顾问帮你把关!
🌟 我是陈陈,坐标广东省东莞市。明亚保险经纪顾问(品牌:好险有陈陈)。两款产品各有千秋,体况不同选择天差地别——如需一对一定制方案,欢迎留言或私信交流(🌏号ccbnrcmbrsl)。