5款税优健康险,到底怎么选?
- 更新时间 2026-11-07 00:01:28
-----// 原创·第276篇 //-----
// 01 //
省税两件套
目前和保险有关的,能帮咱们合法省税的工具有两种:一是用把钱存入个人养老金账户,然后购买特定的储蓄类保险;二是直接购买税优健康险。
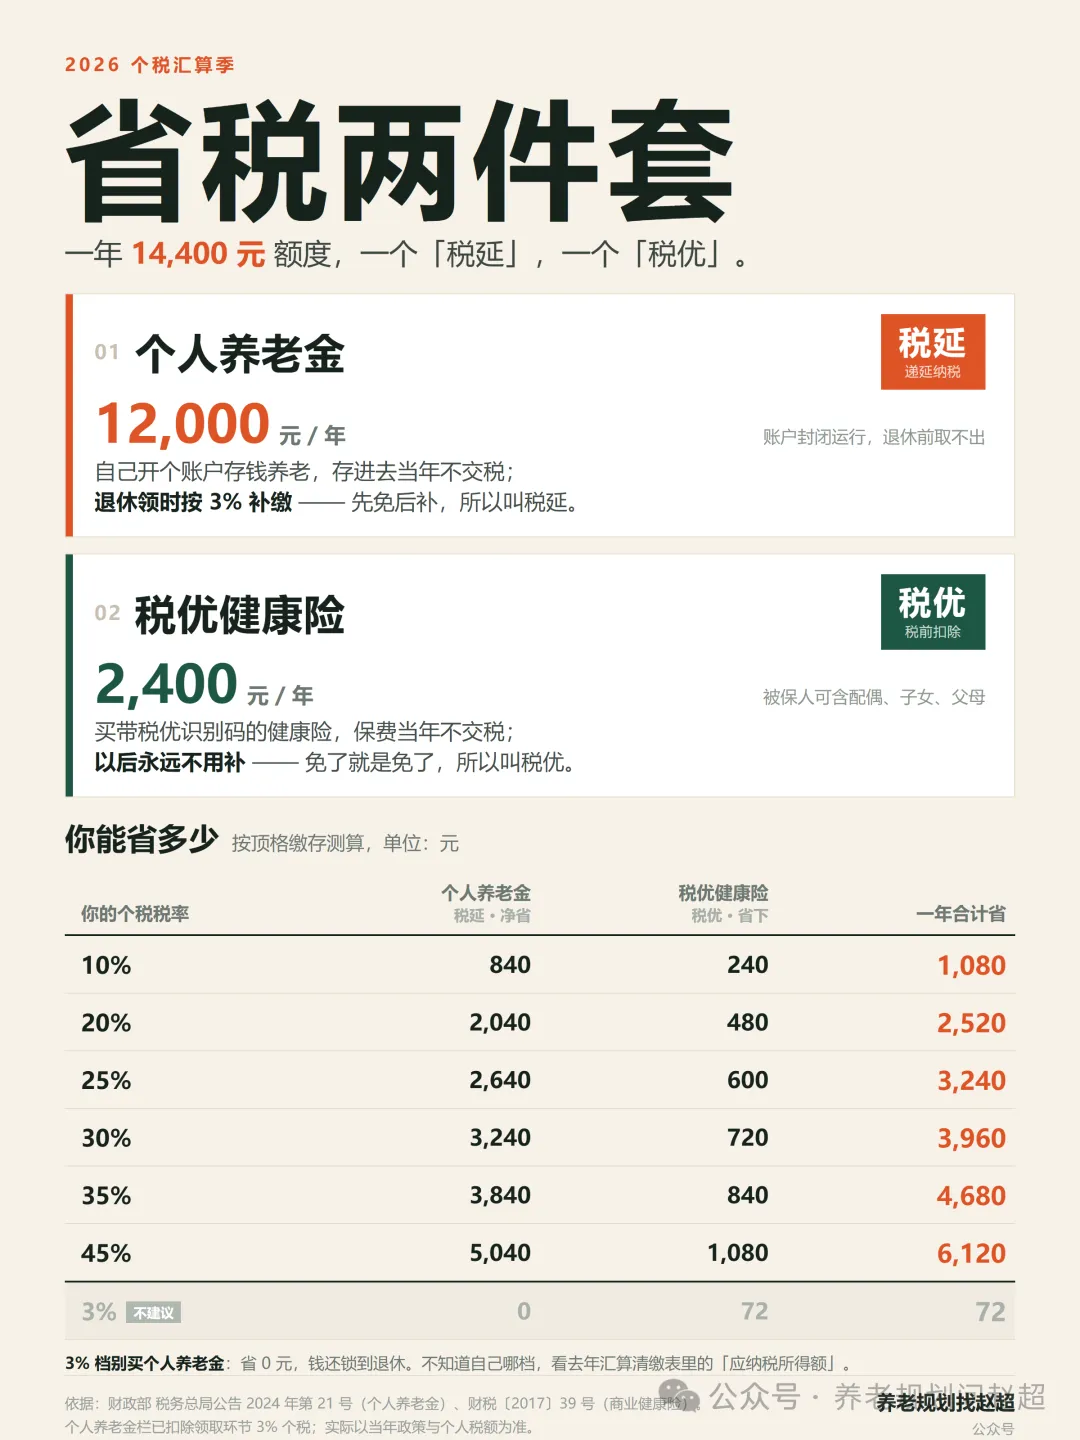
关于每年都可以存12000元的个人养老金账户,我之前写过一篇文章详细帮大家算过这笔账,感兴趣的朋友可以跳转过去看一下关于个人养老金,我来帮你算笔账。
我们今天重点聊一聊每年2400元额度的税优健康险。
// 02 //
税优健康险
2015年,财政部、国家税务总局和原保监会联合发布了一份126号文件,启动了商业健康保险个人所得税优惠政策的试点工作。
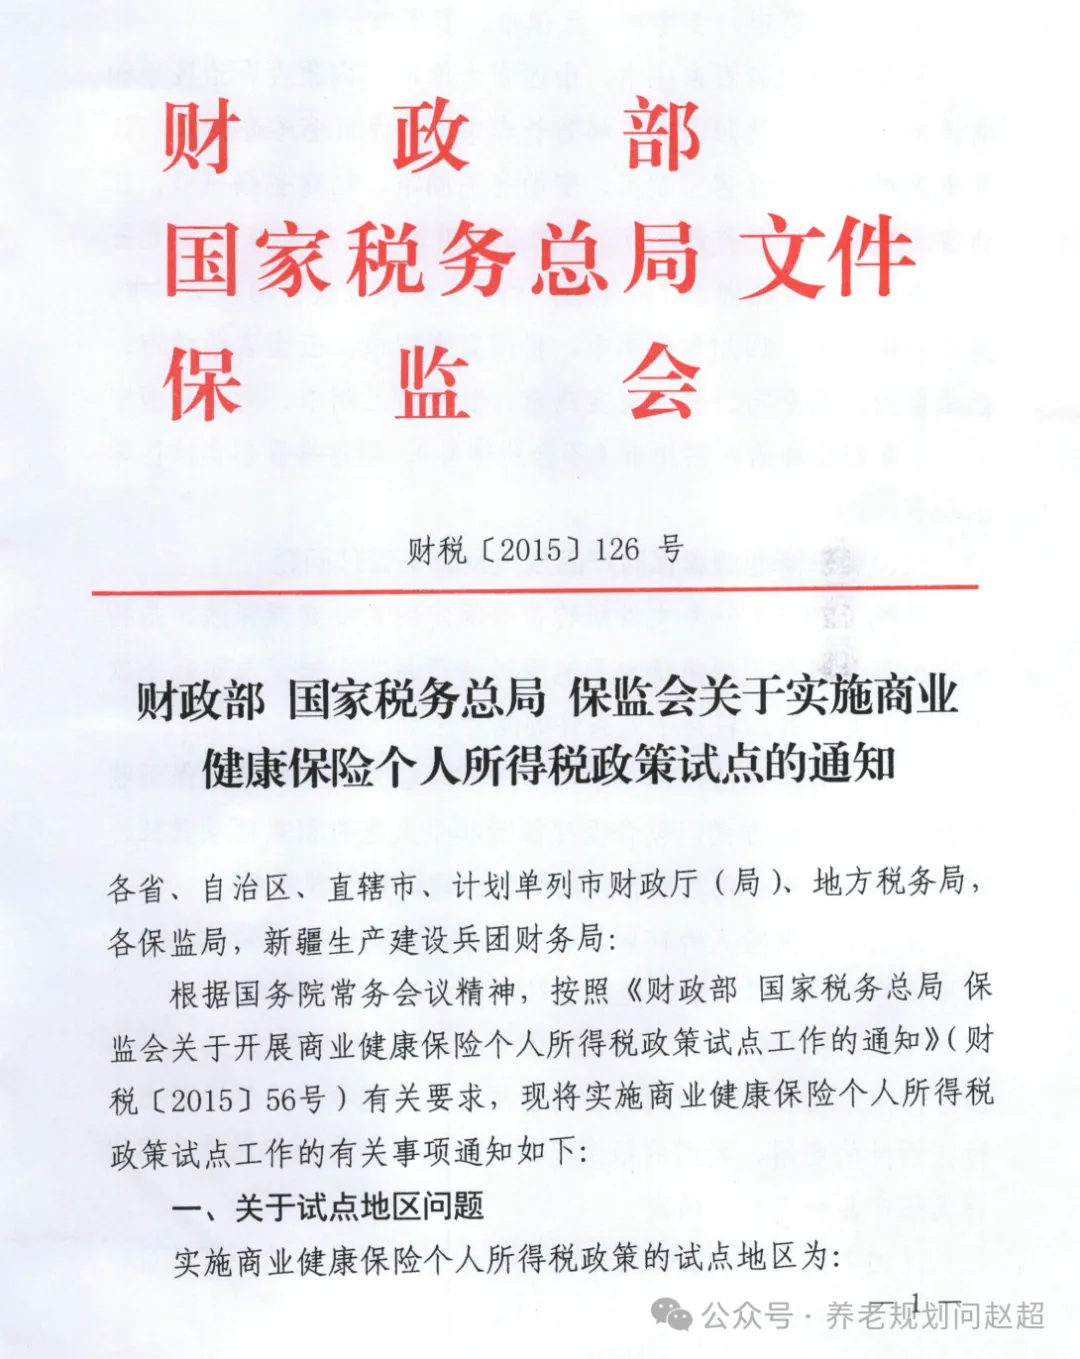
这份文件规定,试点地区个人购买「符合规定的」健康保险产品的支出,按照2400元/年的限额标准在个人所得税前予以扣除。
适用人群包括取得工资薪金所得或连续性劳务报酬所得的个人、个体工商户业主、企事业单位承包承租经营者、个人独资和合伙企业投资者。
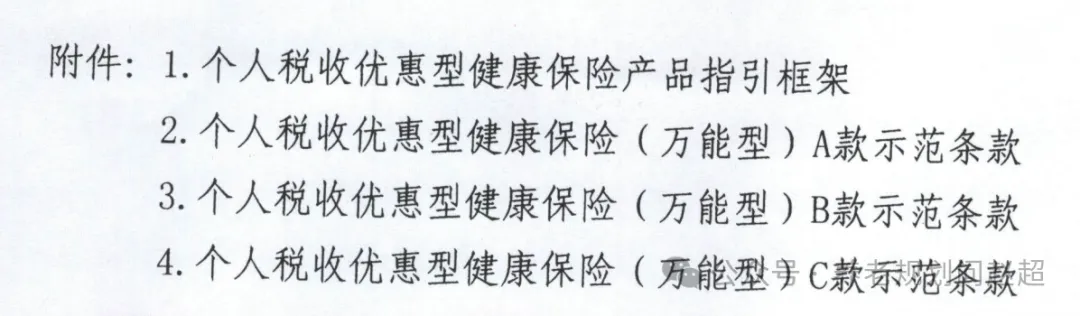
文件还附了税优健康险的示范条款。可以看出,初代的税优健康险是以万能型保险的形态问世的,我们家也是当年的第一批客户,买了人保健康的产品。
之后政策几经升级,从最初在部分省市试点,到全国推行;从只有万能型产品,扩展到医疗险、长期护理险和疾病保险;被保险人也从最初只能给自己买,扩容到可以帮配偶、子女和父母投保;
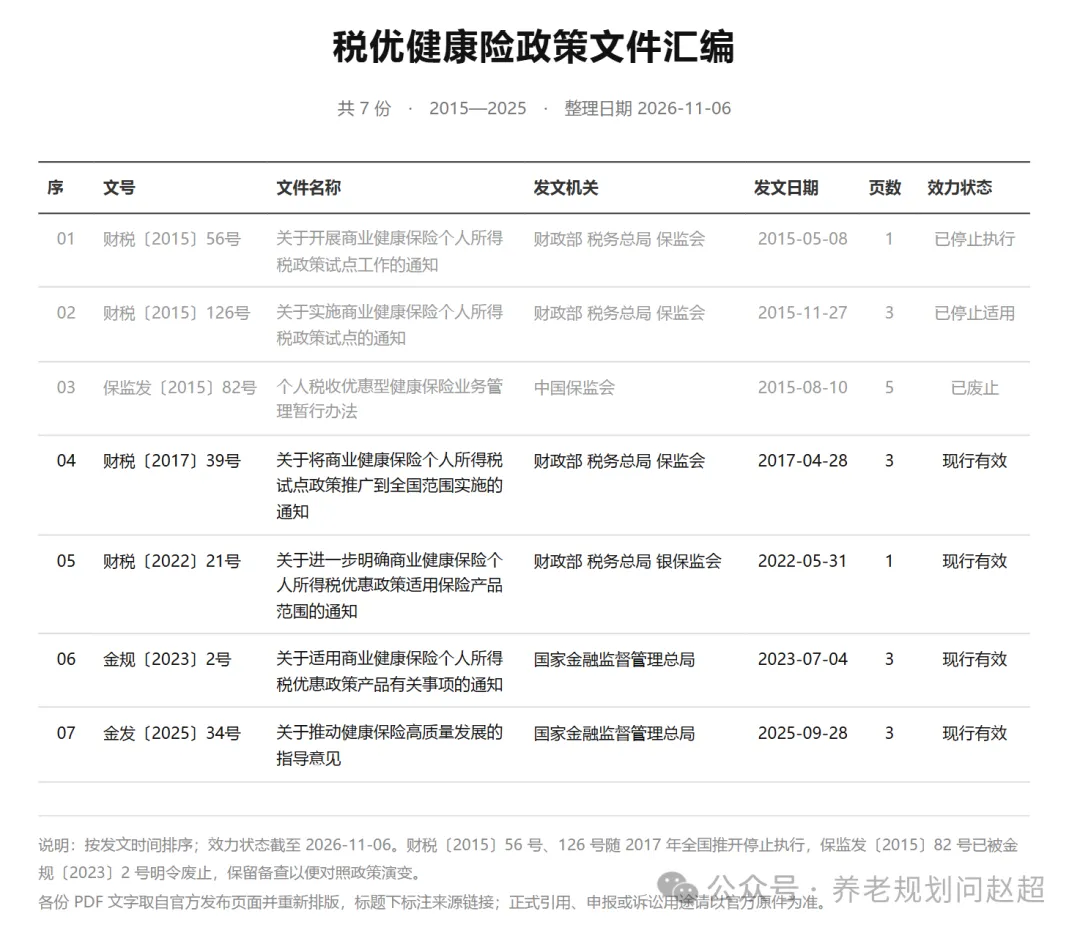
税优额度维持2400元每年不变,投保后将保险合同上的18位税优识别码填进「个人所得税APP」即可将这笔支出计入税前扣除。
或许由于这个2400元的额度有些尴尬,再加上大家对这件事的接受程度还不高,目前市场销售最多的税优健康险产品,均为「长期护理保险」这个类型,所以我今天给大家对比的也都是这个类型。
后面我会展开讲讲,为什么会这样?
// 03 //
5款税优护理险
首先要告诉大家的是,这五款护理保险,都不是我心目中真正的护理保险,而是披着护理保险外衣的:增额终身寿险。
保险公司似乎并不想花过多的力气去设计开发和推广那种真正的护理保险,因为那样的话接受度就更低了,所以大家都心照不宣地把这个产品当做「存钱」的工具。我们也就姑且也从这个角度来比较吧。
我选择的五款产品分别是:
1、中英人寿的福相伴
2、恒安标准的岁优享2.0
3、中荷人寿的岁岁享3.0
4、中信保诚的和睦相随
5、平安健康的e生相守2.0
下面我将从数据对比和附加服务两个方面,来帮大家进行分析和对比。
// 04 //
5款产品的数据对比
为了方便比较,我们统一以40岁女性为例,年交保费2400元,选择10年的缴费期,然后分别从现金价值、护理保险金和疾病身故保险金三个数据来看这5款产品的表现。
(1)现金价值
这是大部分客户最为关心的问题。前面说了,其实大家更多还是把这份保险当做存钱的工具,因而最初的打算都是等到退休之后把保单退掉,把钱拿出来。此时这些年存下来的钱既节省了个税,又有一定的增值。
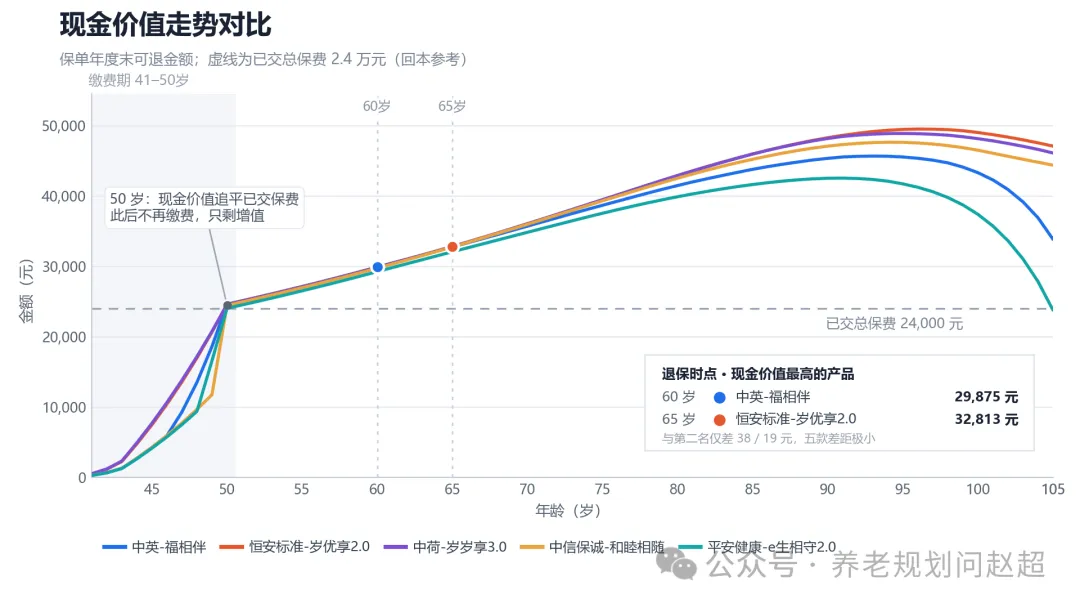
从上图可以看出,这5款产品的现金价值都在保费缴费期结束之后,回到了总保费的水平。往后随着时间的推移开始出现分化,其中平安健康的e生相守2.0的表现似乎有些……
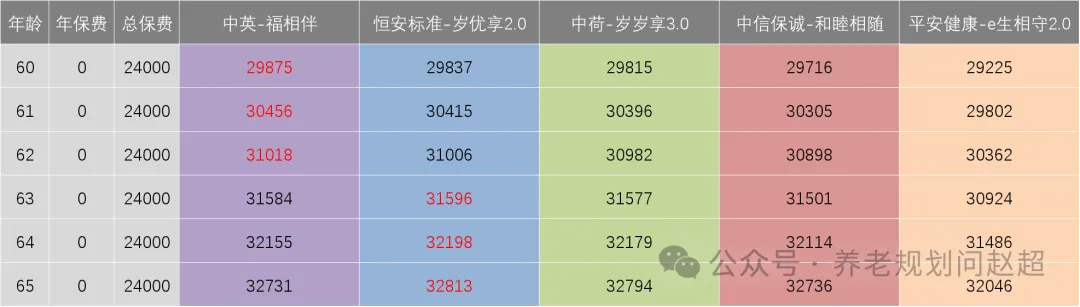
考虑大多数人都会选择在中途把保单退掉把钱拿回来,我选取了60岁和65岁两个截面,发现在60岁的时候现金价值最高的是中英人寿的福相伴2.0,65岁时最高的是恒安标准的岁优享2.0。
不过,5款产品在60-65岁之间的现金价值差距其实并不大,第1名和第5名也不过差了几百块。
(2)护理保险金
这是这类产品本来的「面目」。这5款产品的护理保险金的触发条件是类似的,具体有以下两种情况:
a. 确诊10种特定疾病:严重脑中风后遗症、严重阿尔茨海默病、严重原发性帕金森病、严重脑损伤、多个肢体缺失、严重脑炎后遗症或严重脑膜炎后遗症、严重特发性肺动脉高压、双目失明、严重运动神经元病、瘫痪。
b. 因意外伤害导致1–3级伤残,且须自意外发生之日起 180 天内、以该意外为直接原因。180 天治疗未结束的,按第 180 天的身体状况鉴定。
以下是护理保险金的对比图:
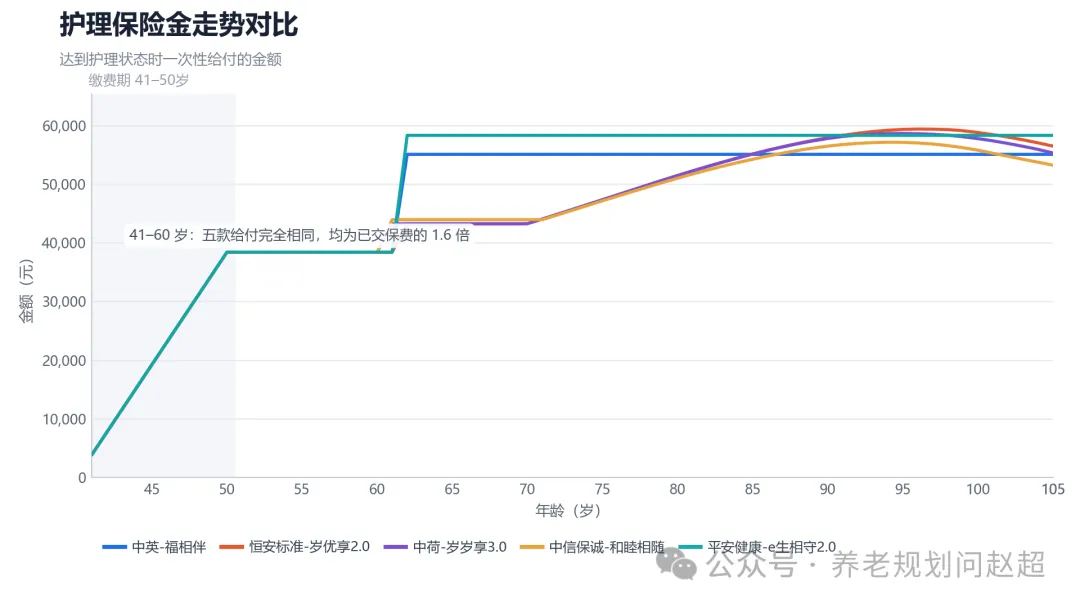
从上图我们可以看出,5款产品在60岁之前的给付金额是完全相同的,均为已交保费的1.6倍。但在60岁之后出现了明显的分化,其中平安健康的e生相守2.0较其他4款产品可以说遥遥领先。而在90-100岁年龄段,恒安标准又后来居上了。
需要特别提醒的是,中荷人寿的岁岁享3.0较其他4款产品,多了一个理赔触发条件,即除了确诊10种疾病或因意外导致1-3级伤残外,还需满足"因上述情形导致日常生活能力障碍引发护理需要"这个条件。
不过如果我们关注的点只在退保能拿回多少钱,那么这些就都不必考虑了。
(3)疾病身故理赔金
虽然我们很多时候,并没有真的把它当做一款健康保险,但我们仍然需要考虑,万一我们在持有这款产品的过程中就不幸离世了,我们的受益人能够拿回多少钱。
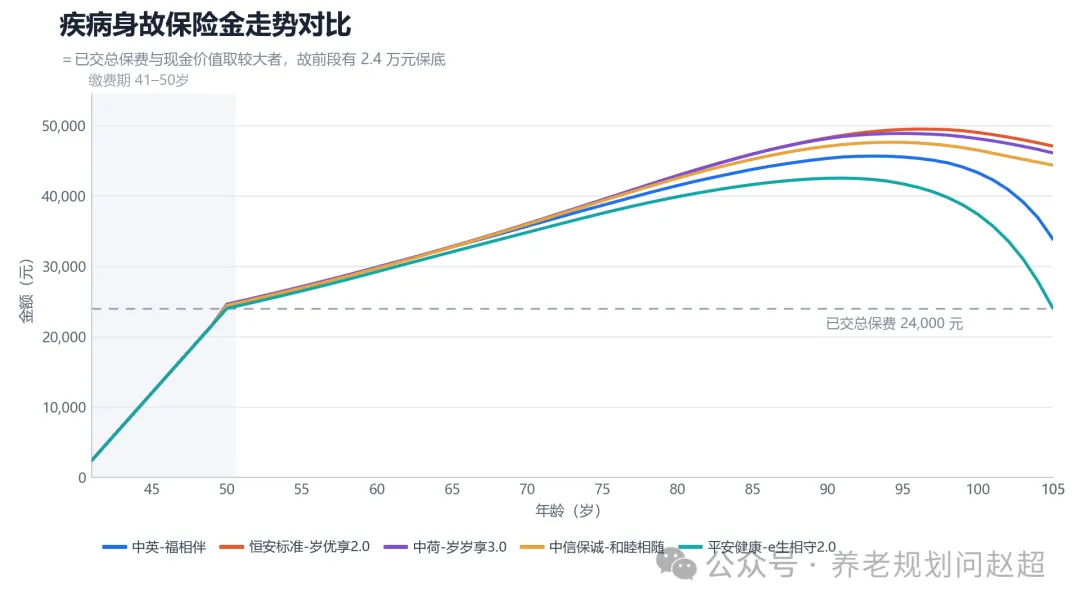
根据5款产品的条款可知,疾病身故保险金均等于当时的现金价值或累计已交保费,两者取大。从上图我们看到,5款产品在65岁之前差异并不大,往后才慢慢拉开差距。其中,中英的福相伴和恒安标准的岁优享2.0,始终保持领先。
// 05 //
附加服务比较
除了产品本身的利益之外,服务也是我们可以关注的一个点,虽然各家公司的附加服务一般都不会写进合同,但是在产品的数据表现差别并不大的情况下,服务也可以纳入考虑范围。
5款产品,明确提供附加服务的有3款,具体如下:
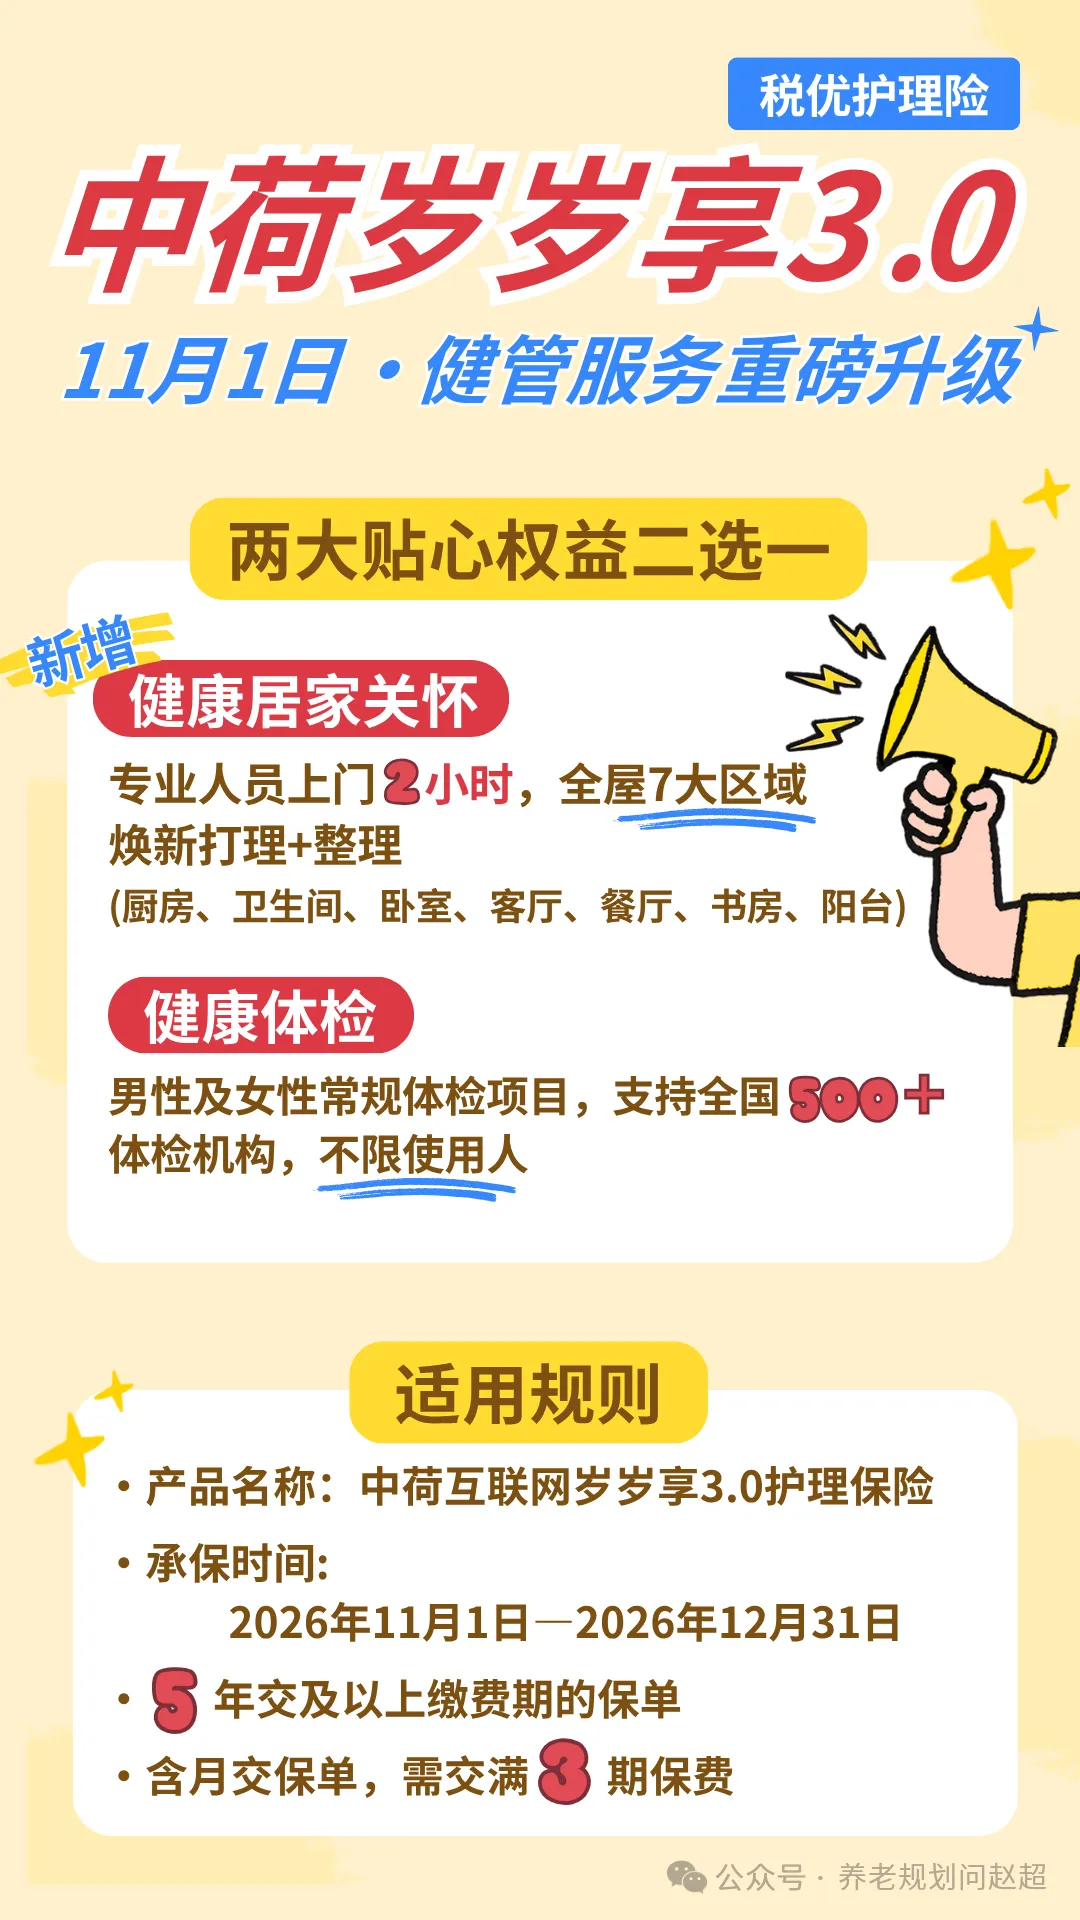
(1)中荷人寿
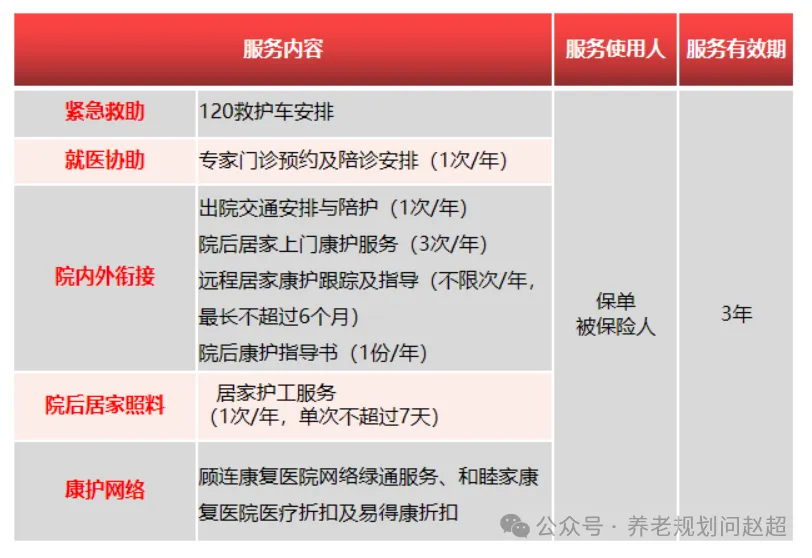
(2)中信保诚
(3)平安健康
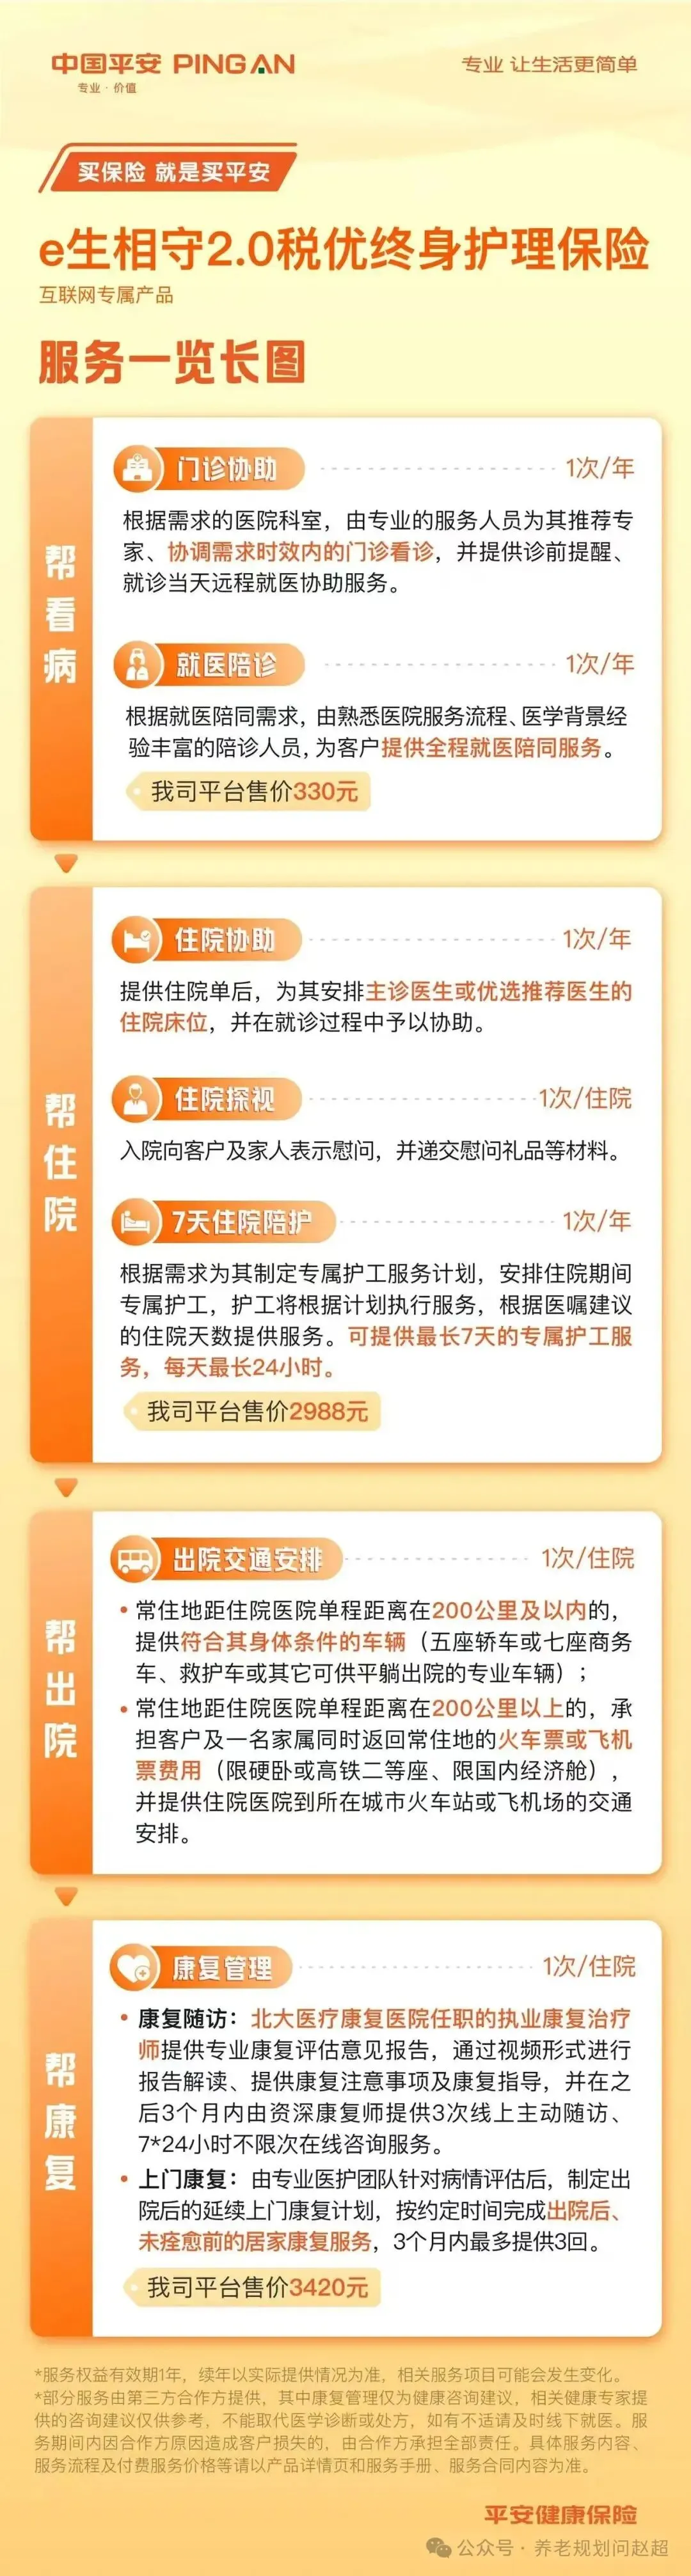
综合比较,平安健康提供的服务价值要更高些,特别是住院陪护服务(保单有效期内均有效);而中荷人寿提供的2小时保洁和健康体检,则显得更实用些。
中信保诚虽然也提供了住院陪护服务,但整体附加服务的有效期只有3年,显得有些鸡肋了。
总结一下:我认为如果单纯考虑储蓄的话,中英和恒安标准的产品,可以作为首选;如果综合考虑护理金和附加服务,平安和中荷的产品也是不错的选择。相信大家心里也都有了自己的判断。
// 06 //
写在最后
最后,想再跟大家提示一点风险。虽然这种风险发生的概率很低,而且即使发生了影响也并不很大,但我还是希望大家能够有所了解。
那就是这5款产品都不包含「意外身故」责任,从条款的本意来看,万一发生意外导致身故,由于没有触发保险责任,保单的现金价值将作为投保人的遗产,由保险公司支付给投保人的继承人。
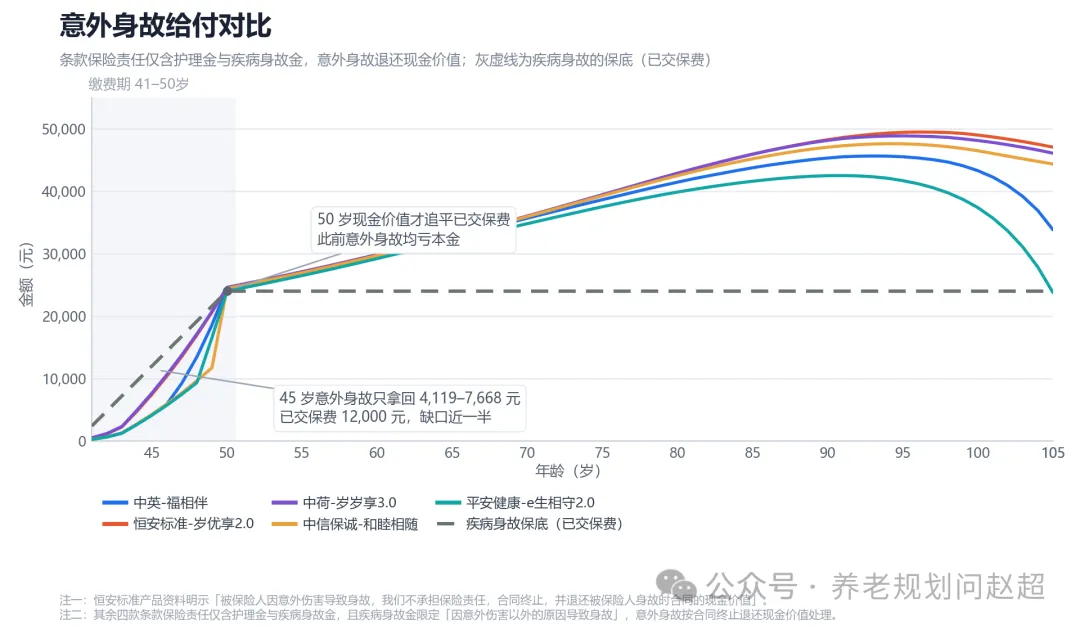
因而万一在缴费期间(这段时间的现金价值是小于累计已交保费的),被保险人不幸身故,这份保险是有「亏损」可能的。
如有其他疑问,欢迎讨论交流!
左眼法律、右眼保险,看人间。
