央国企人员优化的窗口期,桌上常摆三个选项:转岗、买断、内退。多数人拿到方案先看补偿金那一栏,这一步就把账看反了。
三个选项各算一笔。
基准先摆出来
拿一个常见的人当基准:四十五岁,工龄二十五年,月薪六千,离退休还有十来年。三条路,一条一条过。
15万刚够填社保
买断是一次性了结劳动关系,对应劳动合同法第47条的经济补偿:每满一年给一个月工资,25年工龄就是25个月,15万上下。月工资按解除前12个月的平均应得数算,奖金津贴在内。我一开始按12年封顶算成12万,回头查条文才发现,那个上限只管月薪超社平三倍的人,普通工人不适用。
到手先别高兴。离开单位,社保得自己接着缴。灵活就业的费率全国统一,养老20%,按各地最低基数一年一万出头;医保另算,两样加起来一年1.7万到2万,宁波最低基数月缴1468元,北京2089元。15年缴下来25万上下,比补偿金还多。只缴养老不缴医保的,一年一万,15年也要16万,刚好把15万吃平。算了,直说吧:这笔钱有大半是替社保代管的,真正落进口袋的没多少。医保还不能断,断缴次月起待遇就停。
转岗的稳,写在合同里
转岗不掏补偿金,企业最爱用,你的账藏在合同里。签字前问清三件事:用工主体变不变,有的从本单位合同换成劳务派遣,劳动关系换东家,年限怎么衔接要落在纸面;工资构成怎么调,岗位补贴加一点、绩效砍一块,总数看着没动;社保缴费基数按哪个口径报。
再就是合同期限。改成一年一签,续不续的主动权在单位,五十多岁的人耗不起。
内退少的那4000块买了什么
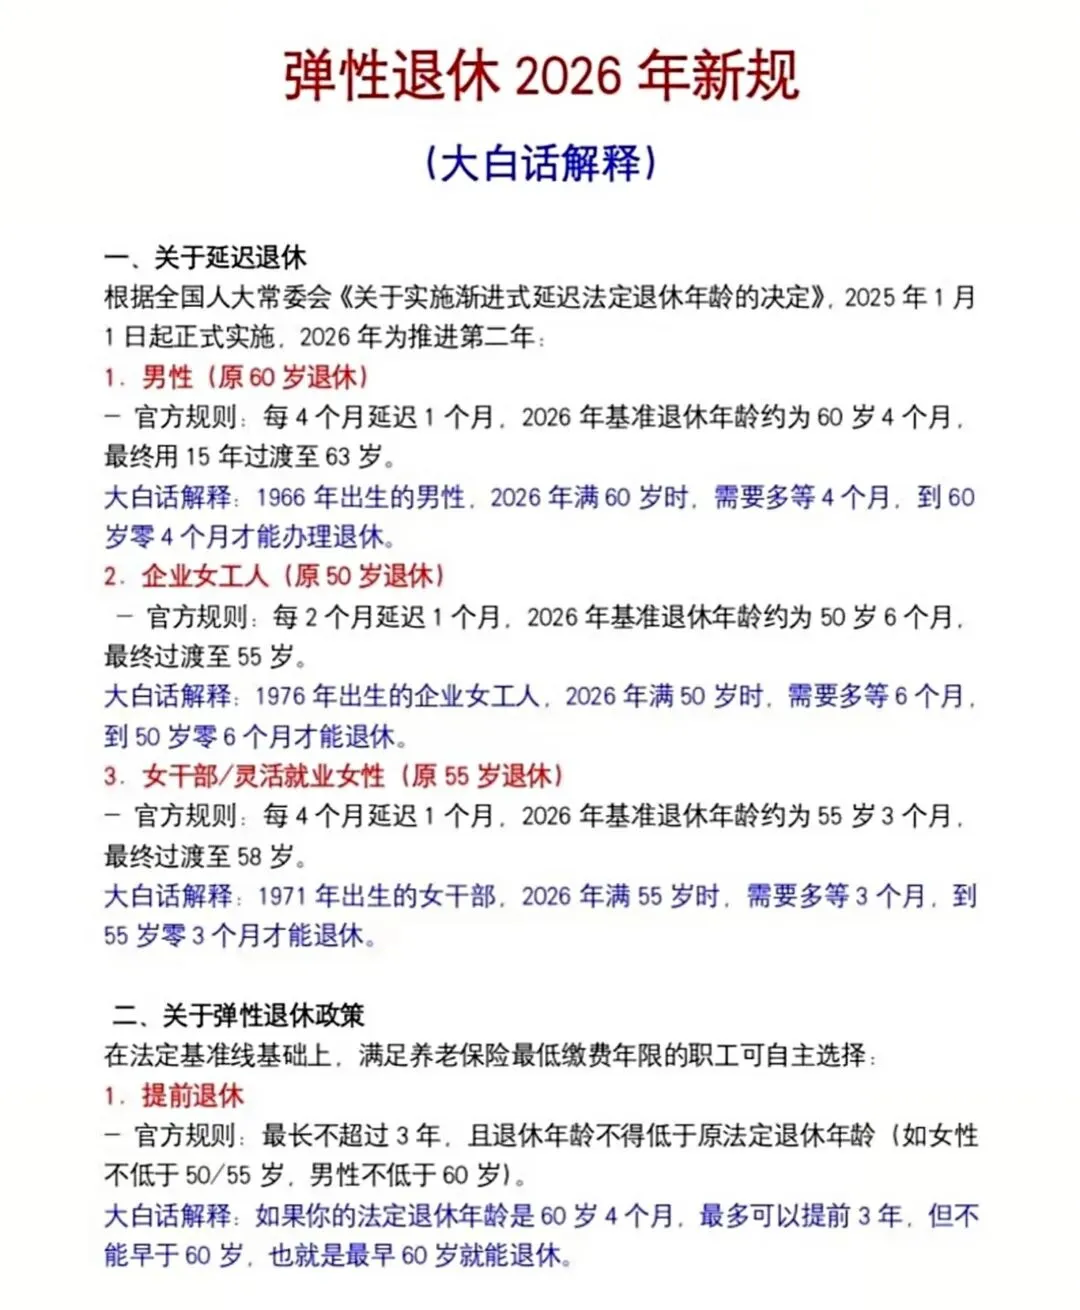
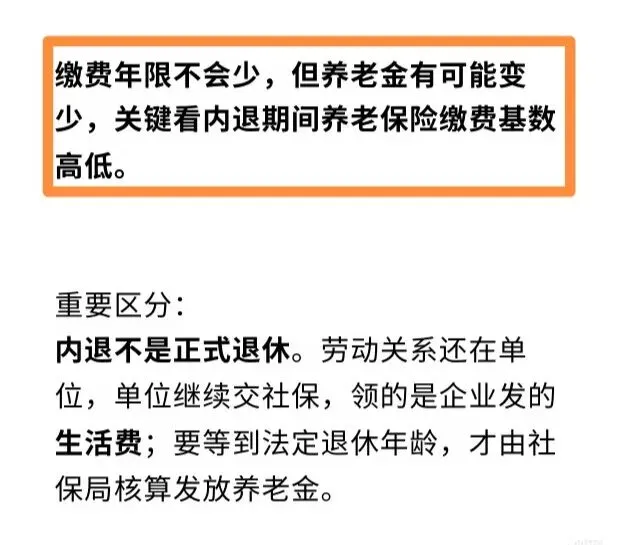
内退对的是1993年国务院令第111号:距退休不到五年,本人申请,企业批准,生活费不得低于省级最低标准,多数地方每月2000上下。月入6000的人一个月少4000,5年少24万。这24万买的东西也写在条文里:五险一金照缴,工龄照算,到点正式退休,医保不断。
三笔账摆完,顺序就出来了:先拿补偿金对社保账,填不平的,买断最亏;身体扛得住、家里等钱用,转岗谈清楚再签;扛不住、不差这点月差的,内退确定性最高。家底厚、另有后路的,另当别论。
解除协议和内退协议都白纸黑字,签字前逐条核对:补偿金额、社保缴到哪个月、工龄怎么写。拿不准打12333,报上工龄和基数,让接线员帮你对一遍公式。