财险行业一直存在着“山海之争”。
一些英美国家认为,财险公司在经营战略上更应该侧重资金运用,而将保险业务作为资金筹集的一种方式,通过资金运用获得投资收益,来弥补承保业务可能带来的损失。
由于上述理论起源于地中海地区,被称之为“海派”理论。
另一些欧洲国家认为,财险公司在经营战略上应更加强调承保利润,要在承担风险中追求风险对价,投资收益仅是为了保险业务获得资金保值的手段。
由于秉承这一理论的国家大都分布在阿尔卑斯山脉周围,被称之为“山派”理论。
财险公司的净利润到底是来自承保利润还是投资收益呢?或是“鱼与熊掌”能够兼得?
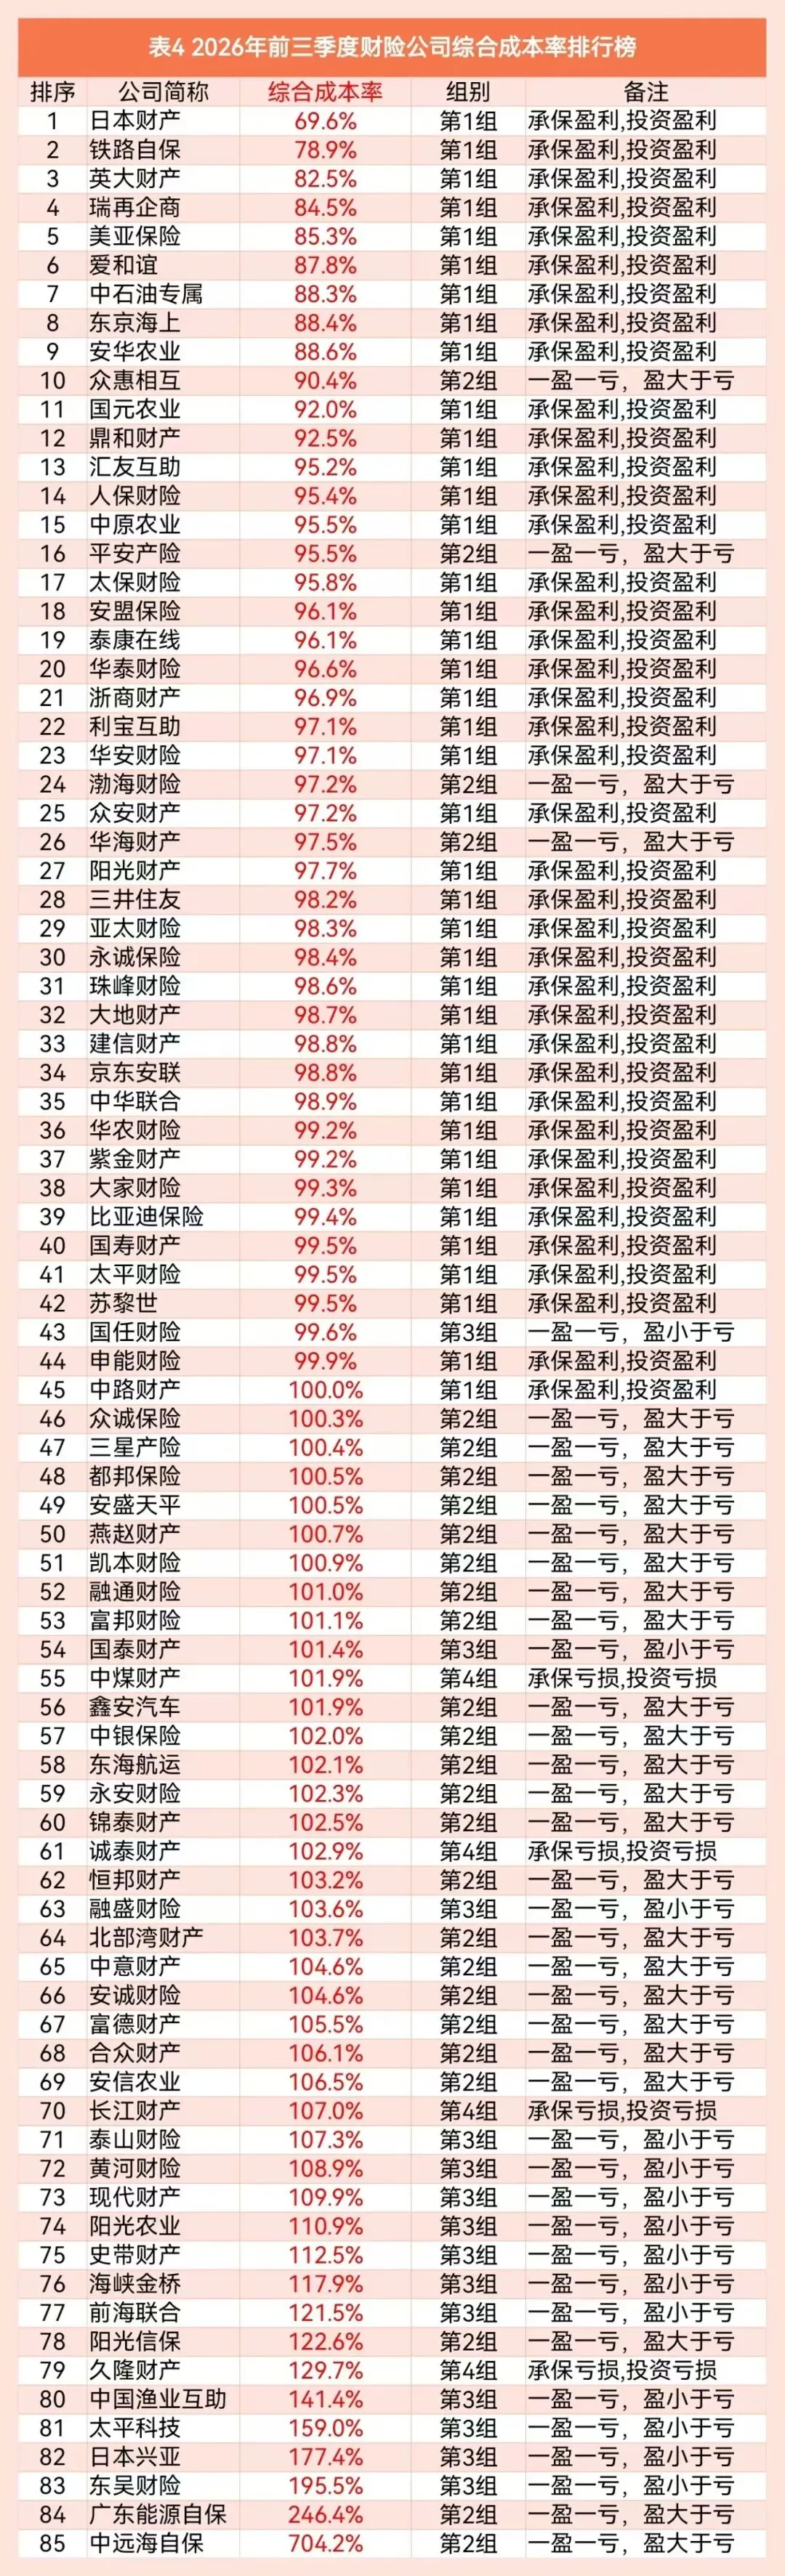
“13精”将对2026年前三季度87家财险公司的盈利模式进行画像。我们根据承保利润率和投资收益率,构建了四象限图,各家公司可以对号入座。
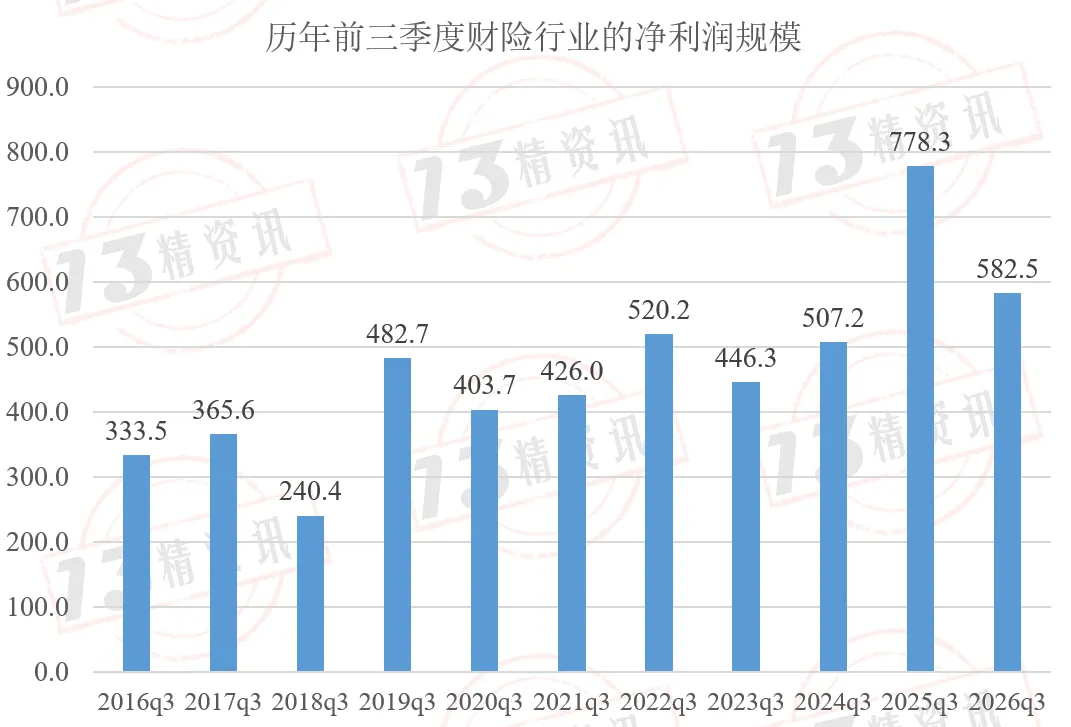
2026年前三季度财险行业净利润合计582.5亿元,达到历史次新高,净利润规模依然维持在历史高位水平。
需要说明的是,净利润是基于87家财险公司披露数据加总计算而得。
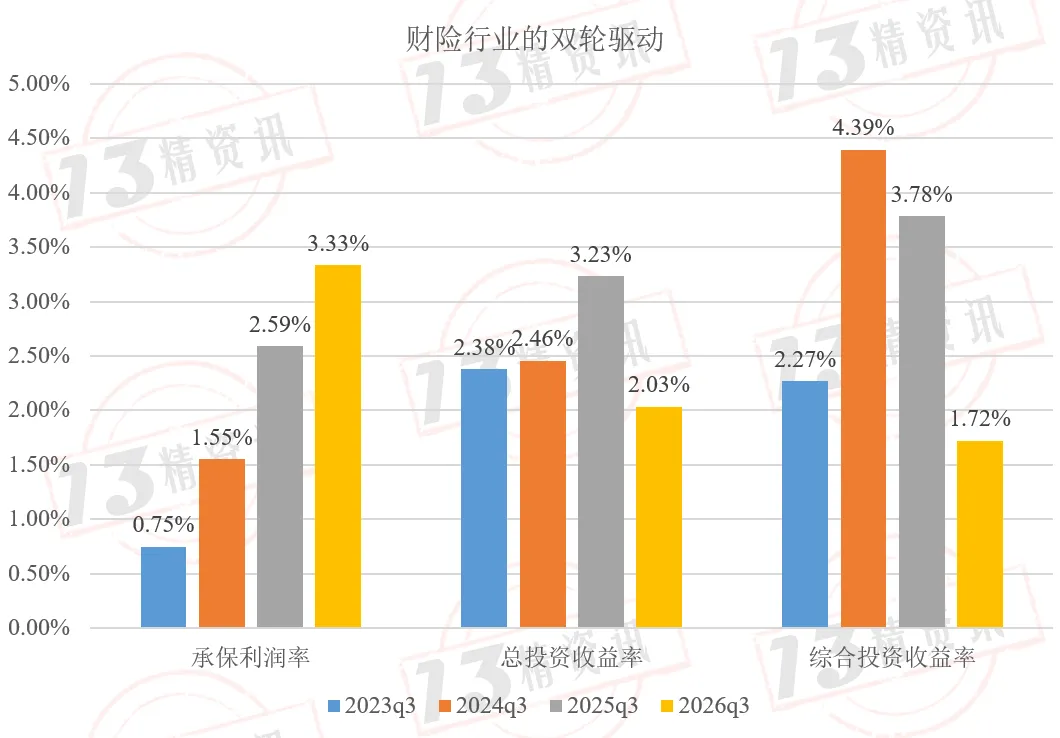
进一步,我们计算了2026年前三季度财险行业的承保利润率和投资收益率。
承保利润率使用的是“1-综合成本率”计算而得,投资收益率为各家公司的总投资收益率,这两项指标是财险公司净利润的主要来源。
需要说明的是,承保利润率使用保费收入加权,投资收益率使用的是总资产规模加权计算而得。
2026年前三季度财险行业承保利润率3.33%,同比提高0.74个百分点!
总投资收益率2.03%,同比下降了1.2个百分点。
综合投资收益率为1.72%,同比下降了2.06个百分点。
接下来,我们分别给出了2026年前三季度财险公司总投资收益率和承保利润率的描述性统计。
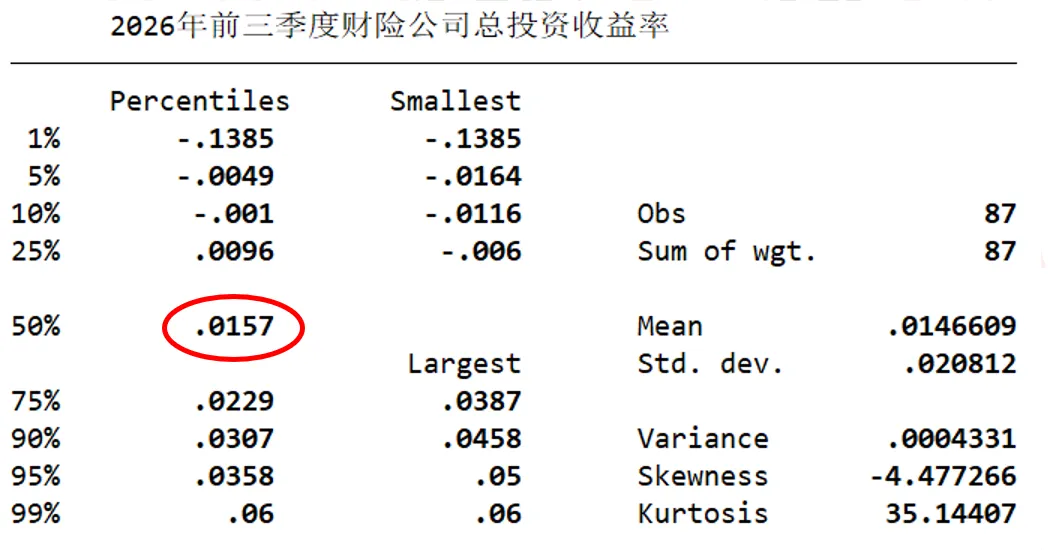
从财险公司总投资收益率分布来看,2026年前三季度总投资收益率的中位数为1.57%,简单平均值为1.47%,加权平均值为2.03%。
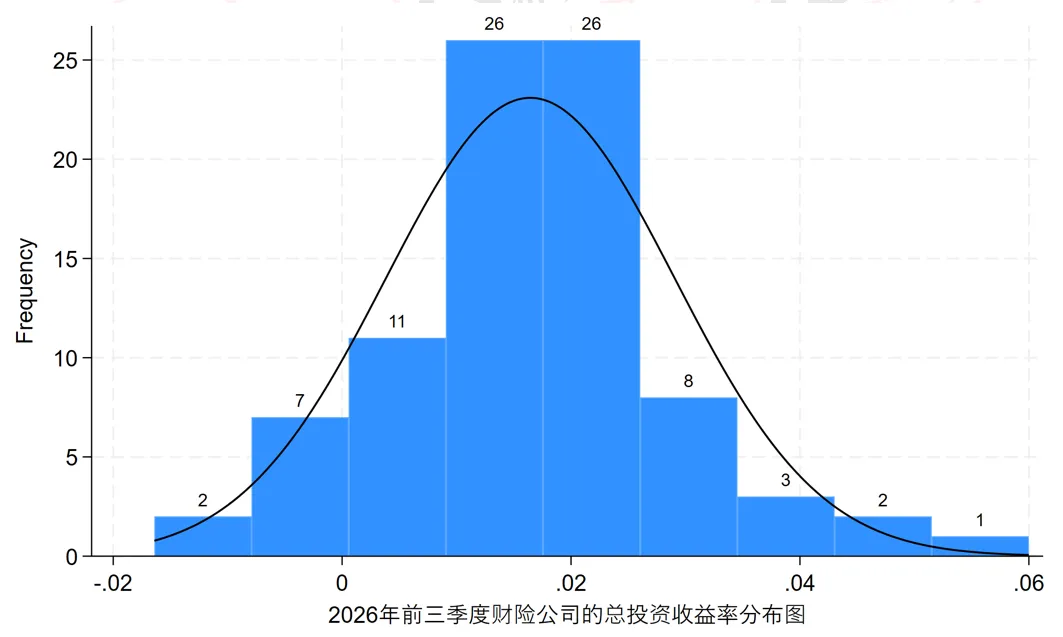
从总投资收益率分布来看,呈现正态分布特征。
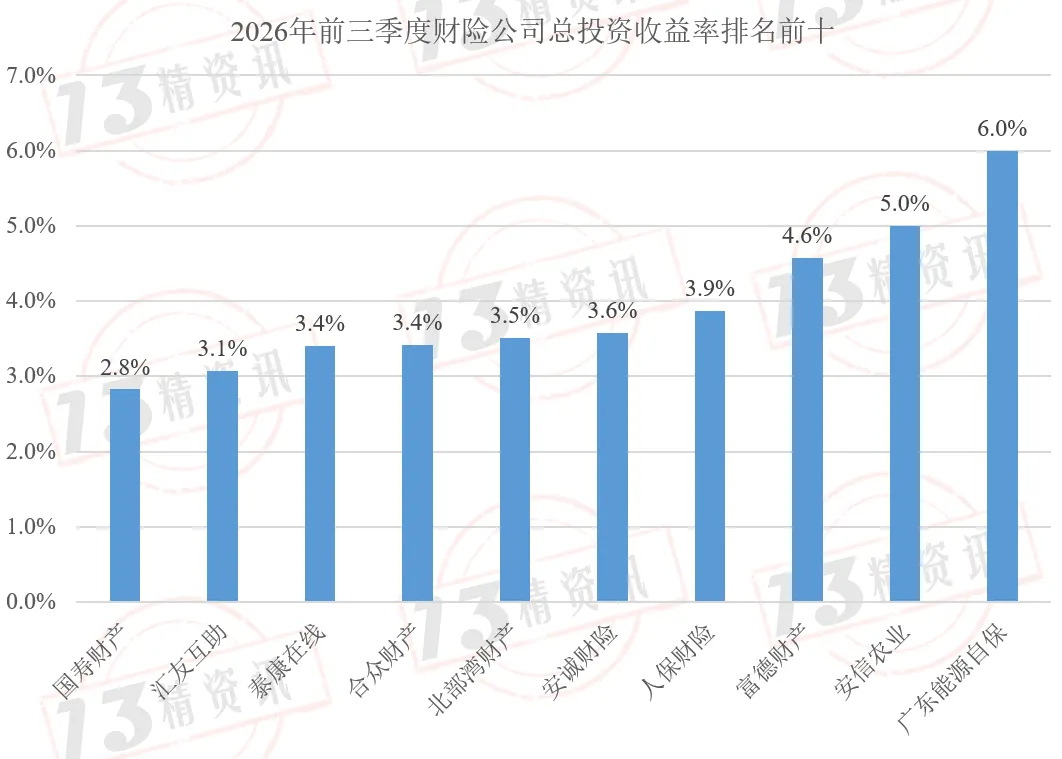
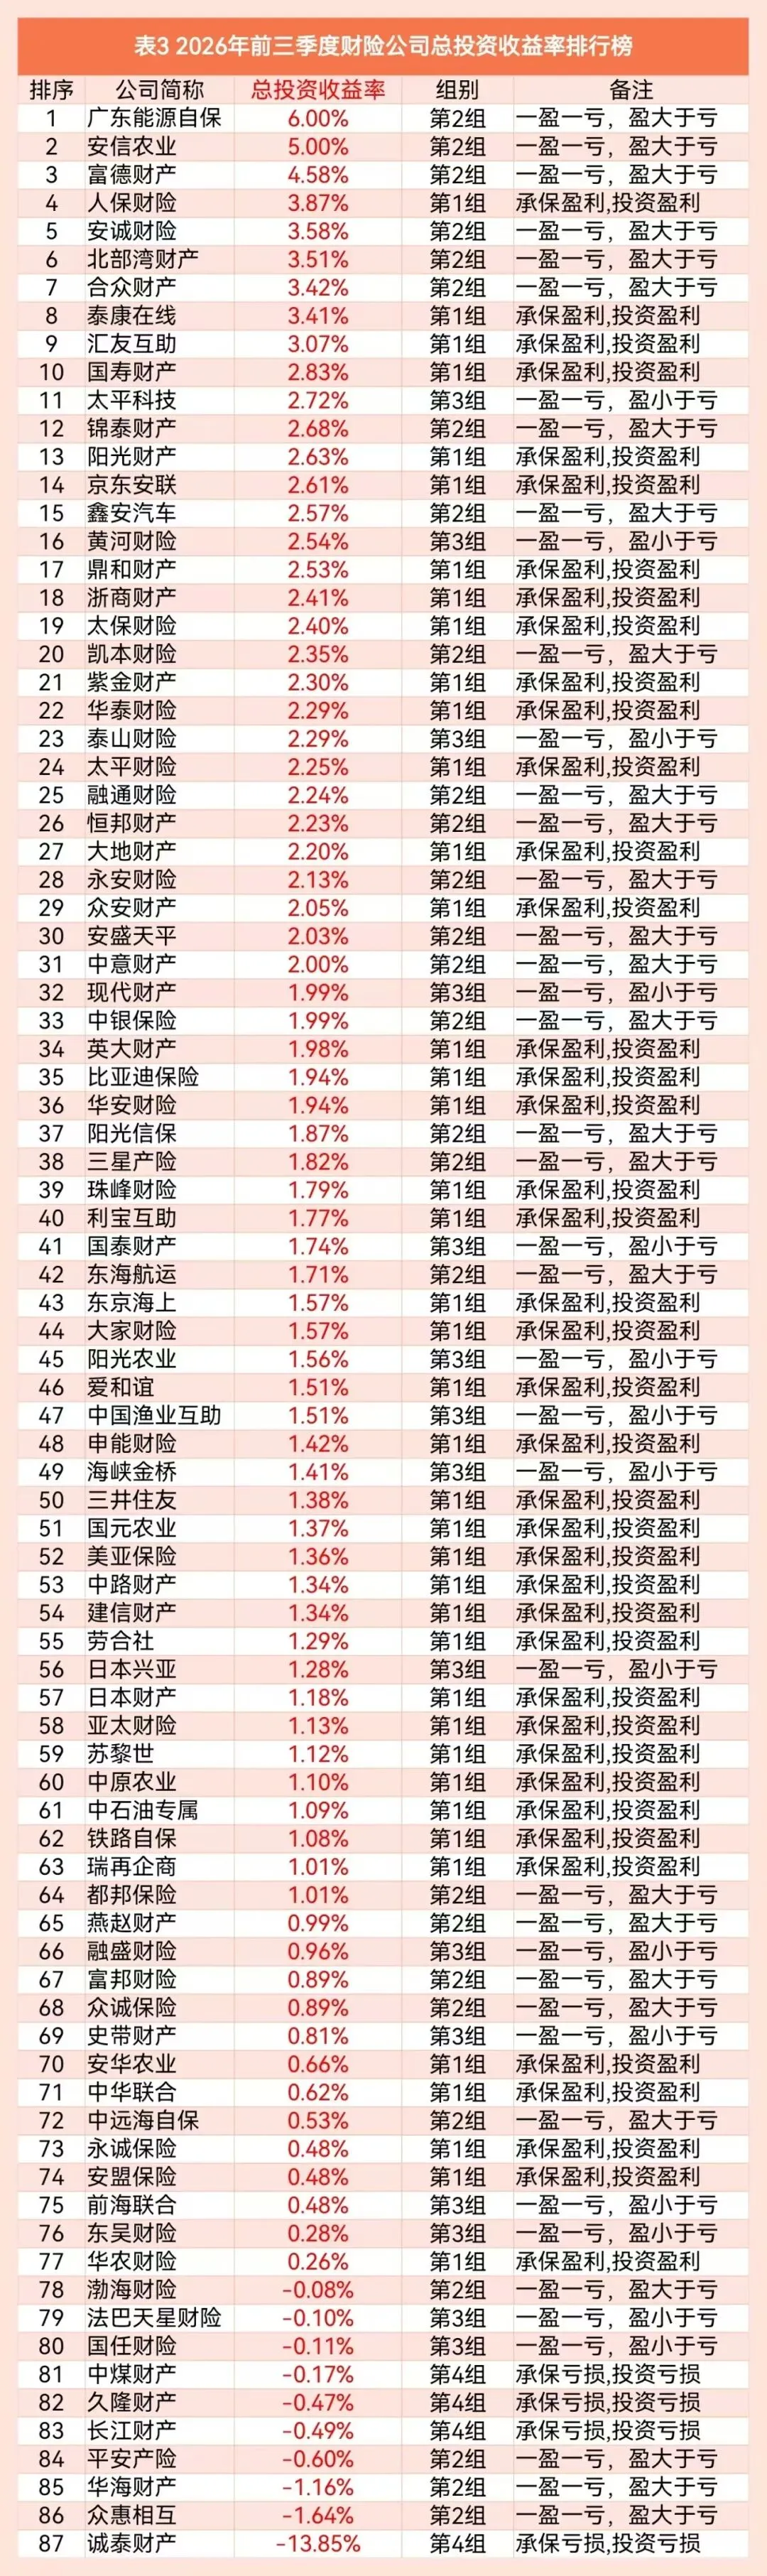
其中,有9家财险公司的总投资收益率超过3%,甚至有3家公司总投资收益率超4%。但也有10家财险公司总投资收益率为负。
财险公司总投资收益率排行:
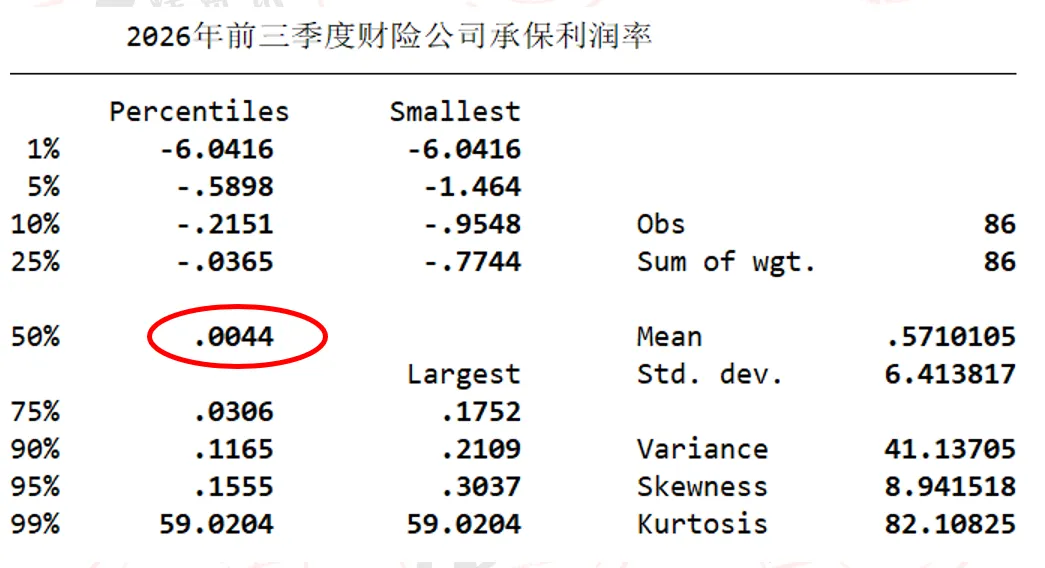
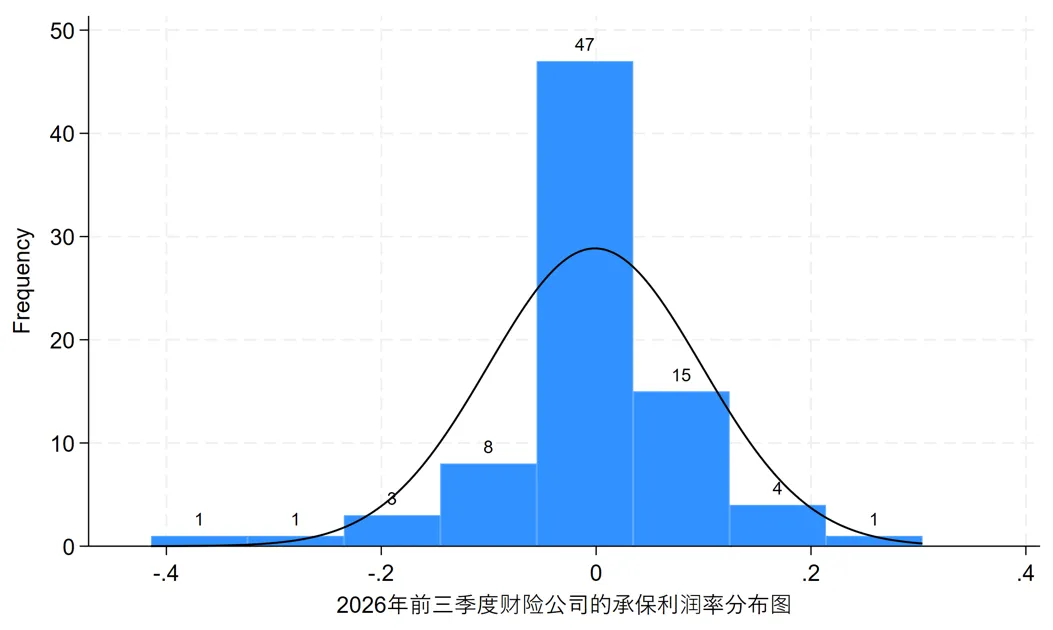
从财险公司承保利润率分布来看,2026年前三季度财险公司承保利润率的中位数为0.44%,加权平均值为3.33%,这反映出规模较大公司的承保利润率较高些。
从承保利润率分布来看,该指标也呈现出正态分布特征。
其中,承保端盈利的财险公司数量有46家,占比约53%。
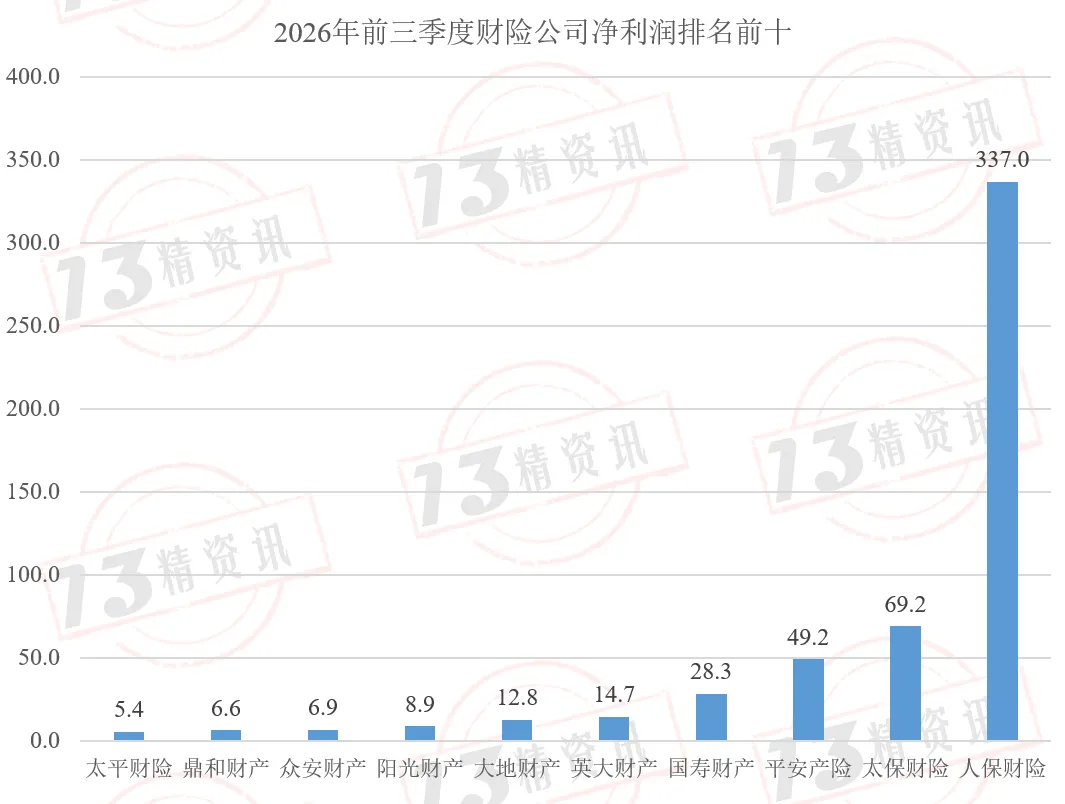
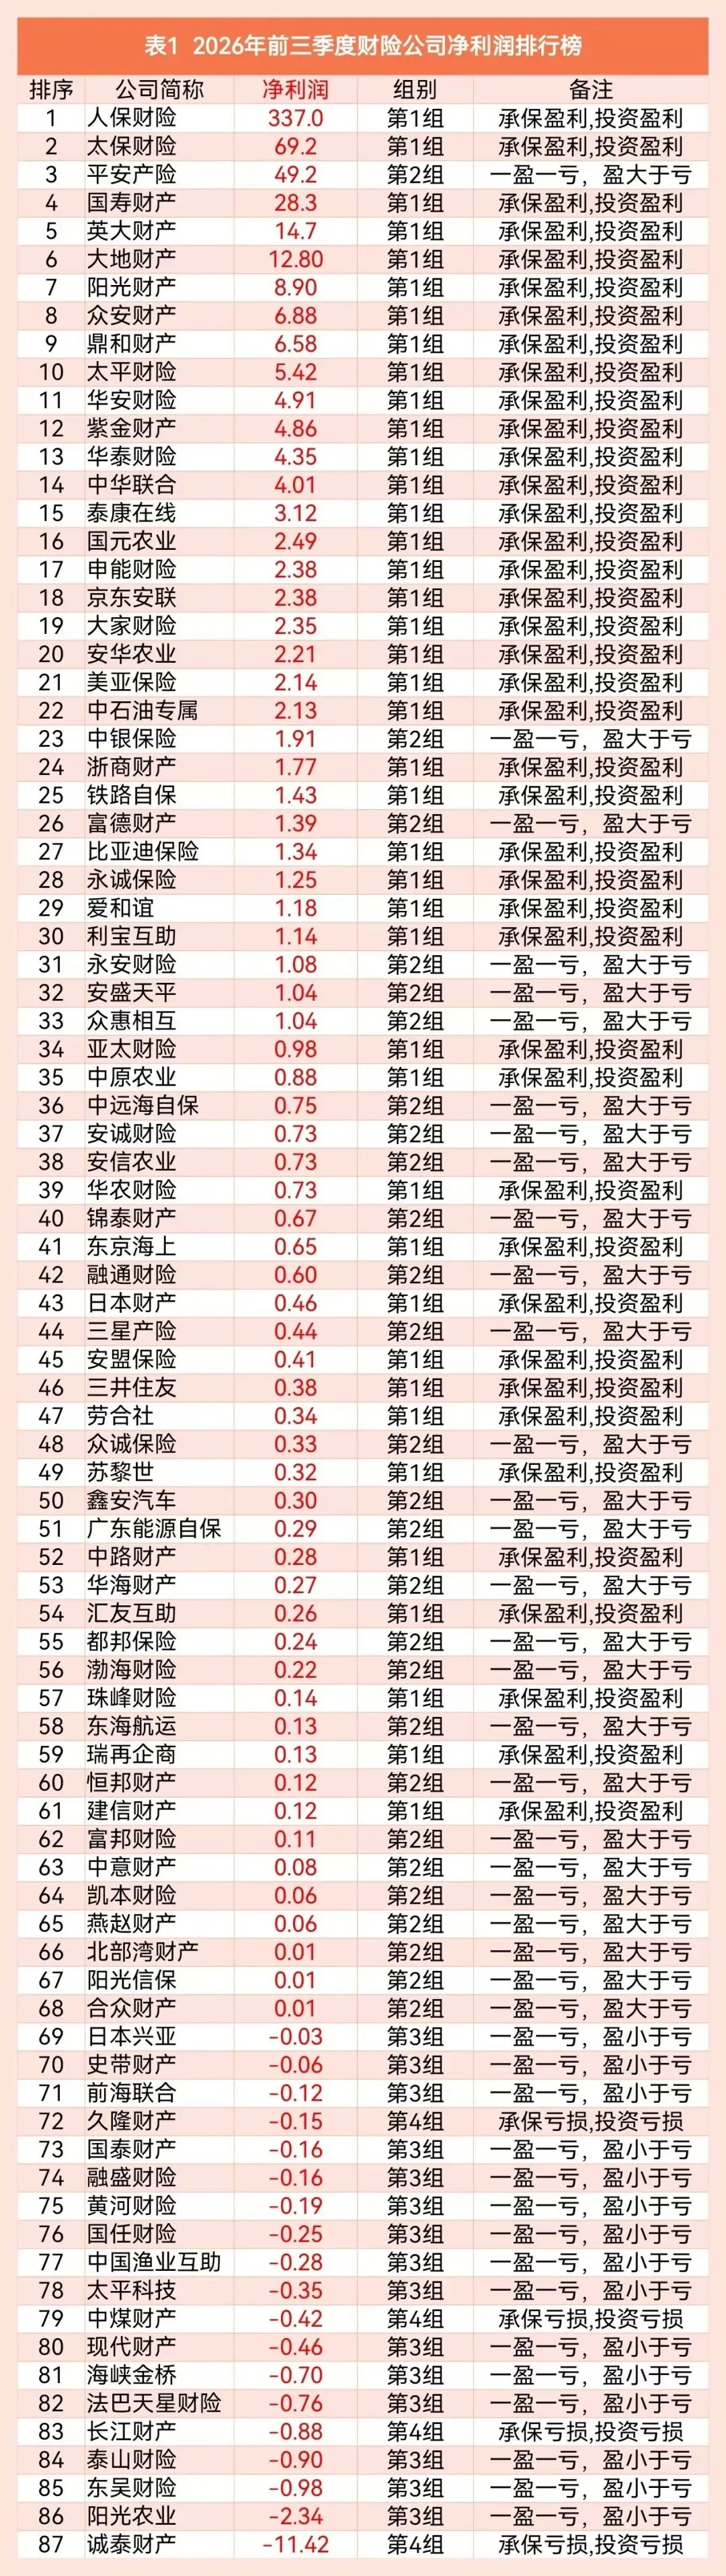
此外,“13精”给出了财险公司净利润排名前十:
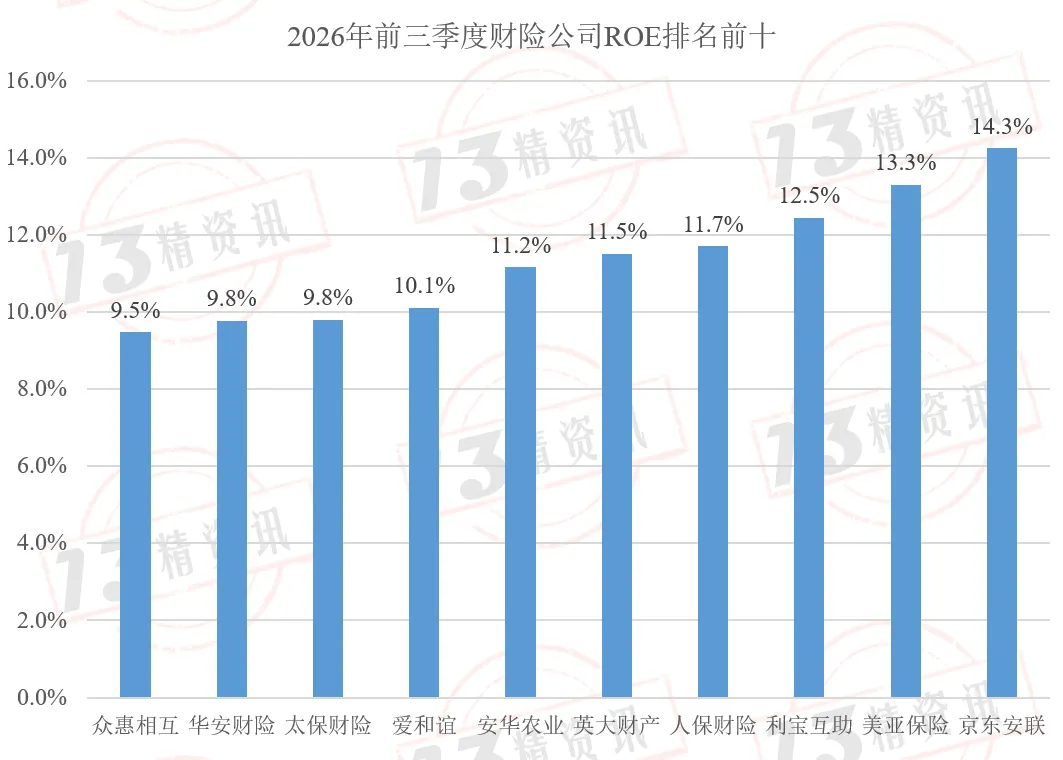
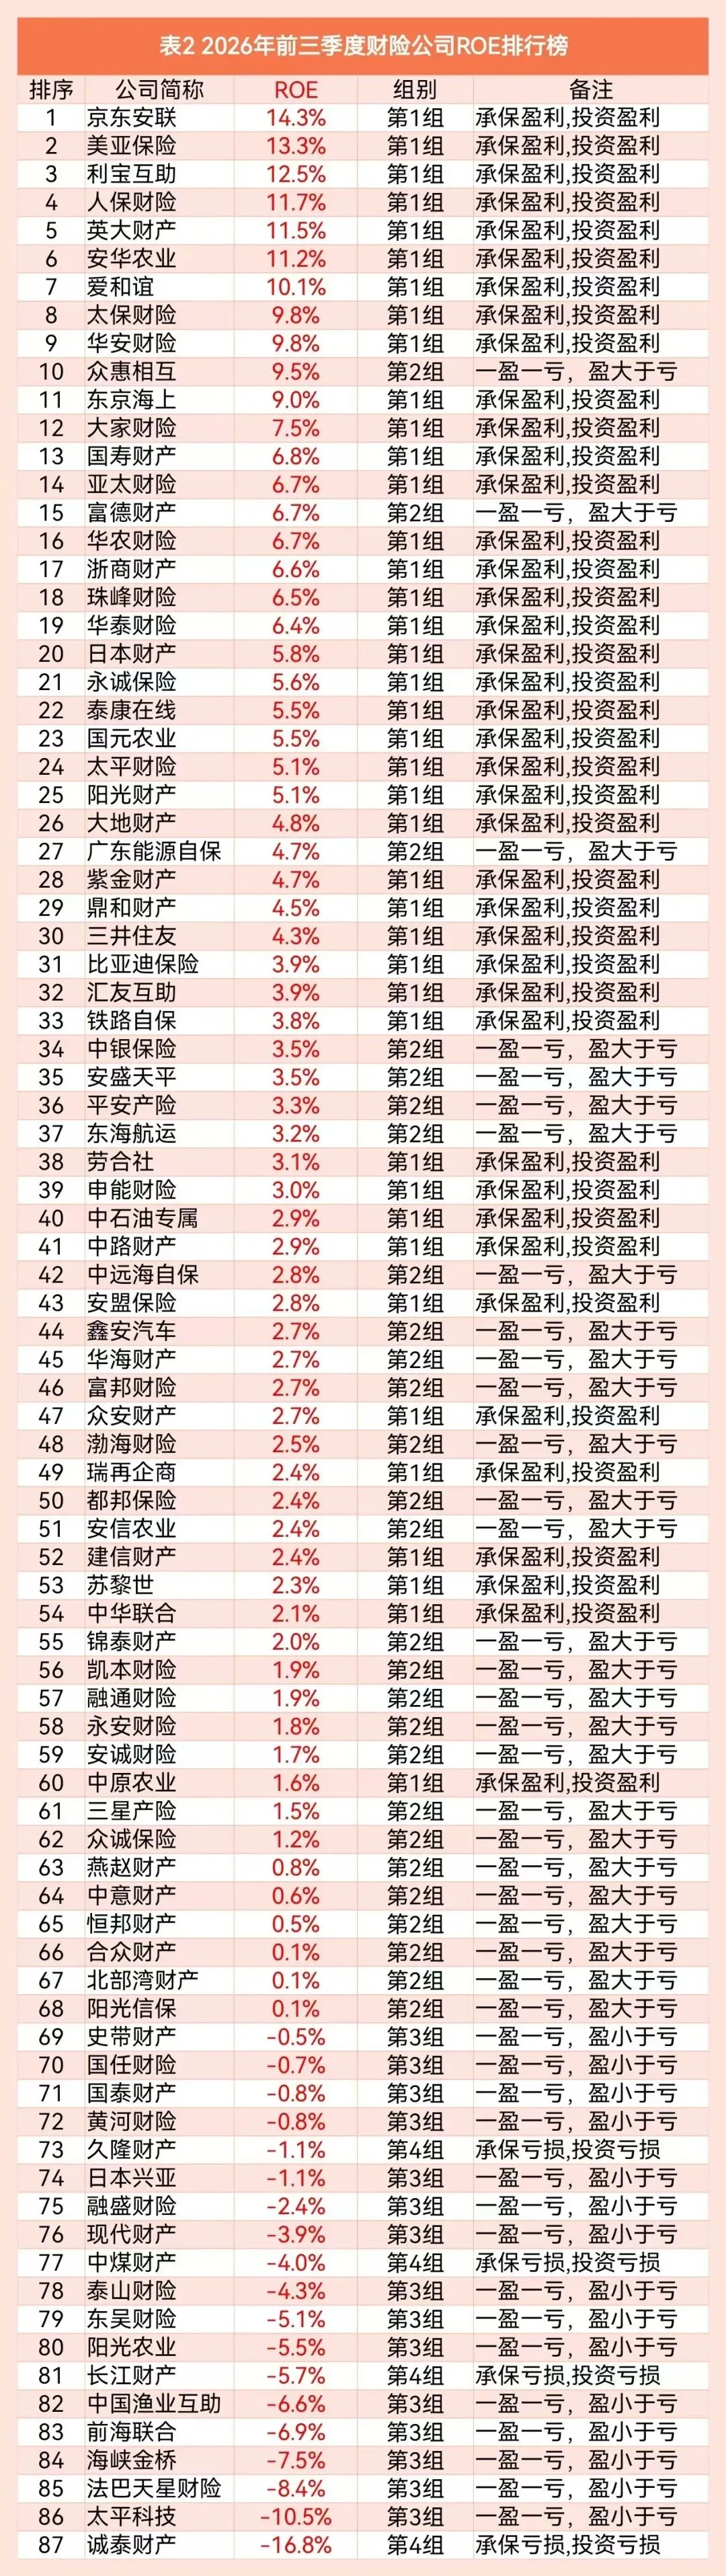
“13精”还给出了财险公司ROE排名前十:
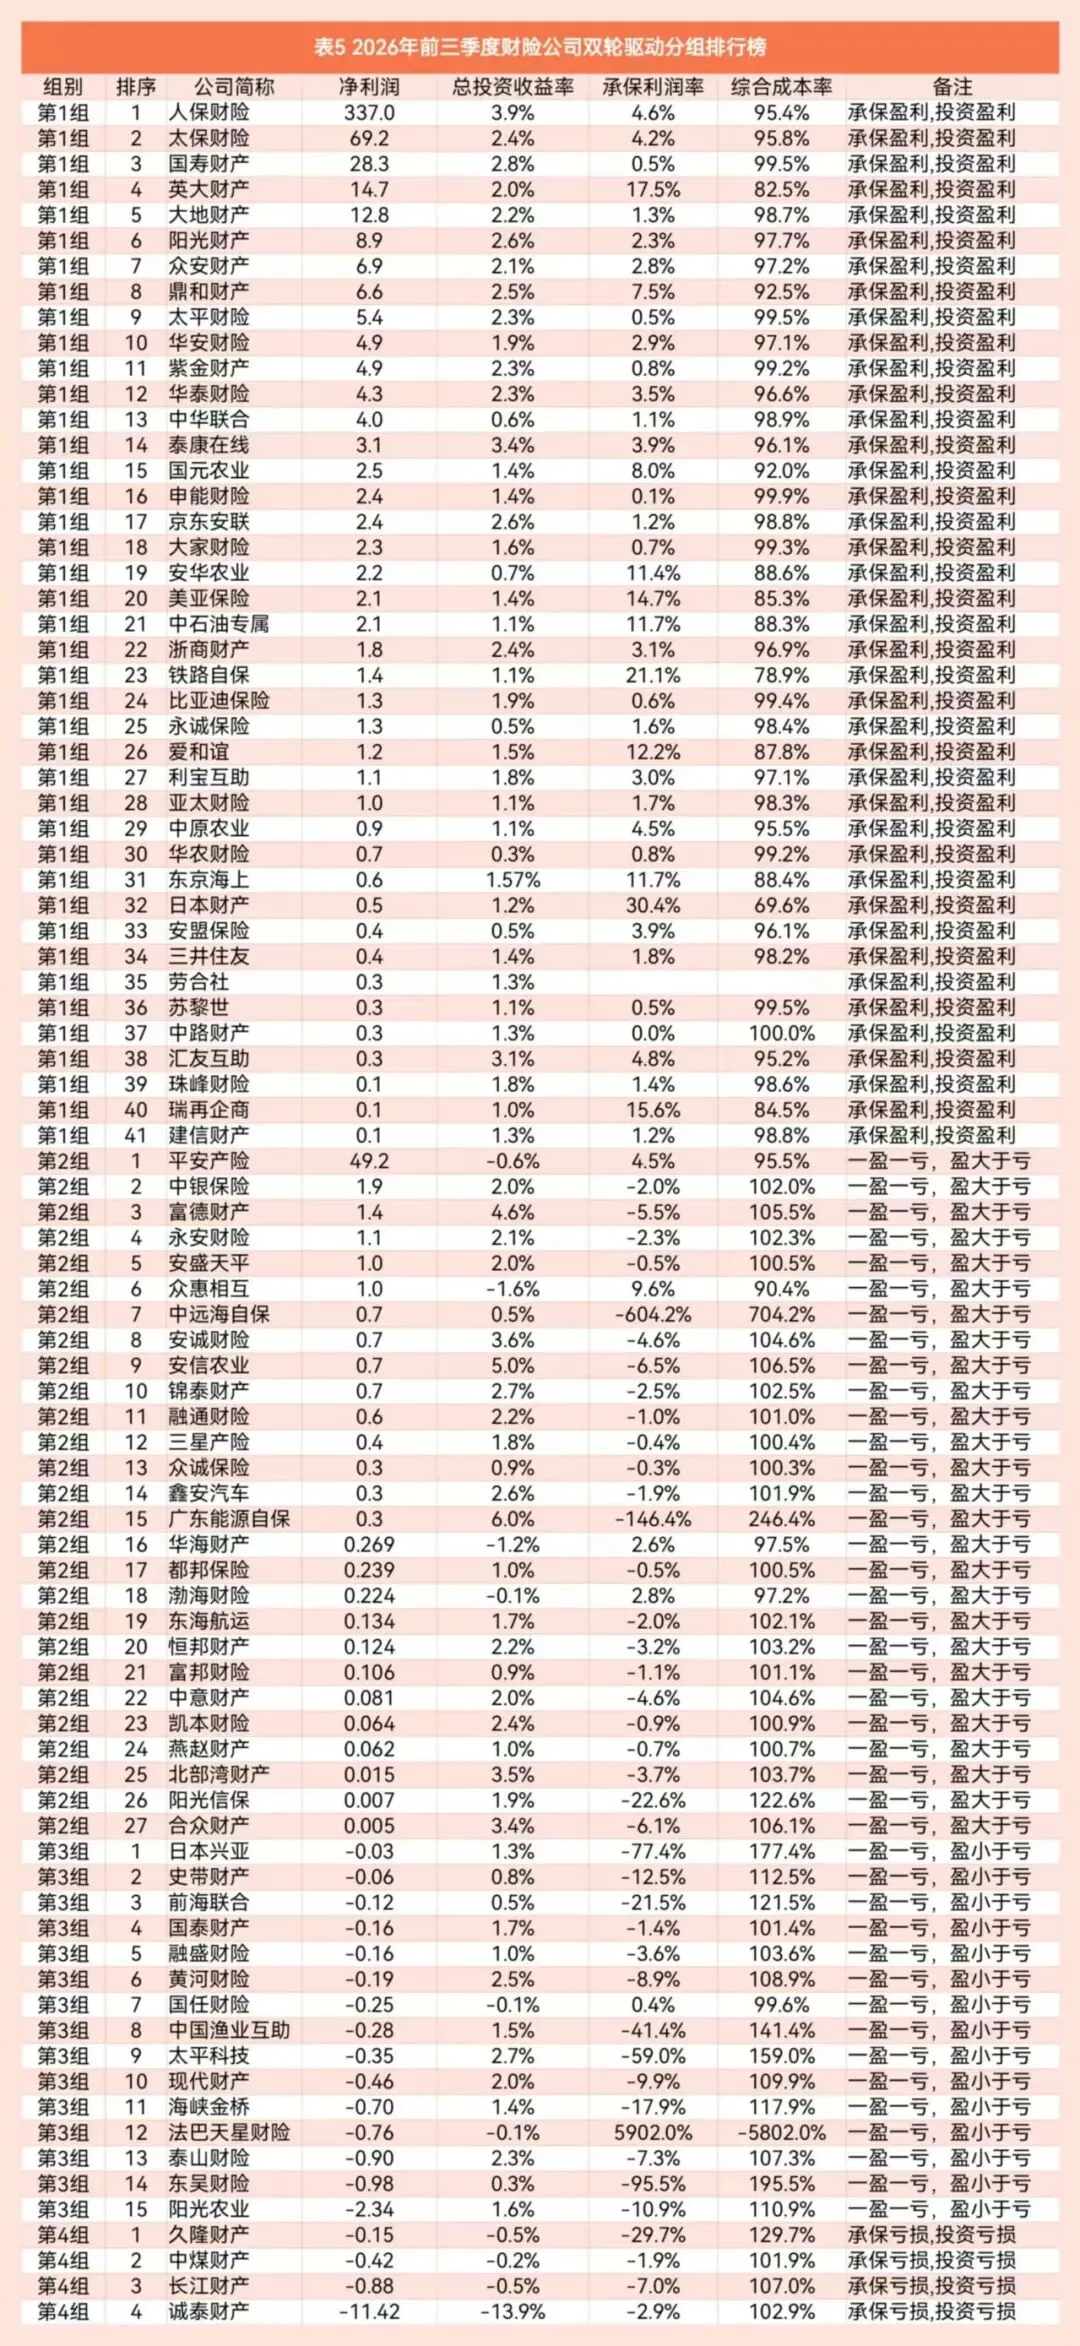
接下来,我们以承保端、投资端是否盈利作为划分标准,对财险公司承保投资双轮驱动进行组别划分。
其中,第1组是“承保端盈利、同时投资端也盈利”的公司,能够实现“双轮驱动”的盈利模式。这类公司是险企中的王者。
第2组指的是“承保端、投资端存在一盈一亏,但盈利能够弥补亏损”的公司(多数情况是承保端亏损,投资端盈利)。这类公司也勉强说的过去。
第3组指的是“承保端、投资端存在一盈一亏,但盈利无法弥补亏损”的公司(多数情况是承保端亏损,投资端盈利)。此类公司仍需要加把劲!
落在第4组的是“承保端亏损、同时投资端也亏损”的公司,双轮驱动失灵,这类公司的经营压力较大。
其中,第1组有人保财险、太保财险和国寿财产等41家财险公司。
第2组有平安产险、中银保险和富德财产等27家财险公司。
第3组有日本兴亚、史带财产和前海联合等15家财险公司。
第4组只有久隆财产等4家财险公司。
“13精”给出了财险公司利润榜单、ROE榜单、投资收益率榜单以及双轮驱动的分组名单。
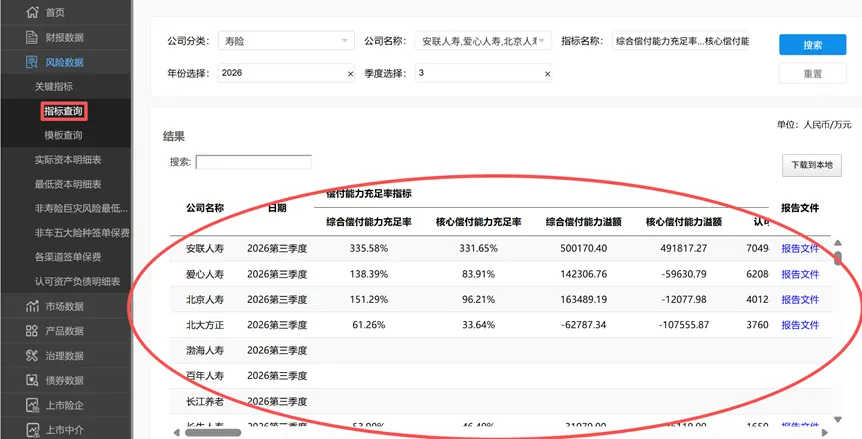
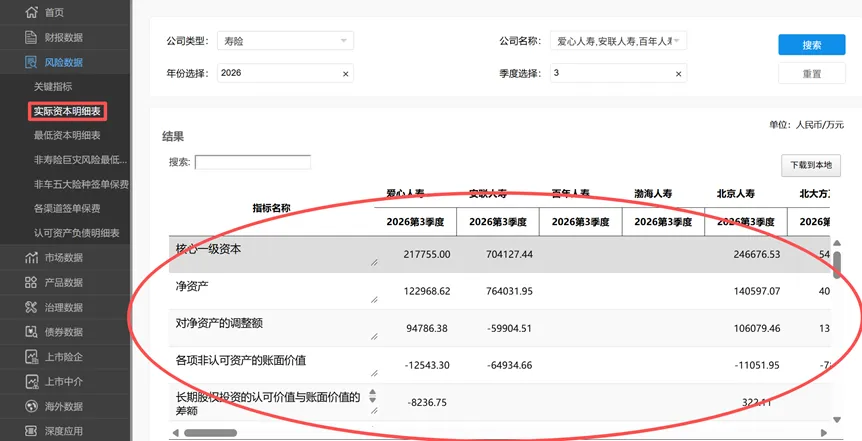
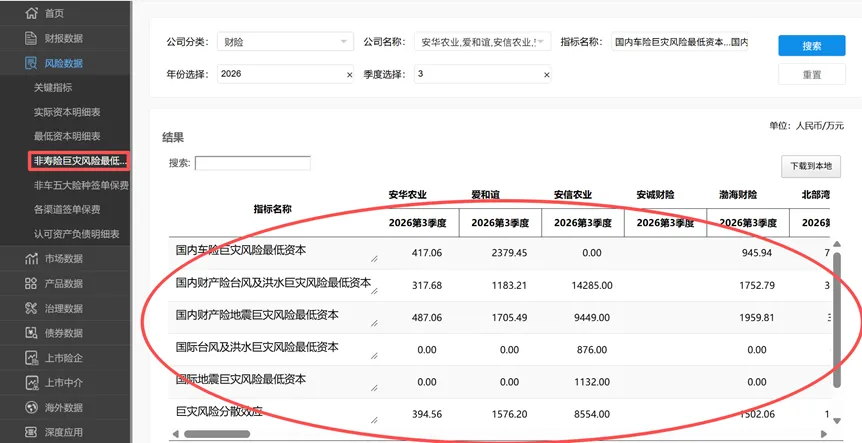
13精资讯-增加2026年3季度财险、寿险、再保险公司偿付能力指标、主要经营指标、流动性风险监测指标13精资讯-增加2026年3季度财险、寿险、再保险公司最低资本明细表、实际资本明细表、认可资产负债明细表13精资讯-增加2026年3季度财险公司巨灾风险最低资本明细表