上期讲了房产实缴的五个税坑,有老板留言说:房子太重了,我更想知道到底有几种路子可以走。
今天一次讲全。新公司法写得明白(第四十八条):货币、实物、知识产权、土地使用权、股权、债权,只要"能用货币估价、能依法转让",都能拿来做出资。
最常用的就三条路:货币、实物、知识产权。逐个说。
路子一 货币出资 最省事也有讲究
这条最直接:股东把钱打给公司。但公司法第四十九条有个硬要求——货币出资必须足额存入公司在银行开设的账户,打到别的账户、或者老板自己垫着先花,都不算实缴。
实务提醒:转账时备注"投资款",让银行流水自己会说话。将来核查、贷款、融资,这笔钱来路清清楚楚。
路子二 实物出资 设备房产车辆都算
拿公司用得上的东西来抵:设备、车辆、房产。上期讲的五个税坑就是这条路的花费,这里只说三条铁规矩:
▸必须评估作价,不得高估也不得低估(第四十八条);
▸必须办财产权转移手续,房产要过户、设备要交付,东西名字还是你的就不算出资(第四十九条);
▸评估不实要连带:设立时实际价额显著低于认缴额的,其他股东在不足范围内承担连带责任(第五十条)——合伙人拿台"价值五百万"的旧机器抵出资,账算不上来,你也要赔。这个连带条款,每个合伙人都该知道。
路子三 知识产权出资 技术入股有真优惠
手里有专利、软件著作权的,这条路性价比高。两条实打实的政策:
▸所得税可以递延:技术成果投资入股,前提是被投资企业支付的对价全部是股权,经向主管税务机关备案,当期可暂不纳税,递延到转让股权时再算账(财税〔2016〕101 号);
▸增值税可以免:技术转让免征增值税(财税〔2016〕36 号附件 3),但要持技术转让书面合同到省级科技主管部门认定,认定了才免得成。
注意:递延不是免除,是缓。股权将来转让了,税照算,只是给足了时间。
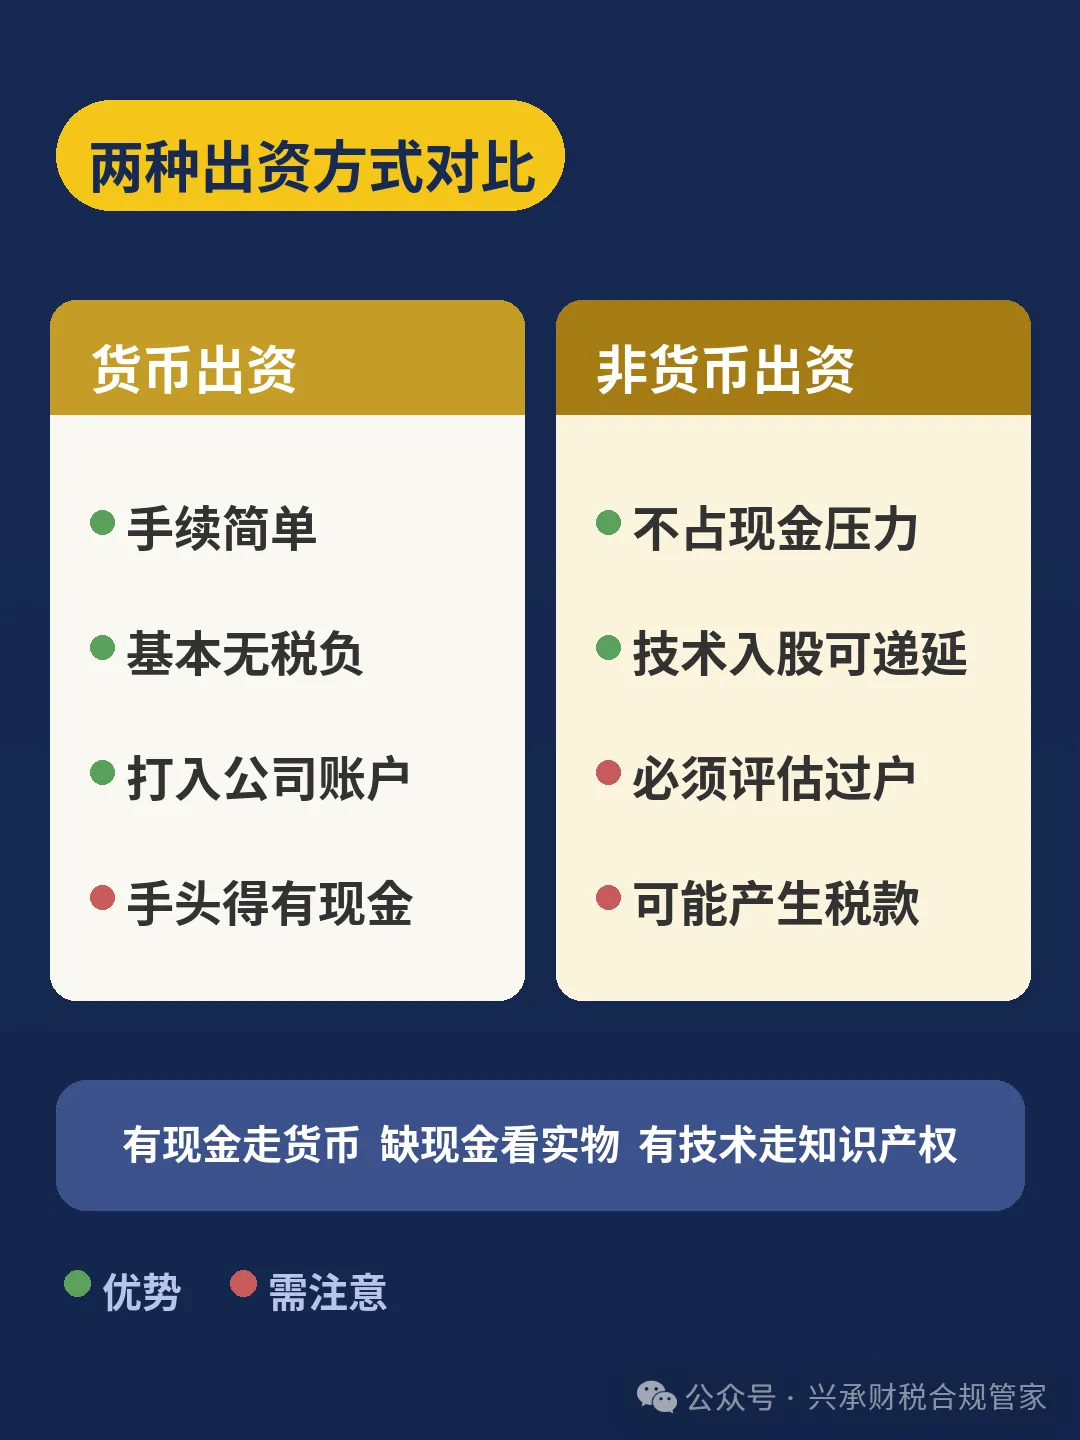
一句话:有现金走货币,缺现金看实物,有技术走知识产权。没有唯一答案,只有适合不适合。
这些东西不能出资
顺手排个雷:劳务、信用、自然人姓名、商誉、特许经营权、已经设定担保的财产,法律明确不能拿来做出资。"我出力不出钱"这句话,在公司法这儿不成立。
帮你划重点
❶ 货币出资必须存入公司银行账户,转账备注"投资款";
❷ 实物出资必须评估作价+办转移手续,评估不实其他股东连带;
❸ 技术入股可递延纳税(财税〔2016〕101 号),技术转让免增值税但需科技部门认定合同;
❹ 劳务、信用、商誉、设担保的财产不能出资。
2027 年 6 月 30 日的大限越来越近,选哪条路,早定比晚定从容。
你打算用哪种方式实缴?卡在哪儿了?评论区聊聊。
下期预告:注册资本调低了行不行——减资的法定程序和债权人公告。
#注册资本实缴 #公司法 #中小企业合规 #知识产权出资 #技术入股 #老板必看