银行股估值排行榜:17家破净银行最新排位,你会怎得买?
- 更新时间 2026-11-06 18:21:29
银行板块是A股最大的"破净集中营"——42家上市银行中,超过40家股价低于每股净资产。
但"破净"真的等于便宜吗?
答案是否定的。便宜有便宜的道理,有些银行PB低是因为市场看透了它的基本面风险。
那么,银行股到底该怎么选?
本文用银行PB阶梯模型,精选了17家优质银行进行系统排序,找出"质量过关+价格足够便宜"的最优解。数据截至2026年9月14日。
PB阶梯模型:6个档位,6种策略
PB阶梯模型的核心逻辑很简单:按PB(市净率)把银行分成6个档位,每个档位对应不同操作策略。
核心门禁条件:ROE(TTM)和近5年ROE最低值都必须≥10%。过不了这道门的,再便宜也不碰。
银行PB阶梯会实时更新,可在赢麻了投研小程序 查看
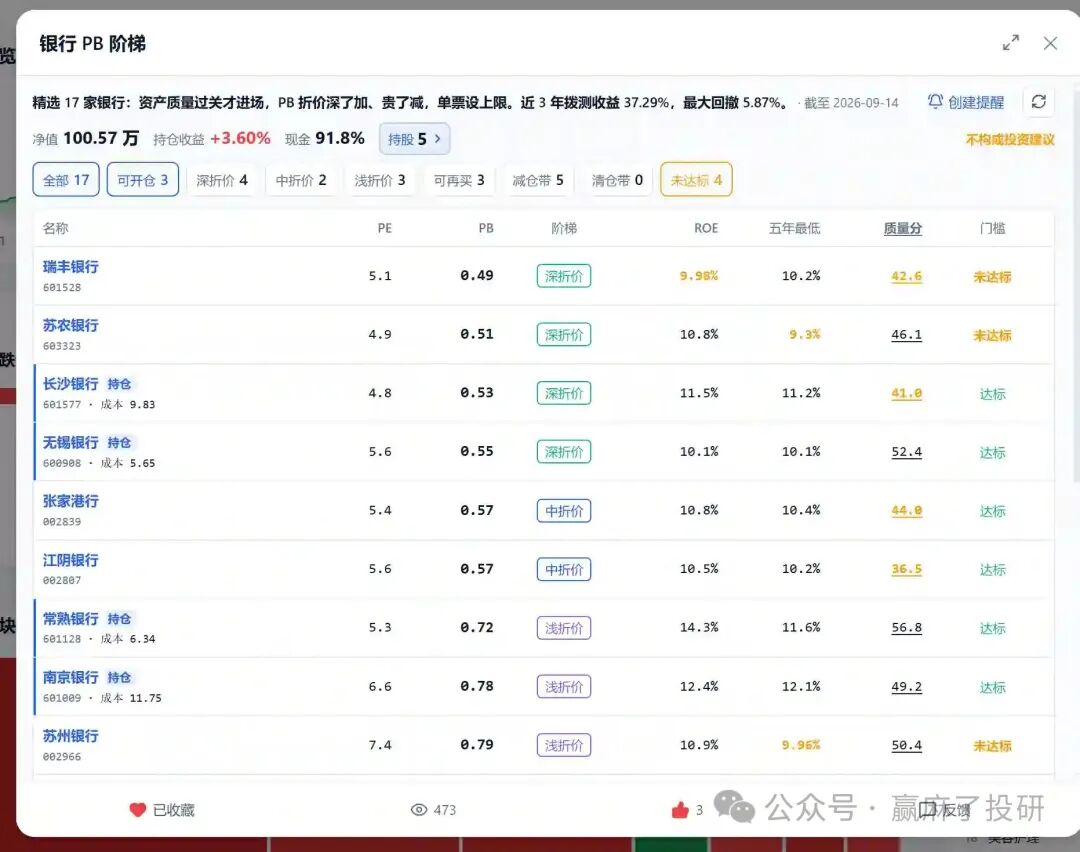
深折价区:最便宜的4家,2家是"陷阱"
深折价区有4家银行,但全场最便宜的两家恰恰质量最让人担心。
瑞丰银行PB 0.49全场最低,但ROE TTM只有9.98%,卡在10%门禁线下方。
苏农银行PB 0.51,ROE TTM虽然10.8%过关了,但5年最低只有9.3%——历史上出现过盈利明显下滑的年份。
这不是"市场错了",这是"便宜有便宜的道理"。
真正值得关注的是长沙银行(PB 0.53,ROE 11.5%,5年最低11.2%)和无锡银行(PB 0.55,ROE 10.1%,5年最低10.1%)。
两家都过了门禁,深折价区里"便宜+质量好"的只有这两家。
中折价区:性价比甜点区
中折价区只有2家银行,但可能是17家中最值得关注的。
张家港行(PB 0.57,ROE 10.8%,5年最低10.4%)和江阴银行(PB 0.57,ROE 10.5%,5年最低10.2%)。
两家PB完全相同,都过了门禁。张家港行ROE略高,质量分也更高(44.0 vs 36.5)。
但质量分36.5的江阴银行值得关注——它的质量分偏低,不是因为ROE不行,而是因为ROE波动较大(2017-2020年间ROE曾低至7.8%-8.87%)。如果只看近5年(2021-2025),江阴银行的ROE其实很稳(10.1%-13.25%)。
浅折价区:本周亮点出现
浅折价区有3家银行,其中常熟银行是本周最大的亮点。
常熟银行ROE 14.3%排全场第三(仅次于杭州银行14.7%和成都银行15.5%),但PB只有0.72。
更关键的是,它的5年ROE最低值是11.6%——这意味着即使在最差的年份,常熟银行的ROE也远高于10%门禁线。
用0.72折的价格,买到14.3%回报率的资产,而且最差年份也能保持11.6%的ROE。从"质量-价格比"来看,常熟银行可能是17家中最均衡的标的。
南京银行是老熟人了,ROE 12.4%稳健,5年最低12.1%说明盈利极其稳定。PB 0.78在浅折价区上沿,距离"可再买"区只有一步之遥。
苏州银行需要注意:ROE 5年最低值9.96%,差0.04%没过门禁。历史稳定性有瑕疵。
可再买区:好公司开始贵了
可再买区有3家银行,意味着"好公司人人都知道,市场不会给你太好的价格"。
建设银行ROE 9.98%卡在10%下方。它没过的原因不是某一年特别差,而是ROE从2017年的14.39%逐年缓慢下滑到9.98%。趋势性走弱,市场给了诚实的定价。
江苏银行质量分62.1,是达标银行中质量分最高的。ROE 13.9%非常亮眼,5年最低12.6%说明盈利稳定性也很强。但PB 0.85意味着新资金需要等回调。
齐鲁银行ROE 13.0%、5年最低11.4%,质量扎实。PB 0.85和江苏银行并列可再买区。
减仓带:5家银行的"幸福烦恼"
减仓带有5家银行,是全场ROE最高的银行群体——10.8%到15.5%。
质量毋庸置疑,但PB也到了全场最高档:0.86到0.97。
成都银行质量分84.0全场最高,ROE 15.5%也是全场第一,5年最低15.4%——这意味着它最差年份的ROE都比大多数银行最好的年份还高。PB 0.93已经非常接近"面值",估值修复基本完成。
招商银行PB 0.92,曾经的"银行股之王",市场长期给予溢价的标杆。ROE 13.7%、5年最低13.4%,稳定性极强。但PB到了0.92,从"捡便宜"的角度看,已经不是好的入场标的了。
杭州银行质量分70.0,ROE 14.7%,PB 0.89。好公司,好价格,但"好价格"已经不便宜了。
宁波银行PB 0.97,全场第二高,距离面值只差3分钱。ROE 13.5%、5年最低13.1%,和招商银行一样属于"稳定性极强但估值不便宜"的类型。
清仓带:0家
目前没有银行进入清仓带。最近的宁波银行PB 0.97,再涨3%就进了。
未达标区:4家银行的"差一口气"
| ROE TTM<10% | ||||
| 5年最低<10% | ||||
| 5年最低<10% | ||||
| ROE TTM<10% |
这4家没过10%门禁线。其中瑞丰银行和建设银行是ROE TTM差一点点(9.98%),苏农银行和苏州银行是5年最低值差一点点。
未达标不代表不能买,只是说它们不完全符合PB阶梯模型的"质量+价格"双重要求。
两周变化:谁在涨?谁在跌?
对比9月1日和9月14日的数据:
银行板块整体估值微升3-4%。
招行、杭州、成都涨幅最大(4.5%-6.0%),全部进入减仓带。如果你在8月底还在犹豫这三家"要不要买",现在答案更清晰了——它们已经不适合新资金入场了。
长沙银行逆势微跌(-1.9%),继续稳在深折价区。在板块整体上移的背景下,长沙银行的"便宜"反而更突出了。
实盘验证:近3年收益37.29%
银行PB阶梯模型在赢麻了投研平台上有实盘拨测。
截至2026年9月14日,近3年拨测收益37.29%,最大回撤5.87%。
年化收益约11%,最大回撤不到6%——在银行股这个低波动品种里,这个风险收益比是相当不错的。
当前净值100.57万,持仓收益+3.60%,现金91.8%。实盘数据每天更新。
设置提醒,到了买卖点微信服务号自动提醒你~
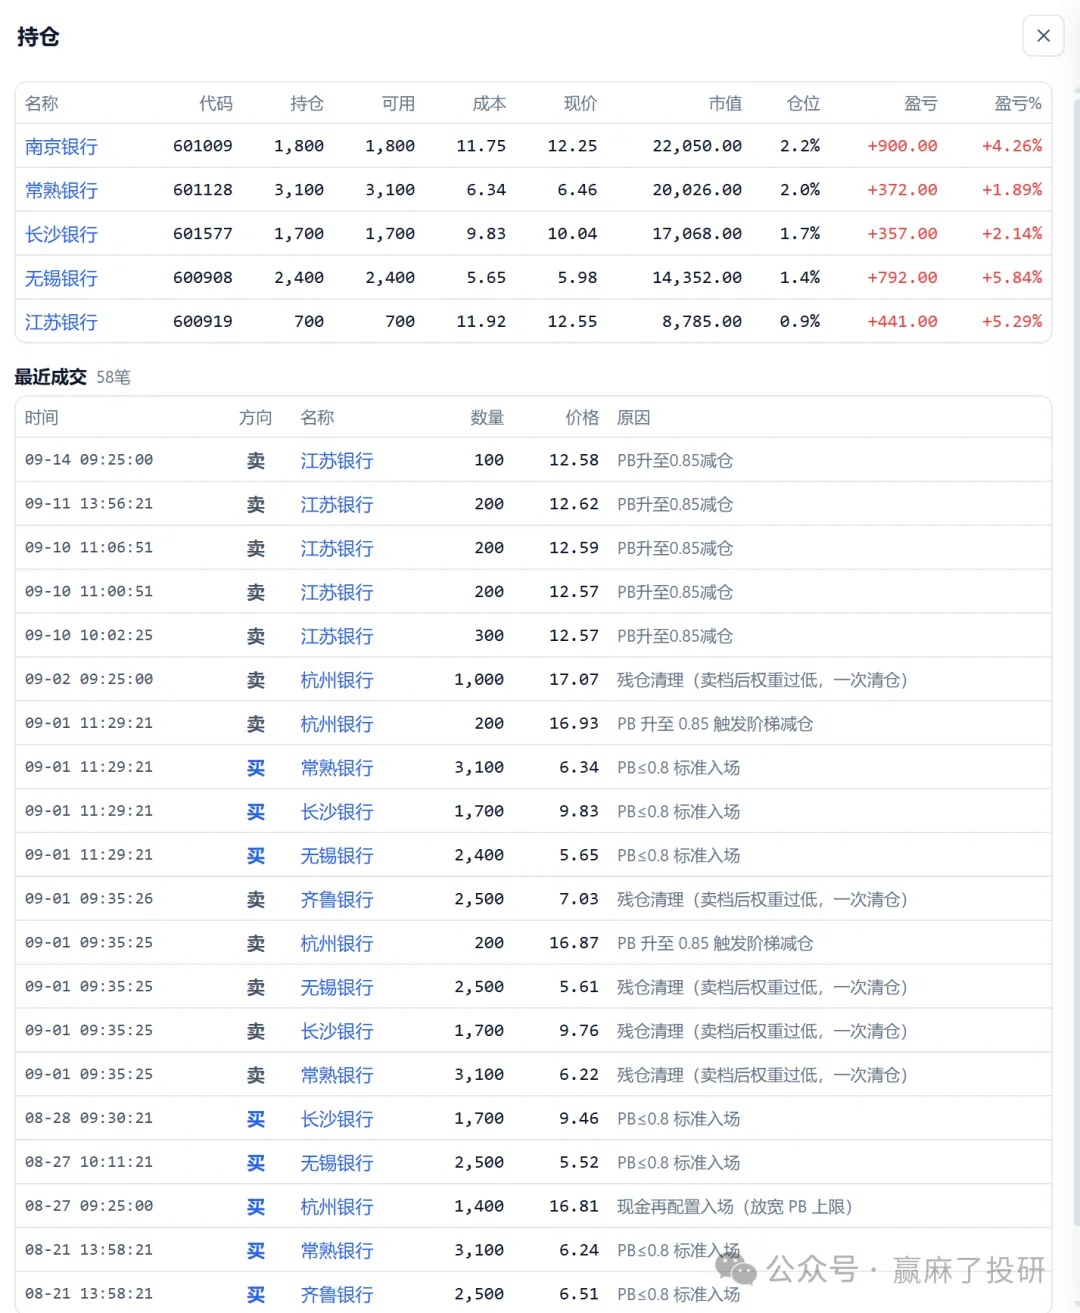
核心结论:一张图总结
本周最值得关注的3家银行
常熟银行(PB 0.72,ROE 14.3%,质量分56.8)—— ROE高、稳定性强、价格还在浅折价区,性价比突出
江苏银行(PB 0.85,ROE 13.9%,质量分62.1)—— 质量分达标银行中最高,但已在可再买区,新资金需要等回调
长沙银行(PB 0.53,ROE 11.5%,质量分41.0)—— 深折价区唯一"便宜+达标"的选手,适合深度价值投资者
银行股的投资,不是看谁最便宜就买谁,而是看谁在"质量过关"的前提下"足够便宜"。
PB阶梯模型的价值,就是帮你在17家破净银行里,画出这条线。
数据来源:赢麻了小程序,截至2026年9月14日。实盘数据每日更新。
以上内容仅供交流讨论,不构成投资建议。投资有风险,入市需谨慎。
