测评上百款少儿意外险,我只推荐这4款(每月100搞定孩子全套方案)
- 更新时间 2026-11-06 16:04:30
测评上百款少儿意外险,我只推荐这4款(每月100搞定孩子全套方案)点击深蓝保 | 点击右上角 | 设为星标🌟 
进入 11 月,各地中小学的秋假就陆续来了。娃一放假就像出笼的小鸟,不是约同学去骑车、玩滑板,就是在外面撒欢疯跑,精力旺盛得根本拦不住。 很多双职工家长心里都打鼓: 秋假大人还得照常上班,孩子白天全靠老人帮忙盯着,可老人也常常看不住,万一磕了碰了怎么办? 这种担心并不是多余的。教育部统计过一组数据: 在我国,意外伤害已经是 14 岁以下儿童的头号死因,其中溺水和交通事故占了大头。 意外什么时候来,谁也说不准。但一年几十块的意外险,确实能给家里添一份底气,还没给孩子买意外险的家长,建议尽早安排上。 不过要提醒一句:便宜不等于随便买。做保险测评这些年我发现:意外险看着简单,条款里的讲究其实不少,一个没看清就买错,真到理赔时很容易扯皮…… 这篇就一次说透:给孩子挑意外险,到底要看什么、避开什么坑。文末还有我从上百款产品里反复对比后,留下 4 款性价比最高的,你照着选就不会出错,往下看👇 
挑儿童意外险,重点盯紧这三点! 1、「意外医疗」是重中之重 意外医疗的额度一定要高:起步至少 1 万,主流在 2-5 万,目前头部产品已经能做到 20 万,保障相当扎实,想了解的点这里看产品详情。 为什么把它放第一位?孩子天性活泼,小伤小碰是家常便饭,去门诊包扎、拍片,严重的还得住院,花费从几百到几千上万不等,这项责任就是用来报销这些钱的,使用频率最高。 我总结了三个挑选标准: 这三条都满足的话,实用性就完全不一样了。举个真实例子:前阵子我们一位同事的侄子不小心烫伤,治疗总共花了 3 万,医保只能报 1 万。 要是我们买的意外险带 2 万意外医疗额度,且 0 免赔、100% 报销、不限社保,那剩下的 2 万保险公司全都能报,一分钱不用自己掏,非常实用了,点这里了解优质产品清单。 反过来,如果只保社保目录内,这 2 万就报不完,差额得自己出,这个细节大家一定要留心! 如果你没精力逐条对比条款,或者担心手里的旧保单藏着坑,可以直接点下方链接找我免费聊聊,我帮你逐项把关: 
2、身故保额有监管上限 第二个要留意的是身故保额的限制。 出于对未成年人的保护、防范道德风险,监管部门规定了👇 也就是说,给 0-9 岁的娃买 100 万保额的意外险,万一发生身故,通常最多也只能拿到 20 万。 而且孩子尚小,肩上没有家庭经济责任,所以身故保额的高低,并不是挑选产品的重点。 那是不是保额买高了就白花钱?接着往下看👇 3、伤残保额没有上限 并不是。身故虽有封顶,伤残却不受这个限制。 伤残责任是意外险独有的保障,其他险种替代不了:因意外落下残疾,会按伤残等级对应的比例一次性给付。 打个比方:给 8 岁孩子投保 100 万保额,若意外致残被鉴定为 10 级伤残,按 10% 比例赔付,就能拿到 10 万理赔金。 孩子一旦遭遇伤残,后续治疗、康复是笔长期的大开销,所以保额往高了买是有意义的,能把这类风险转嫁出去。拿不准买多少合适,点这里找我帮你测算。 小结一下:给孩子选意外险,核心就看意外医疗和保额这两条硬性标准,基本就不会踩坑~ 至于监护人责任、预防接种、骨折关节脱位这类附加责任,有当然更好,但都属于锦上添花,不必当成决定性因素。接下来直接上测评👇 
上百款里严格筛出这4款 照着买就行 基于上面这些标准,我们深蓝保金榜团队用了一周时间,把市面上百款少儿意外险挨个拆开对比,层层筛选后留下 4 款,直接看测评结论: 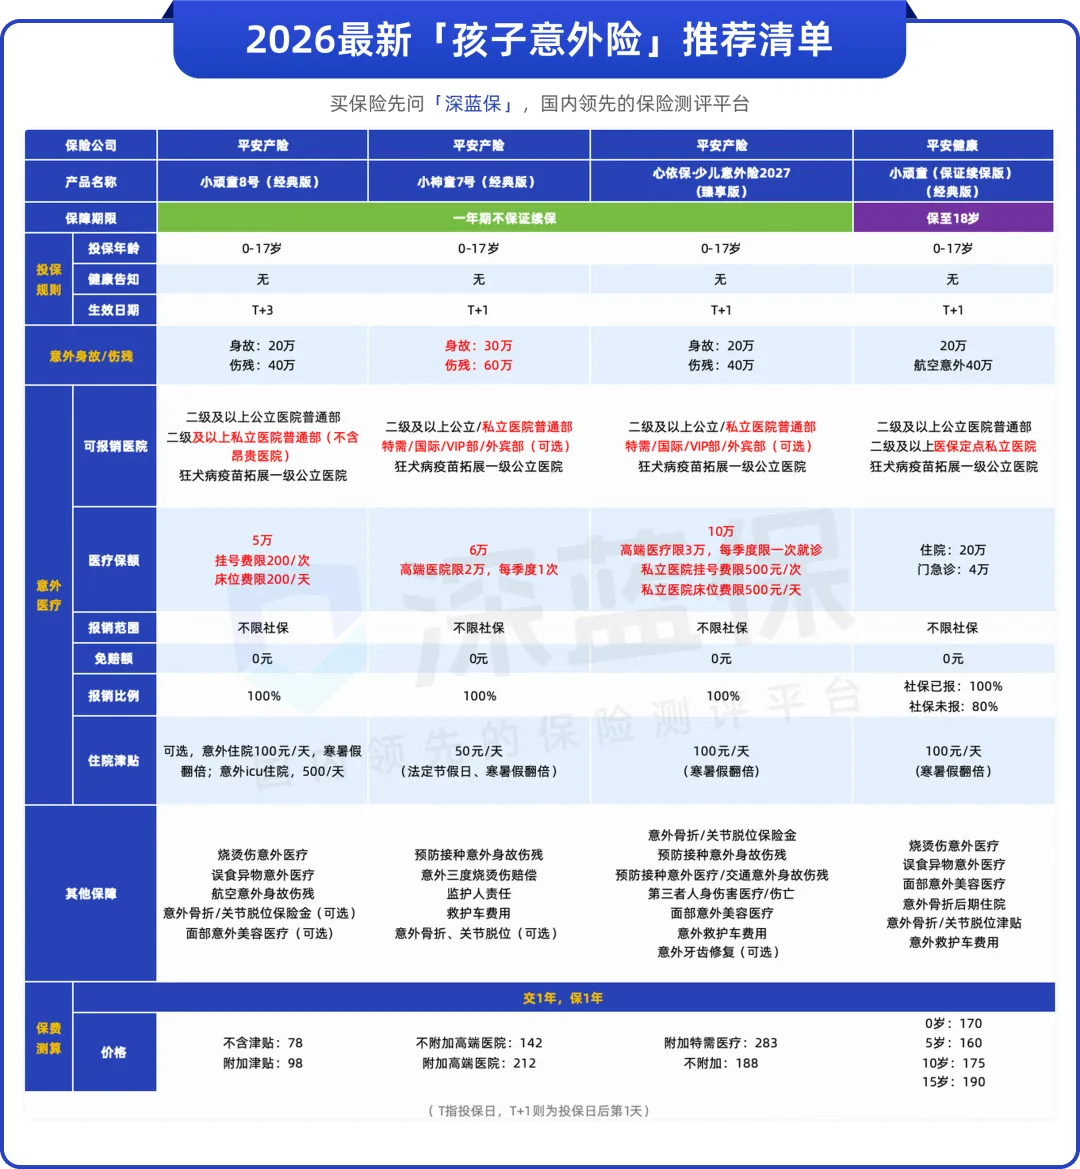
直接上结论: 预算紧张、追求极致性价比 →平安小顽童 8 号(经典版) 保障全面、报销条件宽松,一年最低 78 元就能拿下,价格非常能打。 只加 20 元,还能带上 100 元/天的意外住院津贴和 500 元 ICU 津贴,建议家长们顺手附加上,保障更完整、心里更踏实~感兴趣的话点这里获取投保链接。 想覆盖特需部、私立医院,看重就医体验 →平安小神童 7 号(经典版) 就医范围广,伤残保额做到了 60 万;附加高端医疗责任后,和睦家、美中宜和、新世纪儿童医院这类昂贵医院也能报,床位费、挂号费还不设单项限额。 如果你所在的城市,有这类医院的家庭,买它很值,点击此处直接投保。 另外,平安还有一款心依保·少儿意外险 2027(臻享版)可作备选: 意外医疗保额 10 万,也能扩展公立医院特需部(额度 3 万,每季度限就诊一次),也值得考虑~ 提醒一句:以上几款都是 1 年期、不保证续保的产品👆 怕停售麻烦、在意续保稳定性 →小顽童(保证续保版)(经典版) 这款由平安健康承保,0 岁宝宝一年 170 元,虽然比 1 年期产品贵点,但也能接受👉摊到每天不到 5 毛钱。 它的意外医疗责任能保证续保到 18 岁,你再也不用每年操心产品停不停售、要不要重新换产品、保障会不会断档,省掉年年比价换产品的麻烦。特别适合怕麻烦的家长,点这里获取投保链接。 以上这几款的保障细节各有侧重,整体都很能打。要是看完还是拿不定主意、不确定哪款更贴合自家娃的情况,欢迎点下方卡片预约 1v1 咨询 , 有专人免费协助你完成投保 👇 
当然,想让孩子的保障真正无死角,光靠几十块的意外险远远不够,建议尽早把「重疾险 + 百万医疗险」一并配上。 下面就实操:怎么用很少的钱给孩子配齐全套保障方案👇 
每月100元 给孩子配齐全套保障! 前阵子,上海一位老客户江女士找到我。她刚离异不久,一个人带着 10 岁的儿子过日子。 她跟我坦言,一个人带娃多少有些力不从心:平时怕孩子磕着碰着,更怕孩子万一摊上大病,自己一个人扛不住,所以想尽快把孩子的保障一次配齐。但单亲家庭开支压力大,预算卡得紧,希望我们帮她做一套花钱少、保障全的方案。 结合她的情况,我量身定制了这套极致性价比组合:一年总保费 1200 元,摊到每月才 100 块,缴费几乎无压力,日常磕碰和大病医疗都罩得住,0~17 岁的孩子都可以参考👇 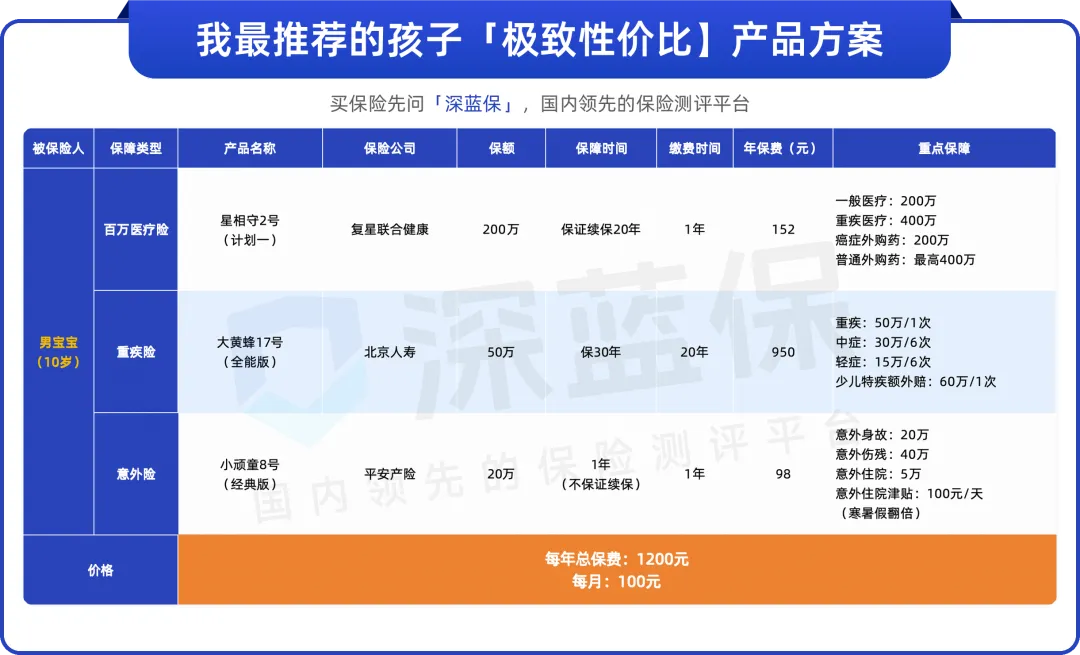
不过每个孩子的身体状况、每个家庭的预算都不同,保障的侧重点自然也不一样... 如果你担心直接抄作业买错、想给自家宝宝量身定制更贴合的方案,点下方链接咨询即可,深蓝保有专业规划师一对一服务,帮你把保费算明白、把条款讲透彻,投保后还有终身售后和专业理赔协助,从买到赔全程有人管👇 
下面来分析这套方案的产品细节: 整套下来年缴 1200 元,月均一百块,大病和意外都安排上了,性价比非常高,很适合预算紧张的家庭参考。江女士配齐之后特别满意,说晚上睡觉都安稳了不少~ 如果孩子有早产、黄疸等情况,投保时务必仔细核对健康告知。不确定孩子的身体状况能不能过核保,点这里预约专业规划师帮你分析,可提供人工核保和终身售后理赔支持。 
写在最后 给孩子花钱,家长很少手软。乐高、绘本、轮滑课,几百上千眼睛都不眨。 可一说到保险,不少人就开始犹豫:一年几十上百块,万一用不上呢? 但说实话啊,用不上才是最好的结果!孩子一年到头平平安安,比啥都强,这钱就当买个安心。 万一真磕了碰了呢?拍片、缝针、拿药,医院一趟下来小几千就没了。这份保险就是这时候起作用:看完病,大部分花费能报回来,不用全压在自己身上。 所以这笔账很好算:用不上是福气,真用上了有人兜着。几十上百块,横竖都不亏~ 最后,想尽快给孩子和家人配齐保障方案的,可以点下方链接免费咨询,深蓝保提供一对一方案规划,搭配终身售后和专业理赔协助,投保前后都有人负责👇 
愿每个孩子都平平安安、健健康康地长大:) 最近微信改版了,很多用户说看不到我们的文章关注+设为星标🌟 这样就不会错过了! ▎延伸阅读 深蓝保服务介绍 买保险想省钱又省心,1V1规划服务帮你解决!避开全部套路
免赔额要低:免赔额决定理赔门槛,首选 0 免赔的产品,花几十块也能报; 报销比例要高:比例越高自掏越少,能选 100% 报销就别选打折的; 报销范围要宽:优先不限社保目录的,医保外的自费药、自费项目也能覆盖。
0-9 岁:身故赔付最高 20 万 10-17 岁:身故赔付最高 50 万
百万医疗险:星相守 2 号(计划一),负责兜住大病带来的经济冲击。经社保报销后,超出 1 万免赔额的住院医疗费基本都能报,而且保证续保 20 年,期间即便理赔过、产品停售,也不影响续保; 重疾险:大黄蜂 17 号(全能版),考虑到江女士预算有限,我给她选的是目前市场上的地板价少儿重疾:50 万保额、保 30 年,一年 900 多元,覆盖孩子成长关键期;不幸确诊白血病、脑癌等合同约定的少儿高发特疾,还能额外多赔 60 万。除重疾、中症、轻症基础责任外,还含抑郁症等特色保障; 意外险:小顽童 8 号(经典版),摔伤、烫伤等意外医疗费基本可 100% 报销,附加了住院津贴,意外伤残保额做到 40 万,整体保障很扎实~
END
本文来自网友投稿或网络内容,
如有侵犯您的权益请联系我们删除,
联系邮箱:wyl860211@qq.com 。
