宏利最近的「宏挚家传承保险计划」,在港险高客圈很火。
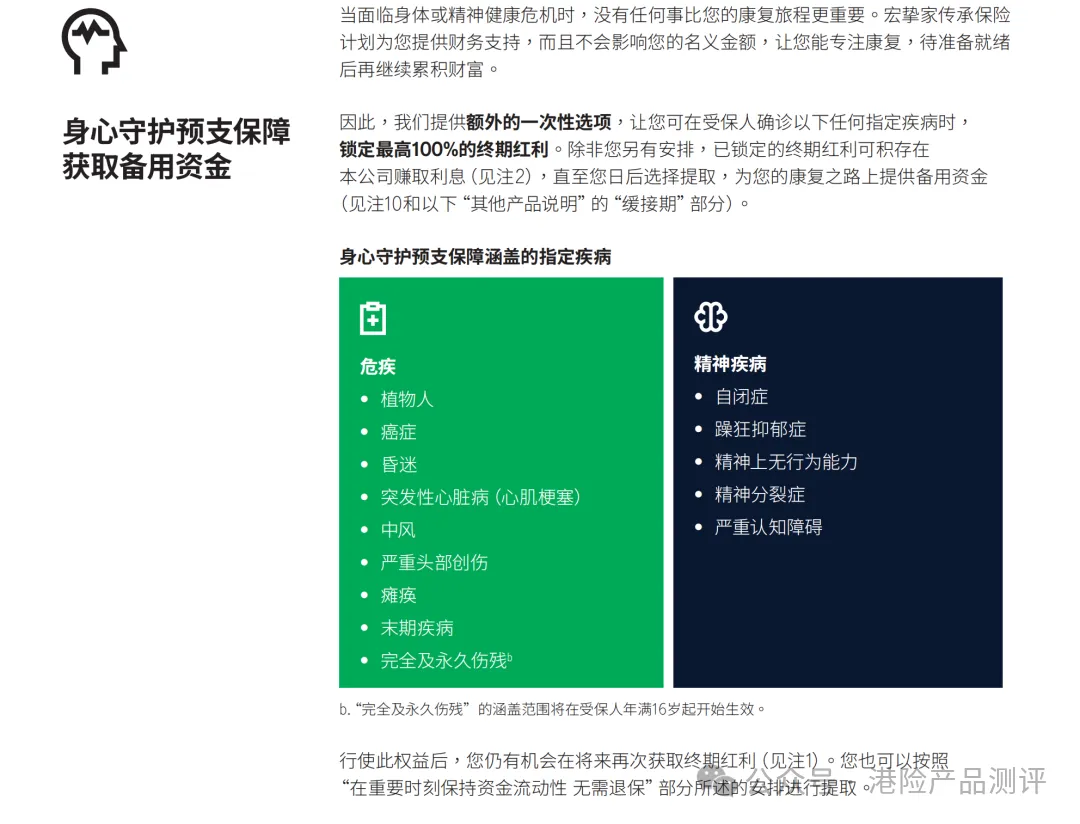
主打7种货币、罕见涵盖精神疾病的预支保障、市场首创“挚易取”以及极致的类信托传承功能。听起来像个“六边形战士”。
今天不吹不黑,结合官方PDF,用最短的篇幅带你拆解优缺点。想买?先看清这3个排雷点。
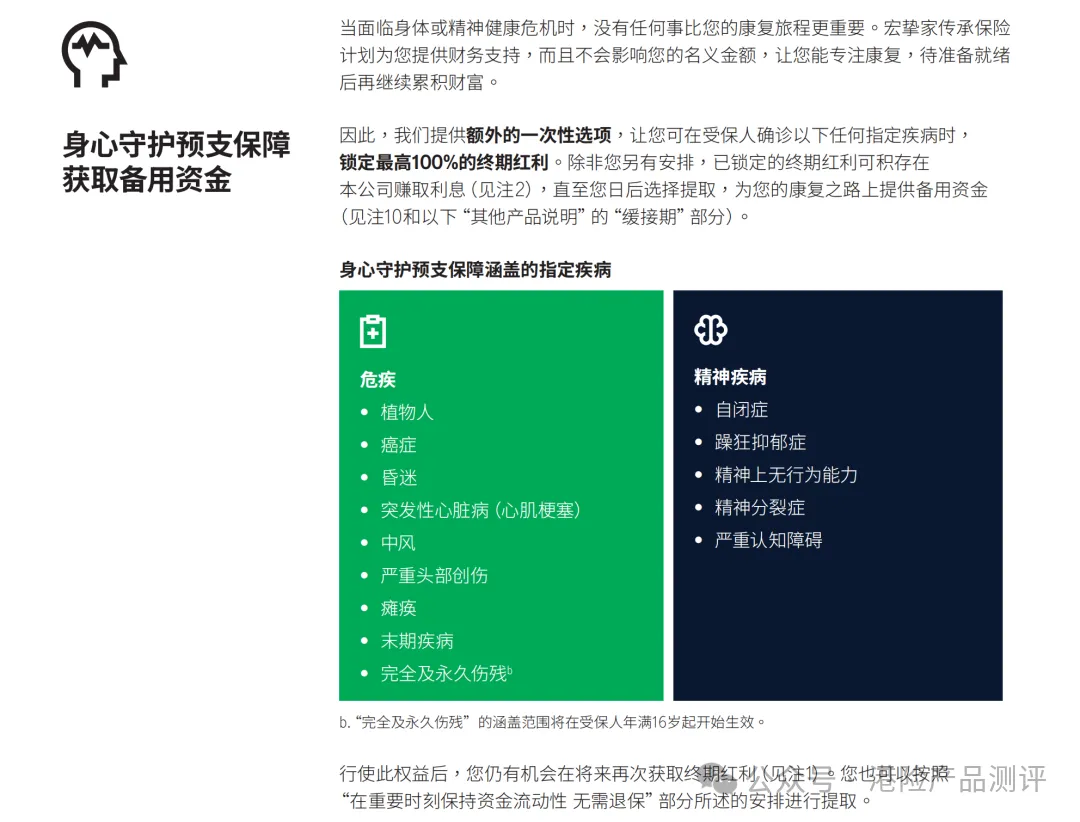
这是最大的亮点。不仅是癌症、中风等危疾,连自闭症、躁狂抑郁症、严重认知障碍等精神疾病,确诊后都能提前锁定最高100%的终期红利作为应急钱。且不影响名义金额,非常人性化。
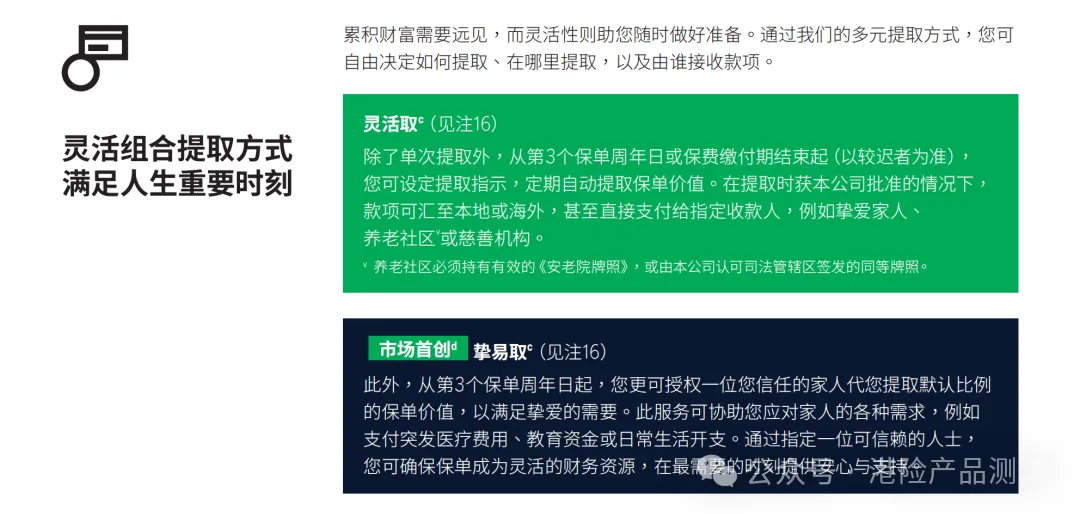
2. 市场首创“挚易取”,防败家
第3年起,可授权一位信任的家人(如配偶或子女)代你提取默认比例的保单价值。既满足了突发医疗、教育等需求,又防止资金被一次性挥霍。
3. 传承工具极其全面
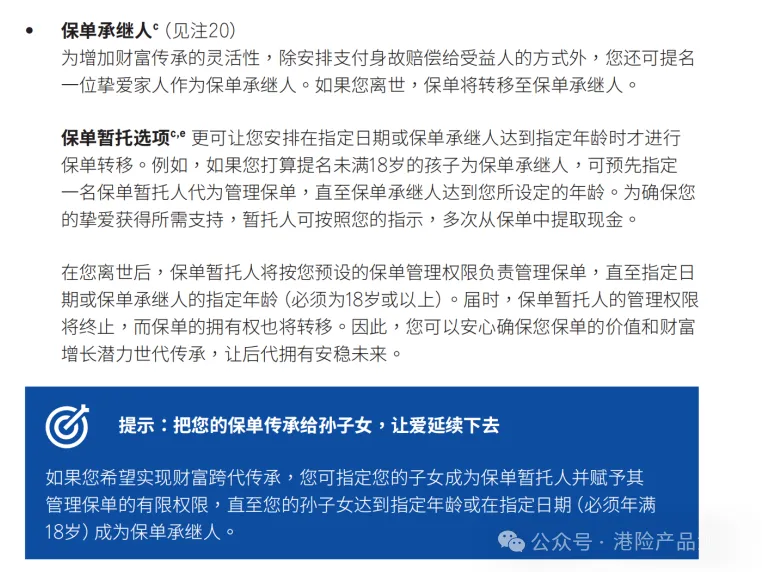
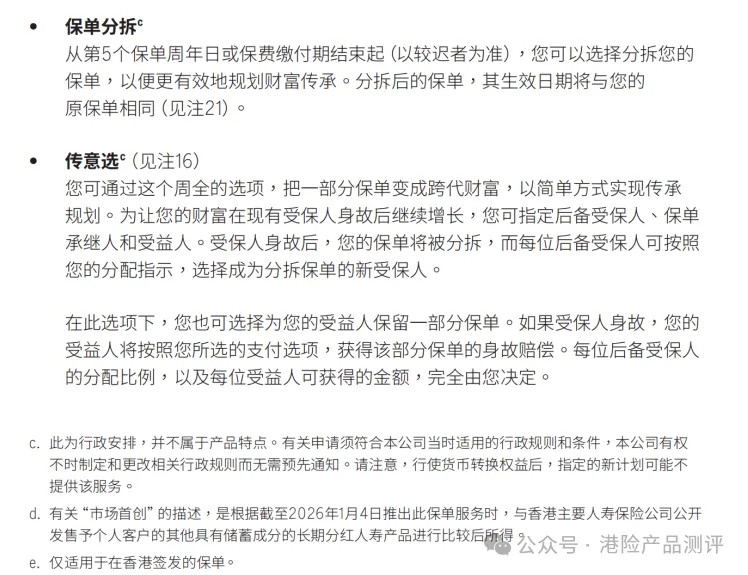
支持无限次换受保人、保单暂托人(传给未满18岁的孙辈)、保单分拆,还有“传意选”把保单拆成多份给不同后代。简直是个迷你信托。
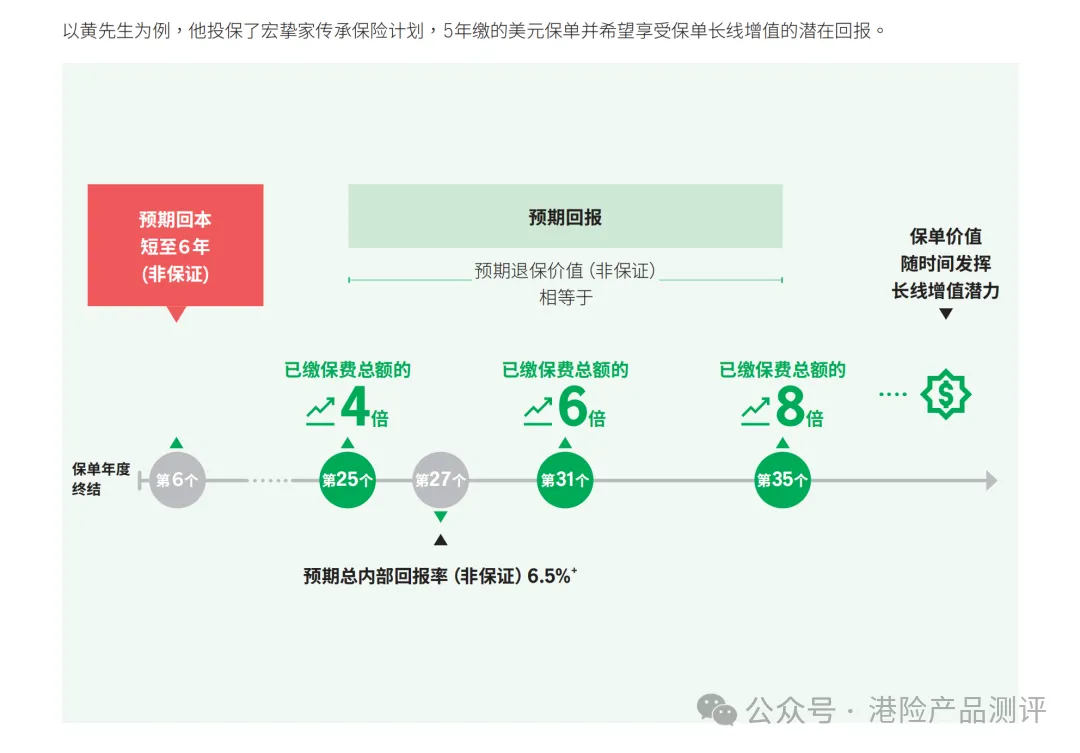
⚠️ 排雷1:预期6年回本,但拿6.5%要等27年
看图里黄先生的案例:预期回本短至6年,但预期总内部回报率达6.5%,要等到第27年。这是一笔绝对的长线资金。前几年退保,损失极大。如果指望短期理财,千万别碰。
⚠️ 排雷2:“预支保障”透支的是未来收益
提前锁定100%红利治病,听起来很爽。但大实话是:这笔钱不是白给的,它透支了你未来的非保证红利。如果你提前把钱拿出来治病了,后续保单的增值潜力和身故赔偿就会大幅缩水。
⚠️ 排雷3:功能极其复杂,极易操作失误
这既是优点也是缺点。无优选、红利锁定、挚易取、安枕无忧、传意选……条款太复杂了。很多销售自己都搞不懂,如果客户没提前规划好(比如暂托人的权限设定),极易引发家庭纠纷。
✅ 适合人群:
有极高净值、有复杂家族传承需求(如防范子女挥霍、隔代传承),且非常看重精神疾病保障的家庭。
❌ 不适合人群:
追求简单纯粹储蓄、追求短期高收益、或者只是普通中产家庭。功能太多你根本用不上,还会被复杂的条款绕晕。
买复杂的港险,一定要找专业顾问把条款掰碎了讲清楚,别盲目跟风。
想获取宏利「宏挚家传承」的详细测算与条款对比,或者想进群交流?
关注【港险产品测评】,后台回复:进群。
本文数据来源: 宏利「宏挚家传承保险计划」官方产品手册(P1-P29)。本文不构成销售建议,不推荐任何产品。分红非保证,具体以官方最新条款为准。