Hi,我是翠翠。
今天想和大家聊一款最近被问很多的产品:众民保百万医疗2026版。
先交代一下背景:这款产品,我爸妈已经买了两年了。当初给他们买的时候,我就是看中了它不用健康告知、父母有慢性病也能投这个特点。说实话,给父母买医疗险这件事,经历过的人都知道,想要的一份踏实,往往比追求极致性价比更重要。
所以当我看到2026版升级的消息时,第一反应是:先别急着吹,也先别急着喷,我把它从头到尾翻了一遍。看完之后,我的感受是——这次升级,对得起老用户,也让新用户多了一个靠谱选择。
我不想简单告诉你「买它」或者「别买」。而是想和你一起来看看,这款产品这次变了什么、没变什么、适合谁。把判断交给你。
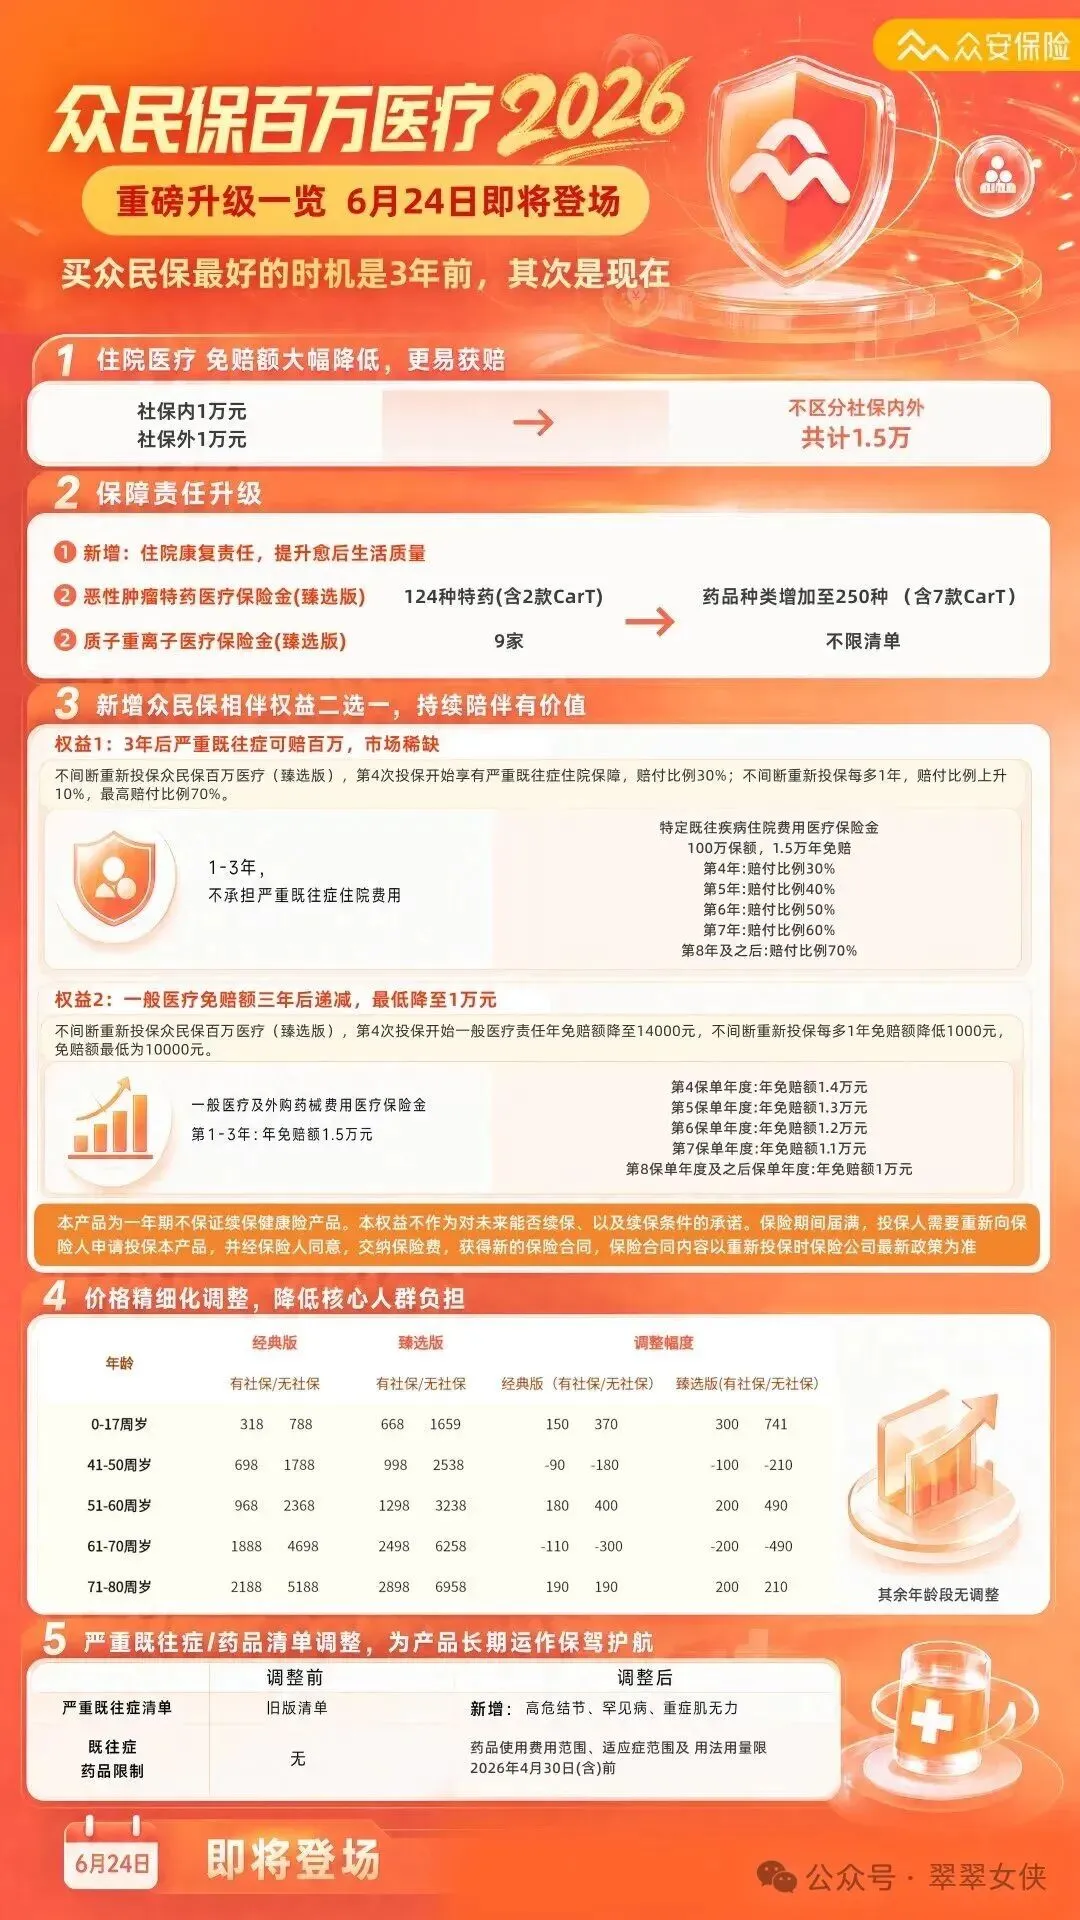
众民保百万医疗2026升级总览
在聊升级之前,我想先说说这款产品一直没变的核心定位。
它从诞生那天起,目标人群一直很清晰:那些被普通百万医疗险拒之门外的人。
比如爸妈年纪太大,普通医疗险超过60岁就不让买了;比如体检查出结节、高血压、糖尿病,被除外甚至拒保;比如患过肿瘤,再买医疗险很难。
众民保的「不变」,就是一直在为这些人群提供一个「兜底」的选择。不用健康告知、不限职业、30天到105岁都能投。这一点,2026版依然保留。
要提醒一个很容易误解的点:免健康告知,不等于什么问题都能报销。在投保前就已经存在的5类严重既往症,连续投保的前3年是不保的。只有连续投保满3年后,通过「相伴权益」才能逐步纳入保障。这是你需要清楚了解的前提。
2026版上线后,我把资料翻了一遍,觉得有4个变化值得你关注。
以前的版本,免赔额要分成两块:社保内1万,社保外1万。相当于两个门槛分别计算,很多人理不清。
2026版改成:不区分社保内外,总共1.5万。
只要你住院,自己掏的钱加起来超过1.5万,超过的部分就能按比例报销。门槛从原来的2万降到了1.5万,而且算法更直观。
这个升级我要单独拿出来讲,因为它解决了一个真实的痛点。
很多人做过大手术后,比如脑卒中、骨折、关节置换,出院后还需要做康复治疗。但康复费用是一笔不小的开支,而且很多普通医疗险并不覆盖这部分。
2026版把特定疾病的住院康复费用加了进来:保额100万,0免赔,指定私立机构80%赔付、公立医院普通部60%赔付。对于需要长期康复的疾病来说,这个功能的价值会很大。
另外两个小升级也值得关注:恶性肿瘤特药从124种扩到250种(含7款CAR-T);质子重离子医院从9家放开到不限清单。选择权更大了。
这是2026版最有诚意的一个变化,也是我最想和你聊清楚的一点。
买医疗险时,既往症常常是个「硬伤」。比如爸妈有高血压、糖尿病,甚至得过肿瘤,普通医疗险通常会把这些病「除外」——因为这些病住院,保险公司不赔。
但众民保2026版推出了「相伴权益」:连续投保满3年,第4个保单年度开始,5类严重既往症也能纳入保障。
重要的时间点:从第一张众民保系列保单开始算。如果你2024年就买了,那么2027年就能享受这个权益。它不是从2026版开始算,而是追溯整个众民保系列保单。
赔付比例是逐年递增的:第4年30%,第5年40%,第6年50%,第7年60%,第8年及以后70%。保额100万,独立免赔额1.5万。
一听到「升级」,很多人会下意识觉得「又要涨价」。但这次还真不是普涨。
2026版把年龄段拆得更细,有的年龄段降了,有的涨了。我挑几个重点的说:
经典版有社保:698元 → 608元,便宜近100元为什么能做这么细?因为众民保系列已经承保超过400万份保单,积累了大量真实的理赔数据。保险公司不是凭空定价,而是根据数据把风险拆得更精准。对消费者来说,这其实是更公平的定价方式。
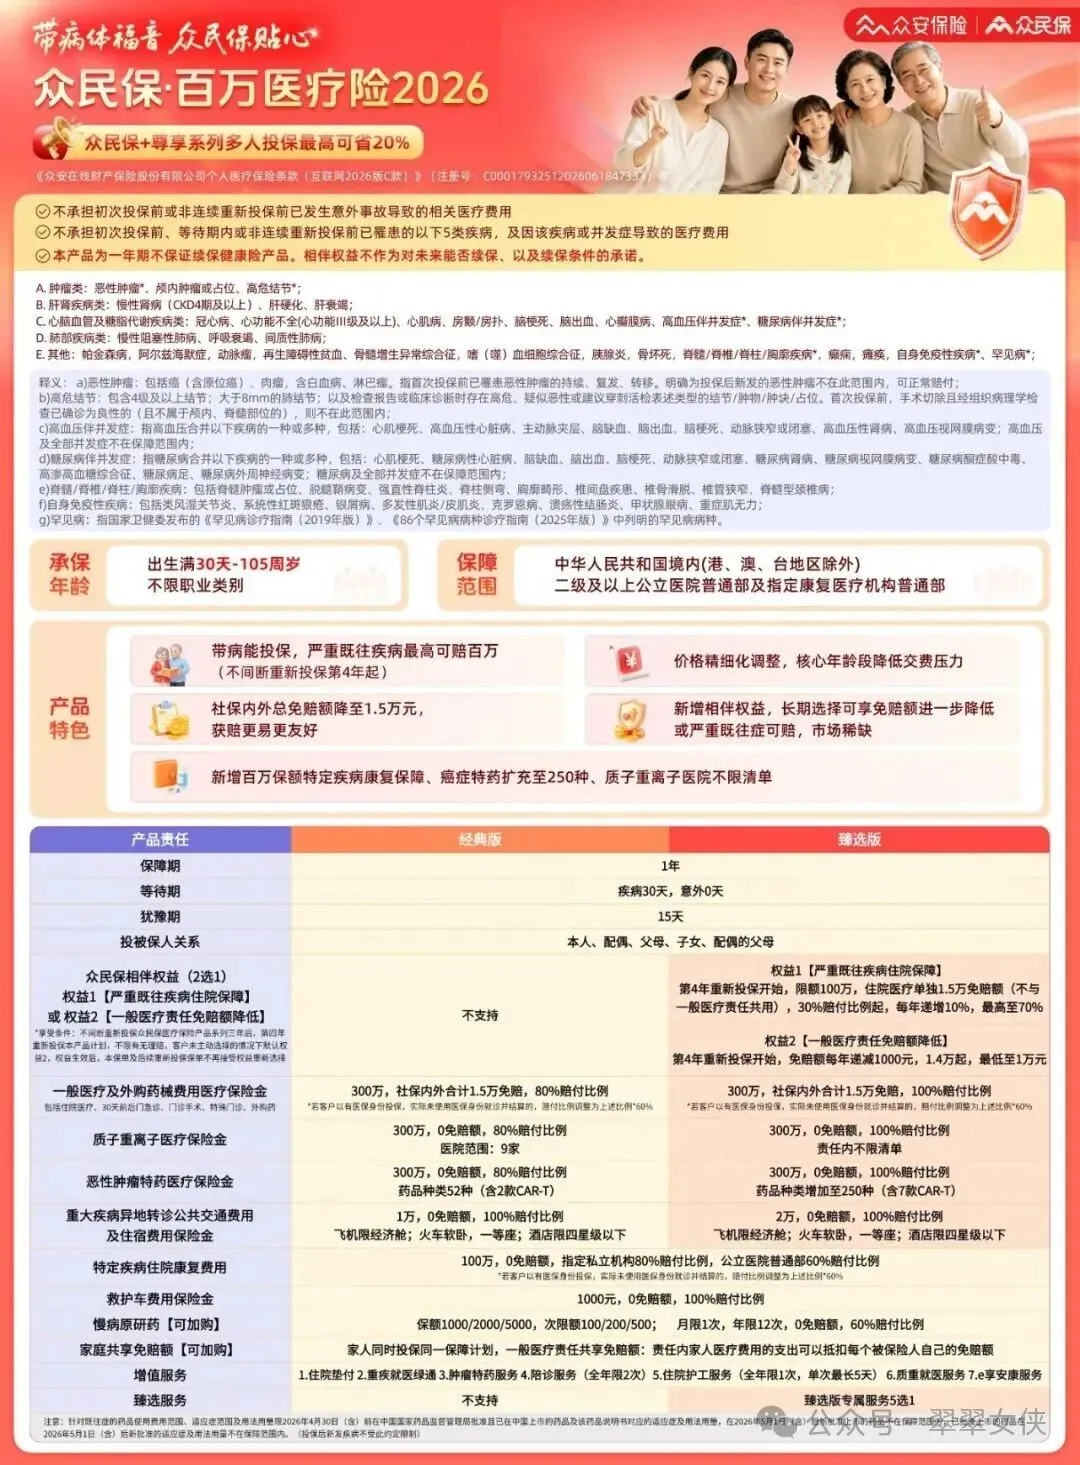
产品责任对比表,经典版 vs 臻选版
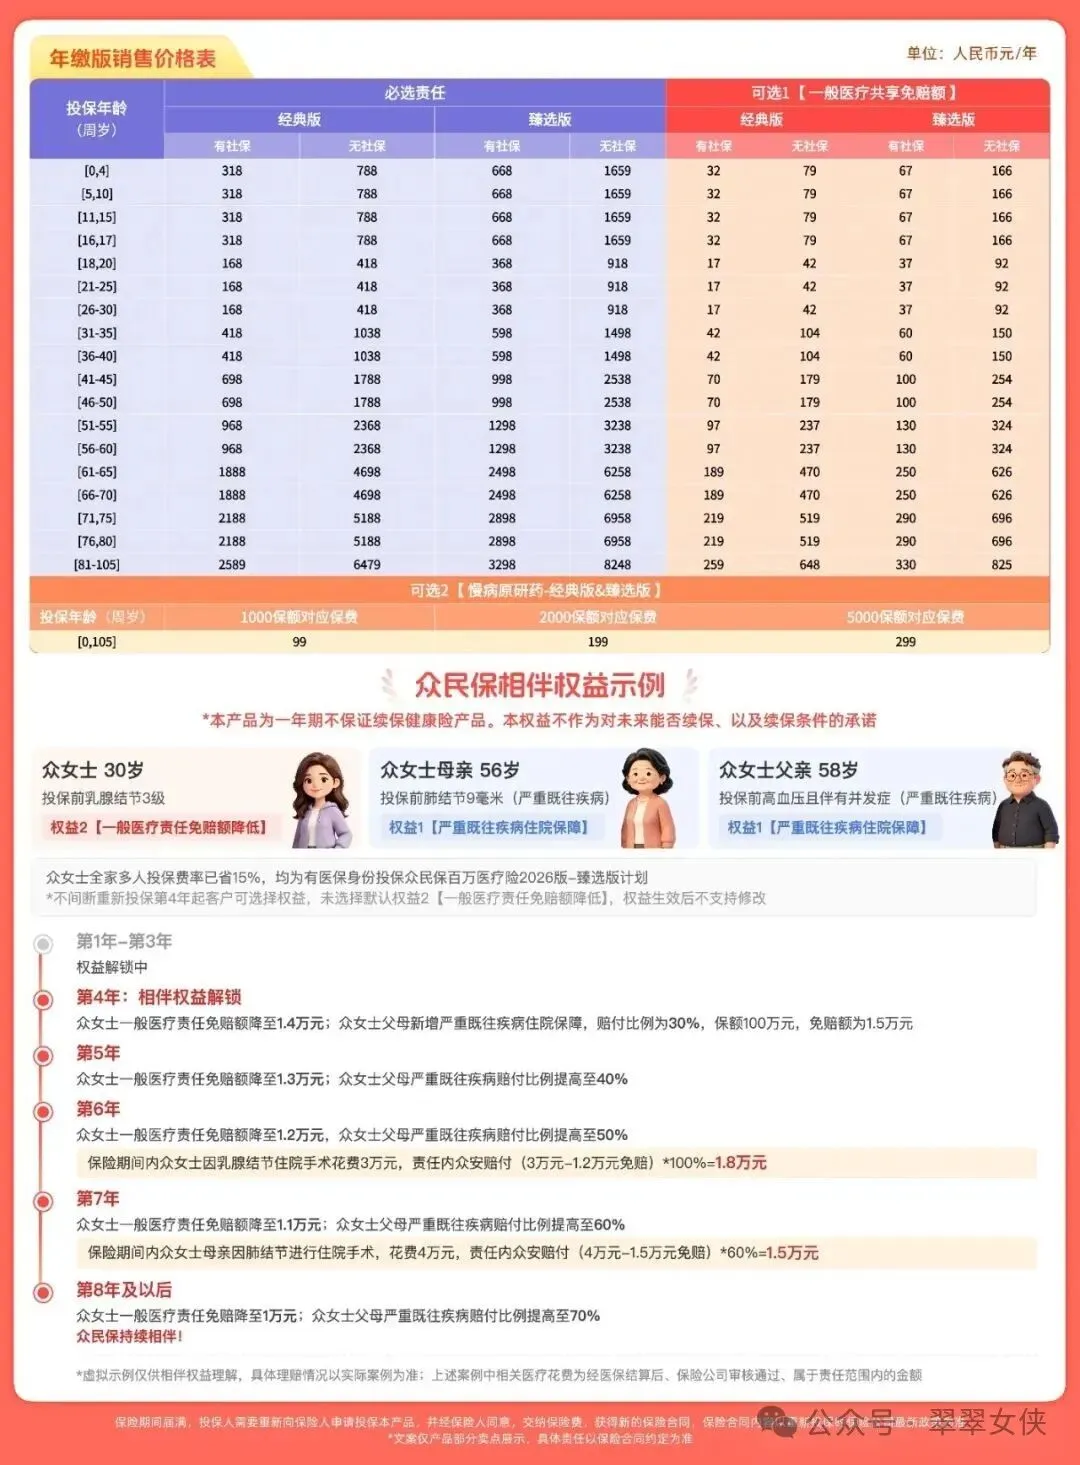 年缴版价格表及相伴权益示例
这款产品分为经典版和臻选版。很多人第一次看会懵,我尽量用一句话讲清楚。
臻选版比经典版多了:赔付比例从80%提到100%、特药种类更多、质子重离子不限清单、还有专属增值服务5选1、相伴权益(重疾大既往症福利)
如果预算充足的情况下,建议选臻选版。
2人95折、3人9折、4人85折、5人及以上8折。家里老人多的,一起投保能省下一笔。相伴权益只有臻选版才有,而且要在连续投保第4年时主动选择。两个选项只能选一个,选完不能改,所以要提前想清楚。
第4年起,5类严重既往症住院也能赔,比例从30%逐年升至70%第4年起免赔额从1.5万开始,每年降1000,最低到1万如果忘记选,系统默认会选权益2。所以如果你或家人有严重既往症,一定要在投保时手动选择权益1。别让默认设置,替你做重要决定。
众安是国内第一家互联网保险公司,发起股东是蚂蚁集团、中国平安、腾讯。截至2025年第三季度,核心偿付能力充足率218.96%,综合偿付能力充足率227.58%,远超监管要求的100%。
众安做健康险已经11年,超过1000万家庭选择。从偿付能力和股东背景来看,公司层面的风险是相对可控的。
不过我还想多说一句:很多朋友觉得自己在网上买保险更方便,但买保险这件事,产品和条款只是一部分,怎么买对、买完之后理赔有没有人管,才是真正影响体验的地方。
我自己观察下来,不少人自己在网上买,容易只看价格、忽略免责条款,或者健康告知随便填。等到需要理赔时,可能找不到活人对接,也不知道问题出在哪。
但通过专业人士投保,体验是完全不同的。我作为从业者,已经有不少众民保系列的理赔案例。这些理赔经验让我更清楚:买对只是开始,理赔时能有人帮你说清楚、跑流程,才是这份保险真正落到实处的时刻。
所以如果你考虑这款产品,不妨把"后续有没有人服务"也作为一个重要因素。产品本身重要,但能陪你走完理赔全流程的人,同样重要。
但我也想提醒一点:众民保是一年期不保证续保的产品。也就是说,保单到期后,需要重新向保险公司申请投保,保险公司同意后才能续。这是这类产品的共性,不是众民保独有的问题。
这款产品不是「人人都该买」,而是「特定人群的好机会」。我把它总结成4类人:
这是众民保最核心的目标人群。普通医疗险买不了,或者某些疾病被除外,众民保可以作为一个兜底。
高血压、糖尿病、结节、脂肪肝、乙肝小三阳等,不用健康告知,可以直接投保。
65岁以上很难买到普通百万医疗,众民保能保到105岁,是少数可选方案之一。
消防员、建筑工人、高空作业等,普通医疗险往往拒保,这里不限职业。
我是翠翠,如果本期内容对你有所帮助
欢迎点击「在看」或「点赞」
如果你不确定自己或家人适不适合这款产品,也可以告诉我年龄和健康状况,帮你看看。
免责声明:本文仅为产品信息整理与解读,不构成投保建议。众民保百万医疗2026为一年期不保证续保健康保险产品,具体保障内容、责任免除、费率、投保规则等以保险公司正式条款和官方说明为准。投保前请仔细阅读产品条款,特别是免责条款、等待期、赔付比例、既往症约定等内容。