太突然!知名品牌,全国大规模关店!很多佛山人买过……
- 更新时间 2026-11-06 15:42:29
或许你听说过这个牌子:
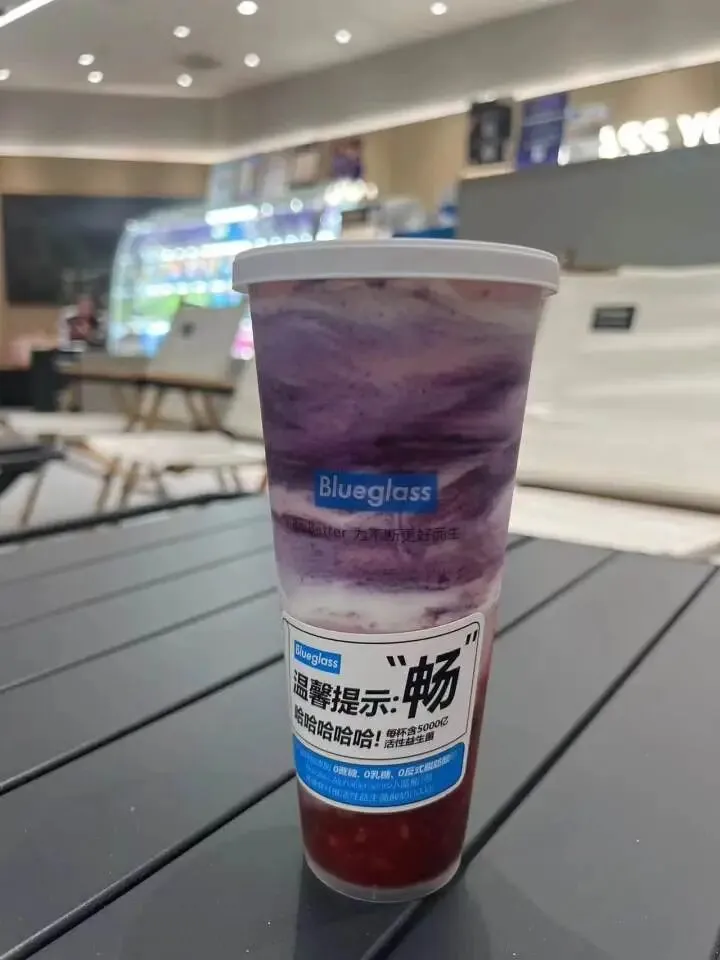
杯子很大,一杯下去能顶一顿饭
有人甚至拿它当代餐
也曾有人调侃
喝完“跑厕所”比吃饭还快
它叫Blueglass
从广东市场不足10家
到全国一年关店66家
曾被誉为“酸奶界爱马仕”的Blueglass
正经历一场明显的门店收缩
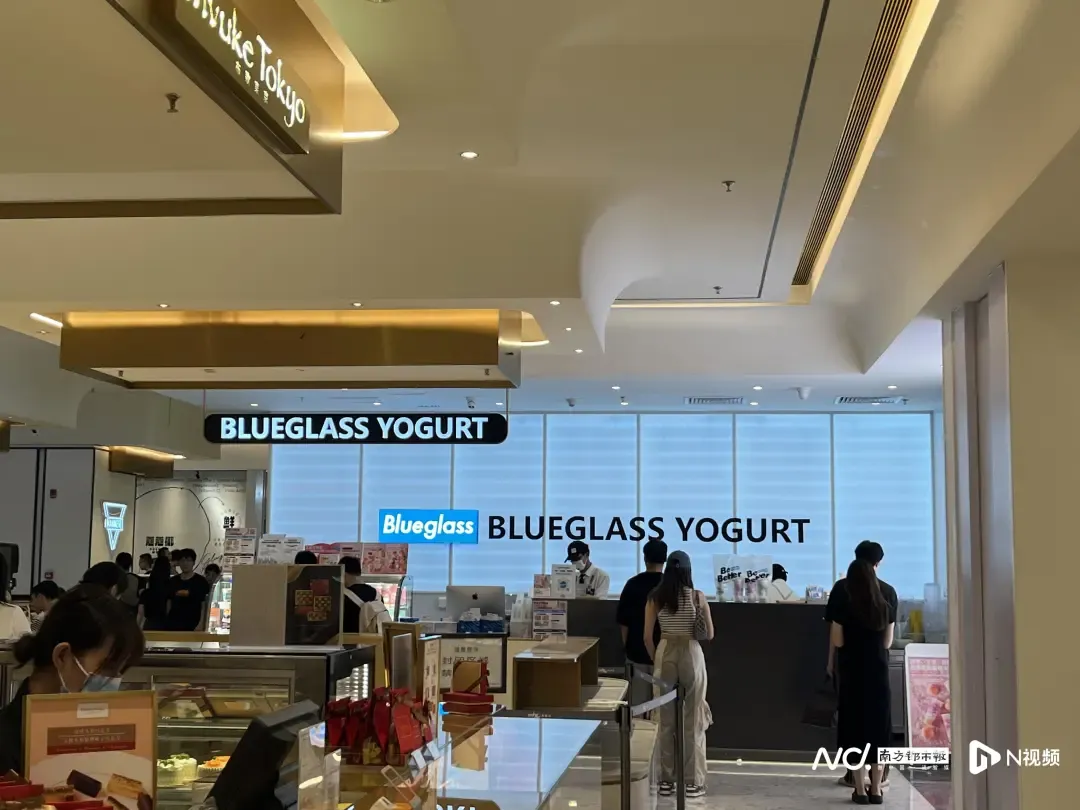
窄门餐眼数据显示,2025年11月,Blueglass全国门店数量为214家;到2026年10月,已降至148家,一年内减少66家,降幅约31%。记者注意到,Blueglass在华南市场同样出现大量关店情况,目前广州仅剩2家门店,而整个广东市场的门店数量不足10家。
降价、关店背后
曾喊出“三年千店”目标的Blueglass
还能破局吗?
Blueglass全国各地大规模关店
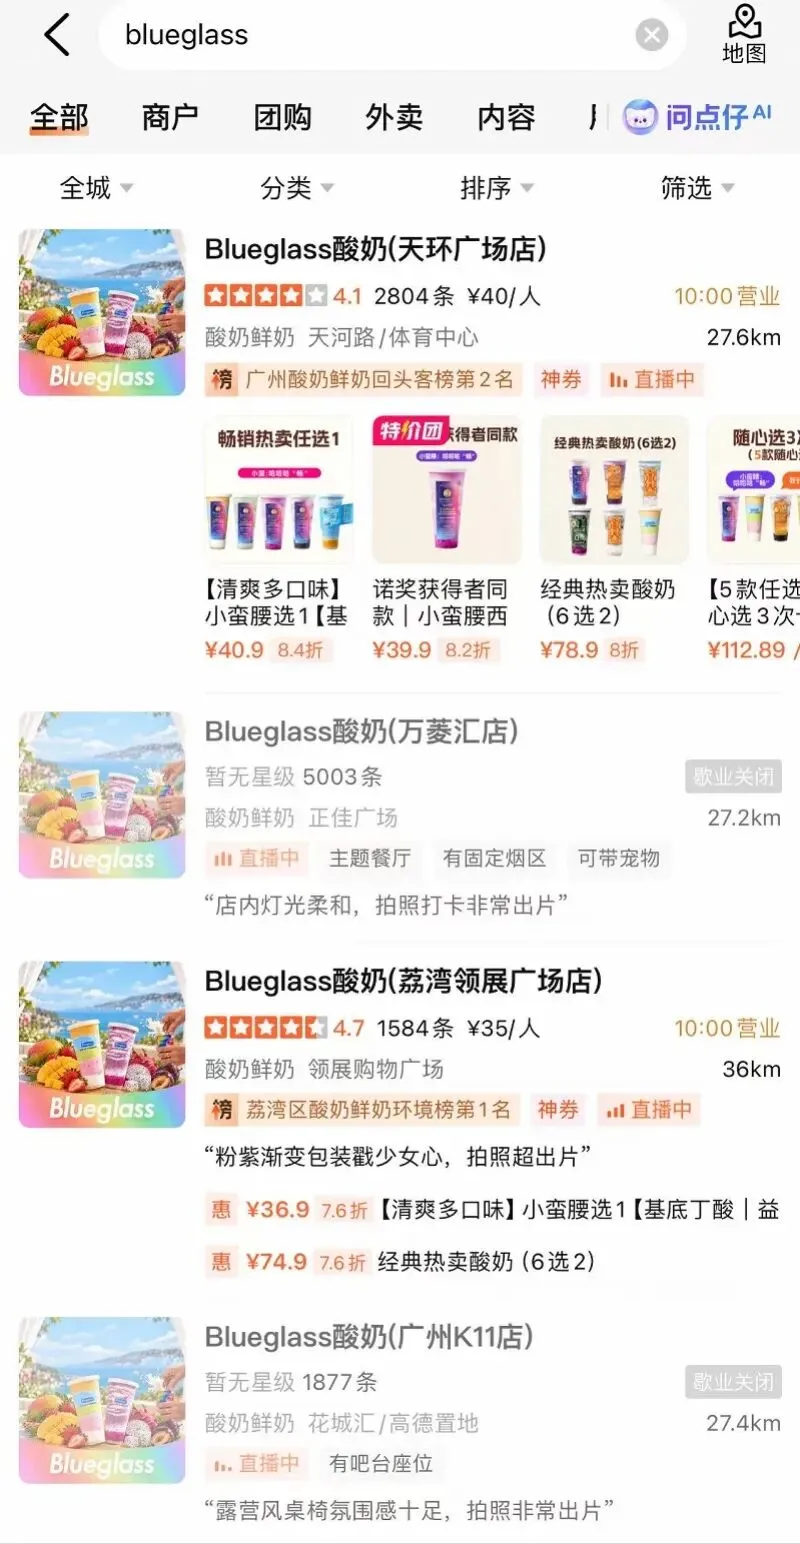
目前,Blueglass在上海、杭州、成都、广州、深圳等多地均出现不同程度的收缩情况。其中,广州曾是品牌布局华南的重要节点,如今仅剩2家门店在营。
深圳市场的情况同样不容乐观,目前仅剩4家门店,Blueglass的华南首店就落地在深圳万象天地,目前该门店也已经歇业关闭。
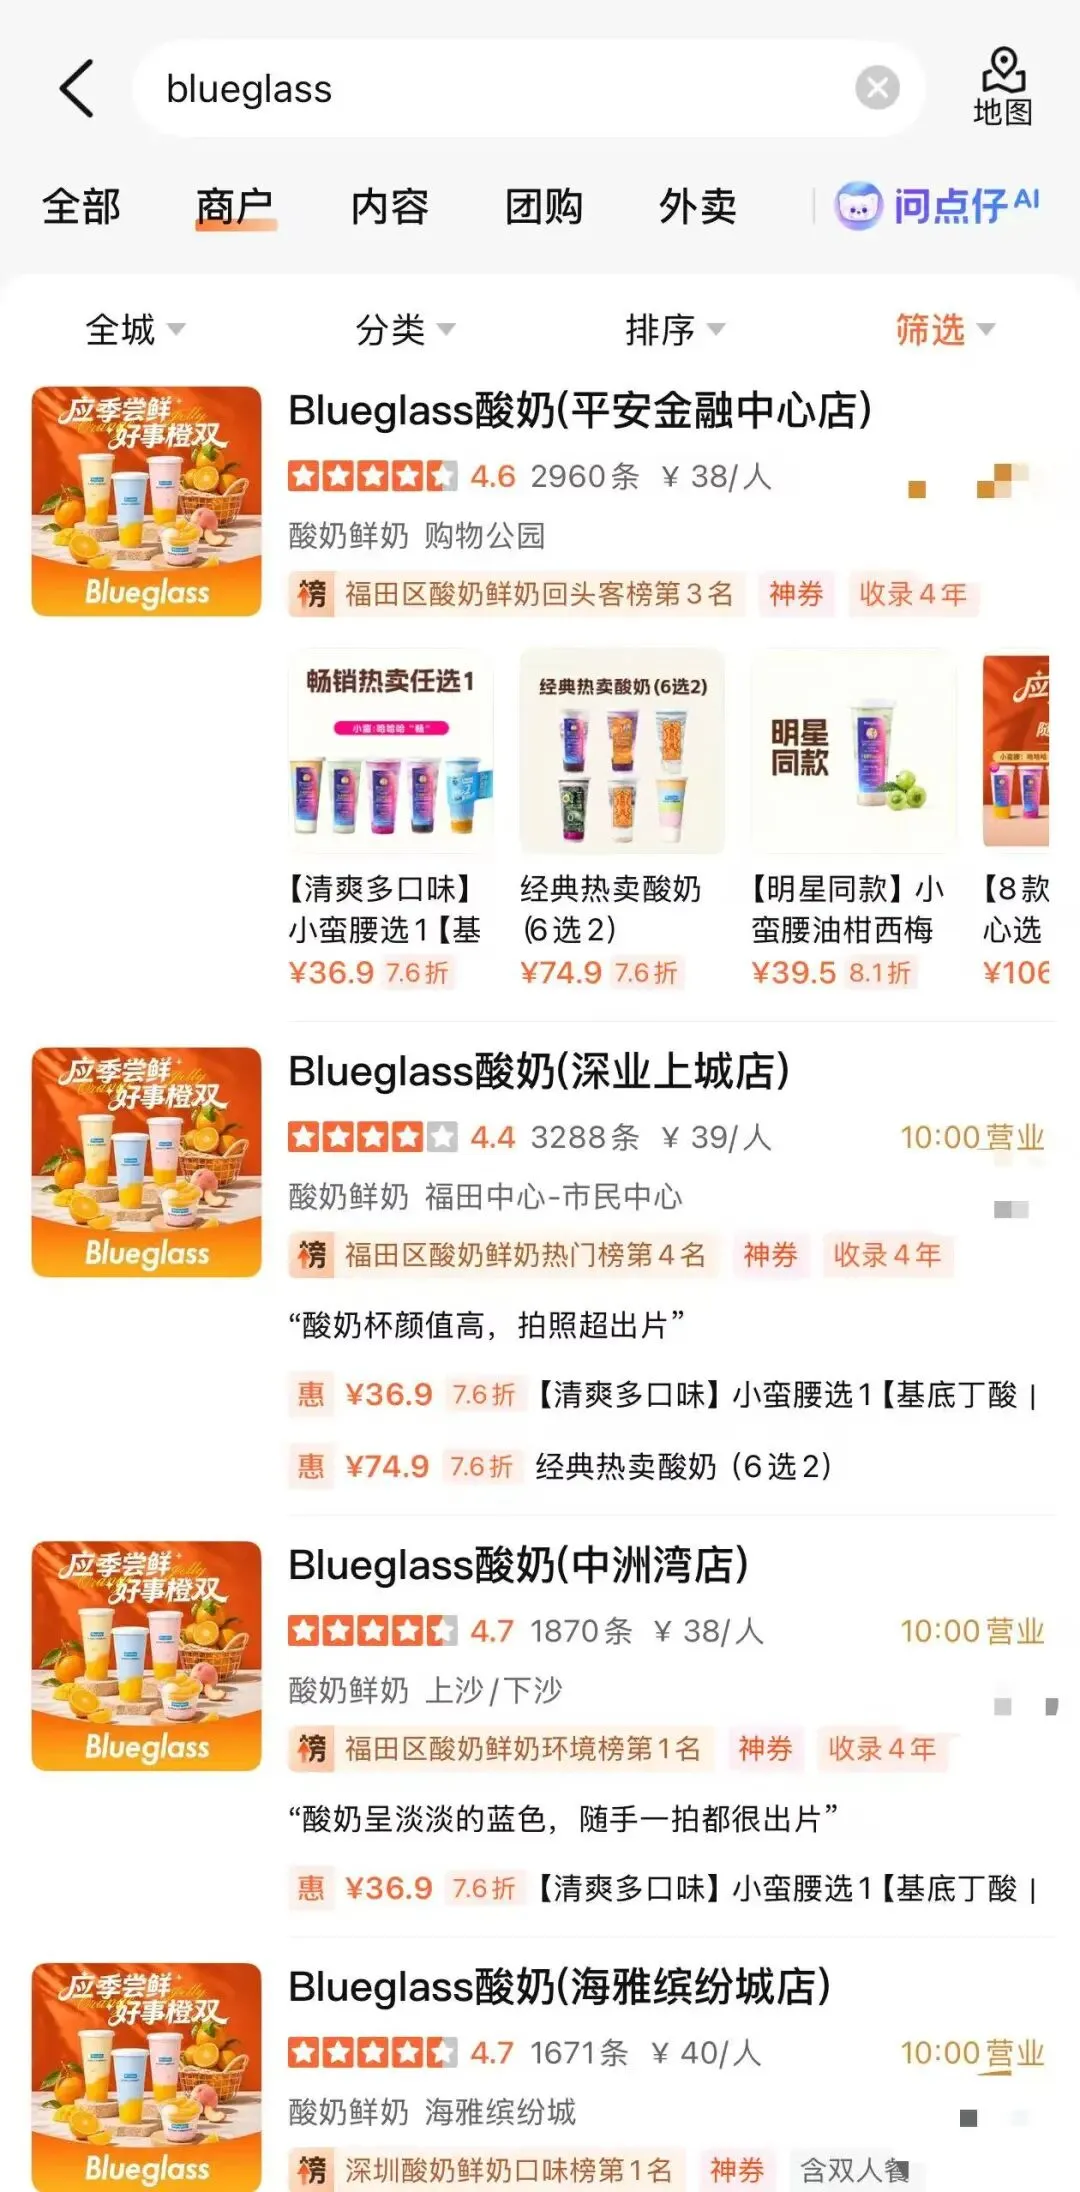
在广东其他城市,Blueglass的版图也在缩小。该品牌曾在珠海、东莞开设门店,目前珠海门店已经关闭,东莞仅有1家门店仍在运营。从广州、深圳到珠海、东莞,Blueglass在华南的门店网络正从多点布局转向零星留存。
此前,Blueglass已因降价引发关注。2025年11月,其部分产品在第三方外卖平台上的价格低至22.9元,较线下原价49元跌幅超过50%。彼时有分析认为,这种“线上低价、线下坚挺”的双轨定价策略,反映出品牌在吸引价格敏感型用户与维持高端形象之间的纠结。
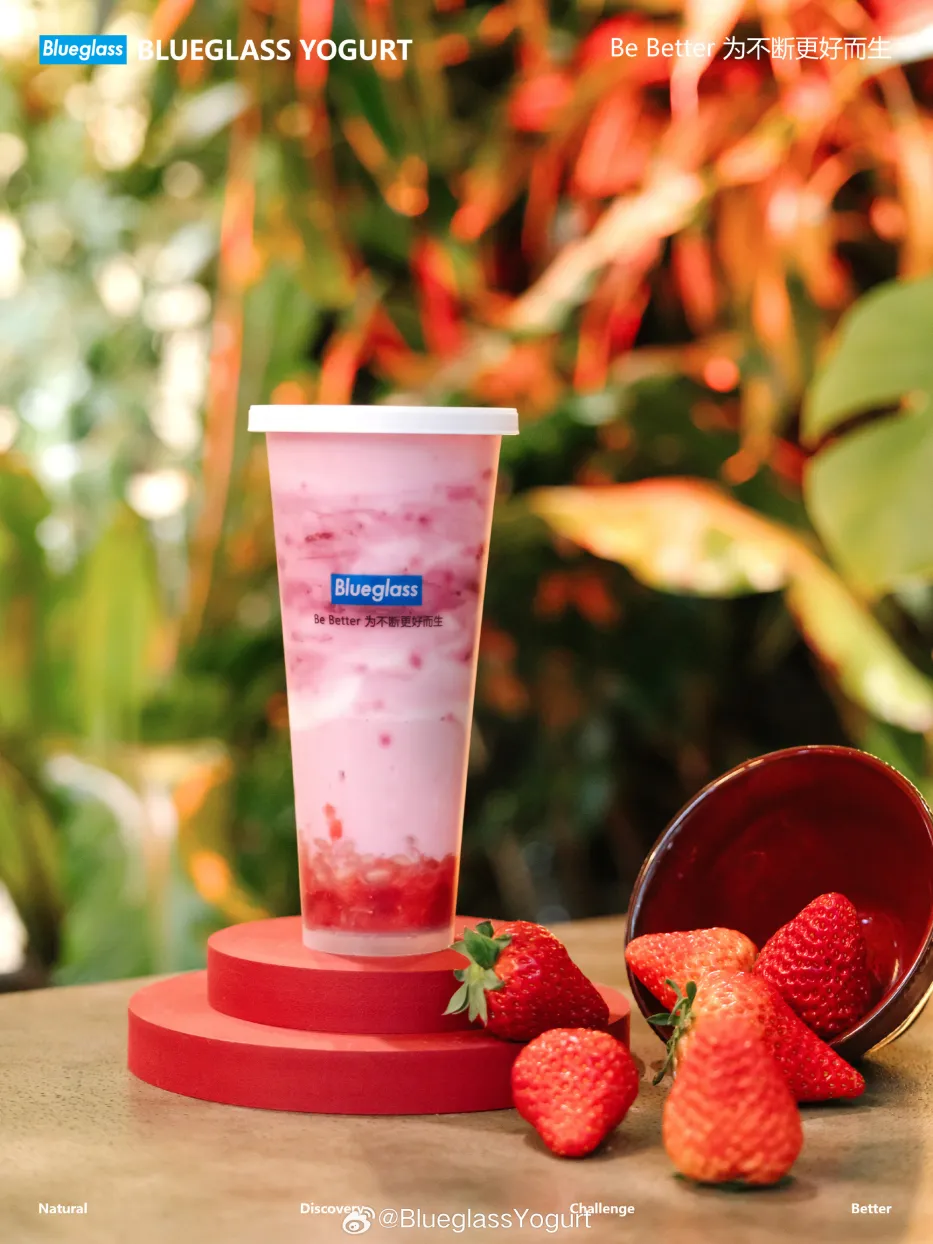
值得关注的是,Blueglass主要采用直营模式,这意味着门店租金、人工、装修和闭店成本主要由品牌自己承担。该品牌此前的门店选址多靠近星巴克和lululemon,意图精准对接25至35岁女性用户。该品牌还尝试在lululemon门店内开设店中店,例如上海徐家汇Blueglass门店曾直接开在港汇商场的lululemon店内。
这种“场景绑定”策略在初期强化了品牌调性,但也带来运营成本高企的问题。分析人士指出,在消费趋于理性的环境下,高租金、高营销投入与有限复购之间的矛盾更加突出。
有人喜欢有人吐槽
网友评论两极分化
在团购平台评论区和社交平台上
消费者对Blueglass的评价
主要有两个方向
首先很多消费者承认它
“好喝、健康、有仪式感”
部分消费者提到
其“用料实在”
另一部分网友则质疑它
“贵、甜、效果夸张”
社交平台上,“高价”“含糖”“智商税”
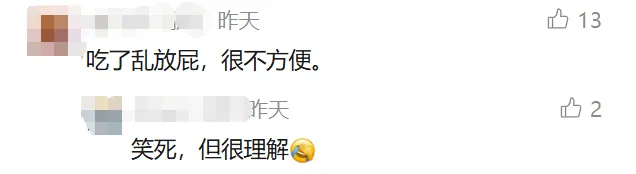
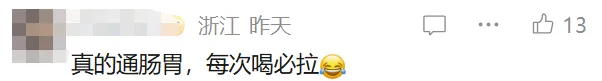
“喝了跑厕所”是评价的高频词
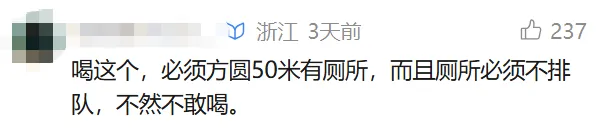
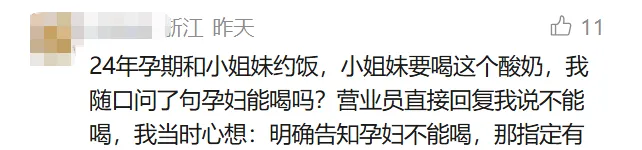
其中最受争议的是“新型泻药”这个评价,这当然并不是Blueglass想要的标签,但确实是它的传播力的标签之一。相关话题曾登上社交平台热搜,不少网友表示饮用后出现腹胀、腹泻,部分门店店员甚至会在推荐时提示,不建议肠胃敏感人群饮用。
高价酸奶为何卖不动?
消费者不愿为溢价买单
很多人把Blueglass的收缩概括为“大家消费更加理性”了,这并不完整。
首先,这类产品的赛道竞争其实也很激烈。喜茶、奈雪等茶饮品牌持续推出果味酸奶、酸奶昔和乳品饮品;K22酸奶草莓、茉酸奶、酸奶罐罐、一只酸奶牛、兰熊鲜奶等现制品牌覆盖不同价格带;商超低温酸奶、希腊酸奶、冷萃酸奶也在持续升级。一杯近50元的Blueglass,并不是唯一选择。
高价酸奶难以转成高频消费。奶茶可以靠提神和社交属性形成每天一杯的需求,咖啡则具有明确的功能性。现制酸奶更偏向甜品、轻食或代餐,消费频率天然较低。它的核心卖点又是健康,但高价、含糖和高热量的现实又削弱了健康说服力。当产品既不能天天喝,又无法充分证明健康价值,复购就会向中间价带迁移。
再有就是此前品牌曾因功能化宣传被监管部门处罚,“男友力”系列又因低俗擦边广告被罚款40万元。当“健康、自律、品质”的承诺遭遇争议营销、成分质疑和肠胃反应,品牌信任很难继续支撑近50元的客单价。
Blueglass收缩,并不意味着酸奶消费消失。消费者还喝酸奶,依然愿意为更好的奶源、新鲜水果、低温工艺、真材实料和设计感付钱,但是否愿意再为高价的“健康酸奶”长期稳定地买单,还是一个等待市场验证的问题。
你喝过Blueglass的酸奶吗?
评论区聊聊~
来源丨南方都市报、深圳大件事、橙柿互动·都市快报
编辑丨张晗
审核丨熊翊廷
监制丨韦文毅
“佛山新闻”视频号上新啦
看最新视频新闻↓

点分享 
点点赞 
点在看
