江苏民企高质量发展观察,产业接续与城市布局新解读
从建筑到新能源转型记录,江苏企业生态如何保持韧性
苏州无锡南通产业样本解析,民企500强背后的制造逻辑
恒力沙钢协鑫天合成长故事,江苏大企业应变路径浅读
看江苏民企500强,最反直觉的不是某家企业多大,而是名单年年有变动,总数却一直扛在高位。
2021年全国工商联榜单里,江苏92家入围,数量全国第二。 当年入围门槛235.01亿元,92家企业合计营收规模可观,其中13家破千亿。
到了2026年,江苏90家入围,门槛升到255.99亿元。 全省上榜企业总营收6.28万亿元,千亿级企业12家,研发投入918.13亿元。
数量只差两三家,但里面的人早就换了一拨。 这种“总数不动、面孔在动”的状态,比单纯看谁进谁出更有看头。
2021年江苏92家里,制造业59家,占比64.13%。 服务业18家,建筑14家,黑色金属冶炼压延14家,批发零售11家,纺织服装8家,电气机械7家。
建筑当时连续11年居全省各行业之首。 南通一市就14家上榜,中南控股、南通三建、南通二建都在前列,2020年南通14家合计营收超1万亿元。
中南控股2021年列全国第10,营收3300多亿元。 南通三建列第36,南通二建列第96,南通四建列113,苏中建设、龙信、六建、通州建总等随后跟进。
这类建筑巨头不是靠单点项目堆出来的。 南通四建、通州建总长期做房建总承包,通州建总承建过奥运场馆、世博园等工程,四建累计鲁班奖数量在江苏建筑企业里靠前。
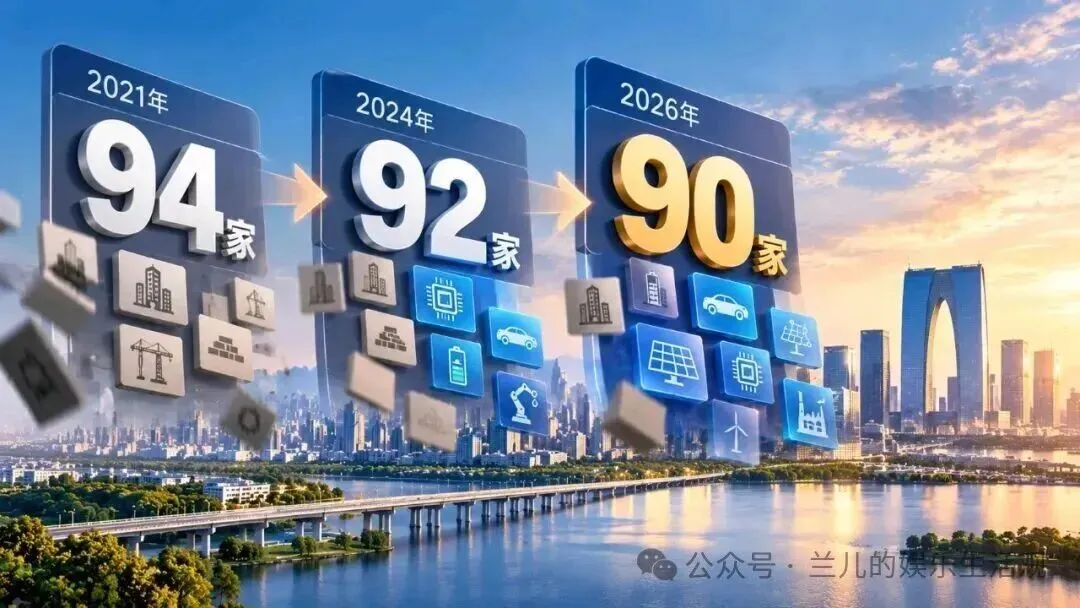
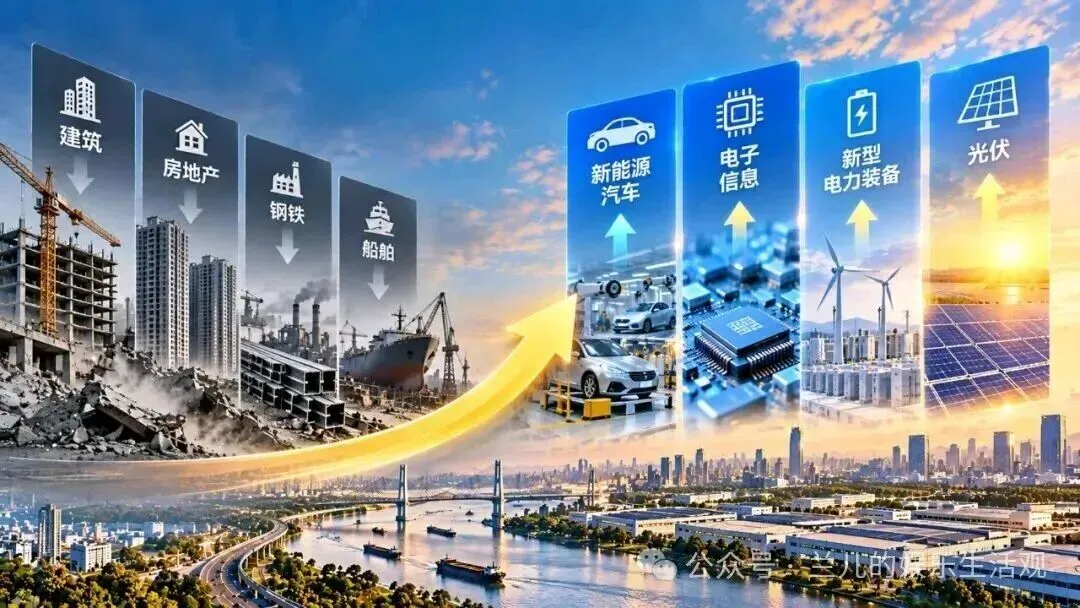
2026年再看,建筑还在,但不再一家独大。 南通四建列189位、营收645.5亿元;龙信210位、566.2亿元;通州建总224位、535.3亿元;南通建工360位、362亿元。
中南、三建、二建等部分往年建筑大户,2026公开500强主名单里没再按原集团口径出现。 这不代表南通建筑没了,而是大名单的行业权重在重新分配。
钢铁和化纤也没退场。 2026年沙钢、中天钢铁、永卓、新长江、联峰、徐钢、亚新、镔鑫都在江苏名单里;恒力、盛虹继续居千亿阵营。
恒力2026年列全国第3,苏州企业,营收8990.7亿元。 盛虹列11,营收5880.3亿元;沙钢列25,营收2658.2亿元,都是江苏传统制造的底盘。
新能源是最近几年最明显的增量。 协鑫列65,营收1451.3亿元;远景能源列104,营收1031.4亿元,首次以千亿身份进江苏千亿群。
天合光能列174,营收669.7亿元;阿特斯列312,营收402.6亿元。 中创新航列277,营收444亿元;新霖飞列258,营收474.8亿元,覆盖光伏、储能、动力电池。
常州靠中天钢铁、天合、中创新航形成“钢+光+电”组合。 苏州除恒力、盛虹、沙钢外,还有亨通、协鑫、阿特斯、东山精密、旭创,电子信息和材料并行。
医药这条线走得很稳。 连云港恒瑞列416,营收316.3亿元;正大天晴列483,首次入围500强,营收268.2亿元。
泰州扬子江列339,营收380.3亿元。 恒瑞、天晴、扬子江分处不同城市,说明江苏医药不是单点爆发,而是多个产业集群各自生长。
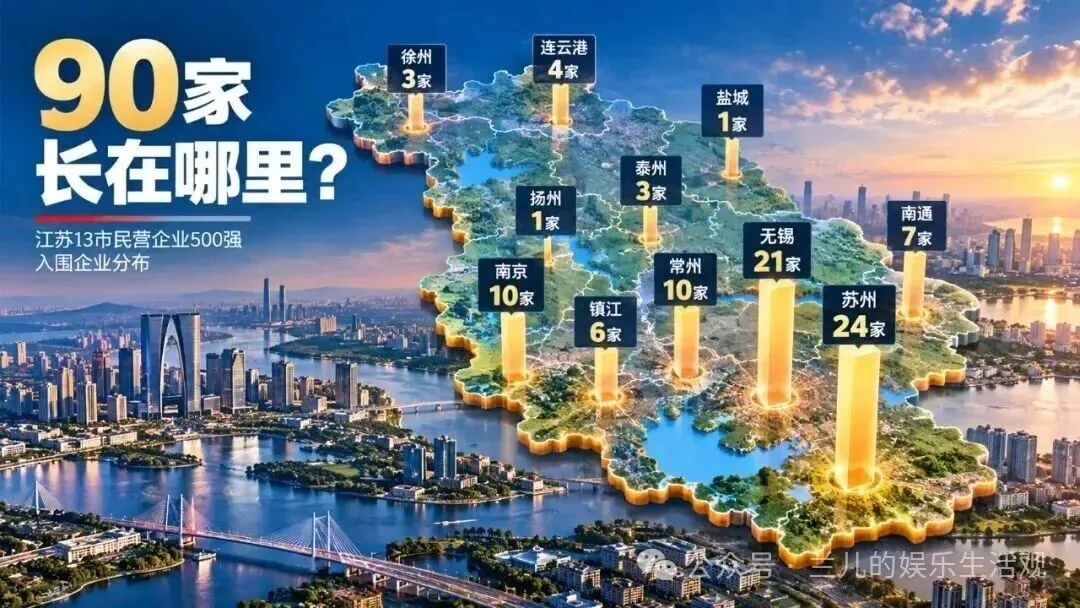
区域分布也值得说一句。 2026年江苏90家分布在苏南73家、苏中9家、苏北8家;三份500强系列榜首次覆盖13个设区市。
苏州、无锡是绝对核心。 按2026公开名单,苏州26家、无锡21家,两城合计约占全省一半;其中苏州千亿企业7家,恒力、盛虹、沙钢、亨通、协鑫、同程均在列。
无锡不只有海澜和远景。 新长江、远东、双良、江润铜、江南电缆、法尔胜等覆盖纺织、线缆、能源设备;江阴一个县级市贡献了无锡近半500强名额。
南通是另一种样本。 中天科技2026列95,营收1096.8亿元,从早期砖瓦厂转到光通信、电网、海缆;建筑四家继续上榜,形成“光通信+建筑”双线。
县域作用别忽略。 昆山有联滔、东山相关电子配套;江阴有海澜、新长江、江润铜、双良;张家港有沙钢、联峰;常熟有龙腾、波司登,强县把大企业和配套串起来。
配套企业多了,龙头换人也不至于产业断档。 比如光伏链有硅片、电池、组件、逆变器、储能;建筑链有总包、专业分包、建材、检测,供应商梯队能接单。
研发投入是隐性底盘。 2026江苏90家500强研发总投入918.13亿元,研发人员10万人,有效国内发明专利2.93万件。
有研发、有设备、有订单,企业才敢在周期里扩产。 新能源价格起伏大,钢铁、纺织也受宏观影响,但江苏不同城市不同行业错位,整体波动会被摊薄。
很多人问,这是不是政府管得多。 公开材料看,江苏强在产业基础、港口物流、县域园区和高校职教供给,企业从乡镇工厂、专业市场、外贸订单里慢慢长起来。
恒力从化纤织造延伸到炼化聚酯,中天从砖瓦厂转到光缆海缆,通州建总从地方建筑队转到大型公建。 起点都不花哨,后期靠技术改造和市场扩张才做大规模。
名单变动也不是“旧人全退、新人全上”。 建筑营收增速放缓,部分总包企业排序下滑;但钢铁、化纤、医药、光伏、电池同时有企业上移,总数就稳得住。
普通读者看这个,不一定要炒股票或学招商。 更实用的角度是:一个城市如果有龙头、有中专高职、有零部件厂、有物流园,小公司更容易被带起来。
你老家要是只有一家大企业,风险会集中;多家不同行业企业并存,抗冲击能力明显更好。 江苏的价值就在这,不追单一风口,而是把多个制造环节同时养熟。
未来几年,新能源和医药还会继续出大公司。 但建筑、钢铁、纺织不会消失,它们只是从“数量扩张”转向“质量、绿色、国际化”,名单结构会更深一层。
看榜单别只数个数。 数行业、数城市、数研发投入、数配套企业,才知道为什么有的地方换完人还稳,有的地方换几家就空心。
江苏这套打法复制不了百分之百,但“多产业+强县域+重研发”的思路,值得其他制造业城市拆开借鉴。
