一年又即将过去,视觉模组行业竞争的残酷性再次升级,新的拐点也开始显现。
手机是视觉模组最大的下游市场,终端需求疲软直接导致模组厂商出货承压。市场数据显示,今年第三季度全球智能手机出货量同比下滑20%,创下2013年以来单季新低。
从年初至今,苹果、三星、华为、小米、OPPO、vivo、荣耀等手机品牌均上调手机售价,将成本压力向消费端转移。其中最大的受益者,只是高端存储芯片供应商,与视觉模组基本没有关系。
潮电智库从光学产业链处了解,看上去连年增量光鲜亮丽的车载应用市场,视觉模组毛利率也在逐步走低。原因在于,终端车企追究极致成本控制,车载摄像头供应商被深度绑定内卷,市场行情一路向下,行业出现集体亏损现象。
即便具备高动态范围、高帧率及具备边缘计算能力,有着较高溢价的800万像素ADAS智驾专用摄像头,如果分摊团队研发和财务费用之后,也是无利可图。
所以,以视觉模组陪跑车企,带动镜头和其他产品出货,成为不少光学厂商的经营策略。
对于视觉模组群体来说,惟有逆势突围,没有后退而言。
一方面,舜宇光学、丘钛科技、欧菲光、AAC、联创电子等头部厂商持续强化大客户战略,与下游客户深度绑定高端产品供应份额,为核心终端设备打造更厚实的感知与决策系统基础;另一方面,豪恩汽电、联合影像、瞰瞰智能等纷纷补齐产品矩阵,斩获了大量新订单项目。
三赢兴、盛泰光电、成像通等视觉模组厂商虽然依然保持着低调的经营风格,但均在稳健的构建第二业绩增长曲线。
在这一年里,光通信、手持智能影像、机器人、无人机、智能门锁和其他IoT应用场景快速起量,除了细分领域的玩家,一线阵营也从战略覆盖转向实质战术渗透阶段。
市场“量收价升”只是表象,一场视觉模组的行业变革才刚刚开始。
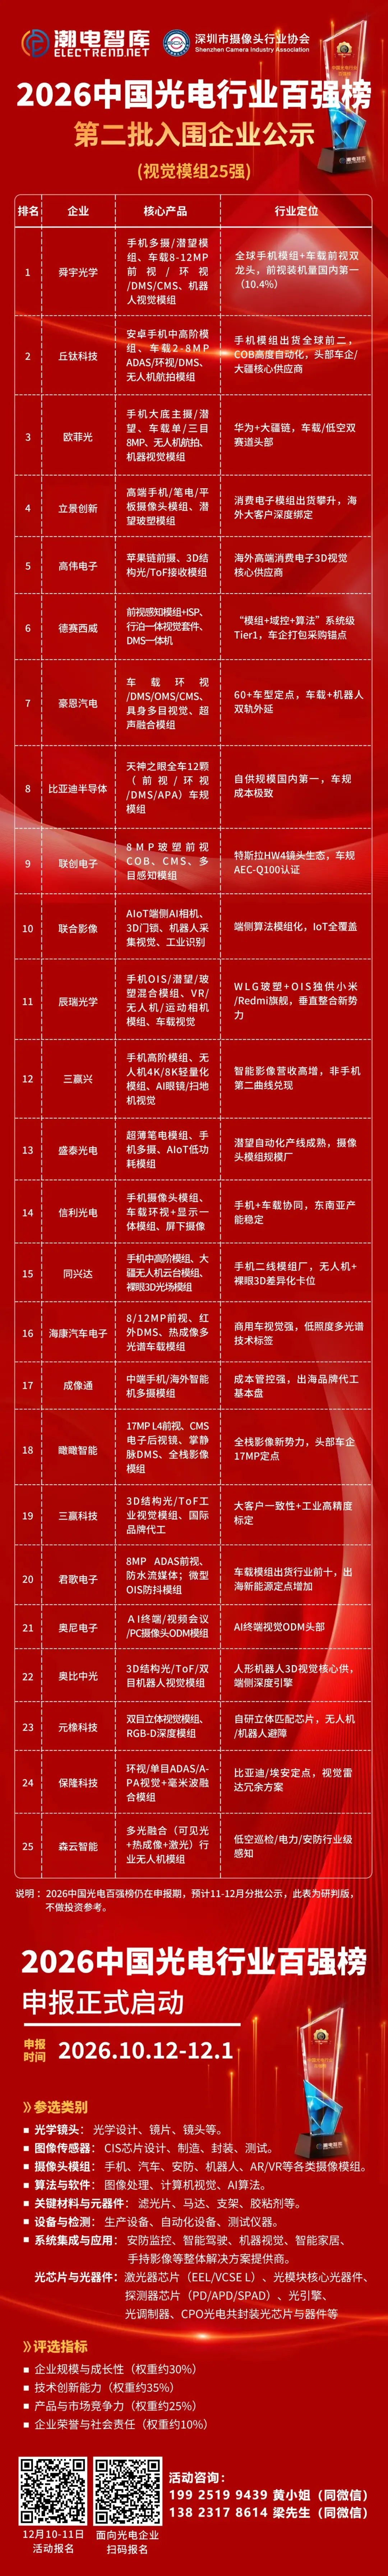
根据研发创新能力、实际出货量、市场影响力、品牌认可度等多个指标考量,潮电智库精心挑选25家综合实力突出的摄像头模组企业入围,也是“2026年中国光电行业百强”荣誉称号的有力竞逐者。