意外险怎么买?2026年最新意外险排行榜+11月推荐清单!
- 更新时间 2026-11-05 19:17:01
你有没有算过一笔账,一年到头外卖、奶茶、视频会员随便算算小几千。
但真到摔一跤、猫抓一下、骨折打石膏的时候,能帮你掏门诊费、自费药、进口夹板钱的意外险,你可能从来没认真买过。
要么觉得“我运气好用不上”,要么图便宜随便买一个,真出事才发现免赔额高得报不了、自费药一分不给报。
意外险一年就一两百块,是所有保险里最容易被忽略、理赔率却最高的一个。
小到磕破头缝两针,大到摔伤骨折住院,真用得上能帮你掏一大半账单。
这篇把11月市面上能打的意外险捋了一遍,按孩子、大人、老人、职业风险高的朋友分好类,你照着自己的情况对号入座就行。
01
一、买之前先搞懂,意外险到底看什么
不用记那些复杂术语,四个问题问清楚就行。
1.意外医疗报多少?
意外险用得最多的不是身故赔付,而是磕磕碰碰、猫抓狗咬这些小意外。
所以,医疗报销条件一定要看仔细:
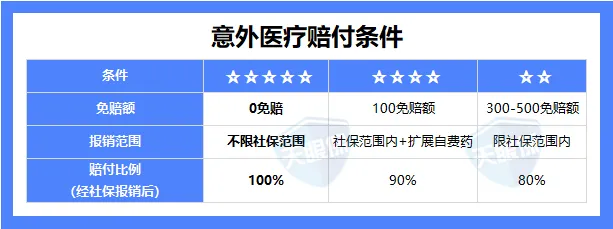
三个数字盯住:
免赔额,越低越好,最好0免赔,这样花几百块的门诊也能报;
报销范围,越广越好,最好不限社保,自费药、进口药都能报;
报销比例,越高越好,经社保后100%报销的话自己基本不用掏钱。
2.职业在承保范围内吗?
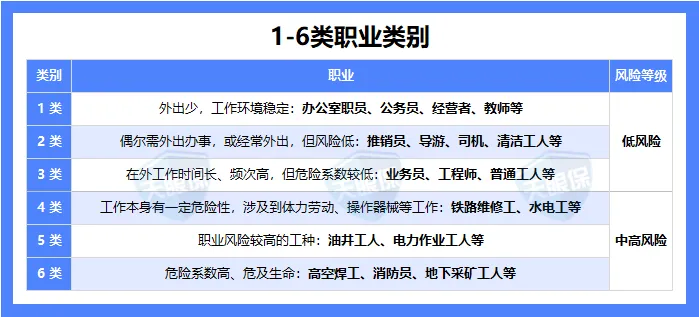
意外险把职业分成6类,1-3类是办公室、教师、销售这种普通工作,大部分产品都能买。
4类以上比如货车司机、建筑工人、高空作业,普通意外险直接拒保,得专门买高危职业版。
买之前一定对着职业表核一遍,别存侥幸心理,真出事职业不符是一分不赔的。
3.保额买够了吗?
成年人是家里的顶梁柱,身故伤残保额至少50万起步,能上100万更好。
孩子不用买太高,监管有规定:10岁以下身故最多赔20万,10-17岁最多50万,买多了也不赔。
但伤残没有上限,该买还是得买。
4.需要哪些额外责任?
经常出差:看交通意外额外赔,航空额外赔个几百万就够了,不用单独买航意险;
天天加班熬夜:看有没有猝死责任,最好保额高一点;
家里有老人孩子:住院津贴是加分项,住一天补一两百块,虽然不多,但住院期间有个补贴心里踏实。
搞懂这四点,你就已经超过90%随便买的人了。下面进入正题。
02
二、孩子的意外险:重点不是身故,是门诊
当家长的都知道,孩子精力旺盛,从学会走路开始就没停过——摔破膝盖、烫到手、被猫抓、误食东西,隔三差五就得跑趟医院。
这些小伤花不了大钱,但架不住频次高,一年下来也是一笔开销。
所以给孩子买意外险,别被身故保额带偏,重点看意外医疗够不够用、方不方便。
少儿意外险产品榜单如下:
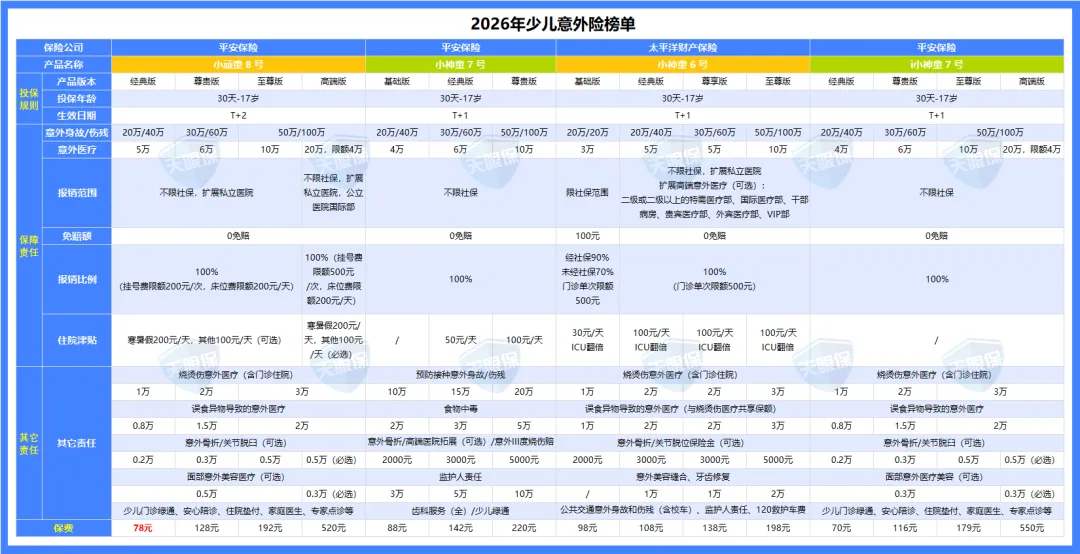
对比之后,少儿段我只留这1款:
平安小顽童8号
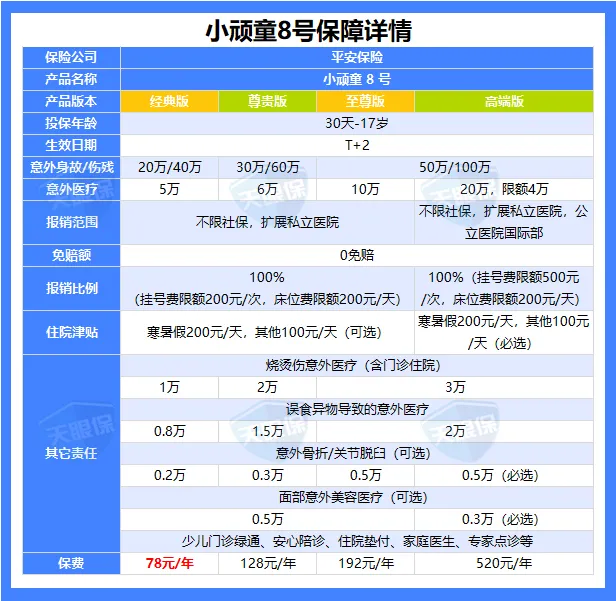
这款是少儿意外险里的老面孔了,从7号升到8号,该补的短板都补上了。
①医疗报销条件很顶
0免赔,不限社保,还扩展到私立医院,经社保后100%报销。孩子磕碰一下门诊花几百块,不用自己掏。
意外医疗额度经典版就有5万,尊贵版6万,至尊版10万,高端版20万,日常磕磕碰碰完全够用。
②看病地点不挑
除了二级以上公立医院,二级及以上私立医院普通部也能报。高端版还扩展到公立医院国际部。
公立排队排半天,孩子发烧家长急得不行,有私立选项就灵活多了。
③孩子高发的情况都覆盖了
烧烫伤意外医疗(含门诊住院)经典版1万、至尊版3万;
误食异物导致的意外医疗经典版0.8万、至尊版2万;
疫苗接种意外、公共交通额外赔也都有。
住院津贴平时100块一天,寒暑假翻倍到200块,因为放假孩子在家更易受伤。
还能附加骨折关节脱臼、面部意外美容医疗,摔破脸留疤了美容缝合也能报。
④价格便宜
经典版20万保额一年78块,尊贵版30万128块,至尊版50万192块,高端版520块。
03
三、大人的意外险:身故伤残是核心
大人买意外险,思路跟孩子不一样。
孩子主要看门诊,大人是家里挣钱的主力,万一出事,赔款是要顶上家庭收入的。
所以身故和伤残保额一定要够。
另外再提醒一句:下单前务必确认自己的职业类别,1-3类能买大部分产品,4类以上得走专门通道。
成人意外险产品榜单如下:
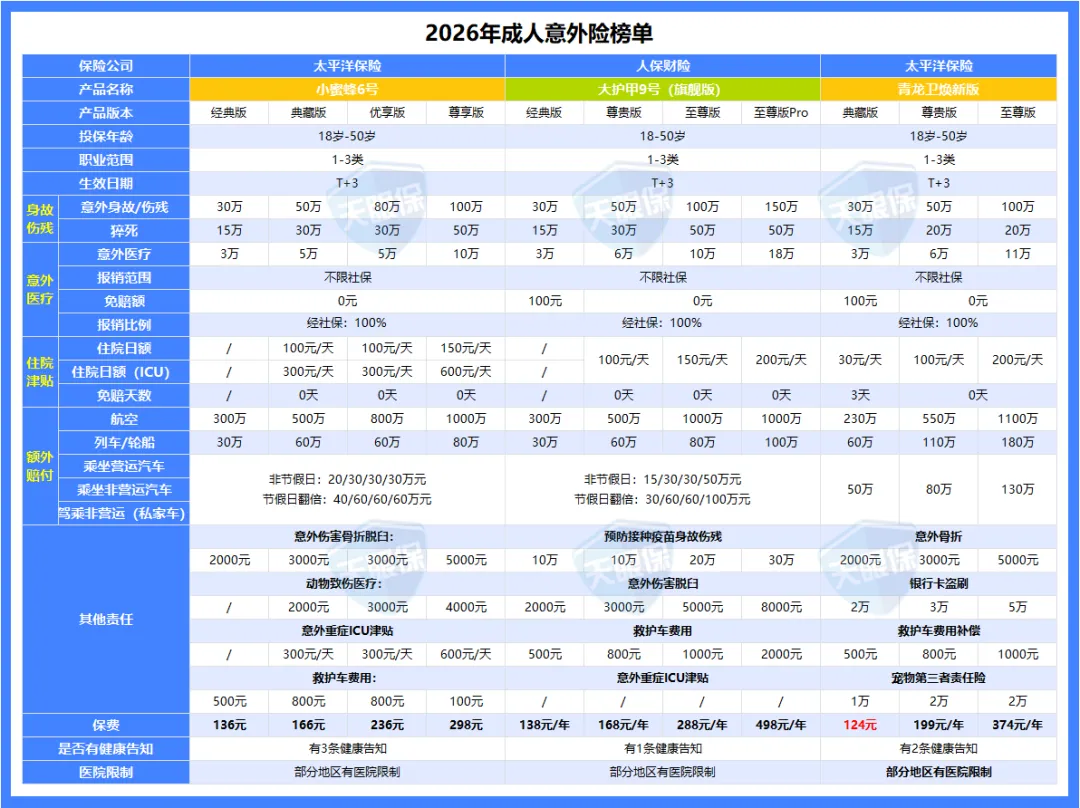
对比过后成人意外险推荐这2款:
1.人保大护甲9号旗舰版
1-3类职业,这款是目前的第一梯队。
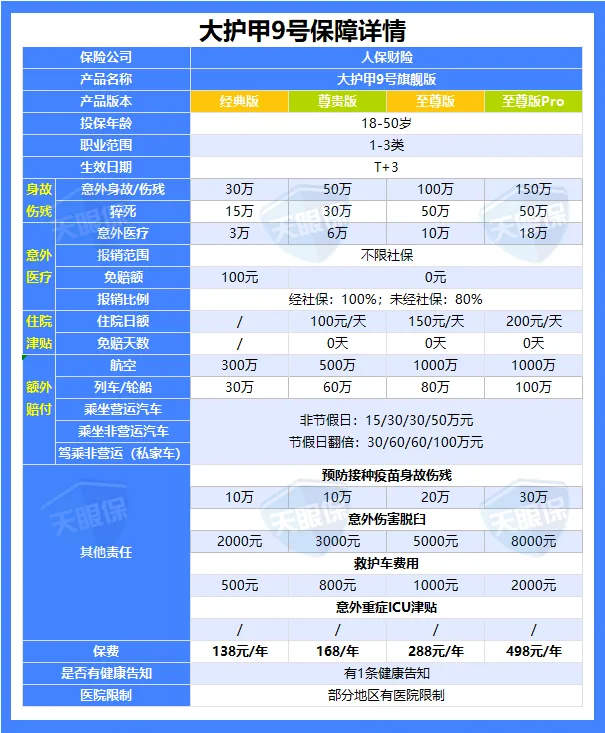
①保障全,没有明显短板
意外医疗不限社保,经社保后100%报销、未经社保80%。
注意经典版免赔额100块,尊贵版以上0免赔,自费药、进口药都能报。
住院津贴根据版本每天100-200块,从尊贵版开始0免赔天数。
②猝死责任保额不低
含猝死责任,经典版15万、尊贵版30万、至尊版和至尊Pro50万。
对经常熬夜加班的人来说,这项责任不是噱头。
③保额高,交通意外拉满
最高150万保额,家庭支柱够用。
航空意外最高1000万,列车轮船最高100万,乘坐营运汽车节假日翻倍赔付,驾乘私家车也有额外赔。
骨折脱臼、救护车、预防接种疫苗身故伤残这些杂项也都齐了。
④理赔快
3000块以下小额理赔,资料传对了两天内到账。人保大品牌,线下网点多。
四个版本:经典版30万138块、尊贵版50万168块、至尊版100万288块、至尊Pro150万498块。
一般家庭直接尊贵版或至尊版就够,50万保额一年才168块。
注意:只接受1-3类职业,有1条健康告知,部分地区有医院限制。
想要详细了解产品、查看投保链接,可以点这里查看或点击下方卡片1v1咨询。
2.太平洋小蜜蜂6号
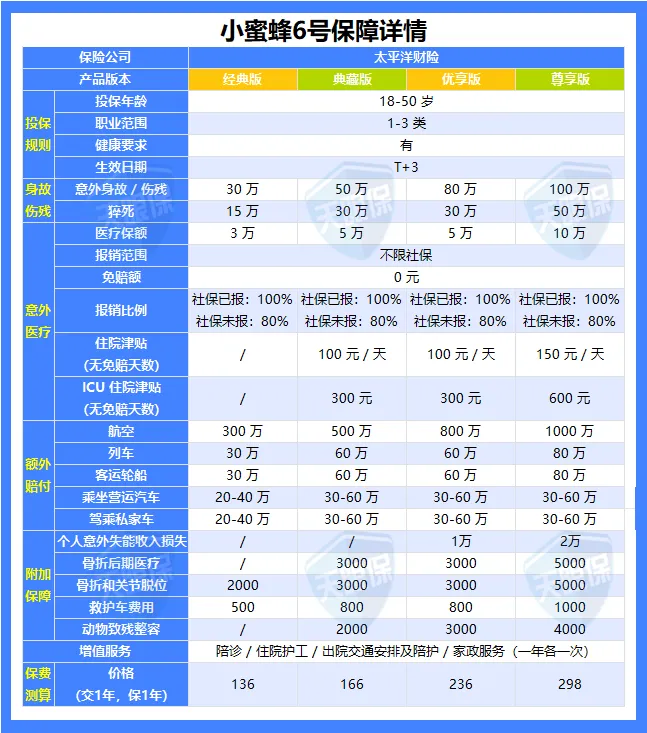
和大护甲9号同价位,但走的是另一个路子——增值服务多。
①医疗条件一样能打
0免赔,不限社保,经社保后100%报销、未经社保80%。
最高版本10万医疗额度,住院津贴一天100-150块(无免赔天数),ICU津贴最高600块一天。
②服务是真贴心
意外受伤能安排陪诊,住院期间请护工,出院还管护送回家加2小时家政,这些服务一年各一次。
这些服务平时用不上,真躺床上动不了的时候,才知道多救命。
③交通保额足
经典版航空300万,尊享版1000万;列车、客运轮船、营运汽车、驾乘私家车都有额外赔。经常出差跑外地的人有安全感。
④动物致伤也管
被猫狗抓了,美容缝合最高能报4000块,家里养宠物的都懂这项有多实用。
还带骨折后期医疗、个人意外失能收入损失(尊享版最高2万)。
四个版本:经典版30万136块、典藏版50万166块、优享版80万236块、尊享版100万298块。
和大护甲9号怎么选:
追求保障极致、看重猝死和高保额,选大护甲9号;更看陪诊护工这些服务,选小蜜蜂6号。
不过这两款都有个前提——身体得基本健康,职业在1-3类。
要是你有高血压、糖尿病、结节这些小毛病,健康告知过不了,或者是4类职业,前面这两款就买不了。
这种情况就得换个思路,找健康告知宽松、职业范围广的产品。
下面这款就是给这类朋友准备的。
3.平安金钟罩3号
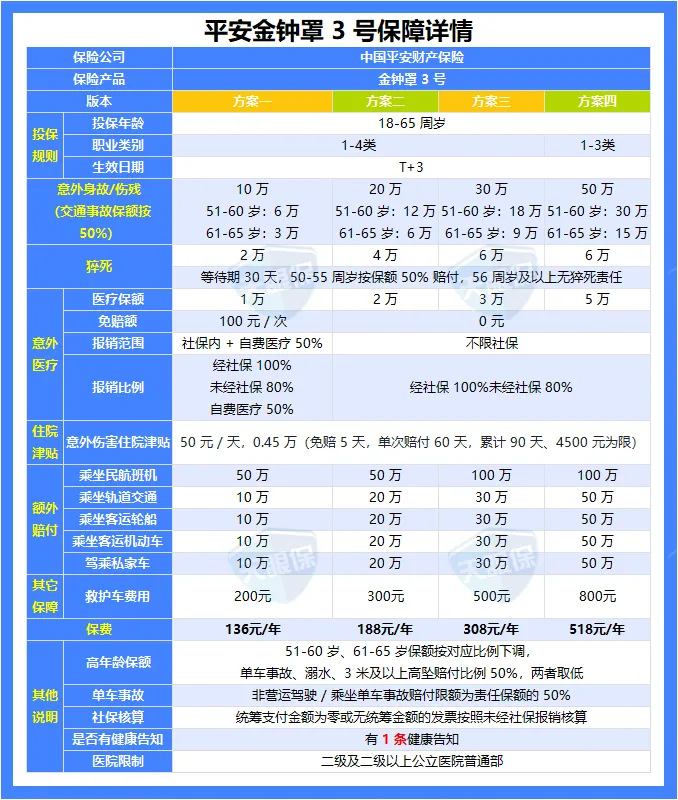
①健康告知就一条
高血压、糖尿病、结节这些常见慢性病都能买。
很多人因为身体小毛病被其他意外险拒之门外,这款直接放行。
②职业范围广
承保1-4类(方案四只保1-3类),货车司机、维修师傅、部分建筑工人都能买。
4类职业能选的产品本来就少,这款是为数不多的靠谱选项。
③医疗条件分档要注意
方案一免赔额100块/次,报销范围是社保内加自费医疗50%;方案二以上0免赔,不限社保,经社保后100%报销。
买的时候建议直接上方案二以上,条件差不少。
四个方案:10万136块、20万188块、30万308块、50万518块。
注意:51岁以上保额打折(51-60岁6折、61-65岁3折);猝死等待期30天,50-55岁按保额50%赔,56岁以上无猝死责任;单车事故、溺水、3米以上高坠只赔50%。
成人三款怎么选:
1-3类职业、身体健康,追求保障全面和高猝死保额选大护甲9号,看重陪诊护工这些增值服务选小蜜蜂6号;
身体有小毛病买不了前两款,或者4类职业,选金钟罩3号。
没精力研究的朋友,可以点下方卡片预约保险顾问 1v1 咨询,根据你的情况给出适合的建议,了解清楚后再决定是否要买。
04
四、老人的意外险:能不能买上比赔多少更重要
给爸妈买意外险,最大的难点不是挑哪款好,而是——他们那个年纪,还有多少产品愿意承保。
老人身体多少有点小毛病,高血压、糖尿病、关节不好,健康告知比年轻人严得多。
所以选老人意外险,第一关是“能不能过告知”,第二关才是“赔得够不够”。
老人意外险产品榜单如下:
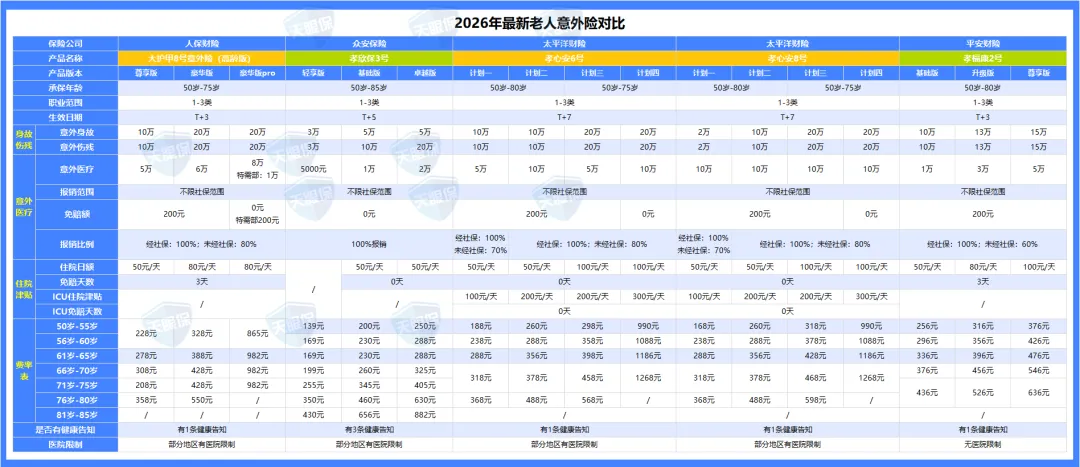
老人段我留这2款,按健康状况分:
1.太平洋孝心安6号
身体硬朗、没什么大毛病的老人,选这款,性价比最高。
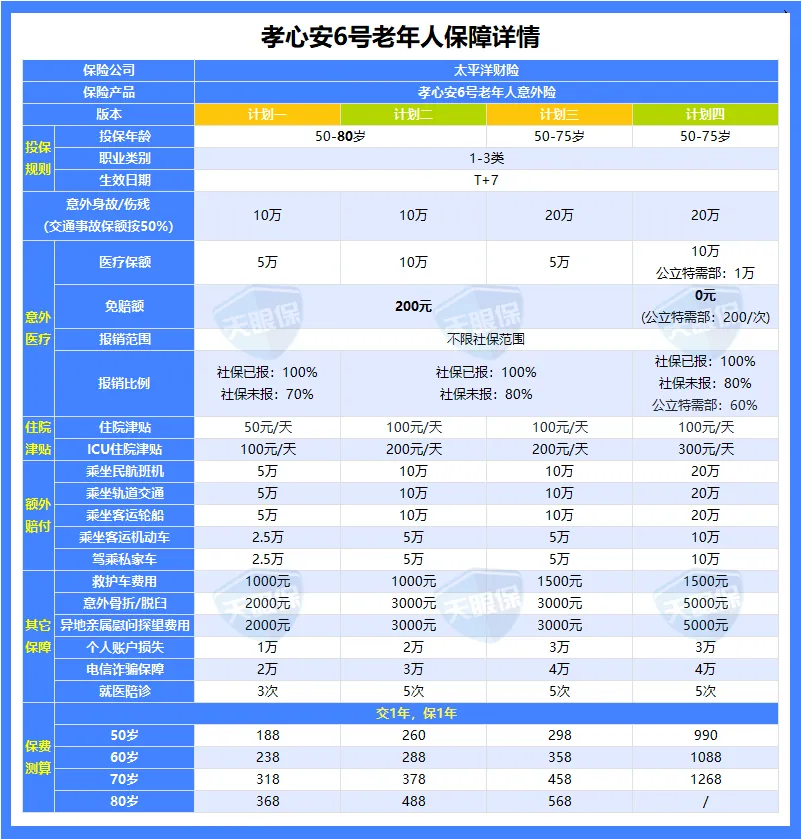
①价格是真便宜
60岁老人买计划一(10万身故+5万医疗)一年238块,计划二(10万身故+10万医疗)288块;70岁计划一318块。老人意外险里这个价位很能打。
②该有的都有
意外医疗不限社保,经社保后100%报销、未经社保70%-80%。
住院津贴50-100块一天,ICU津贴100-300块一天。
意外骨折脱臼、救护车、异地亲属探望、电信诈骗保障、就医陪诊,都是老人用得上的功能。
③投保年龄宽
计划一、二最高80岁可投,计划三、四最高75岁。不少老人意外险75岁就截止了,这款能保到80岁。
四个计划:计划一10万、计划二10万(医疗10万)、计划三20万、计划四20万(含公立特需)。
注意:免赔额200块/次,比0免赔的产品稍高一点,但价格摆在这里。
2.平安颐享·意无忧
如果老人有慢性病,孝心安过不了健康告知,看这款。
①没有健康问卷
50-80岁直接投,不用填健康情况。
很多老人被高血压、糖尿病挡在意外险门外,这款不查不问,能买上就是最大的意义。
②职业范围也广
1-6类都能投,不过4-6类只保障日常生活意外,干体力活的老人要注意。
③医疗条件说清楚
意外医疗报销范围是社保内,免赔额100块/次,经社保后报80%、未经社保报60%。
注意它不像前面几款那样不限社保,自费药是报不了的,但胜在健康告知宽松、能买上。
还带骨折关节脱位(最高8000块)、住院津贴30-80块一天(免赔3天,最多90天)、住院垫付和住院护理各一次。
价格:60岁基础款298块、升级款389块、高级款505块;
70岁345/475/598;80岁428/560/679。
两款怎么选:
身体好能过孝心安告知,选孝心安省钱、还不限社保;
有慢性病买不了孝心安,选颐享·意无忧兜底,但要清楚它只报社保内费用。
天气一冷,老人骨头脆,路面滑、起床猛、洗澡闷,随便哪一样摔一跤就是大事。
拿不准爸妈适合哪款、健康告知怎么填,点下方卡片找我,我帮你对着爸妈的情况捋一遍。
05
五、高危职业:能买上就别纠结价格
如果你是5-6类职业,像高空作业、电工、重型机械操作这类,前面那些1-3类的产品你都买不了,普通意外险的大门是关着的。
这种情况就得找专门的高危职业版。
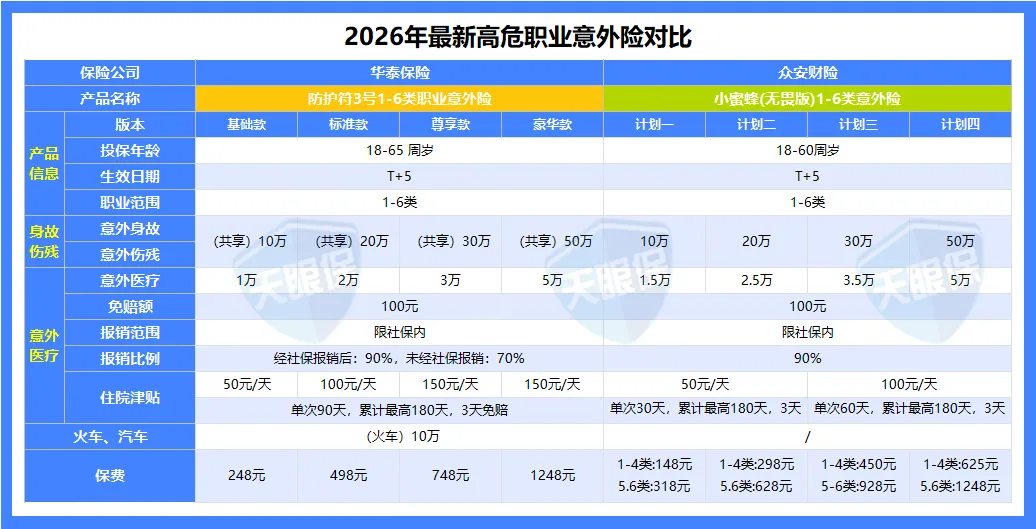
高危职业意外险产品榜单如下:
高危职业段,我只留这1款:
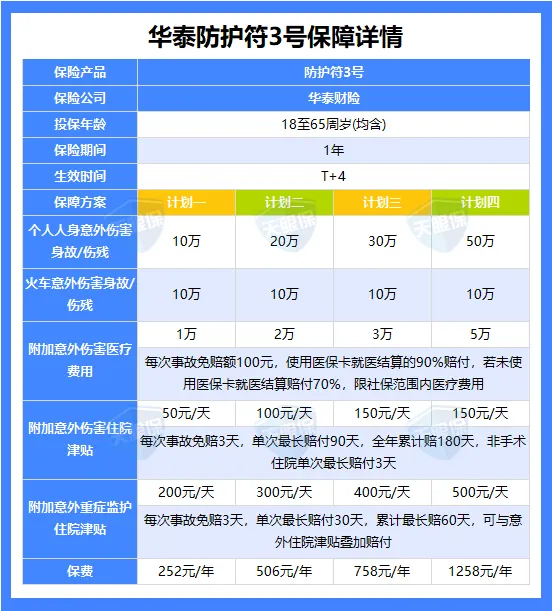
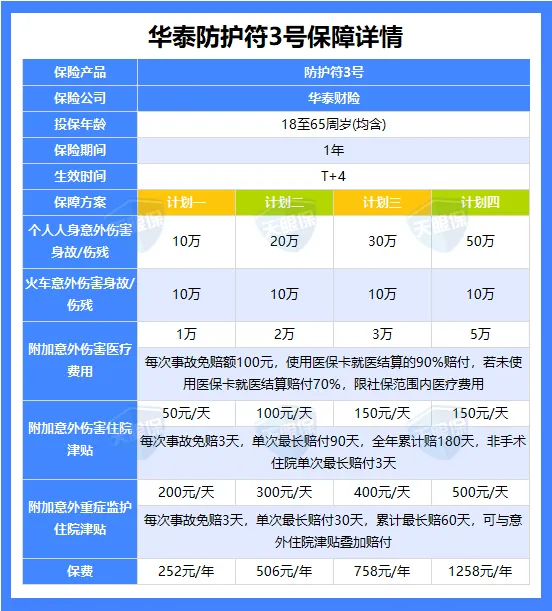
华泰防护符3号
18-65岁都能投,是目前为数不多能打的高危职业意外险。
①保额够用
意外身故伤残最高50万,火车意外额外赔10万。对高危职业人群来说,这个保额能撑起安全感。
②价格实在
4个保障计划,最便宜的一年252块,最高档1258块。干体力活的人也负担得起。
③医疗和津贴说清楚
意外医疗每次事故免赔100块,用医保卡就医的90%赔付,没用医保卡的70%赔付,注意是限社保范围内费用,自费药不报。
住院津贴50-150块一天(免赔3天,单次最长90天,累计180天),ICU津贴200-500块一天,可以和住院津贴叠加。
说句实在话,高危职业的意外险,价格肯定比普通职业贵,医疗条件也没那么宽松,因为风险摆在哪儿。
但对靠这个吃饭的人来说,能买到一份保障就已经值了,别太纠结那几十块差价。
你的具体工种能不能投、选哪个计划,评论区留言或者点下方卡片直接找我,我帮你查。
写在最后
意外险是我最建议每个人都配一份的保险。
一年一两百块,换来的是磕碰、骨折、意外住院这些高频风险的兜底,怎么算都划算。
上面这7款是11月筛出的优秀产品,孩子、大人、老人、高危职业,各归各的位置,照着自己的情况对号入座就行。
拿不准的,或者想让我帮你看看条款细节,长按下方卡片找我,我来帮你把把关。
【推荐好文】
我们是美华保险服务,18 年保险中介沉淀,严选好品中立定制,管卖更管赔,做你靠谱的保险伙伴
