雇主责任险是什么?保谁、保什么、怎么选,一次讲透
- 更新时间 2026-11-05 14:21:15
目标读者:企业主 / 财务负责人 / HR #雇主责任险#工伤赔偿#企业用工#保障配置
不看文字,2分钟介绍,记得点赞收藏,转发哦!
我们要知道一次工伤赔偿可能是几十万甚至上百万。这笔钱,社保的工伤保险能兜一部分,但剩下的缺口谁来填?
今天这篇文章就把雇主责任险这件事,从头到尾给你讲明白:它是什么、保谁、保什么、值不值得买、不同行业怎么选。
· · ·
一、雇主责任险是什么?一句话讲清
雇主责任险,简单说就是:员工在工作时受伤或得职业病,依法该由企业(雇主)赔的那笔钱,转由保险公司来出。
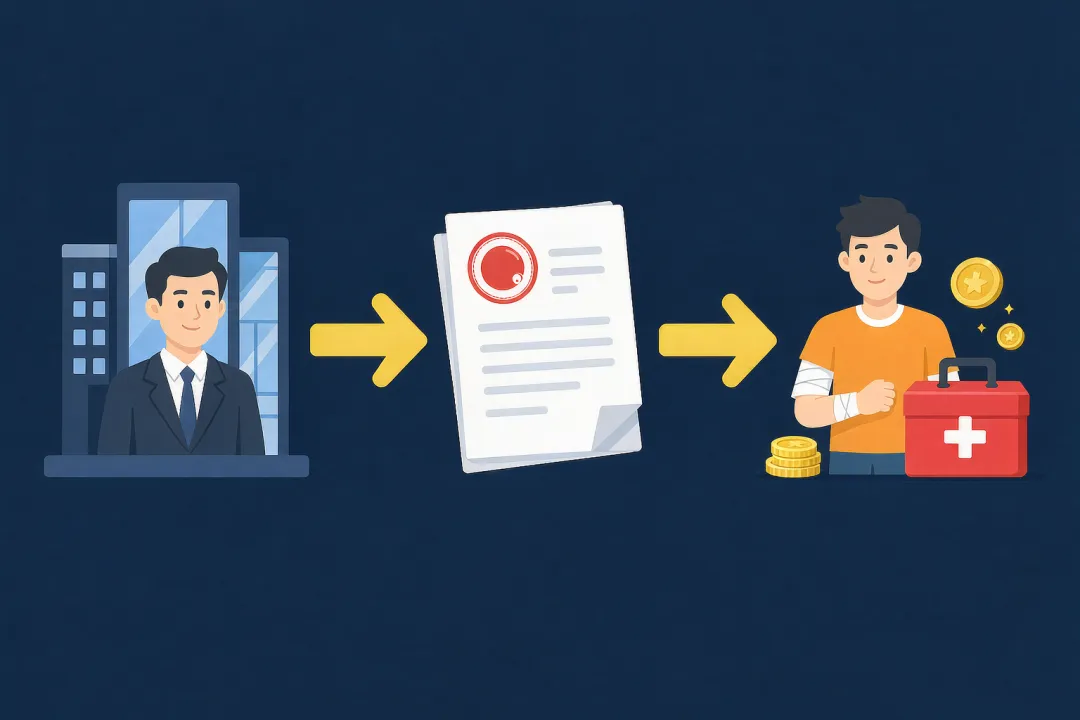
雇主担责,保险公司出钱
它和社保里的「工伤保险」不是一回事,很多人容易搞混。区别在三个字:「赔给谁」。
一句话:工伤保险是「底线」,雇主责任险是「加码」。前者管基础,后者填缺口。
⚠️ 2026 年新规:雇主责任险「瘦身」,这两项附加责任被取消了
2026 年 2 月 1 日起,全国雇主责任险统一落地一项重要调整——「附加 24 小时意外险」和「附加住院津贴」两项核心附加责任正式取消,新保单一律不得再增设。
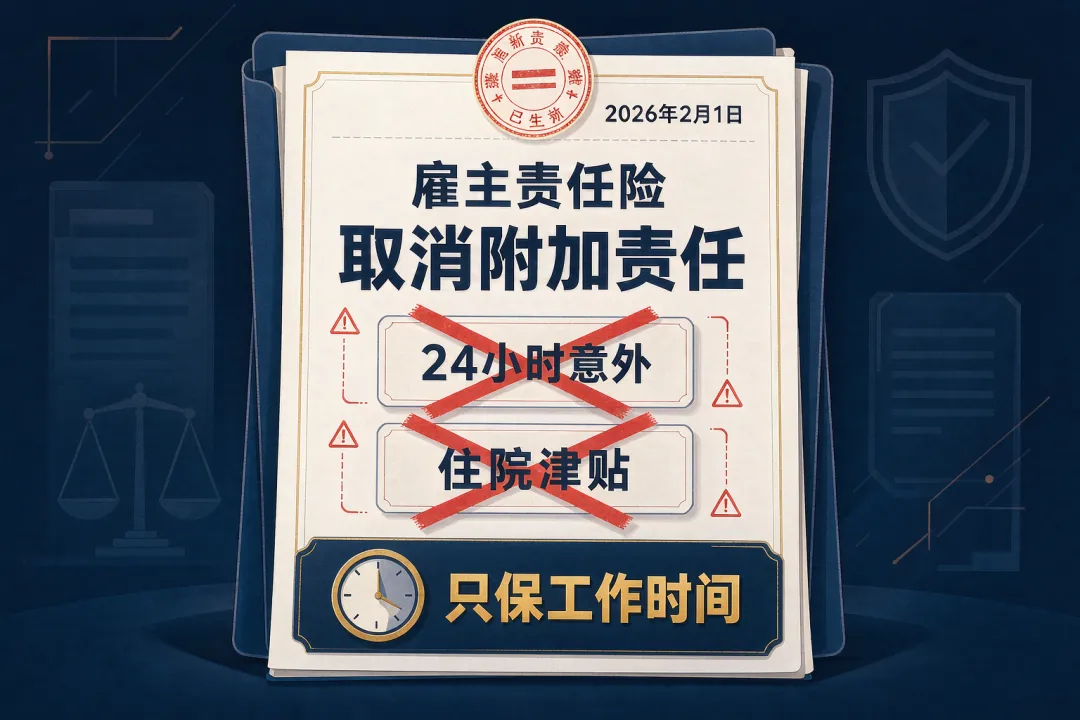
新规落地,两项附加责任退出
为什么会取消?说白了,是监管在「纠偏」。雇主责任险本质是财产险,只该保「员工因工作受伤,企业依法要赔的钱」。但这两项附加责任却「串了味」:
- 「24 小时意外」
保的是员工非工作时间、非工作场所的意外,属于人身险; - 「住院津贴」
本质是健康险。
过去一些公司靠这两项附加责任变相压低主险费率、隐性返点,甚至拆分保费绕过备案上限,把行业综合成本率越做越高。这次新规一刀切,就是要让雇主责任险回归「责任险」本源,堵住违规竞争漏洞。
对企业来说,这意味着三件事要看清:
- 保障收窄了
「一张保单保所有」的时代结束,得重新搭组合; - 成本可能上升
主险保费虽有小幅下调空间,但补配团意险、补充医疗险后,高风险行业总支出大概率更高; - 老保单不受影响
2 月 1 日前已生效的保单,照旧执行到满期,续保时再按新规重新测算。
一句话记住:雇主责任险管「工伤」,24 小时意外管「全天」,住院津贴管「住院」——现在后两样从雇主责任险里拿掉了,要保障就得分着买、组合搭。
· · ·
二、对象是谁?保的是哪些人
这些雇员,都在保障范围内
- 投保人
企业、单位(即雇主); - 被保险人
也是企业——企业把自己的「雇主赔偿责任」转嫁给保险公司; - 实际保障对象
与投保企业存在劳动/用工关系的员工,包括正式工、合同工,以及不少产品可扩展覆盖的临时工、季节工、劳务派遣、实习工等。
这里要提醒一点:「谁用工、谁投保、谁担责」要对应上。如果员工实际在 A 公司干活,却挂在 B 公司名下投保,真出了事很容易被保险公司以「无用工关系」拒赔——这一点,之前的文章专门讲过。
· · ·
三、保什么、不保什么
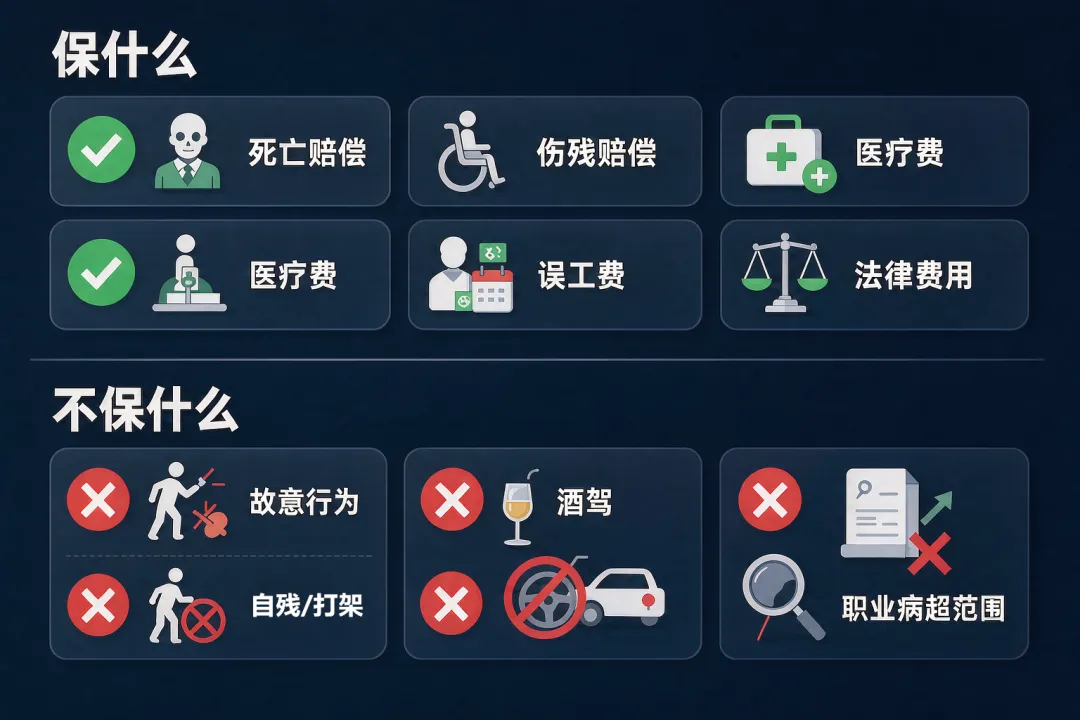
保障范围,一目了然
(一)主要保这些
- 死亡赔偿
员工因工伤死亡,保险公司按约定赔付; - 伤残赔偿
按伤残等级赔付对应比例的保额; - 医疗费用
工伤产生的医疗、康复费用; - 误工费 / 停工留薪
员工治疗期间的工资损失; - 法律费用
因工伤引发的诉讼、仲裁产生的律师费等。
(二)通常不保这些
· · ·
四、为什么要买?工伤保险「不够赔」的真相
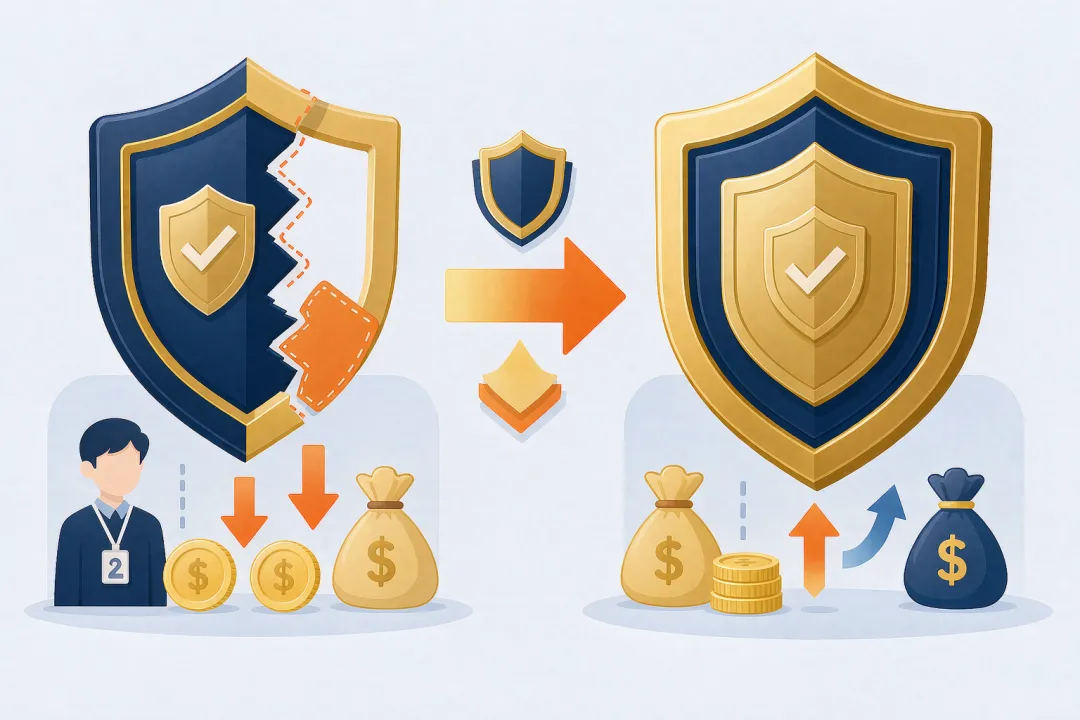
雇主责任险,补上那个缺口
很多老板以为「交了社保工伤险就万事大吉」。但现实是,工伤事故里,工伤保险之外的这部分,往往才是真正压垮企业的重担:
- 停工留薪期的工资
法律规定由企业自己发,工伤保险不兜; - 5-6 级伤残的伤残津贴、一次性伤残就业补助金
不少项目由企业承担; - 超目录的医疗费、康复费、护理费
超出医保目录的部分,企业得自己掏; - 没交社保的灵活用工、临时工、超龄返聘人员
出了事,赔偿几乎全由企业扛。
说白了:工伤保险是国家保「底线」,雇主责任险是企业保「自己」。前者避免员工没得赔,后者避免企业赔到伤筋动骨。
· · ·
五、最新市场变化:这些信号,老板必须知道
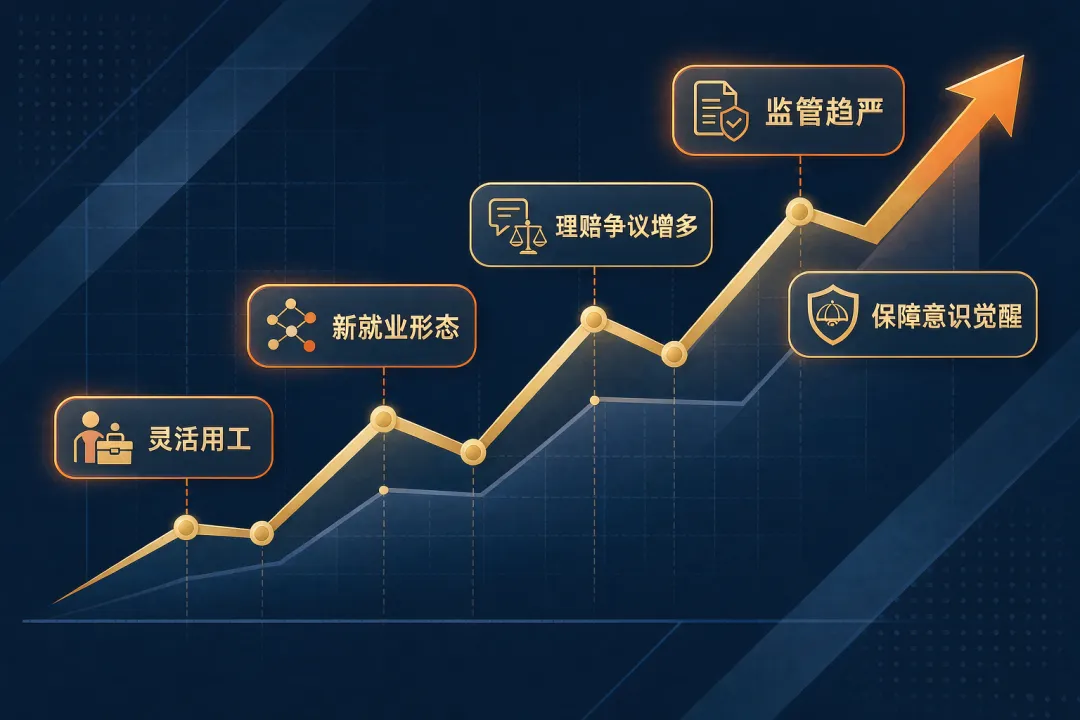
雇主责任险,正在被更多人重视
这几年,雇主责任险市场有几个明显的变化,直接关系到企业要不要买、怎么买:
- 灵活用工、新就业形态激增
外卖、网约车、直播、临时工越来越多,传统社保覆盖不到,雇主责任险成了补位刚需; - 理赔争议增多、司法判赔趋严
员工维权意识变强,法院对「实际用工关系」的认定更灵活,企业败诉、自掏腰包的情况变多; - 监管趋严、产品更规范
财险新规落地后,条款、费率更透明,靠忽悠卖保险的时代过去了,对认真做业务的企业反而是利好; - 企业保障意识觉醒
越来越多中小企业主动配雇主责任险,把它当成「用工成本里该算的一笔账」。
· · ·
六、不同行业、不同企业,该怎么选
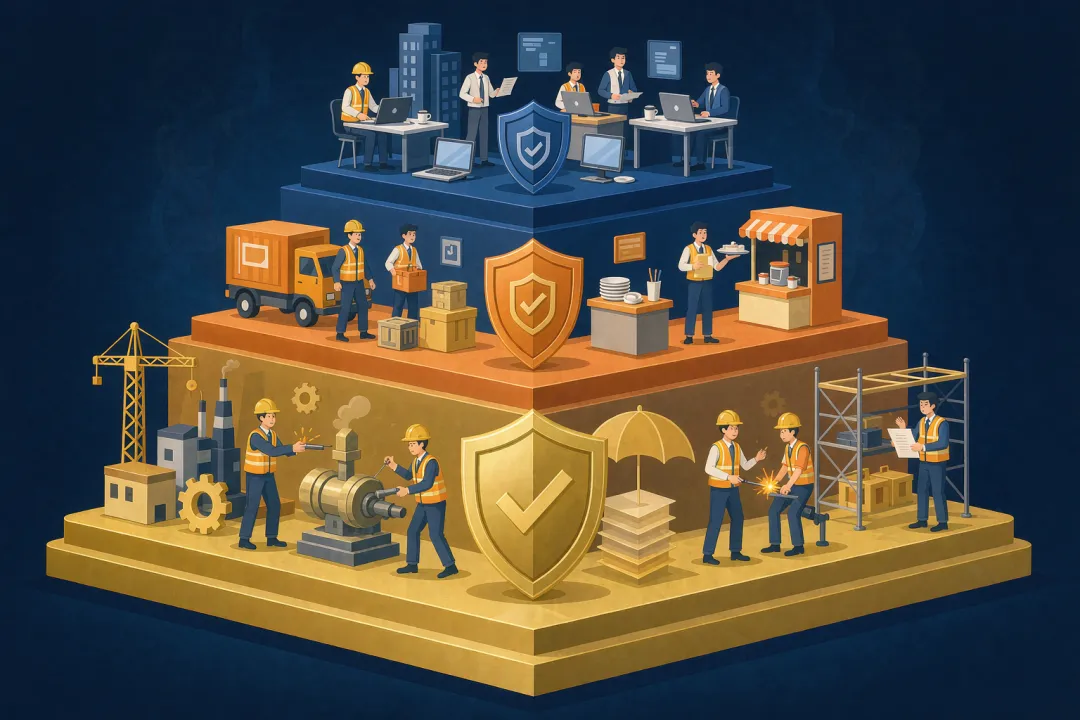
风险越高,保障越要加码
选雇主责任险,核心看两个变量:行业风险高低 + 用工形态。这里给你一个「对号入座」的参考:
再记住三个「选险要点」:
- 保额要够
以当地工亡赔偿标准为参照,别买太低,出了事杯水车薪; - 伤残比例要看清
不同产品 10 级伤残赔付比例不同(如 1%-10% 不等),别只看总保额; - 用工关系要写实
临时工、派遣、实习、返聘等非标用工,务必在投保时如实告知并写进特别约定。
· · ·
七、企业为什么必须买?一句话戳心
别让一场工伤,拖垮一家企业
一场工伤,可能让一家经营多年的中小企业一年白做、甚至直接出局。
雇主责任险的保费,一年可能就几百到几千元;但一次工亡或重度伤残,赔偿动辄几十万、上百万。这笔账,算得清。
所以答案很直接:只要你有员工,就值得认真考虑雇主责任险——尤其是有高危岗位、有大量灵活用工、或尚未给全员足额缴社保的企业。
你的企业,用工风险扛得住吗?留下信息,我们帮你算
如果您拿不准自己企业该不该买雇主责任险、保额配多少、临时工和非标用工怎么覆盖,评论区留下【所属行业 + 员工人数 + 是否有高危岗位 + 目前社保/商险怎么买的】帮您出一份针对性的保障配置建议:看看你的保额够不够、伤残比例合不合理、非标用工有没有被漏保。
【免责声明】本文内容仅供参考,无任何推销倾向。若有任何疑问,请向专业人士寻求意见,实际情况以官方提供的最新信息为准。文中案例与数据来源于公开报道及行业报告,赔付标准以最新政策及保单条款为准,如有侵权,请后台联系删除。
