艾媒鼎榜 | 2026未来独角兽百强榜:硬科技赛道霸榜,9亿级企业数量增长近4倍
- 更新时间 2026-11-05 13:15:15
新经济独角兽的“后备军”
在硬科技成为创投主旋律的当下,未来独角兽企业(估值在0.5亿至10亿人民币之间)作为新经济的“蓄水池”和“后备军”,其成色决定了未来几年中国战略性新兴产业的竞争底座。
近日,艾媒鼎榜(iiMedia Apex)正式发布《2026年中国新经济未来独角兽企业百强榜》。透过这份榜单,我们可以清晰地看到中国科创生态的格局:硬科技主导了行业分布;区域版图上,长三角与珠三角形成“双峰并峙”的格局。
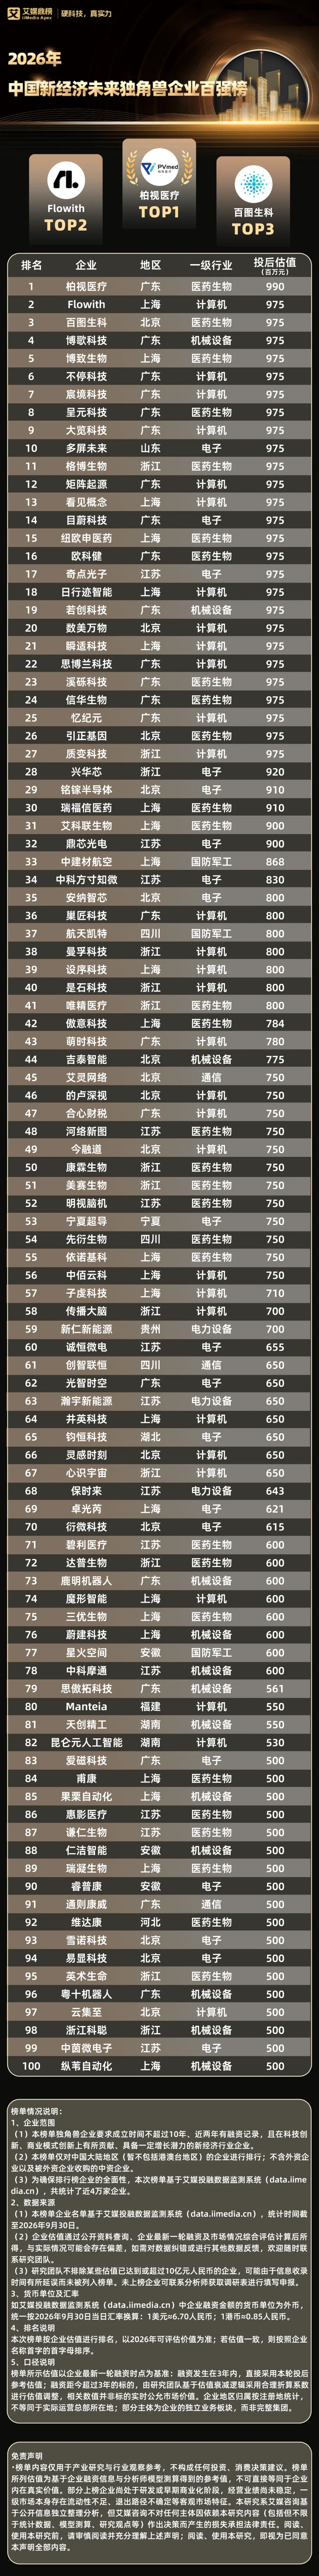
榜单数据显示,排名前十的企业分别为:柏视医疗、Flowith、百图生科、博歌科技、博致生物、不停科技、宸境科技、呈元科技、大览科技、多屏未来。本榜单未来独角兽企业要求为成立时间不超过10年、近两年有融资记录,且在科技创新、商业模式创新上有所贡献、具备一定增长潜力的新经济行业企业。
值得注意的是,柏视医疗连续两年位居榜首。作为AI医疗影像的头部企业,其抗周期能力和商业化确定性得到了资本市场的持续验证。
榜单基于艾媒投融数据监测系统(data.iimedia.cn)数据,按企业估值进行排名,以2026年可评估价值为准,共统计了近4万家中国企业,统计时间截至2026年9月30日。
据悉,艾媒咨询自2020年起,连续7年发布中国新经济独角兽系列榜单。为适应国家新质生产力发展需要,结合全球高估值赛道的企业成长特点和资本的关注逻辑,自2026年起艾媒咨询正式启用“艾媒鼎榜”算法模型发布该榜。
01
行业分布:硬科技主导,医药与计算机“双核驱动”
从榜单的行业分布来看,未来独角兽企业格局向硬科技跃迁。百强榜单中,医药生物(29家)与计算机(30家)构成第一梯队,两者合计占比接近六成。紧随其后的是电子(19家)与机械设备(13家)。
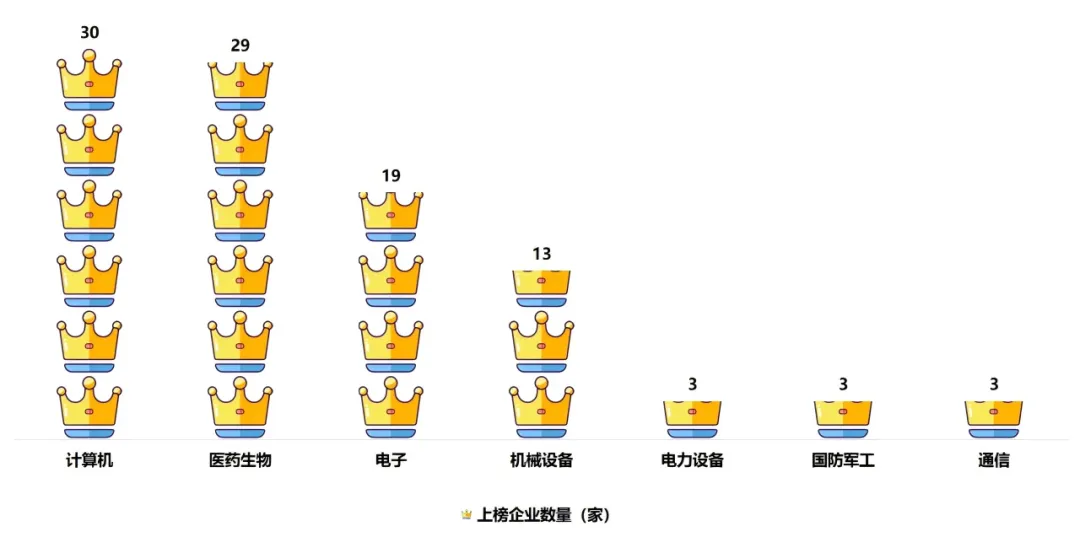
2026年中国新经济未来独角兽企业百强榜上榜企业行业分布
计算机赛道(30家):主要集中在AI基础设施、大模型应用、具身智能等前沿方向。如排名第2的Flowith(估值9.75亿元)、第18名的日行迹智能等,反映出AI产业化落地已成为孵化高成长企业的核心引擎。计算机领域依托人工智能、软件与算力等技术浪潮,创新落地场景多元,创业机会持续涌现。
医药生物赛道(29家):以创新药、基因治疗、AI制药及高端医疗器械为主导。榜首的柏视医疗(估值9.9亿元)与第3名的百图生科(估值9.75亿元)均出自该赛道,体现了医疗健康领域长周期、高壁垒的技术验证特征。医药生物领域受益于生命科学技术突破,创新药、医疗器械等细分方向具备长期成长空间。
电子与机械设备(32家):电子领域多集中在半导体设备、光电芯片等国产替代核心环节;机械设备则高度聚焦于智能机器人、工业自动化等方向。电子行业紧随其后,作为底层硬件支撑赛道,持续输出优质科创企业。
其他赛道:国防军工、电力设备、通信等硬科技领域虽然上榜数量较少(各3家左右),但也涌现出了如中建材航空(第33名)、星火空间(第77名)等商业航天代表企业。
这类行业普遍具备重资产属性突出、研发周期长、供应链壁垒高、客户验证周期久的特点,企业从初创阶段成长至独角兽体量往往需要更长时间。需要注意的是,高端装备类硬科技具备突出的长期战略价值,当前上榜数量偏低仅反映榜单的样本特征与赛道成长节奏差异,并不代表该领域创新潜力不足。
02
地区分布:粤沪并列首位,长三角与珠三角“双峰并峙”
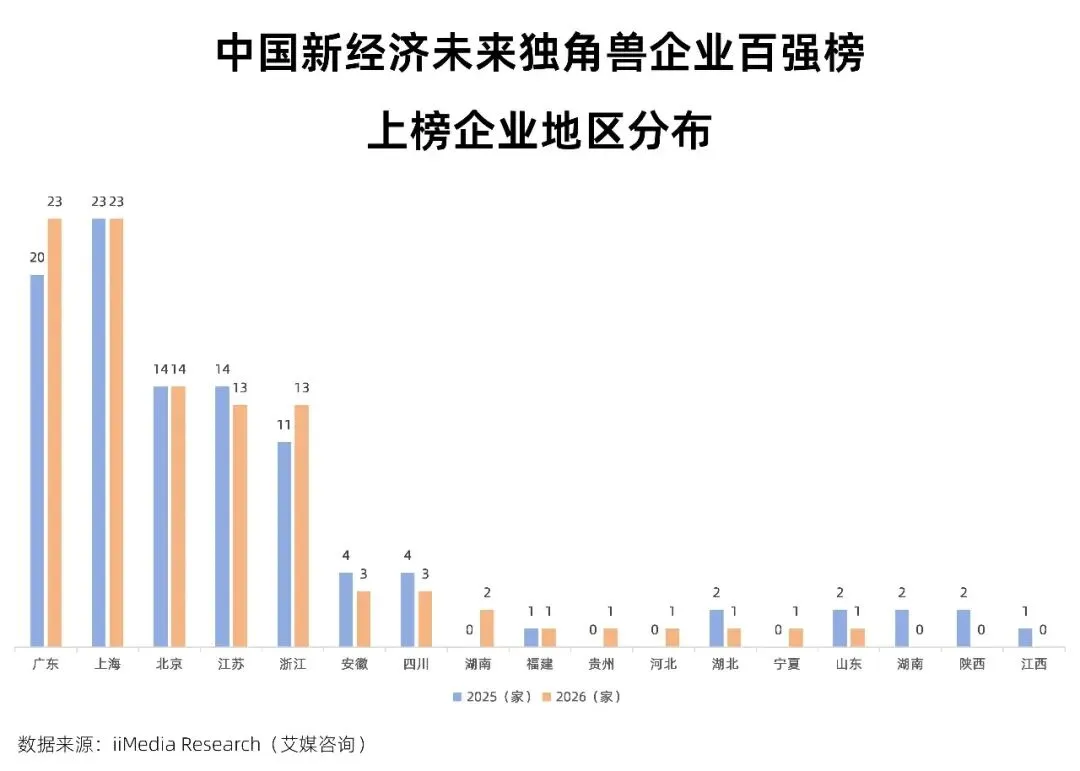
从区域分布来看,上榜企业高度集聚于长三角、粤港澳两大城市群,广东与上海并列首位,各有23家,北京紧随其后,江苏、浙江的上榜数量同样保持高位。
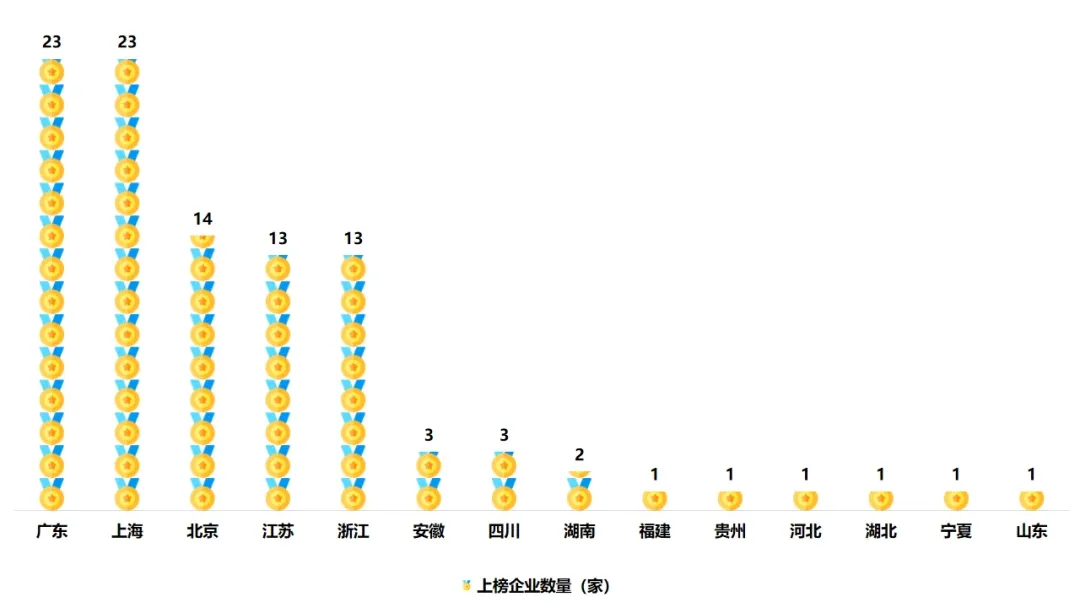
2026年中国新经济未来独角兽企业百强榜上榜企业地区分布
第一梯队(20家以上):上海(23家)与广东(23家)构成第一梯队。上海凭借其在生物医药与AI领域的深厚底蕴,包揽了榜单第2名(Flowith)、第5名(博致生物)等优质企业;广东则依托强大的电子信息产业配套和智能制造基础,不仅上榜数量紧随其后,更是在前十名中霸榜5席(柏视医疗、博歌科技、不停科技、岚境科技、星元科技),展现出极强的爆发力。
粤沪两地领跑,一方面依托完善的产业配套、活跃的创业氛围与成熟的资本生态,另一方面分别在先进制造、数字产业、生物医药等领域形成了显著的产业集群效应。
第二梯队(10-20家):北京(14家)、浙江(13家)、江苏(13家)。北京凭借顶尖高校与科研院所,在底层算力与创新药(如百图生科、数美万物)上占据优势;浙江与江苏则依靠长三角一体化红利,在半导体、智能装备和新能源材料等领域形成规模化集群。
上述五地合计占据榜单大部分席位,是孵化国内独角兽企业的核心承载区。
区域集群效应:长三角地区(上海+浙江+江苏)合计上榜49家,占据百强榜近半壁江山;珠三角(广东)上榜23家。两者合计占比达72%,表明中国新经济形成的“长三角-珠三角”双极格局。
此外,四川(3家)、安徽(3家)、湖南(2家)等中西部省份也有零星分布,多集中在国防军工与硬核制造环节。
03
行业分布、估值梯队、区域分布变局
对比《2025年中国新经济未来独角兽企业百强榜》与最新发布的《2026年中国新经济未来独角兽企业百强榜》,短短一年间,榜单发生了“大换血”:企业服务与零售赛道大幅退潮;取而代之的,是计算机(AI大模型)、电子(半导体)与高端装备制造的接管。
透过两年的数据对比,中国科创生态正在经历怎样的逻辑重塑?以下从三个维度展开分析。
1.行业分布:企业服务退潮,硬科技占据主导
对比两年的“一级行业”标签,新经济的底色发生了转变。
2025年:服务业与模式创新仍占一席之地,上榜企业的行业有来自“企业服务”(如辛巴达、丰泊等)、“综合服务及其他”(如天与养老、小咖主)、“零售行业”(如赵一鸣零食)以及“物流运输”。这些企业多依赖于商业模式重构和流量红利。
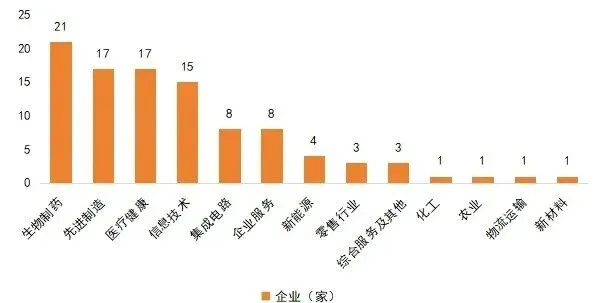
2025年中国新经济未来独角兽企业百强榜上榜企业行业分布
2026年:硬科技完成“清场”。企业服务、零售、物流几乎从榜单中消失。计算机(30家)、医药生物(29家)、电子(19家)、机械设备(13家)构成了四大主力,合计占比超过91%。即便是新上榜的“通信”与“国防军工”企业,也是清一色的硬核技术驱动(如商业航天、光电芯片)。
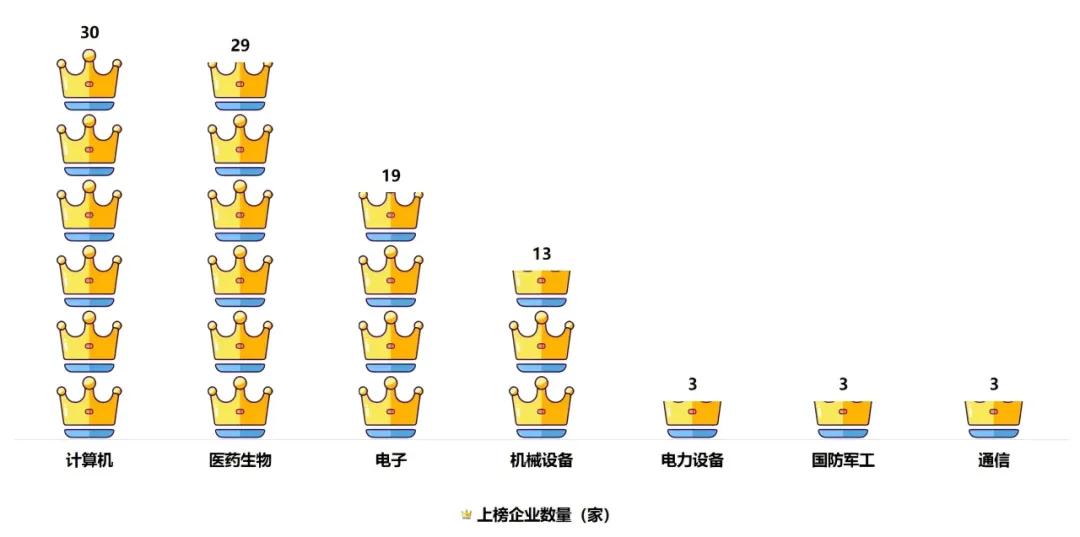
2026年中国新经济未来独角兽企业百强榜上榜企业行业分布
一级市场的资本不再为单纯的规模扩张买单,而是转向具备高技术壁垒、能解决“卡脖子”难题的硬科技企业。
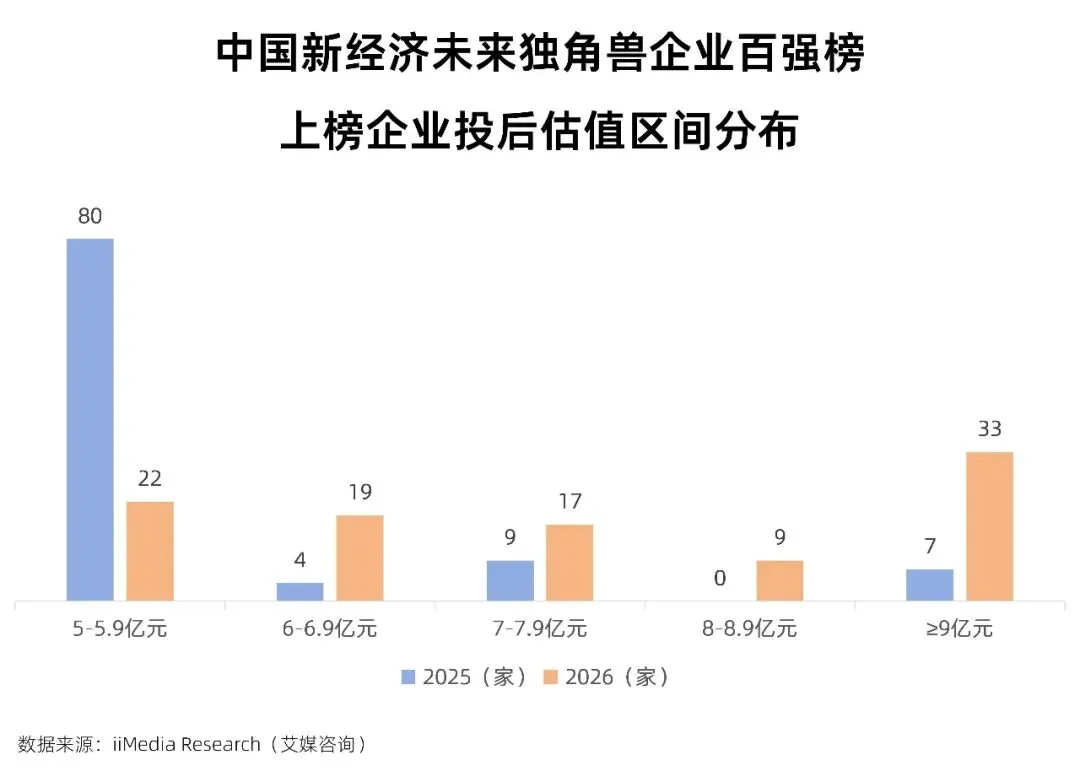
2.估值梯队:9亿级俱乐部数量上升
底部加速出清:2025年处于5-5.9亿元估值区间的企业高达80家,占据了榜单的主力。到了2026年,这一数字下跌至22家,减少了58家。
腰部全面扩容:6-6.9亿元从4家增长至19家、7-7.9亿元从9家增长至17家、8-8.9亿元从无直接跃升至9家(从无到有)。这三个区间构成了榜单的“新中坚力量”。经过一年的发展,大量企业实现了从5亿级向6亿、7亿甚至8亿级的估值跨越。这通常对应着企业在技术验证或订单获取上取得了实质性突破。
头部大爆发,2025年仅有7家企业估值达到或超过9亿元,到了2026年,这一数字上升至33家。这说明资本对少数具备“确定性”(如AI大模型落地、创新药临床推进、核心半导体突破)的标的进行了重仓押注,导致头部估值迅速逼近甚至撞线10亿元大关。
3.区域版图变迁:五强格局稳定,广东反超上海登顶
在地区分布上,2026年的榜单进一步向长三角和珠三角集中,且头部城市位次发生互换。
广东追平上海,形成“双雄并立”新格局:2025年,上海以23家位列第一,广东以20家紧随其后。到了2026年,广东增加3家,达到23家;而上海保持23家不变。广东成功追平上海,两者并列第一。
广东(尤其是深广两地)依托电子信息制造基础和强大的供应链协同优势,在硬科技(如半导体、智能装备)领域的孵化能力全面爆发,与上海在AI、生物医药上的优势形成分庭抗礼之势。
集中度进一步加剧:前五省市拿下主导权,广东、上海、北京、江苏、浙江,前五名合计占比达到86%。马太效应愈发显著。优质的技术、资本和人才高度向长三角和珠三角以及京津冀这三大核心引擎集聚。
中西部“多点突围”:湖南、贵州、河北实现了从0到1的突破,四川、安徽、湖北、山东均出现不同程度的下滑。一方面,湖南等中西部省份在积极承接硬科技产业转移,依托成本优势和地方政策,培育出了本土潜力企业;另一方面,传统的中西部重镇(如川、皖、鄂)在早期高科技企业的培育上出现了短暂的“断层”或增长乏力,这提示未来独角兽的孵化不仅需要科研底蕴,更依赖完善的创投生态和市场化运作。
04
估值逻辑之外,产业链位置的分量上升
未来独角兽的生成逻辑正在悄然发生变化。
过去独角兽的核心叙事是规模速度和流量入口,如今榜单中大量企业处在产业链中间层,做感知、算力、执行、材料、临床前管线,不直接面对消费者,却嵌入下游客户的系统与供应链。这意味着未来独角兽在未来可能不仅表现为公众品牌的形成,而更多表现为在产业链关键环节获得不可替代的位置。谁能被产业客户集成、被供应链验证、被产业资本持续加注,谁就更接近下一阶段的确定性。
与之相应,资本结构也在前移和分化。产业资本在名单中的分量明显上升,融资与订单、产线验证、客户准入之间的边界变得模糊;上市窗口、IPO铺路和极早期下注同时存在,榜单内部的成熟度差异本身就是这种分化的结果。
未来一段时间,这份榜单上的企业将共同面对同一道考题:技术验证完成之后,能否把收入做成可持续的现金流,把产业配套关系做成可复用的商业闭环。上市不是终点,而是从“被产业选中”走向“被公开市场检验”的起点。区域集聚仍会持续强化头部效应,但真正的分水岭,在于谁能从产业链中间件成长为不可绕过的节点。
榜单所示估值以企业最新一轮融资时点为基准:融资发生在3年内,直接采用本轮投后参考估值;融资距今超过3年的标的,由研究团队基于估值衰减逻辑采用合理折算系数进行估值调整,相关数值并非标的实时公允市场价值。企业地区归属按注册地统计,不等同于实际运营总部所在地;部分主体为企业的独立业务板块,而非完整集团。
艾媒鼎榜(iiMedia Apex)是iiMedia Research(艾媒咨询)专为硬科技产业打造的独立第三方综合竞争力评价体系,与主打消费市场评价的艾媒金榜(iiMedia Ranking)形成差异化双榜单战略布局。
榜单重点覆盖人工智能、人形机器人、半导体、新材料、智能驾驶、生物医药、新能源、高端制造等高精尖科创赛道,主要针对硬科技企业、核心技术产品、科创落地项目开展系统化竞争力量化研判。整体评价依托艾媒自主研发的CMDAS大数据挖掘分析系统与iiMeval‑Tech智能评价模型完成全流程数据运算,输出0–100分标准化鼎榜指数及系列权威榜单成果,评价过程中立客观、完全不售卖、不干预排名结果,是国内硬科技领域专业化、垂直化的产业评价标杆体系。
出品机构:艾媒咨询
排版:南念审核:沈濛