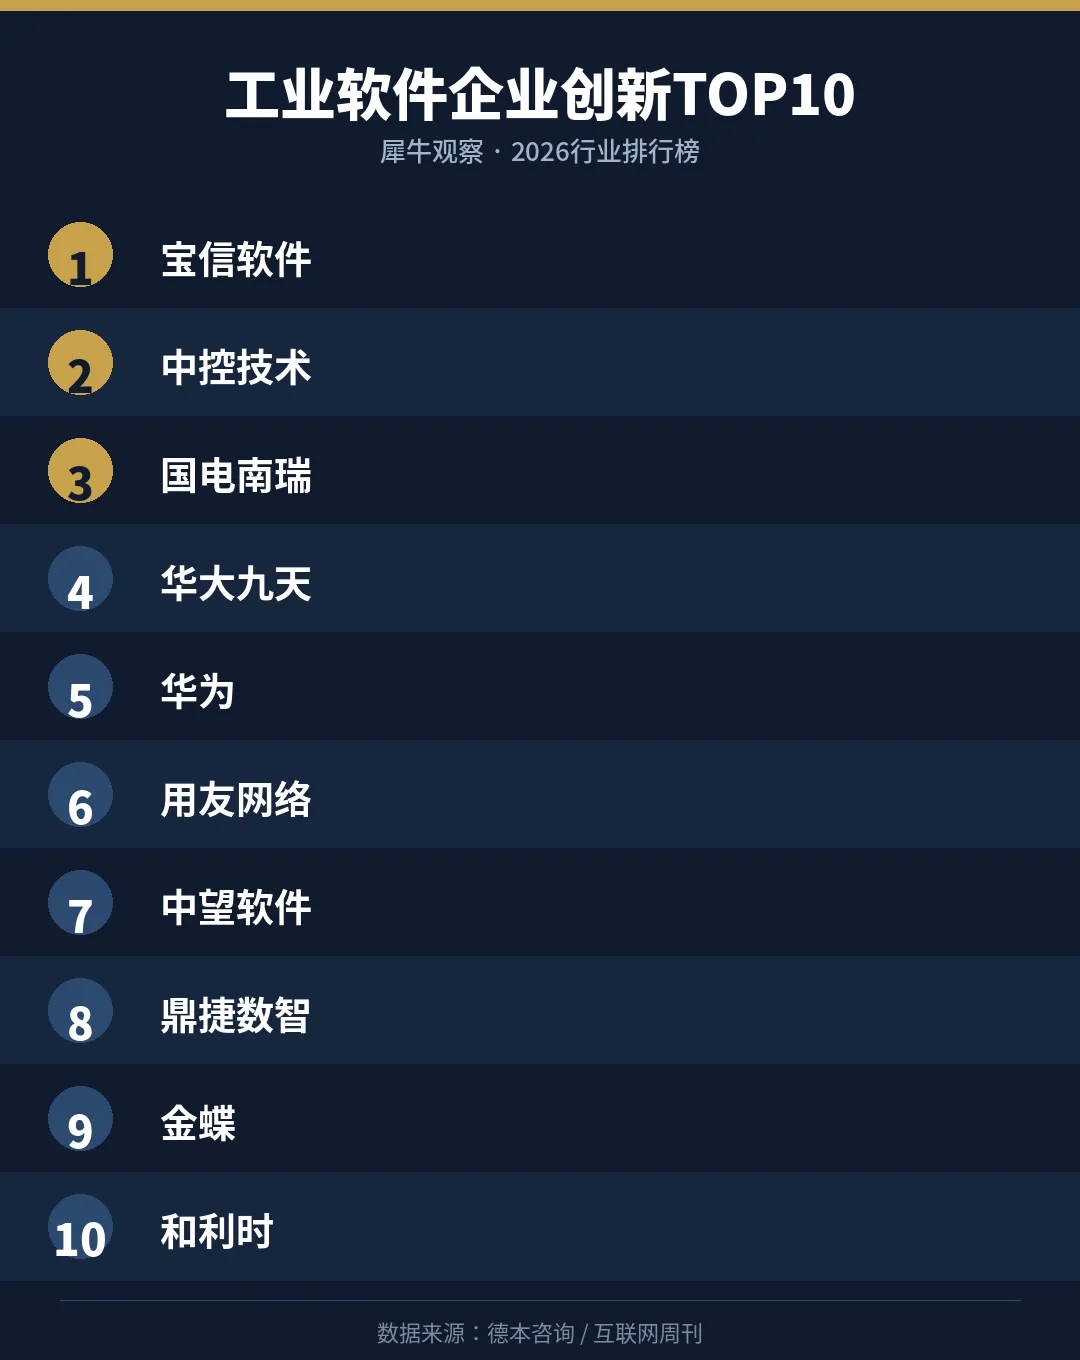
工业软件被称为现代制造业的大脑和神经系统。经营管理类软件国产化已经基本成熟,但研发设计类CAD、CAE这些核心环节国产化率依然很低。AI的爆发给了国产工业软件一次换道超车的机会。德本咨询和互联网周刊这份工业软件企业创新TOP50,我们挑出前十看看。
行业纵深派领跑
榜单第一是宝信软件,背靠宝武集团,钢铁行业MES、PLC、ERP全栈覆盖,是流程工业软件里的隐形冠军。宝信的逻辑是先在宝武内部用透,再往外推广,钢铁行业的工艺know-how是别人抄不走的,这种行业纵深就是它的护城河。第二中控技术,DCS、MES、PLC都做,化工和流程工业自控系统市占率国内第一,浙大系出来的公司,技术底子扎实,在化工行业的份额已经超过了霍尼韦尔这种国际巨头。第三国电南瑞,电力系统专业软件,电网调度和继电保护是它的地盘,国家电网体系内基本是默认选项,这个赛道外人根本进不来。第四华大九天,EDA工具,芯片设计最上游的卡脖子环节,国产EDA龙头。EDA软件是工业软件里门槛最高的,华大九天做模拟电路EDA起家,现在往数字电路和全流程走,政策支持力度很大。
第五华为,全栈式工业数字平台,从云到边到端,把工业互联网和AI能力打包对外输出,体量最大但在工业软件细分里其实是新玩家。华为的优势是硬件加软件加云全栈都能做,客户不用分别采购。
经营管理和研发设计补位
第六用友网络,ERP、CRM、SCM,国产ERP老牌龙头,大客户市场这两年被SAP和Oracle压着打,但替代趋势在加快。用友这几年往云化转型,YonBIP是它的云ERP平台。第七中望软件,CAD和结构仿真,国产CAD为数不多能打到中端市场的公司,航空航天和汽车行业有不少落地。中望是国内少数坚持做二维三维CAD自主内核的公司,这条路很苦但走通了就是壁垒。第八鼎捷数智,ERP,主打制造业ERP,和用友错位竞争,中小企业客户多。鼎捷本来就是台湾厂商出身,制造业信息化经验丰富。第九金蝶,金蝶云EBC,云化ERP走得最早,财务和HR模块口碑好,在中型企业市场和用友分庭抗礼。第十和利时,DCS,和中控技术并称为国内DCS双雄,轨道交通和核电领域有优势。和利时在核电DCS市场份额很高,这是个资质门槛极高的领域。
一点判断
前十名单里能看到三个梯队。第一梯队是行业纵深派,宝信、中控、国电南瑞,它们绑死在钢铁、化工、电力这些大行业里,外来者很难抢;第二梯队是经营管理派,用友、金蝶、鼎捷,正在从传统ERP往云化和AI方向转;第三梯队是研发设计派,华大九天EDA、中望CAD,这是国产化率最低、也是政策最支持的方向。
AI给工业软件带来的变化是真实的,AI辅助生成三维模型、仿真智能体、工业智能体排产调度,这些概念正在从PPT变成产品。但国产软件和国外巨头在高端市场的差距不是一两年能追上的,尤其是在CAD、CAE这些需要几十年工程积累的领域。接下来的看点,是华为这种大厂进场之后,会不会把工业软件的竞争格局重新洗一遍。
从国产化率看,三个梯队的进度差很多。经营管理类ERP,国产已经占了大半江山,用友、金蝶、鼎捷加起来市场份额不小。生产控制类MES和DCS,中控、宝信这些在流程工业里已经替代了外资。最难的是研发设计类CAD、CAE、EDA,这些是工业软件的皇冠,SolidWorks、ANSYS、Matlab这些进口软件在大学里就是教材,企业用户习惯很难改。
还有一个变量是信创。政策要求关键行业逐步用国产软件替代,这个政策红利是真实的。但替代不能只靠行政命令,产品得真能用。现在国产CAD能做二维制图和简单三维建模,但到了航空航天那种复杂曲面和装配仿真,还是得靠达索和西门子。这个差距不是花钱就能补上的,需要时间和工程积累。
值得一提的是,工业软件的用户粘性极高。一个工程师从学校开始学SolidWorks,工作后还是用SolidWorks,十几年的肌肉记忆不是换个国产软件就能改的。所以国产替代不能只靠政策推动,还得在易用性和生态上追上国外产品,让用户愿意主动换。这个过程会很长,可能需要十年甚至更久。但方向是确定的,这个赛道的头部公司值得长期跟踪。