行 业 观 察 · 渠 道 深 谈
这个问题,过去20-25年每隔几年就会被人问一遍。2010年以前售货机没有什么SaaS系统,那个时代叫做捡钢镚生意。
2000年问的人,看着一台饮料机卖到 3.5~4 万,摇摇头走了。2019 年问的人,看着智能柜把设备打到 5000~8000,兴冲冲进来了,然后发现点位费涨了、同行多了、白牌也挤进来了,2026年问的人,不知道怎么干了?设备都不要钱但是点位没了,貌似连理发店都投了,还有没有钱赚?
所以这篇不急着给答案,先把这 25 年的账摊开算一遍 —— 算完你就知道,这个生意的好,好在哪里;难,又难在哪里。品牌商和运营商,都能从这本账里找到自己的位置。
售货机渠道的点位,说起来五花八门:学校、工厂、医院、景区、交通枢纽、写字楼园区,还有台球厅、钓鱼场、理发店、棋牌室这些「毛细血管」场景。但梳理这 25 年,其实就一条分界线 —— 2019 年。
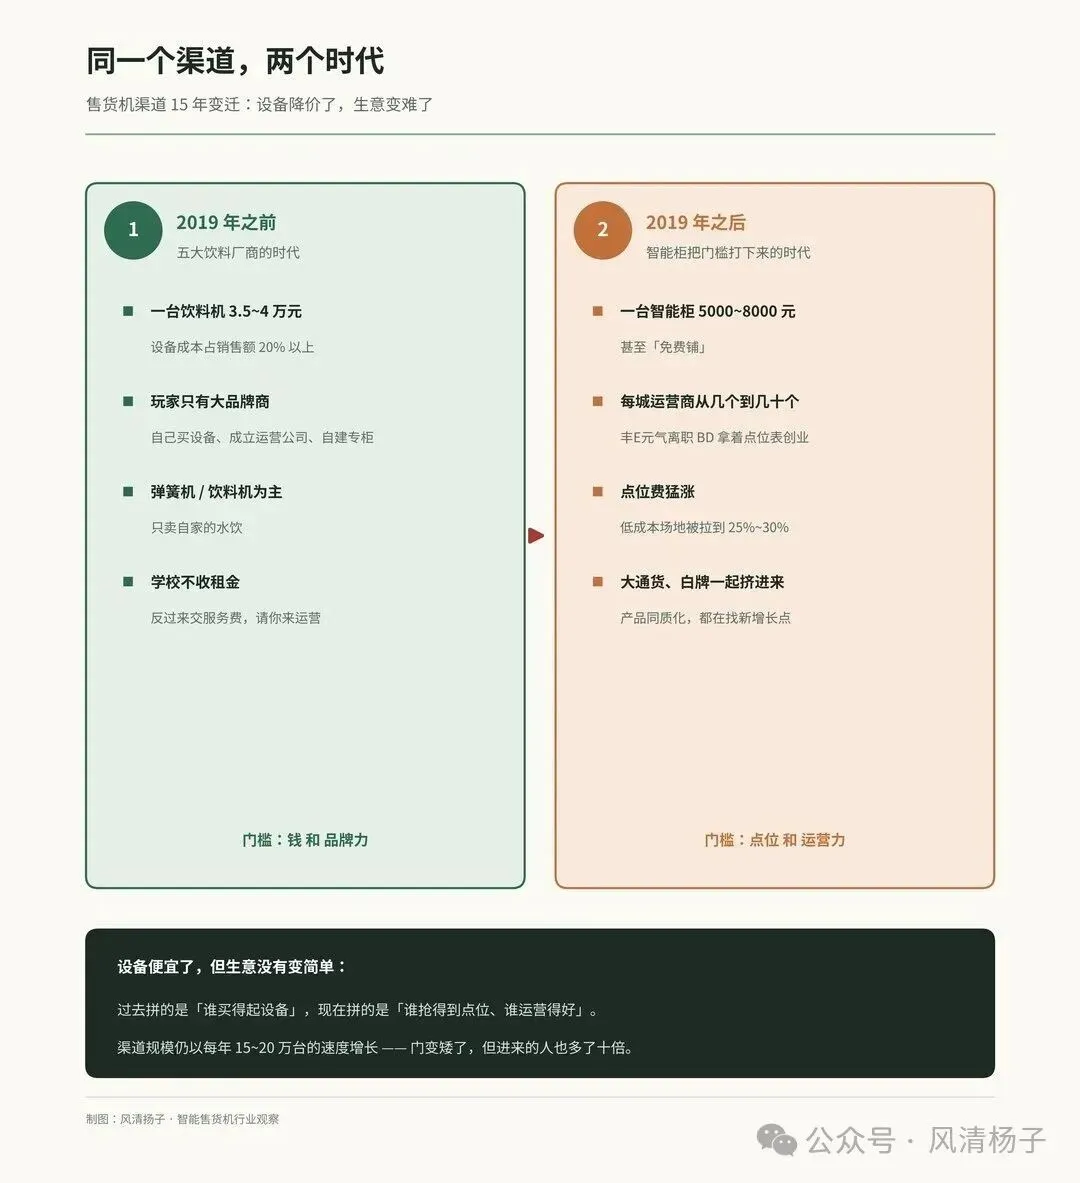
图 1 售货机渠道 15 年变迁
2019 年之前,是五大饮料厂商的时代。设备贵,一台弹簧机1-1.5万、饮料机 2.5~4 万,设备成本占销售额 20% 以上 —— 这是什么概念?卖出去 100 块钱,光是机器折旧就要吃掉 20 块。这种生意,只有大品牌玩得起。所以那个时期的玩家结构很简单:五大厂商一度自己买设备、成立运营公司、自主运营公司品牌专柜,一台机器里从设备到饮料全是自己的,自己招员工亏损过高,这些年采取过重资产、控点位、运营外包模式,直到现在采取部分价值点位控场地、绑定品牌商专柜、控制大部分商品、运营外包几种合作模式同时进行,所以当年每个城市能做运营公司的人屈指可数100台饮料机就是300-500W的资产啊!一个城市头部运营商就那几家,老板们偶尔还能聚个餐谈笑风生,大家都有得赚,哪怕一起赚点品牌商的机身广告费、货道费呢?一起帮某个品牌商大区总背点指标、串点货,反正品牌商那个时期只需要提供设备陈列商品的照片和动销表格。
有意思的是那时候的点位关系:学校不收租金,反过来交服务费请你来干运营。2018年我那会做了点写字楼办公室电费都不用出,一个月能卖3000多块但是由于设备成本比较高,我们也是评估着做,为了一个写字楼一台设备停车费我都嫌贵,场地方求着你进,我遇到过老TKB的人他们一年一台饮料机学校补贴5000-8000服务费,每天晚上拎着麻袋在仓库里面数纸币和硬币的。
2019 年之后,智能柜把一切都改写了。昂贵的设备被打到 5000~8000,因为载体换成了冰箱,中国有五家做冷柜的上市公司,他们做商用家用冰箱30年以上了,这玩意打个孔装上智能套件就立马可以买汽水了,现在1999甚至「免费铺」。门槛一矮,玩家立刻涌进来 —— 每个城市的运营商数量从几个变成几十个。很多丰E、友宝、元气的离职 BD,手里拿着点位信息表,出来注册个个体户就开干。
设备便宜了,代价却转到了另一头:点位费猛涨。原本低成本甚至免费的场地费,被一路拉到了销售额的 25%~30%。过去场地方求你,现在你求场地方。
一句话总结这两个时代:过去拼的是谁买得起设备,现在拼的是谁抢得到点位、谁运营得好。
先说大环境。现在不只是一线大通货品牌商难,连白牌水饮品牌都面临着激烈的竞争 —— 产品同质化严重,商超KA、CVS、超市货架、便利店、电商、折扣店、闪电仓,每一个渠道的流量成本都在涨,大家都在找新的渠道增长点。
这时候回头看售货机,会发现它有几个别的渠道给不了的东西。
它是一个天然微店。不用租门面、不用雇店员,一台柜子就是一个 24 小时营业的零售终端。租金人力两项大头,在这里被压缩到了极限。
它离消费场景最近。台球厅里的柜子,就在你打完一局想喝水的地方;健身房、钓鱼场、理发店、棋牌室、麻将馆、轰趴馆,全是「需求发生的那一刻」就有货可买。懒人经济旺盛的现在,这个「近」的价值只会越来越大。之前那个著名的椰子水IF在台球厅场景,台球宝贝含情脉脉叫哥哥:“我渴了”,大哥商K黑桃A嫌贵,台球厅一瓶15的汽水还是花得起的,不然怎么配得上姑娘们提供这样的情绪价值呢?再去看看商场里面的理发店、拳击馆、体能馆、教培类全都是这个逻辑,地下一层的确有个大超市,但是这个柜子就在身边,扫码就可以完成。贵个5毛1块无所谓,就好比你爬泰山,你觉得这瓶2元矿泉水值多少?将设备投放到你面前,贴脸给你一堆可能必须要的产品,他本身就是有价值的!
它还在增长。市场每年以 15~20 万台的规模往上走。在几乎所有零售渠道增长见顶的今天,这个数字很稀有了。
所以答案是:售货机是个好生意,但它的「好」已经从「设备红利」变成了「场景红利」。看懂这一层,才轮到谈怎么进场。
很多品牌商接触这个渠道,第一反应不是兴奋,是懵。懵在三个地方:
第一懵:运营商在哪?传统渠道找经销商,找省级代理、市级代理,名单是现成的。但售货机渠道的运营商,可能是一个前 BD 带着三十个点位注册的个体户,可能是台球厅老板顺手买的两台柜子,也可能是一个管着上千台设备的运营公司。没有名录、没有协会、没有统一入口 —— 人是散的,货要一个一个谈。
第二懵:营销政策怎么定?把传统经销商政策照搬过来,一定失灵。因为传统经销商吃的是「批零差价」,而运营商算的是「单柜模型」:这个点位一个月卖多少、点位费占多少、补货成本多少,最后落到每台柜子赚不赚钱。政策如果帮不到单柜模型,谈什么都没用。
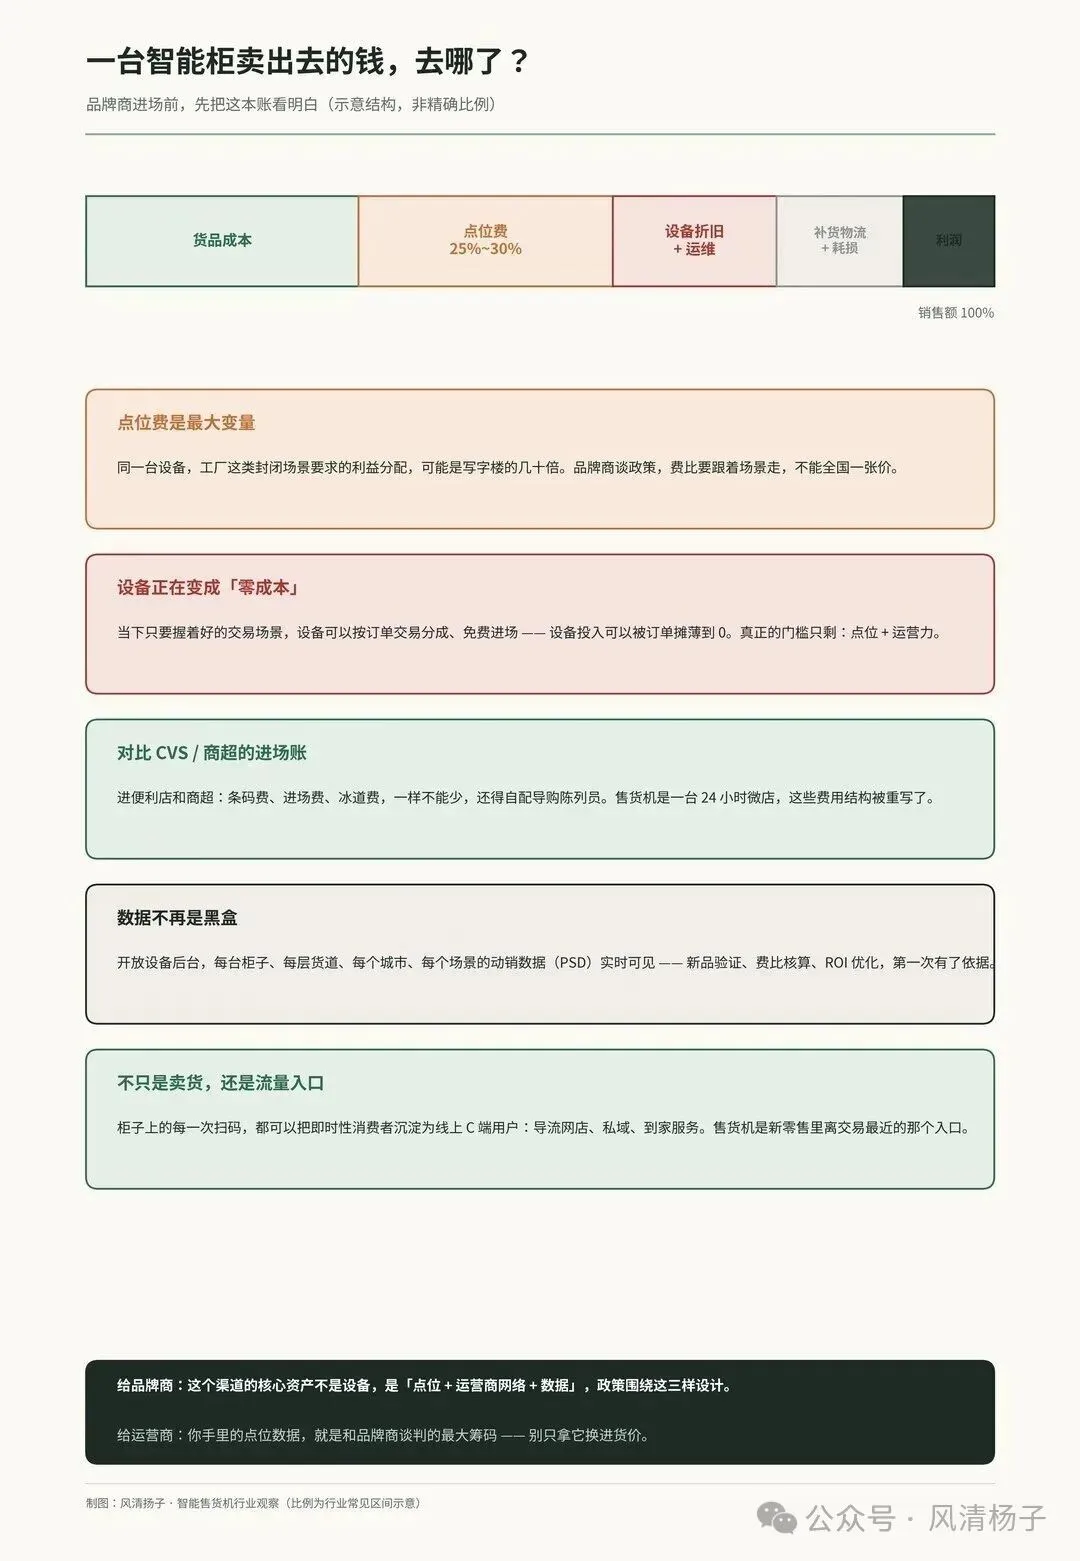
第三懵:费比怎么管?不同场景的利益分配天差地别 —— 别以为工厂人多人傻好谈,恰恰相反:工厂这类封闭场景(后勤、工会、场地方)要求的利益分配,可能是写字楼的几十倍。费比应该是非标,运营商要么亏着接,要么拿着你的政策去补别的坑。我遇到过一个运营商做类似富士康这种场景点位,工厂园区30W人,光点位成本占销售额40%以上的,所以品牌商不要去惊讶我给了你50%前台毛利还不够,真的不够,这里面还没有算接电费一笔就是30W,不然无法开机。还没有说个人的灰度,毛利拉不到60%这项目压根不赚钱。
这本账,进场前必须算明白:
图 2 品牌商视野下的渠道账
再看一层:这是新零售里最便宜的「验证场」。很多品牌的新品、新渠道在线上线下都还没开花结果,投进场费动辄几十万起步。售货机不一样 —— 不同场景渠道可以快速验证:你的产品和场景对应用户,到底能不能拿到正向回馈。学校卖不动换工厂试,工厂不行换景区,一台柜子的试错成本,是商超专柜的零头。
再看一层:对比一下 CVS / 商超的进场账。品牌商进便利店和商超,条码费、进场费、冰道费一样不能少,还得自己搭配营销政策、配导购陈列员。而售货机是一台 24 小时微店 —— 每一层货道都可以参考 7-11、罗森的冰柜逻辑来做陈列和费比设计,费用结构被彻底重写了,这些CVS如果你的动销不达标,是会立马要求你整改,整改改善不了就直接要求你清仓把货拉走他下架了,前面的费用是一分都不会给你退的。
最后一层:它不只是卖货,还是流量入口。很多新品牌商都在经营线上网店,缺的就是 C 端用户。柜子上的每一次扫码支付,都可以顺势把即时性消费者沉淀到线上 —— 导流网店、进私域、做到家服务。用户在柜子前解决了即时需求,回家里还可以继续买你的货。这个拉新动作,品牌商要给运营商结算拉新佣金,账要摆在明面上。我是遇到过一个新晋品牌商做办公室场景的饮料的,自己咬着牙干了100多台投放在写字楼、园区、运动馆,为啥重资产,因为这账比去商超KA、CVS有机会成本低太多了,效果看得见,他自己做了小程序、线上小店、天天给C端用户发优惠卷,获客后发100拆成几十张优惠卷,一方面导流到线上程序,另一方面线下是自己的柜子立马能看得见核销,数据流、现金流、业务流完全自己掌控,数据跑清楚了运营补货交给自己的合作伙伴(经销商),这种品牌商睿智,思维逻辑认知我见过那么多品牌商,他给我印象特别深刻的!我一个不喝酒的人他邀请我一起吃饭拿出来两瓶茅台,虽然我们由于种种原因未合作,但是思想多次的碰撞,很期待他这几年的品牌能跑出来。
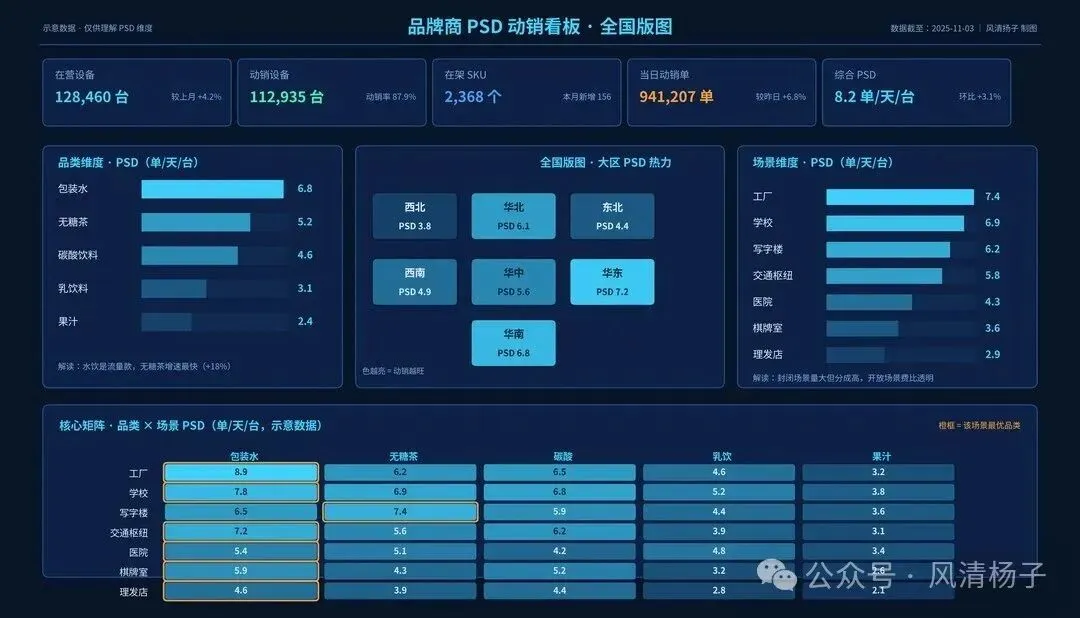
还有一件过去做不到、现在必须做的事:开放后台权限,让数据不再是黑盒。品牌商可以清晰地看到每天、每台设备、在不同城市、不同合作商户、不同场景里的动销数据(PSD)。过去投商超,卖没卖动只能等月度报表猜;现在每一层货道的动销实时可见 —— 新品验证有依据,营销费比能算清,ROI 优化有抓手。
图 4 品牌商 PSD 动销看板(示意数据):全国版图 × 品类 × 场景
给品牌商三个实在的建议:
一,费比跟着场景走,不搞一刀切。封闭场景(工厂、学校)的场地方要价可能高得离谱,进场前先测算清楚利益分配,别拿开放场景(写字楼、园区)的经验去套。让运营商在每个场景里都有得赚,政策才立得住。本质是品牌商下沉与渠道商相互拥抱做场景共建。
二,先试销,再压货。给运营商一个试销期政策:首批铺货可退换、动销数据达标再追加。这行的水太深,谁都没把握一个点位一定成,政策里要给「试错空间」。
三,把运营商当渠道伙伴,不是当进货商。运营商手里有真实的动销数据、有场景里的一手反馈。你的新品在台球厅卖不动、在钓鱼场卖得飞快 —— 这些信息价值千金。愿意和运营商共享数据、听反馈的品牌商,这个渠道才会对你开放。
如果你是运营商,这段是写给你的。
第一,你最大的筹码是点位数据,别贱卖了。你有 50 个柜子、3 个场景、每月动销明细 —— 这份数据对品牌商来说是情报。谈合作的时候,先亮场景结构(学校几个、工厂几个、写字楼几个),再谈价格。只谈进货价低两毛钱,是把自己的价值做小了。
第二,接政策之前,先算自己的单柜账。品牌商给的进场费、签字费、陈列费听着都香,但落到你头上要过一遍:这个点位费 28% 的场子,加上补货成本,卖 3 块的水还有得赚吗?算不过来的单,宁可不接。点位费高到 25~30% 的场地,要么卖高毛利品,要么别碰。
第三,主动要三样东西。试销期退换货机制(新点位必备)、场景适配的产品组合(你比品牌商懂你的场景,但产品搭配可以谈支持)、物料和活动费用(品牌商的市场预算,不用白不用)。这三样在传统渠道都是标配,在这个新渠道,很多品牌商是真的不知道要给 —— 你不说,他就真不给,关键他也不懂啊,你们得一起思考如何完成理想动销。
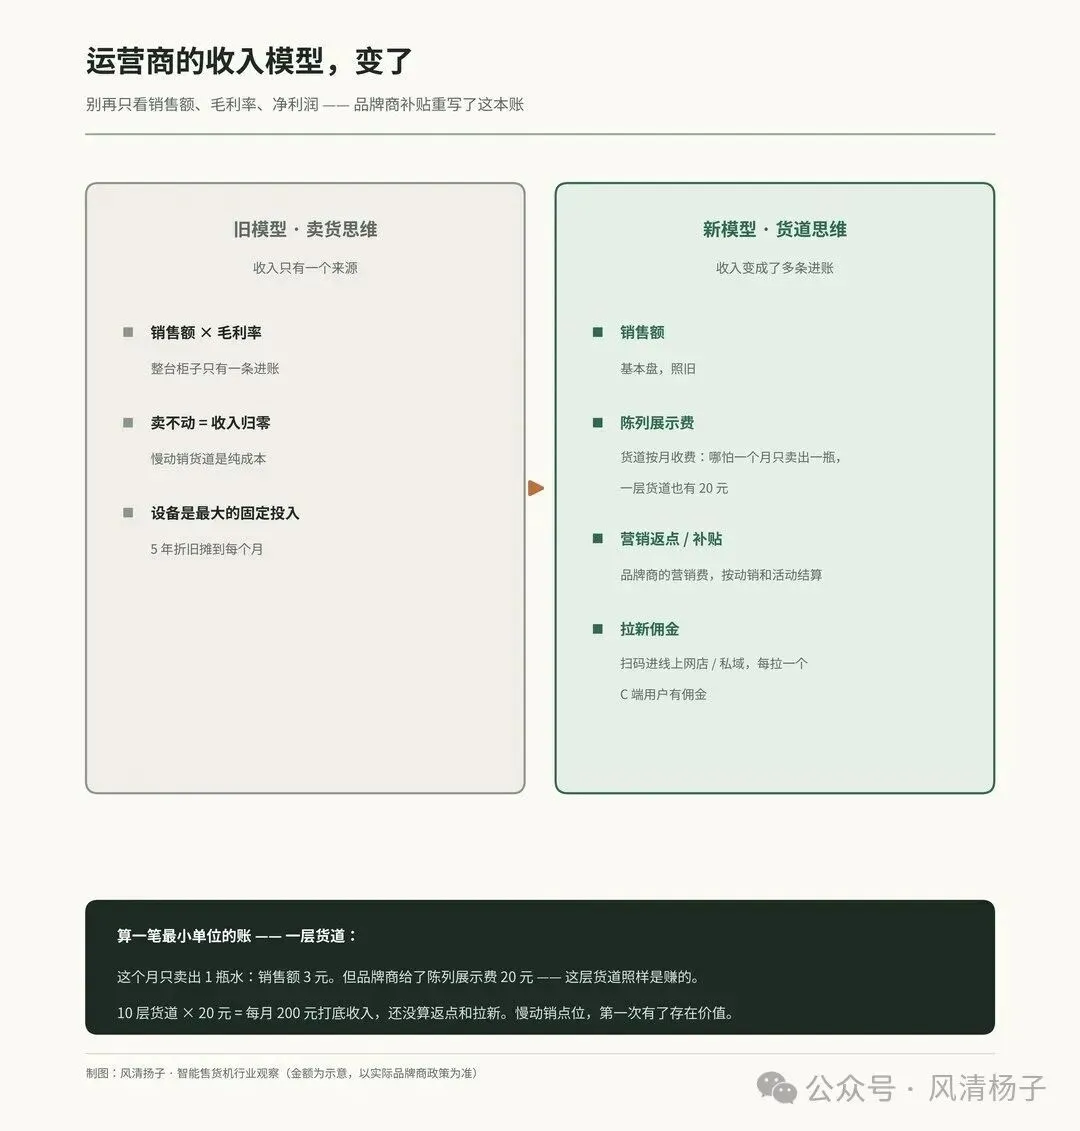
更本质的变化是:你的收入模型变了。过去做经营分析,翻来覆去就三个数:销售额、毛利率、净利润。现在多了品牌商营销补贴这本账 —— 品牌商要陈列、要曝光、要拉新,就愿意为货道付费。哪怕一瓶饮料一个月只卖出去一瓶,这一层货道你照样拿到了 20 元陈列展示费。收入不再只从消费者身上来,还从品牌商身上来。
把这本账往大了算:一台 6层货道的柜子,光第一层10个SKU货道陈列费打底就是每月 200 元,再加上营销返点、拉新佣金 —— 慢动销的点位,第一次有了存在价值;每一层货道,都是一个可以单独计价的广告位。你算经营分析的单位,应该从「一台柜子」细化到「一层货道」。大家参考另一家全国性主要以办公室场景运营公司就明白了,每天依旧有很多家新品牌商前赴后继的,去占领他的货道陈列展示,因为每天中国都有一个新的品牌商诞生了,他需要渠道来验证他的产品。
图 3 运营商收入模型升级
设备成本也在瓦解。当下只要拥有好的交易场景,设备可以通过订单交易变成零成本投入。运营商拿得出优质点位和动销,平台商或者品牌商愿意免费铺设备、按交易分成或者按照订单达标来免费 —— 设备从「最大固定投入」变成了「按订单结算的可变甚至0成本」。这一条,把入行的资金门槛几乎抹平了,也把「有没有好点位」的权重抬到了最高。
第四,别把鸡蛋放在一个品牌商的篮子里。大通货走量、白牌走利润、品牌商政策走补贴,一个健康的柜子往往是组合出来的。单一品牌商的独家政策,除非补贴足够厚,他把你包了,给了你一个无法拒绝的条件,否则慎签。很多品牌商的职业经理人只是为了暂时把位置坐稳,前面答应的真不一定年底能给你兑现,说不定年底他都不在了,就成为了扯皮,这个行业这类事情实在太多了,尽量谈成月返、季返,避免只有年返。品牌商区总甚至是大一点品牌商的特渠或者自贩机负责人流动性非常强。
· · ·
写在最后
回到标题的问题:售货机是个好生意吗?
25年来的答案一直没变:是好生意,但它对谁好,一直在变。传统机时代,它对买得起设备的品牌商运营商好;现在,它对握得住点位的运营商好;往后,它会对「既懂场景又懂品牌」的人最好。
设备的价格打下来了,渠道的门打开了,人和人之间的博弈才刚开始。品牌商别再两眼一发黑,运营商别再单打独斗 —— 这个渠道每年 15~20 万台的增长,值得双方坐下来,把账算明白,把合作谈出来。
渠道从不缺机会,缺的是把账算清的人。
设备可以免费,点位和数据永远收费。下一篇,聊聊点位怎么选、怎么谈 —— 运营商的「选址课」。
本文数据来自作者9年行业观察,为行业常见区间,非精确统计;不构成投资建议。
关于风清扬子
2021 年至今,通过个人微信公众号「售货机点点滴滴」记录行业,积累超过 1000 个垂直行业粉丝。做过运营公司、待过几家平台公司,是一个熟悉生产制造商、平台商、品牌商的行业人。
觉得有用,转给那个正在找渠道的品牌商朋友