Jamieson、Swisse、Blackmores、Good Health、Doctor’s Best、Life-Space等品牌财报对照|面向跨境保健品品牌商家与供应链企业
跨境不是所有增长的共同答案。把财报的地区、渠道、公司主体与币种口径分清,才能看懂国际营养品牌真正的增长逻辑。
2026年上半年,海外营养品牌在中国市场接连交出增长答卷。Jamieson、Swisse等企业披露了明确的中国市场增长数据;Good Health所属的中生联合、Doctor’s Best所属金达威以及Life-Space所属汤臣倍健,也公布了相关品牌或经营主体的半年业绩。
这些数字看上去指向同一个方向:成熟国际品牌依然拥有增长空间。但严格对照各家财报,收入归属、地区范围与渠道口径并不相同。把“全球品牌增长”“中国市场增长”“中国跨境电商增长”混作一组数据,会高估跨境渠道的贡献,也容易得出“政策收紧让大品牌全部受益”的过度结论。
更值得关注的变化是:在平台竞争加剧、获客成本与监管要求共同作用的背景下,能够持续完成产品创新、渠道运营、质量交付和品牌沟通的企业,仍在取得增长。这样的能力,比单次大促爆发更值得商家研究。
一|先把财报放在同一张表上:七类增长不能直接横比
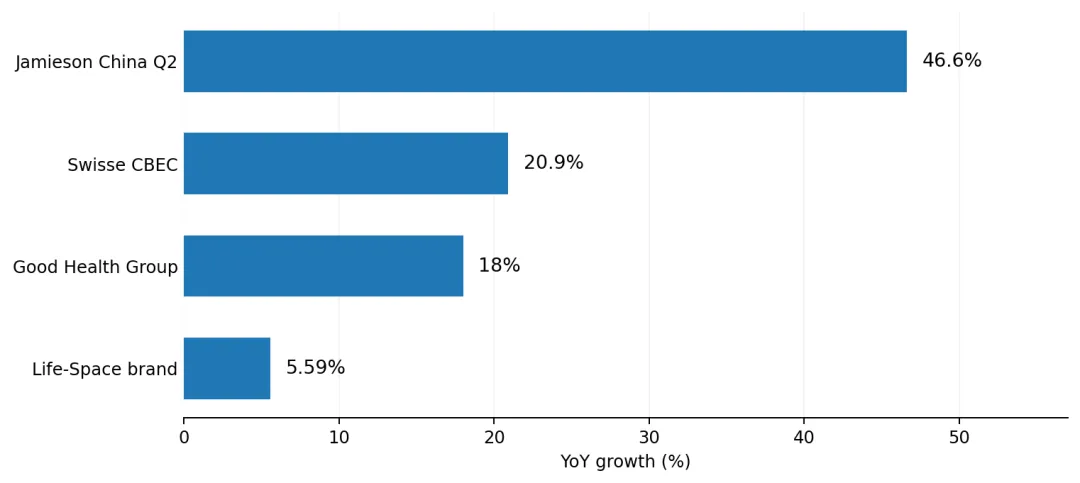
Jamieson:中国二季度收入5,430万加元,按固定汇率同比增长46.6%;一季度中国收入4,330万加元,同比增长51.9%。半年中国业务增长具有连续性,但这里是中国业务口径,不能不加区分地视为纯跨境电商销售额。
Swisse:健合集团2026年上半年中国内地成人营养及护理业务同比增长20.5%;跨境电商渠道同比增长20.9%,一般贸易渠道同比增长18.9%。跨境渠道占中国内地该业务收入的81.7%,是少数同时披露两条渠道增长与收入结构的可比案例。
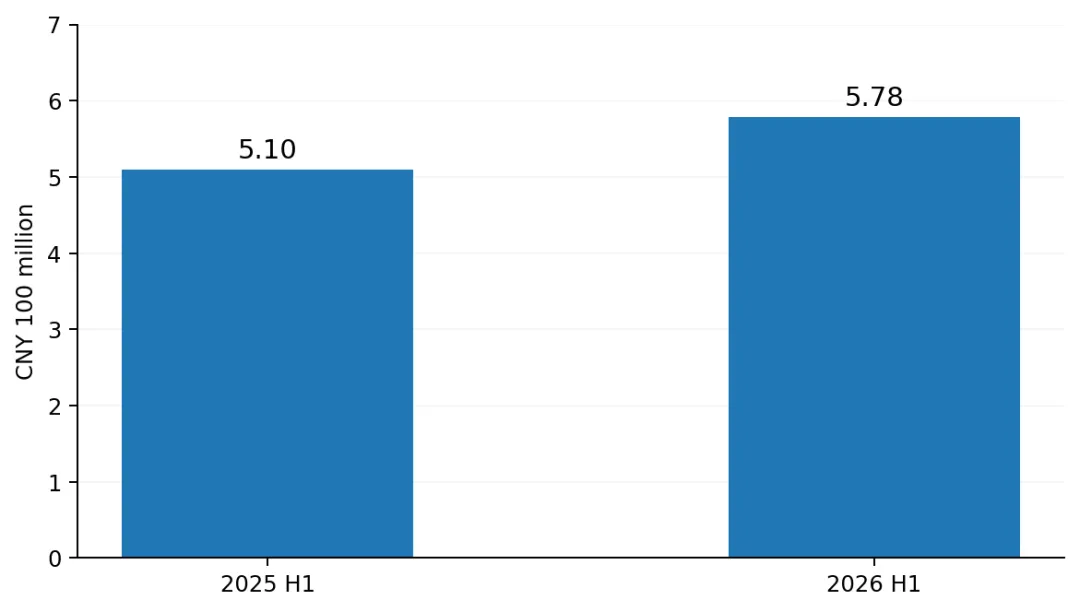
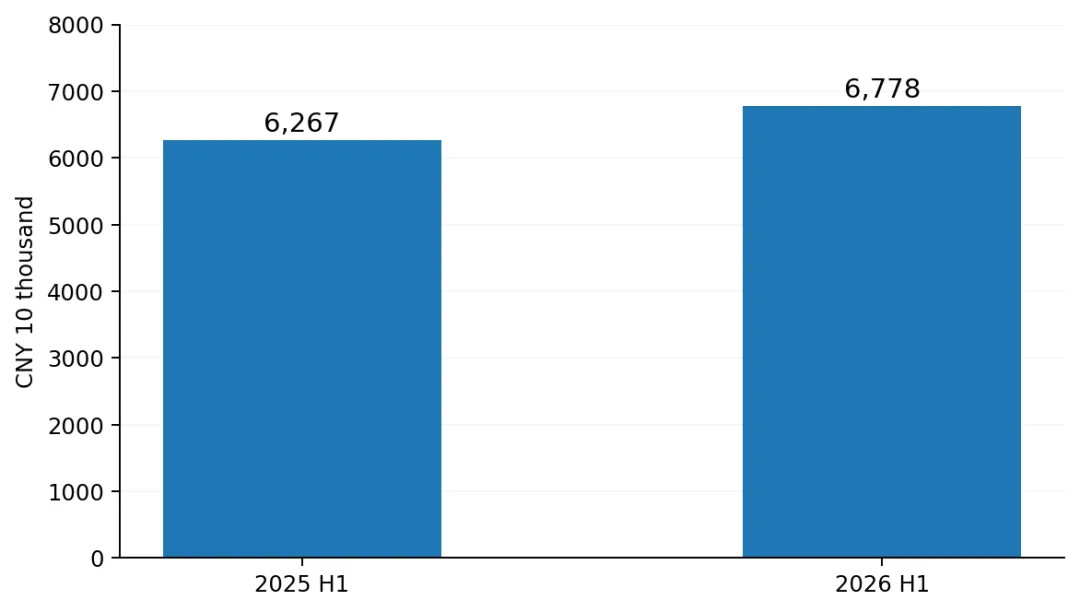
Doctor’s Best:金达威半年报披露子公司Doctor’s Best营业收入约5.78亿元、净利润约6,778万元,同比增幅分别约为13.5%和8.2%。这是子公司整体口径,不是中国市场、也不是中国跨境渠道的专属收入。
Life-Space:汤臣倍健披露品牌收入7.41亿元,同比增长5.59%。同期公司线上渠道收入同比增长15.51%,但这并不能证明Life-Space中国跨境渠道同比增长相同幅度。
Good Health:中生联合上半年集团收入约3.923亿元,同比增长18.0%,公司明确将经营增长与Good Health营养补充剂跨境电商业务联系起来。不过集团净利润约1,030万元,低于去年同期约1,530万元。
Blackmores:麒麟集团半年披露及行业资料显示其亚洲渠道和中国跨境业务继续受到重视,但用户提供的日元收入数值属于品牌/公司经营口径,并不等同于中国跨境收入。正式发布跨年对比前应回查麒麟2026年第二季度投资者材料的具体表格及会计范围。
OLLY与Centrum:联合利华披露OLLY上半年双位数增长,动力包括新兴市场、数字渠道和渠道扩张;赫力昂披露善存受北美和亚太业务推动,中国每日营养组合新品是亚太增长因素之一。这两组数据都不能单独用来计算中国跨境进口营养品增速。
| | |
|---|
| Q2中国收入5,430万加元;同比+46.6%(固定汇率) | |
| 中国内地成人营养业务+20.5%;CBEC+20.9% | |
| | |
| | |
| | |
| | |
| | |
二|真正能证明跨境渠道韧性的,是Swisse与Good Health的经营细节
同样是营养补充剂,Swisse与Good Health提供了不同侧面的经营样本。
健合集团披露,Swisse Plus与Little Swisse在2026年上半年分别增长18.6%与60.2%,成人营养业务在中国内地增长20.5%。跨境电商同比增长20.9%,一般贸易增长18.9%;抖音渠道增长57.5%,其他新零售渠道增长34.2%。这说明增长并非只由“海外身份”驱动,而是新品类、细分品牌和内容电商共同推动。
中生联合的Good Health则从执行端给出了更细的路径:2026年上半年推出16项系列新品,继续投入抖音、天猫、京东等核心平台,同时通过达人内容分层、直播素材复用、AI辅助投放与会员私域复购形成闭环。
但中生联合的集团销售及经销费用率由上年同期约57.4%提高至63.2%,同期利润下降。品牌方需要读懂这组对比:渠道规模增长与盈利质量并不自动同步,投流驱动的新客增长必须接受复购和贡献利润的检验。
三|增长来自哪里?三个机制比“政策红利”更有解释力
首先是渠道运营的系统性。Jamieson明确提到618大促成功及数字平台持续增长;Swisse的抖音和新零售渠道取得增长;Good Health则依赖内容种草、直播矩阵、平台活动与私域复购联动。这些增长都需要持续投入组织与运营能力。
其次是产品矩阵的更新。Swisse Plus、Little Swisse瞄准不同消费群体,Good Health扩展了儿童维生素、关节营养、镁及其他营养品类。品牌不再只依靠单一大单品,而是用更明确的场景、剂型和消费者分层提升产品覆盖。
第三是品牌与供应链的可验证性。成熟企业通常拥有较系统的产品开发、检测、标签管理与渠道运营能力。当跨境经营资料和营销审核要求更受重视时,这类能力可能帮助企业减少沟通和审核成本。但目前披露的半年财报不足以证明“监管收紧直接导致这些品牌增长”,更不能推出所有大品牌都是政策的确定赢家。
四|商家如何借鉴:不要复制大品牌的费用,先复制可执行的动作
对于准备进入跨境营养行业的新商家,最有价值的不是把头部品牌的618预算照搬过来,而是先建好三个底层模块。
产品模块:明确目标人群、营养需求场景、产品分类、剂量依据与合规表达,区分引流SKU、利润SKU和复购SKU。新品类扩张要以可验证需求为前提,而不是因为某个成分成为热搜就盲目跟进。
渠道模块:选择一个具有可控数据的核心平台完成产品与价格带验证,再根据真实复购与获客成本扩展达人分销、内容矩阵或会员运营,避免一开始多平台同时烧钱。
供应链与合规模块:将原产地、境外上市/流通信息、批次检测、标签、产品详情页和达人脚本纳入同一SKU资料包,并定期复核;境外资质不应被夸大为中国市场的全部准入或功效许可。
对于已有跨境业务的品牌,下一阶段应重点拆分自然复购与营销补贴形成的复购,监控贡献毛利、库存周转与单客生命周期价值;如果计划同步布局一般贸易或蓝帽子产品线,应另行评估配方适配、主体资格、注册备案与渠道要求,而不是假设同一产品可以简单平移。
五|给OEM/ODM与原料企业:客户需求已经从“找工厂”走向“找可交付的产品方案”
对于工厂端,这些财报释放的信号不是所有品牌都会马上增加代工订单,而是更成熟的品牌越来越依赖多环节协同:从产品定位、原料选择、剂型研发、稳定性和质量标准,到包装、标签资料、国际供应链与平台审核。
工厂应避免把“有GMP”“能做软糖/胶囊”当作充分的竞争力,而是尝试建立可复制的产品开发文件、质量证据链与上市支持能力。对跨境客户而言,原料、生产、产品登记和宣传材料需要一一对应;对国内保健食品项目而言,还要分清注册或备案的具体路径。
真正有议价能力的供应商,不是提供最多热门成分清单的一方,而是能减少品牌从立项到上市过程中不确定性的合作伙伴。
国际品牌的增长,不能只用“海外光环”解释
2026年,部分国际营养品牌确实在中国或跨境渠道录得增长,但增长速度和贡献来源各不相同。跨境营养市场的竞争正从低门槛的选品与流量获取,逐渐转向产品开发、渠道效率、供应链质量和持续合规的综合经营。
大品牌并非天然获胜。它们的优势往往在于能够长期投入并持续复盘,而新品牌仍可能凭借清晰的细分人群、差异化产品与高效的内容运营获得机会。决定最终胜负的不是品牌来自哪里,而是消费者为什么持续选择它。
真正的壁垒不是“国外品牌”四个字,而是产品与渠道能力能否持续产生可验证的收入、利润和用户信任。
