已有30万订阅用户支持,个人呼吸检测品牌Lumen为何仍未跨越鸿沟?丨高增长研究
- 更新时间 2026-11-05 09:20:20
丨约4700字 · 阅读约14分钟
上一篇文章(3年破亿,7年近9亿,呼吸检测设备品牌 Lumen如何实现飞跃式增长?丨高增长品牌研究)我们剖析了以色列呼吸代谢检测品牌Lumen的增长路径。2018年通过众筹进入消费级市场,将呼气二氧化碳测量功能集成到手持设备中,配合手机App提供每日饮食建议,在2025年实现1.26亿美元的年销售额。
这一结果证明了,用户愿意为“了解自身代谢状态”而买单,个人呼吸检测品类从0到1的商业模式已经跑通。
但如果把视线切换到该品类的渗透率,另一组数字同样值得关注。按Lumen在官网披露口径,品牌用户数超30万,将这一规模放在个人健康监测硬件赛道中对照,差距立刻显现出来。
在相同价格带用“200-300美元硬件+会员订阅”模式的智能指环品牌Oura,目前已拥有500万会员,2025年营收达9.08亿美元;运动健康手环品牌Whoop的会员规模也已超过250万。
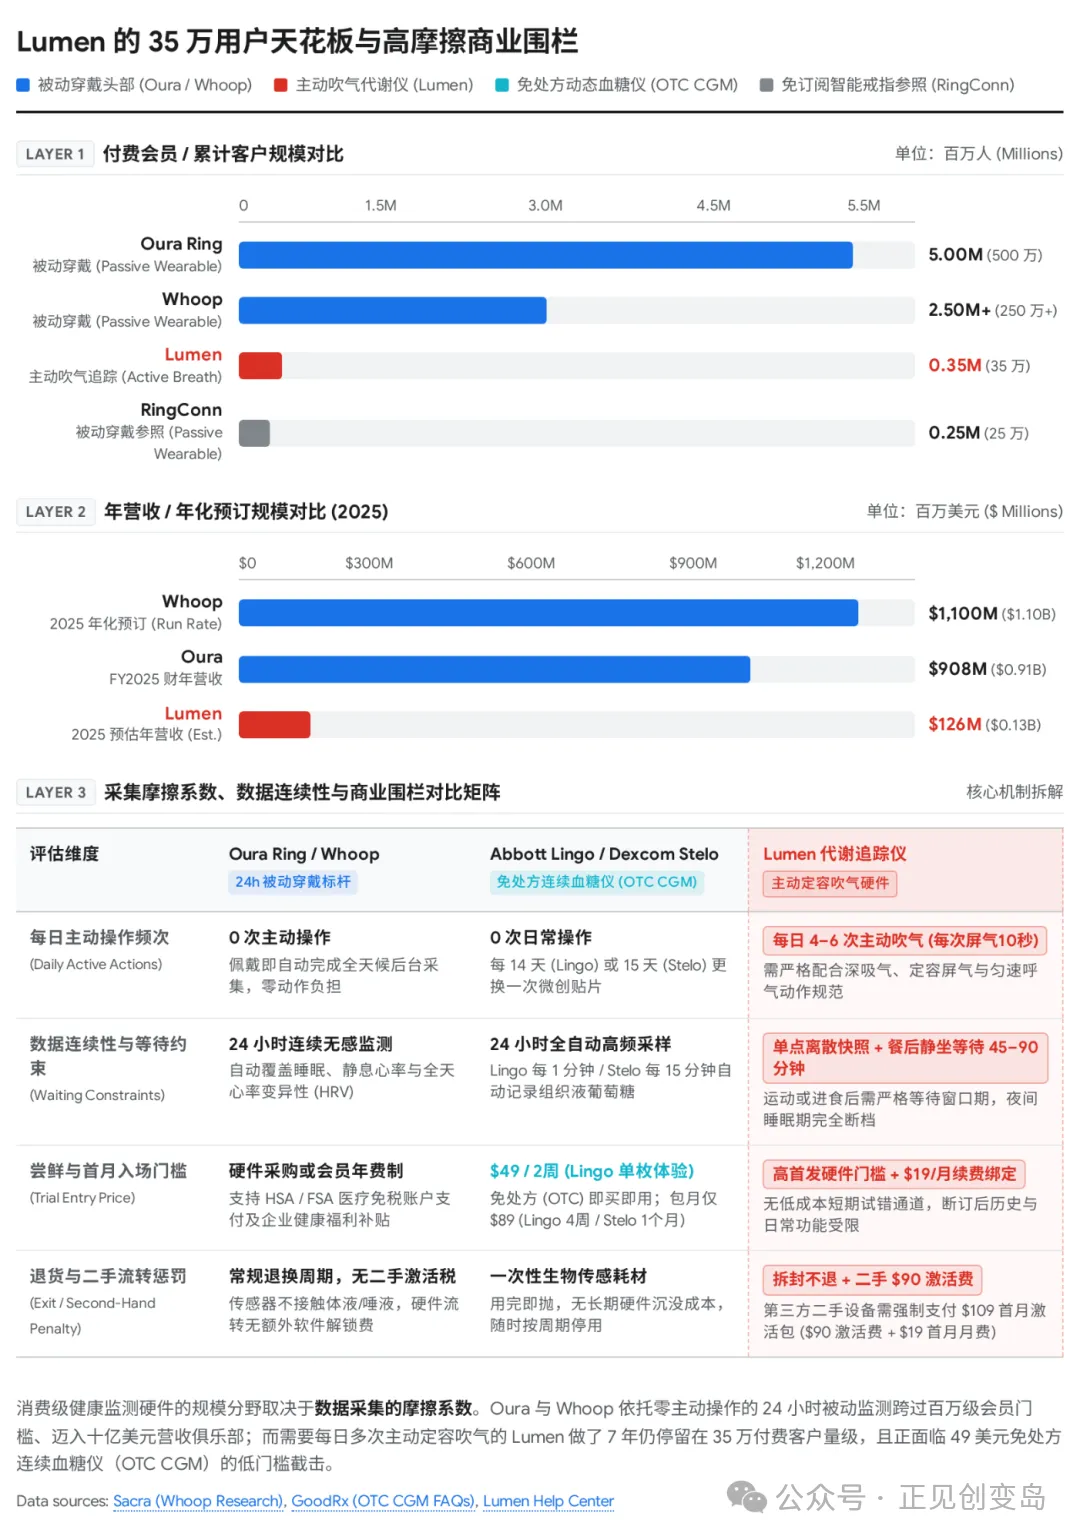
从2018年众筹算起,Lumen已经走过了7年。它先后打通了社媒信息流广告、红人评测,入驻了伦敦Selfridges和柏林KaDeWe等高端百货,并上线了北美Amazon与BestBuy等大众零售渠道。为什么它迟迟没有像智能指环或手环那样跨过通往数百万用户的鸿沟?
要回答这个问题,需要回到品类与用户使用场景关系中去审视:个人呼吸检测究竟对什么人、在完成什么任务时,真正有用?
人群与任务:日常饮食与减重的慢反馈,很难留住普通大众
一个新品类想要跨越早期采纳者到早期大众的鸿沟,取决于它所服务的日常任务,能否让普通消费者便利地获得明确的价值反馈。
Lumen在起步阶段做了一个不同于同行的选择。它没有像LEVL那样先切入教练、营养师和健康机构等专业小众圈层,而是直接面向缺少营养学背景的普通人,切入日常饮食健康管理与减重。
这一选择确实帮它放大了早期购买人群基数。
但从7年沉淀下来的30万+的订阅用户数来看,真正能够长期留存并持续按月付费的,依然是大众群体中那批对健康管理投入度高、生活作息规律、且原本就有记录饮食习惯的高自律人群。当品牌试图把这套方案推向更广泛的普通减重人群时,品类渗透的阻力便暴露出来。
日常减重任务的慢反馈与高自律的吹气测量行为之间存在“反人性”摩擦。
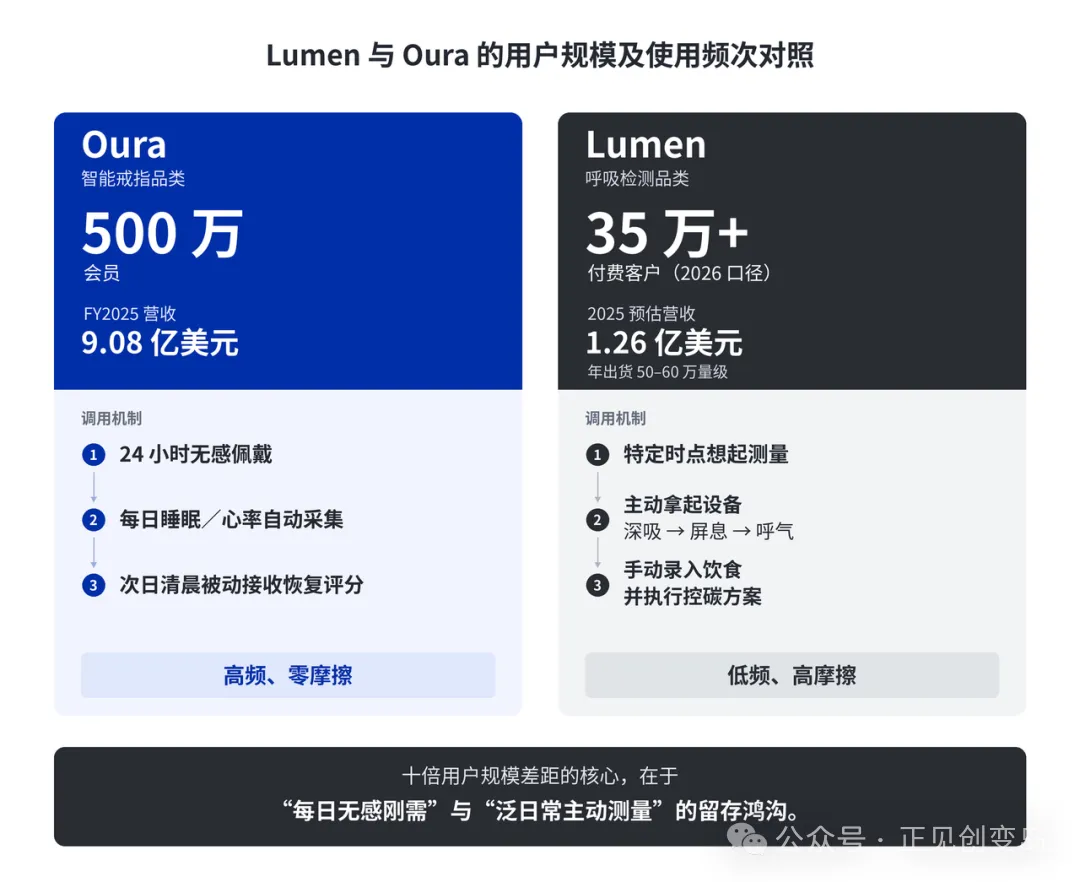
Oura指环和Whoop手环之所以能突破数百万用户,是因为它们完成“睡眠与恢复监测”任务的方式是24小时被动佩戴。用户把指环戴上手指后,心率、体温和睡眠数据在后台自动完成采集,不需要用户在日常生活中额外付出精力。
而使用呼吸检测设备完成“日常饮食管理”,是一项需要用户高度配合的任务。
用户每天需要在晨起空腹、餐前、餐后以及睡前等多个时间点,主动拿起设备完成测量,再根据App给出的碳水化合物、蛋白质和脂肪配额去安排当天的三餐。
对于没有明确疾病压力、也没有竞技比赛目标的普通大众而言,日常代谢改善和减重是一个见效很慢的过程。
通过少吃碳水、吹气看一眼代谢等级评分,普通人在短期内很难感受到明显的身体变化;但每天定时测量和严格控制饮食,却需要持续消耗意志力。当任务的操作负担重而短期价值感知弱时,缺少强自驱力的消费者很容易在度过前几个月的新鲜期后停止订阅。
跨界竞争:动态血糖仪(CGM)品类的普及,弱化了减重人群对“无创检测”的价值感知
除了日常坚持的难度,动态血糖仪的出现,也直接影响了普通消费者对呼吸检测品类的价值判断。
2018至2023年间,消费者如果想要通过生理数据来指导日常控糖和减脂,Lumen在市场上最大的差异化优势是“无创”。对于这时候的用户来说,“不扎针、不破皮就能在家观察代谢变化”是一个足够有吸引力的卖点,他们愿意为此支付首年两三百美元的购机与订阅费用,并接受每天定时吹气的操作流程。
但2023年之后,大众代谢管理市场环境发生了变化。美国FDA 先后批准了德康 Dexcom的Stelo和雅培 Abbott的Lingo两款OTC动态血糖监测仪上市。北美消费者无需医生处方,花49美元就能买一枚雅培Lingo传感器贴在上臂,连续14天、每分钟自动记录血糖读数。
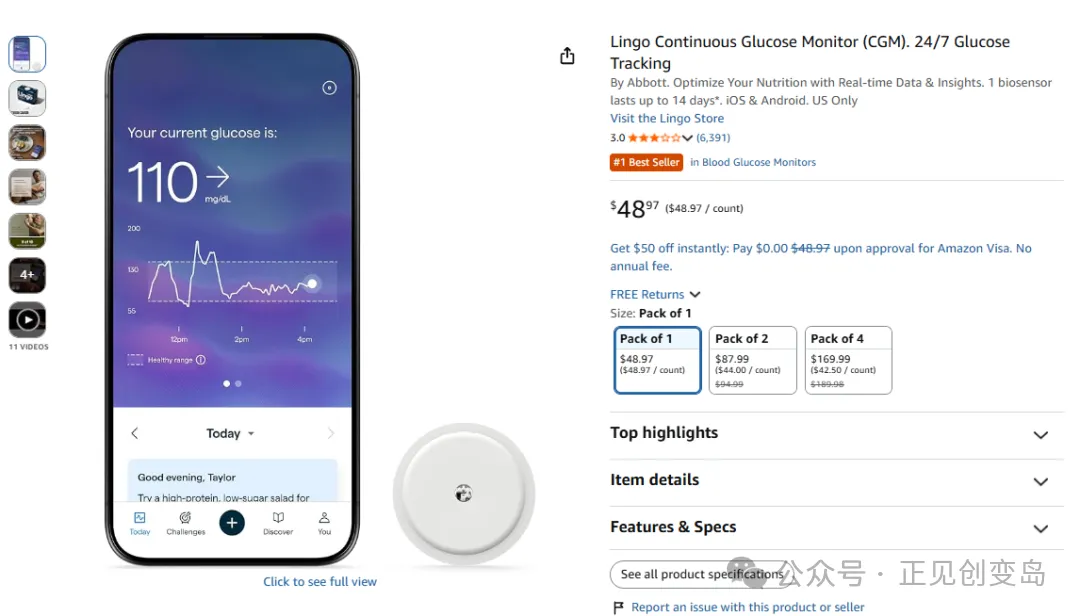
对于少数真正抵触扎针、破皮的消费者而言,“无创检测”依然具有不可替代的吸引力;但当面对数百万更看重省事、直观的普通减重人群时,动态血糖仪的普及改变了他们的价值评判基准。
将两个品类放在“膳食营养与体重管理”任务下对比可以看到,动态血糖仪在体验门槛和反馈精度上具备明显优势。用户在使用血糖贴片时,不需要学习特定的呼吸动作,也不用中断日常工作去测量,就能连续看到每一顿饭、每一次运动后带来的实时血糖波动;而呼吸检测不仅首次购机与订阅门槛更高,还要求用户每天多次主动吹气。
对于缺少专业知识的普通减重人群来说,“直观看到进食后引起的身体反应”比“根据等级评分去算全天碳水配额”更容易理解,也更容易转化为下一顿饭与运动计划的实际行动。在泛日常减重和膳食管理任务中,大众人群对“低成本尝鲜、免主动操作和直观因果反馈”的偏好,削弱了呼吸检测“无创”这一价值特性的对比优势。
如果呼吸检测继续把主战场放在日常三餐控糖和减脂上,很难在与动态血糖仪的竞争中赢得更大规模的主流人群。
产品硬伤:无滤嘴设计限制了运动场景,CO₂即时检测面临多项干扰因素
既然日常泛饮食管理面临反人性摩擦与跨界竞争的双重压力,Lumen的呼吸检测产品能否顺势切入对实时能量代谢要求更高的运动训练场景?或者在日常指导中靠更精准的数据反馈留住用户?
从产品工程设计与数据检测机制来看,Lumen的呼吸检测设备还有两个尚未跨过的门槛。
第一个门槛是硬件缺乏稳定气流的滤嘴结构,限制了产品向动态运动场景的延伸。
长跑、越野跑和长距离骑行等耐力运动人群,其实是呼吸代谢数据天然的高刚需群体。
Lumen也在2021年后先后签约环法自行车赛冠军 Chris Froome 等职业运动员做传播背书,并与 Adidas Runners 跑者社群展开合作。但在实际使用中,Lumen的产品设计决定了它很难真正在运动过程里派上用场。
由于设备内部没有设计气流稳定滤嘴,为了保证气室内呼气样本的浓度稳定,它要求用户必须在心率平稳的静息状态下,看着手机屏幕上的流速提示条,靠自己控制呼吸力度来完成“深吸气4秒、屏住呼吸10秒、缓慢均匀呼气6秒”的标准动作。
一旦呼气流速稍快或稍慢,系统就会判定无效并要求重新测量。
这套没有硬件稳流装置、依赖静息状态与人工控流的产品设计,把设备的使用场景锁死在了床头、餐桌等室内场所。而在真实的马拉松拉练或骑行训练间歇,运动者处于心率高、呼吸急促的状态,根本无法按照使用要求完成检测。硬件形态与组件设计上的这一短板,让它错失了运动进行时这一高价值的应用场景。
第二个门槛是即时数据波动与“每日精准配餐”之间缺少可靠的决策依据。
在数据与用户行动的衔接上,Lumen的产品设计理念是让用户每天清晨吹一口气,设备通过非色散红外传感器测量呼气中的二氧化碳浓度,得出1到5的评分,并据此生成当天的饮食摄入方案。
但剑桥安格利亚鲁斯金大学(ARU)发表在《国际运动营养学会杂志》上的验证研究指出,Lumen设备对“周尺度的饮食结构变化”与“日间单次变化”的识别能力并不相同:其7天的周均值变化能够有效反映高碳水与低碳水饮食结构的切换,但单日读数的波动容易受到日常环境与生理混杂因素的干扰,作为衡量单日即时变化的指标不够稳定。
换言之,当底层传感方案的数据特征更适合用来观察“以周为单位的长期趋势”,而前端App却要根据每天早晨的单次读数直接规定当天的碳水克数时,数据对用户日常行动指导的可靠性就会受到挑战;
在用户社群中也反映出对Lumen检测原理与诊断结果能否闭环的质疑,常有用户反映自己在吃下高脂肪餐食后测出偏向“燃脂(Level 1–2)”的读数,但持续使用数月后体重并未下降,这种人造指标与实际结果之间的落差很容易让用户对产品准确度产生怀疑。
正如具有运动生理学背景的评测师Amber Sayer在实测中所指出的,Lumen的算法为了引导用户刷出代表燃脂的分数,存在明显的低碳水饮食倾向;而对于需要充足碳水化合物来维持肌糖原储备的长跑等耐力运动人群而言,这种偏低碳水的日常食谱反而与他们的训练补给需求不相符。
产品设计限制了运动场景的延伸,周趋势的数据准确性又难以支撑每一天的配餐决策。这两项产品上的硬伤,使得产品在服务少数“理想画像”群体外,很难让大众用户建立起使用信任。
呼吸检测品类跨越鸿沟:找准不可替代的高价值任务场景
任何一个新品类的规模化增长,都要跨越从早期尝鲜人群到主流大众间的鸿沟。从近期一系列动作可以看出,Lumen正在调整其营销侧重点。
2025年,Lumen重点推出了Transformations Studio合作案例,将呼吸检测设备纳入线下健身工作室的教练项目,由教练在日常训练与营养指导中跟进客户使用,借助外部监督提升售出设备的使用率与订阅粘性。
2026年,品牌联合MNGI推出面向医疗健康机构的数据管理平台,并密集围绕更年期女性激素变化、减重药辅助管理等细分课题开展研究,尝试将个人呼吸数据接入专业健康服务体系。
除了通过外部触点做定向渗透,Lumen想要跨入百万级用户的主流市场,仍需在“人群x场景”定位与产品升级上做好协同:
第一,在人群与任务选择上,在普通人的日常泛减重需求外,明确刚需人群的高价值任务场景。
要让消费者愿意主动吹气,这个动作解决的就不能是“今天少吃多少碳水”这类慢变量问题,而必须是贴片式血糖仪测不到、且用户有明确痛点的具体任务。
例如在用户端,切入长跑、长距离骑行等耐力运动人群,帮助他们在长距离拉练中监测身体从有氧燃脂向无氧糖原消耗切换的临界点,解决“合理分配体能、找准能量胶补给时机、避免后半程因为糖原耗尽而突然掉速”的刚需任务场景;在专业服务市场,将产品嵌入健身私教、专业体重管理机构与慢病门诊的服务流程,让呼吸数据成为专业人员评估客户状态、监督方案执行的决策评估工具。
第二,在产品设计与结果闭环上,围绕刚需任务补齐硬件与数据相关性的短板。
通过增加气流稳定结构、提升气体传感器的检测维度与数据抗干扰能力,让呼吸检测的使用场景更多元、更易用;同时,在数据反馈上从三餐控碳与燃脂打分,拓展到与运动表现或专项健康干预相关领域,通过CO₂、丙酮、氧气等数据交叉验证后输出更可靠的决策指标。
Lumen用7年时间和过亿美元营收,验证了个人呼吸检测品类的可行性,但也摸到了场景拓展的天花板。当呼吸检测跳出膳食营养与体重管理,在高价值刚需任务场景里完成数据与结果的闭环时,这个品类才真正迎来了跨越鸿沟的时刻。
文中用户规模、营收与产品价格来自品牌公开披露及公开报道口径;数据截至2026年11月,如有出入,请以官方信息为准。
图片 / 素材仅供分享,版权归原作者,侵权即删。

系列合集:AI营销观察
往期热门:
内容铺得再多,为什么AI还是不推荐你的品牌?品牌GEO正在从提及率走向答案质量丨AI营销观察
系列合集:高增长品牌研究
往期热门:
上市首年销售1.31亿美元,蛋白棒品牌David如何在成熟市场实现跃迁式增长?丨高增长品牌研究
4年营收近亿,男士头发造型品牌Highland如何在成熟市场实现高增长?丨高增长品牌研究
3年破亿,7年近9亿,呼吸检测设备品牌 Lumen如何实现飞跃式增长?丨高增长品牌研究
上市仅6年,年销破30亿!益生元气泡水品牌OLIPOP如何通过品类创新实现指数级增长?丨高增长品牌研究
年销2亿美元! 婴幼儿助眠设备品牌 Hatch 如何通过重新定义品类价值,成为细分市场第一?丨高增长品牌研究
年销近3亿元,三年增长7939%,宠物玩具品牌Woof如何通过品类与商业模式双创新实现高速增长?丨高增长品牌研究
5年破1亿美元,三年增长2179%,蘑菇咖啡品牌Everyday Dose如何通过品类创新突破领导者压制?丨高增长品牌研究
成立仅3年 年销突破1亿美元,野外相机品牌REVEAL 如何通过品类价值重构超越头部品牌?丨高增长品牌研究
从三无产品到一年爆卖20亿,网红罐装水Liquid Death的长红之路丨高增长品牌研究
一年卖3亿元,三年增长 2576%,户外音箱品牌Turtlebox如何突出重围?丨高增长品牌研究
高增长品牌丨Alo中国首秀大火,但55亿美元估值的Vuori却选择了另一条路
系列合集:全球新品类观察
成立1年,销售破亿,宣称挑战Olive Young!韩国美妆折扣零售品牌OFF BEAUTY能成为新一代美妆零售渠道吗?丨全球新品类观察
