第232篇|个人养老金保险产品怎么选?大白话一次性讲透
- 更新时间 2026-11-05 08:58:21
点击上方蓝字【营家保典】关注并设为星标
原创第 232 篇
现在开通个人养老金账户的朋友越来越多,但绝大多数人都分不清账户里的养老险该怎么挑。
今天把个人养老金项下的养老保险分成 4 类,大白话讲明白,看完你就知道自己适合哪一种。
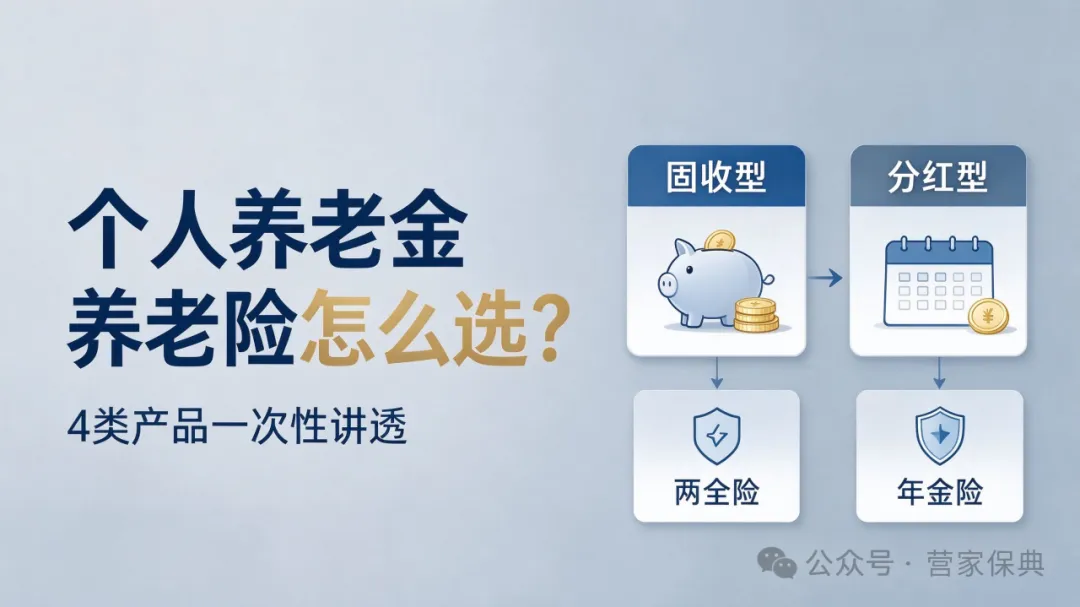
按照拿钱的方式,先分成两大类:两全险、养老年金险。二者最核心的差别,就一件事:钱怎么领。
先说两全险:退休之后一次性领。
它本质就是储蓄属性的养老险,持有到约定的退休年龄,保险公司一次性打一笔确定的钱给你,这笔钱拿完,保单合同也就结束了。
一笔钱落袋在手,支配权完全在自己手里。适合想专门攒一笔养老备用金,以后自由安排使用的人。
第二种,个人养老年金险:按期领钱,活多久领多久。
它不会一次性把钱全部给你,和咱们社保养老金很像,按年或者按月固定发钱,只要人还在,就能一直领。
它最大的价值,就是锁定一辈子的养老现金流,给晚年托底。
简单先记这一条:想要一笔大额备用金、用钱灵活,选两全险;想要到老都有稳定的现金流,做终身养老兜底,优先年金险。
在这个基础上,不管是两全险还是年金险,又可以按照收益模式,分成固收型和分红型。这直接决定你的收益稳不稳定。
固收型,所有收益写进合同,一分浮动都没有。
什么时候领、能领多少钱,投保的时候就全部确定下来,保本保收益,没有任何不确定性。
性格保守、怕亏损,就想要一份稳稳的保障,选它很合适。
分红型:保底收益打底,额外有机会拿分红。
它有白纸黑字写好的保底收益,底线是保住的。
在此之上,还可以分享保险公司每年的经营红利。
保险公司投资做得好,分红就高,长期总收益有机会超过固收产品;市场行情不好,也有保底托住,不会亏本金。
适合想要稳健打底,同时想搏一搏更高长期收益的人。
同样缴费的前提下,固收产品的领取金额,一般会高于分红型的保底部分;但如果分红兑现不错,分红型 “保底 + 分红” 的总收益,有可能超过固收。
举个例子,同一家公司两款两全险,30 岁男性,每年交 12000,连续交 10 年,60 岁一次性领取:
固收型到期可以领 19 万;
分红型保底部分是 16.5 万,如果分红达到演示水平,合计能拿到 22.5 万。
背后的逻辑也不难理解:
固收型,投资风险全部由保险公司承担,给到你的确定收益更高;
分红型相当于我们让出一部分确定收益,换取未来拿到更高回报的机会,所以保底会低一些,但留了上涨空间。
一句话总结两者取舍:选固收,就是放弃博取高收益的可能性,换全额确定、安心无虞;选分红,就是接受更低的保底,去争取长期更高的收益。
最后给大家整理好,直接对照自己的需求选:
✅ 想要退休一次性拿钱 → 两全险
✅ 想要一辈子按月 / 按年领钱,养老兜底 → 年金险
✅ 追求零风险,收益全部写进合同 → 固收型
✅ 有保底兜底,愿意博取额外收益 → 分红型
弄懂这个底层逻辑,以后再看个人养老金里的保险产品,就不容易被宣传话术绕进去,找到匹配自己需求的方案。
微信号丨liying20150421
公众号丨营家保典
END
往期回顾
养老规划:➠
教育金规划:➠
分红险系列:➠
保险公司系列:➠
第182篇|每天认识一家保险公司(十三)——长城人寿,稳健经营的国民型养老标杆