中端医疗终极选择策略:MSH欣享人生2026 与 尊享e生中高端PLUS 2026,?
- 更新时间 2026-11-05 06:31:56
中端医疗终极选择策略:MSH欣享人生2026 与 尊享e生中高端PLUS 2026,?关于中端医疗,看了一圈后,很多人都卡在最后一个地方——MSH欣享人生2026,和众安尊享e生中高端PLUS 2026怎么选,到了这一步,你应该是做了很多功课了,就差临门一脚投保了。 这两款,一个是深耕十年的老牌,一个是正当红的新锐。都敢叫自己“真中端”——普通疾病也能住特需部、国际部;也都在“保既往症”这件事上下了功夫。可真放在一起比,我们来看点真东西。 今天我把两款产品的条款、责任表、费率表挨个比了一遍,把真正影响你决策的几个点,用大白话一次说清楚。如果你正在这两款之间纠结,看完这篇基本就能对号入座。 很多人选医疗险,上来先比保额、比特药清单。但中端医疗不一样——它选择的核心点,往往不在责任表上,而在三件你更该操心的事: 这三件事,恰好就是两款产品分水岭最明显的地方。咱们一条一条拆。 两款都看体况,这点没跑。但宽松程度,差得不是一星半点。 欣享人生计划B含既往症版,从今年9月1日起默认走简易问卷健康告知,连近2年住院史都不问了。甲状腺结节3级以下、普通高血压、高尿酸、脂肪肝这些常见问题,问卷压根不出现,如实填“否”就能过。大多数身体有点小毛病的人,确实更容易投进去。 但要注意:这条路是“问卷过就投,过不了就买不了”。只有不到6个月的小宝宝、55岁以上、BMI在15–17或33–37这些特殊情况,MSH才保留人工核保通道。也就是说,如果你拿不准自己体况、想让核保员逐案把关,走MSH这条路大概率行不通。 尊享e生中高端PLUS 2026,支持智能核保+人工核保,对非标体更人性化。拿不准体况,能走人工核保帮你判一下,这是它最让人放心的地方。 一句话:想更容易投进去,MSH含既往症版大概率更顺;想有人工核保帮你把关,尊享更友好。 买中端医疗,体况异常的朋友最关心:我的老毛病,它到底管不管? 两款都保,但机制完全不一样。 尊享e生PLUS:走“熬”字诀——洗白制。符合健康告知+不间断重新投保+连续投保满3年(第4年起),原来除外的既往症“洗白”,全额赔付。注意三点:只限必选责任,加油包不享受;断保后重新投保,年限重新算。 欣享人生:走“给”字诀——逐年给额度。含既往症版,首年就有5000元额度,每年加5000——第2年1万、第3年1.5万、第4年全额。越早有用,不用干等年限。代价是:含既往症版更贵(比无既往症版大约贵30%),而且计划B不能选0免赔,最低是1万免赔额。无既往症版则不保老毛病、便宜些。(计划C既往症版可选0免赔,但保费比计划B贵太多了。) 所以:如果你已经有明确老毛病、又想早点用上额度,MSH含既往症版真合适,但是前几年额度不高,有必要为了这点额度纠结嘛;如果你现在体况还行、愿意用连续投保换未来的洗白,尊享PLUS更合适。 所以,要看看欣享人生既往症版本的费用和尊享额生的续保费用 重点:从66岁开始,尊享e省的费率开始很明显地高于欣享人生B的既往症版本,尤其是71岁开始,所以,如果你对续保费率很在意,那就欣享人生吧。 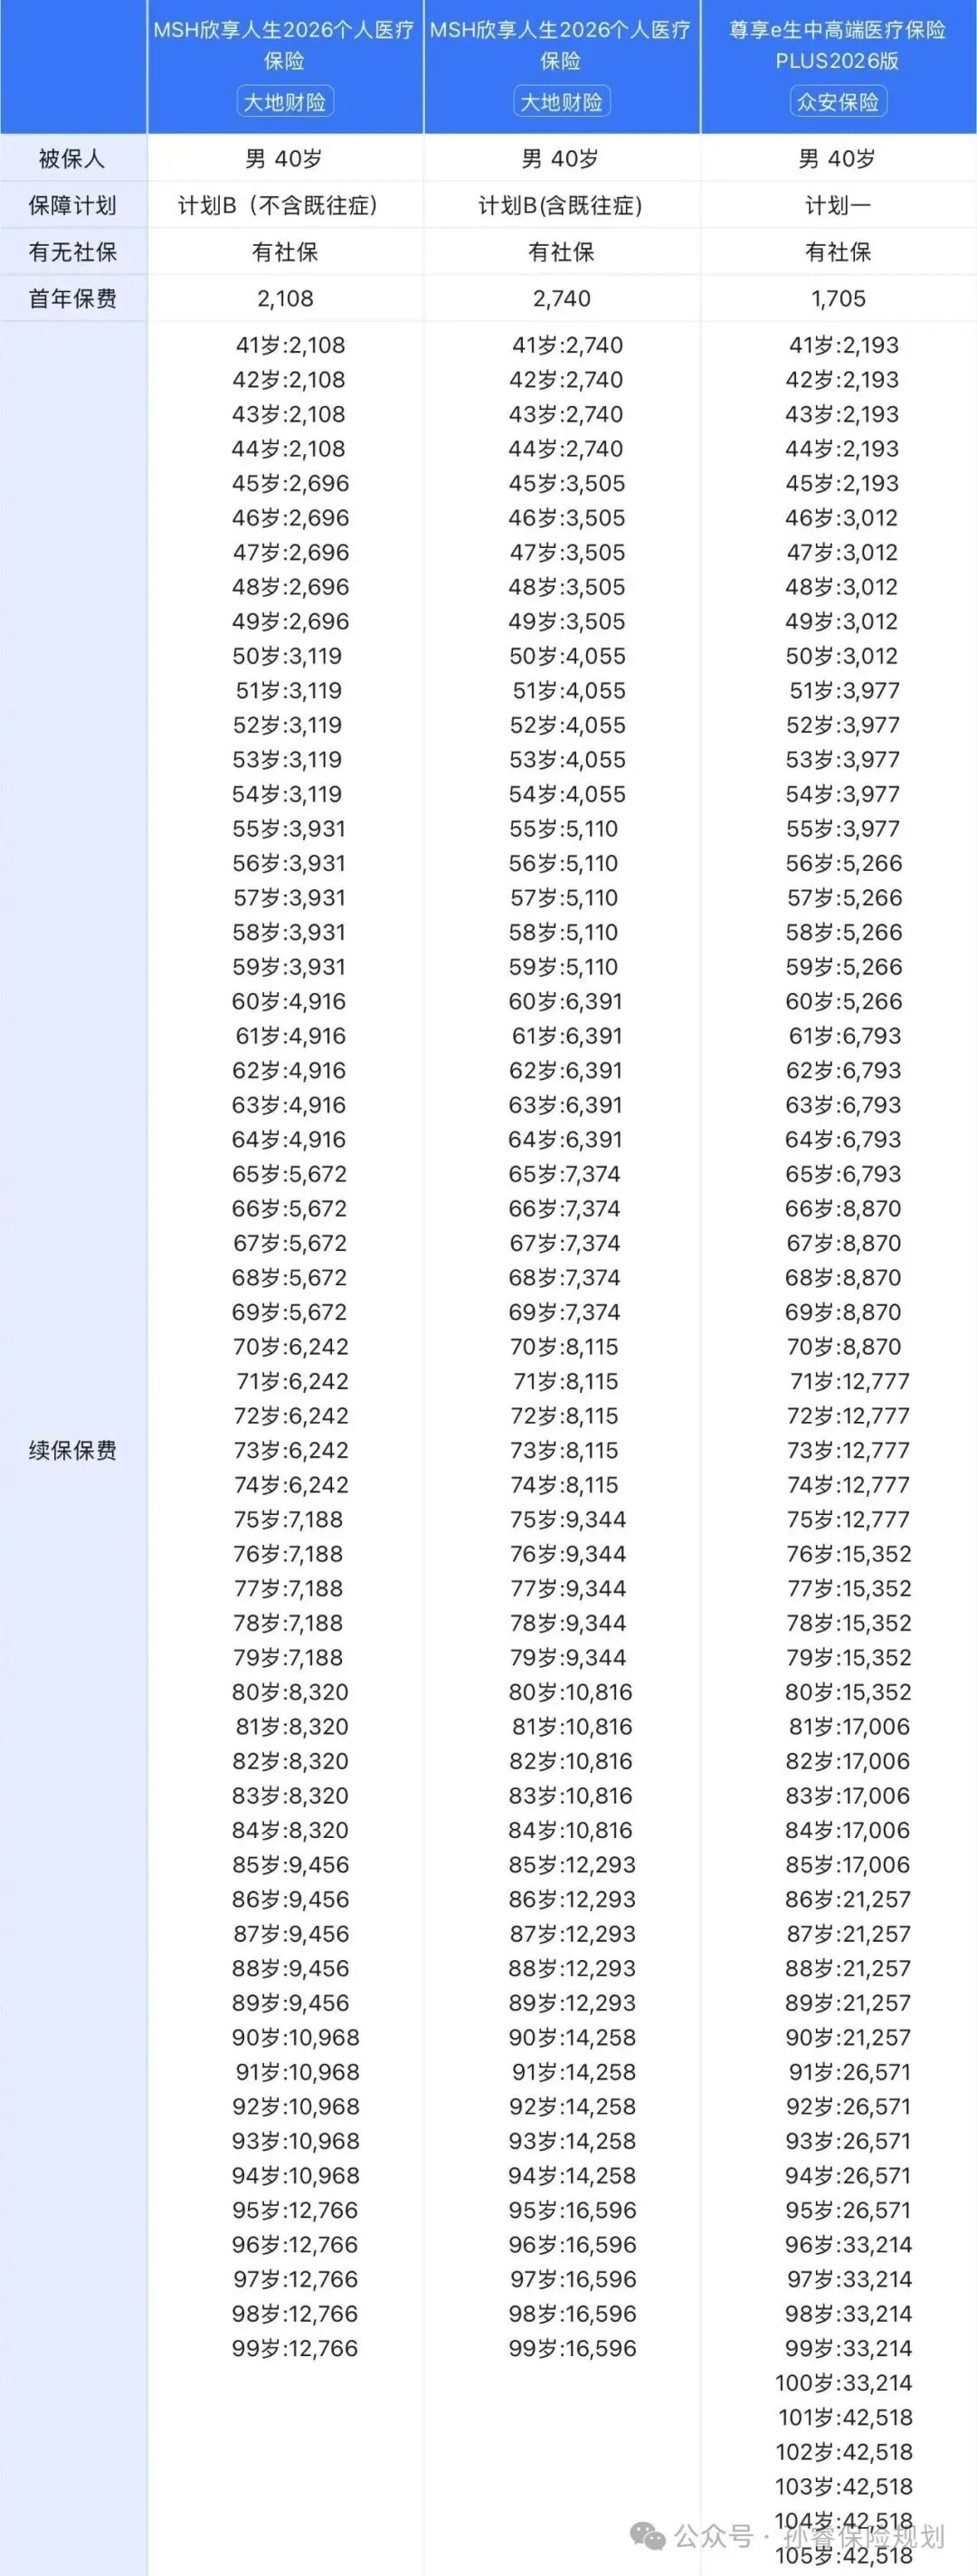
先澄清一个好消息:两款都是相对免赔额——医保报销的钱,也能抵扣免赔额;而且特需部、国际部都没有医保罚则,不会因为没走医保结算就把赔付比例砍到60%。 真正的差别,在免赔额“什么时候要自掏”、以及“会不会降”。 尊享PLUS的免赔额,会自己往下掉。首次选1.5万或3万免赔,只要没理赔,每年自动降3000,最低降到0。更妙的是,免赔额只卡“小病去特需/国际部”:一般疾病去特需部、国际部才有免赔;但重疾(癌症及特定疾病)特需部直接0免赔,任何疾病去普通部也都是0免赔。换句话说,你买的是有免赔的便宜价,真要用时,免赔很可能已经降到0了。这是它性价比最狠的地方。 MSH计划B,只有恶性肿瘤次年免赔豁免。它的补偿方式是“就医津贴”:去普通部住院,计划A给200元/天(每年限10天),计划B/C给300元/天(每年限15天)。 同样35岁做参考:MSH计划B含既往症、1万免赔约2157元;尊享PLUS计划一、1.5万免赔(会逐年降到0)约1414元。尊享更便宜,而且那个免赔还会自己归零。 免赔额这一票,我投给尊享e生 两款的外购药都不限清单——院外靶向药、罕见病进口药、特定药品,都能报。 但医疗险理赔的重灾区,其实卡在【是否符合适应症】:药是真药、医院是真医院,但用在了药品说明书适应症之外,很多保险就不赔了。可病人既不能左右医生开药,也没法照着诊疗指南来生病。 MSH:条款明确有适应症要求,没有把超适应症写进合同,实际理赔相对宽松,不会扣着字眼来。 尊享PLUS:这次升级,把【超适应症用药】直接写进了条款。条件也很人性化:三级医院副高及以上职称的医师,依据临床指南开的处方,就赔,不需要额外提交证明材料。在DRG控费、好药往院外赶的当下,这是真金白银的承诺。 国内用药彻底无限制,这一票,我投给尊享e生 中端医疗和百万医疗,差的不是保额,是服务和体验。预授权、直付、绿通、响应速度,才是体验的分水岭。 MSH是服务上的老江湖。它是TPA(第三方医疗服务机构)出身,做了10年。直付网络覆盖53个城市、383家顶尖公立医院特需部/国际部,垫付覆盖7000+家;复旦版百强医院的直付签约率约77%。协和、华山这些国际部还有驻院代表,住院签字就走,不用先垫几万几十万。在预授权和直付这件事上,MSH公认最老练。 尊享PLUS也不差,胜在科技和宽度。直付+垫付网络覆盖2200+家(依赖柏盛健康,覆盖296座城市),小额理赔最快6秒审核,绿通、护工齐全。加上住院前后门急诊延长到60天(MSH计划B是30天),康复、复查的门诊覆盖更宽。 论服务厚度、预授权老练度,MSH更资深;论年轻和效率,尊享有它的科技牌。特别看重就医体验这一票,我投给MSH。 万一国内治疗走到尽头,谁能给你多一条出路?这两款思路完全不同。 MSH:海外新药专项通道(计划B/C)。触发条件严格:等待期90天后,首次确诊恶性肿瘤重度,且在国内公立医院完成至少三线规范治疗后,国内方案穷尽,由主治医生出具转诊意见、保险公司审核通过,才能启动。它解决的核心问题,是国内未上市、但香港/新加坡/日本已获批的最新特效药。境外保障全年最长90天,年度总保额200万。一句话:它是“补药”,国内治疗做完、缺新药时的兜底。 尊享e生2026中高端plus计划一:纯境内就医、境内上市用药,无任何海外药品、境外买药保障 尊享e生2026中高端plus计划二:包含境外指定医院就医、海外相关特药资源、昂贵医院加油包权益 详细补充下 尊享PLUS计划二:全球完整治疗方案通道。触发门槛大幅放宽:等待期仅30天,初次确诊合同内29种重大疾病即可启动境外就医。不光是买药,而是整套境外治疗体系——境外住院、手术、ICU、放化疗、靶向免疫,住院前后各60天门急诊,出院后康复关怀。可前往香港50家、美国15家、日本8家、德国5家、新加坡3家,共81家指定医院,香港养和、美国梅奥、日本国立癌症研究中心都在清单里。0免赔、100%报销,依托800万年度保额。还叠加国内质子重离子保障,境外特定疾病住院津贴800元/天、单次最长30天。 如果只想给海外新药留个兜底,MSH匹配;想要全球顶尖医院的完整治疗退路、追求治疗上限,尊享PLUS计划二更对口。 境外用药,这一票,我投给欣享人生 境外用药+境外就诊,还是要选尊享e生2026plus计划二 尊享:初次投保年龄出生满30天至70周岁(含),续保申请可到105周岁。刚满月的宝宝,父母当投保人就能单独作为被保险人投保,不用先把大人塞进同一张保单。 MSH:按计划分档,主被保险人单设门槛。计划A首次投保181天至45周岁;计划B/C首次投保30天至64周岁,续保至99周岁。关键是:6周岁以下只能作为附属被保险人投保——必须挂在一个主被保险人名下。所以想让刚满月的宝宝单独成单,MSH走不通;家里本来打算大人小孩一起买,MSH就不算障碍。 另外,两款都是一年期产品、都不保证续保。“可续保至99岁/105岁”说的是续保年龄上限,不是“保证能续到那个年龄”。真正续保结果,取决于产品还在不在售、续保时的核保规则。好在两款产品线都运营了10年,稳定性都是市场佼佼者,这点基本不用过分焦虑。 如果你主要考虑保急性病、受伤之后半年内的康复住院,去公立康复机构、不想扣免赔、不想走预授权,尊享e生PLUS计划一更合适; 如果你想要特需/私立医院康复、需要出院短期门诊康复,愿意配合提前预授权、接受免赔额,欣享人生既往版计划B会更适配。 且欣享人生住院康复不要求确诊180天内,住院康复需要事先授权,但无天数上限,出院后门诊康复限制30天内。 两款都不保长期养护照护类康复,理赔前提都要求是医学必需的康复治疗。 康复责任这一票,我投欣享人生。 它不是谁更好,而是你更怕什么、更图什么。 选 MSH欣享人生2026(计划B含既往症版 ): 代价要认清:既往症版本价格比欣享人生标准版价格更高,但并不比尊享计划一差(含既往症版比无既往症版贵约30%、不能选0免赔)、走简易问卷制、问卷过不了没有人工核保兜底。 选 尊享e生中高端PLUS 2026: 代价是:既往症要连续投保满3年(第4年起)才洗白;特需部、国际部是特定疾病才开放,日常小病以普通部为主;服务厚度相比MSH略逊。 提示提示: 医疗险是所有保单里最需要“看人下菜”的一类——身体情况,是选择医疗险的第一要素。你的体况能买上哪一款,欢迎带着检查报告、病历来和我具体聊。
一、买中端医疗,先别急着比保额
你投不投得进去(健康告知) 你的老毛病管不管(既往症) 出了事,能不能少操心(服务与直付)
二、第一关:能不能投进去
三、老毛病管不管:既往症的两种玩法
四、免赔额:一个“会自己降”,一个“靠津贴补”
五、国内用药:外购药都不限,超适应症才是胜负手
六、医院与服务:一个网络厚,一个范围宽
七、境外就医:一条“特别的补药通道”,一条“完整治疗通道”
八、投保年龄
九、康复责任
十、那么对号入座:你到底该选哪一款呢
体况有点小毛病、有明确老毛病,想第一年就用上既往症额度(5000起步、逐年加、第4年全额); 最看重“出事别让我操心”——直付383家、垫付7000+家,预授权和响应最老练,协和、华山有驻院代表; 能接受1万或2万免赔额,换取更高的保障档位; 平时就有特需部、国际部就诊习惯——MSH的特需是随计划档位全程开放、不挑病种; 医院的限制更少; 对65岁以后的续保保费在意的人群; 不想多花钱买尊享计划二,又想要境外药品的(和进口药不是一回事,进口药是已经批准进入国内)。
标体或体况拿不准、希望有人工核保帮你判一下的人,这条路对非标体更友好; 即便选了有免赔额的,但问题不大,也能接受去普通部就诊,普通部就诊0免赔; 想免赔额归0:没理赔每年自动降3000最低到0;超适应症用药写进合同;住院前后门急诊60天; 想要海外重疾医疗资源(计划二覆盖港/日/美/新/德81家指定医院); 家有小月龄宝宝想单独投保、或给65–70岁长辈新配(这两条尊享都开门更宽); 在意治疗时候用了超适应症的药品的; 在意15天犹豫期、老客户可免健告升级; 欣享不包含硼中子治疗、光免疫疗法,尊享e生包含;
两款都是一年期、不保证续保的产品,续保取决于在售状态与核保规则; 文中责任、医院范围、免赔额、等待期、费率均来自产品公开资料与费率表,具体以保险公司官方条款、投保页和核保结论为准; MSH未经预授权自行治疗的,赔付比例降至原约定的50%,住院和需要事前授权的项目一定先走预授权; 健康有异常的朋友,投保前一定先做健康告知预核/核保,再决定投哪款。
下一期,我们聊聊安盛的智选无忧和这两款的区别
关于我
我是孙睿,16 年金融从业经验
选对保险,我或许可以帮你节省 80% 的时间 每年不低于 100 件理赔,理赔经验丰富 独立保险经纪人,只站队客户利益 坐标北京,服务全国
看下面的视频了解孙睿吧。
仅科普不销售:本文只是把两款产品的条款整理到一起做个对比,不构成投保建议。投保前请务必对照自己的病历,逐条核对除外疾病。
想要了解更详细信息,联系我沟通一对一方案
了解保险:保险全攻略:从入门到避坑,一文读懂所有保险(2026 最新完整版)
怎么理赔:理赔怎么办?找谁更靠谱?一篇讲清全流程 + 真实服务保障
了解孙睿:关于我|踏实做保险,终身为你服务
本文来自网友投稿或网络内容,
如有侵犯您的权益请联系我们删除,
联系邮箱:wyl860211@qq.com 。
