很多人在接触香港保险的过程中,都会问“香港保单货币到底选美元、人民币,还是港币?” 但从专业的资产架构角度来看,币种的选择,本质上是你对家庭未来几十年现金流属性的提前计划。今天这篇文章,我们彻底拆解这三种货币保单背后的底层投资逻辑、隐形成本以及最适合你的对冲策略。 三种币种保单的底层硬核逻辑绝大多数人只看到了保单面额上的币种符号,却忽略了保险公司背后的资产配置路径。美元保单:全球化配置的主力军香港作为国际金融中心,主流保司的核心资产沉淀和风控体系几乎都是以美元为基石的。
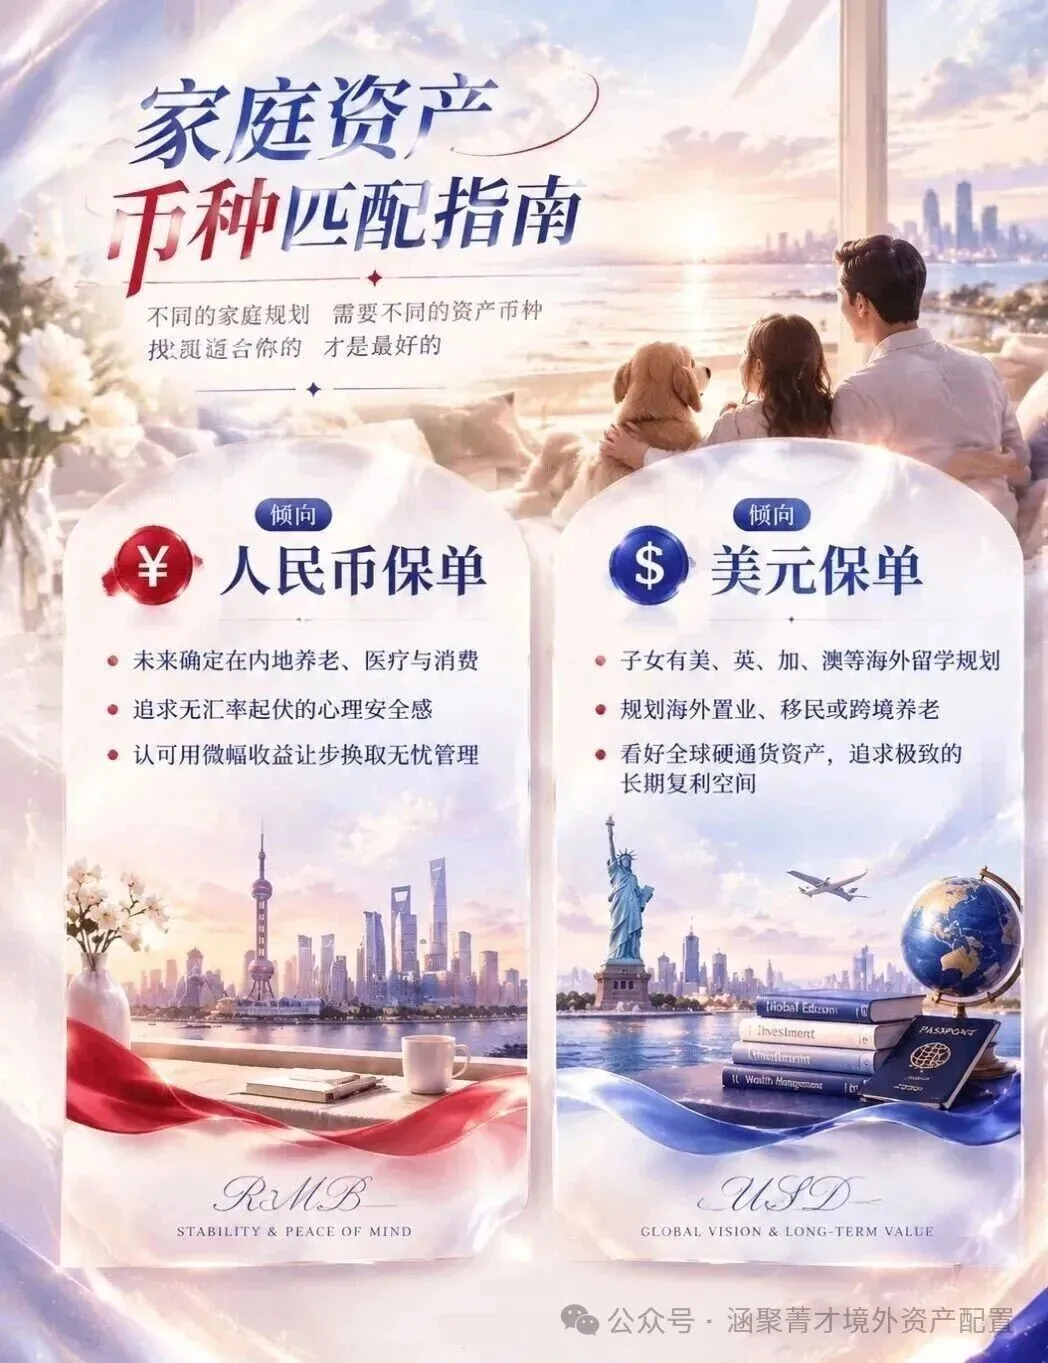
优势:保司可以无缝将资金投入美债、美股及全球优质标的,资产池最庞大,长期演示收益(预期内部收益率)通常高居榜首,长期IRR在6.5%。
代价:投保人需要独立承担美元与人民币之间的汇率起伏风险。
人民币保单:用收益打折换取的“绝对确定性” 许多内地客户偏好人民币保单,图的是交纳与领取都是人民币,完全规避了汇率焦虑。
隐形成本:保司接收到人民币后,由于境外优质人民币标的有限,其核心底层依旧需要转换为美元去全球揽利。
为了对冲未来的汇率波动,保司必须购买金融衍生品(如汇率看跌期权)打补丁。这笔对冲成本,最终会反映在保单收益上。
因此,同等架构下,人民币保单的演示收益往往比美元保单逊色一些。
(注:部分头部保司依靠其极其庞大的全球资产管理规模,能将人民币与美元保单的演示收益拉平,属于市场上的特殊供给)。
港币保单:适用面极窄的“边缘选项”港币实行联系汇率制,紧盯美元。
但在实际保单表现中:市场上可选的产品线相对匮乏;
演示收益往往不如同门美元产品;港币缺乏独立的货币政策背书。
除了未来有长期定居香港、在当地产生港币刚性消费的群体外,普通投资者一般不做首选。
二、到底怎么选?
不要拿“汇率预测”去替代“现金流匹配”世界上没有人能准确预测三十年后的汇率走势。
因此,选币种的底层原则只有一条:你的钱未来在哪里用,现在就选什么币种。
三、建议:高阶的“双币种对冲方案”
如果你手头预算充裕,但依然在“全球复利空间”与“内地确定性”之间摇摆不定,最专业的破局思路是做“组合式双币种配置”:
双轨道并行,进可攻退可守。
买保险不是炒外汇,比看懂收益率曲线更重要的,是看清这笔钱在几十年后能不能顺畅、舒服地为你所用。
涵聚菁才,与您一起探讨人生财务规划!请加微信号:13556181001 或 Hanjing66-0420为您量身定制专属理财方案。
涵聚菁才境外资产配置,第三方独立理财机构,专注为高净值客户甄选和配置高回报、收益稳健的金融产品。在投资移民、全球高端医疗保障、子女教育金及养老金储备、家族信托、合理避税、海外资产配置等方面提供全面安全的金融服务,实现财富的保值增值。我们不代表任何金融机构,只代表客户的利益,为客户设计国内外最匹配、最优选的金融理财方案。加微信请备注“涵聚菁才”。联系电话:涵聚菁才 13556181001 微信号:13556181001或Hanjing66-0420 邮箱:188300716@qq.com