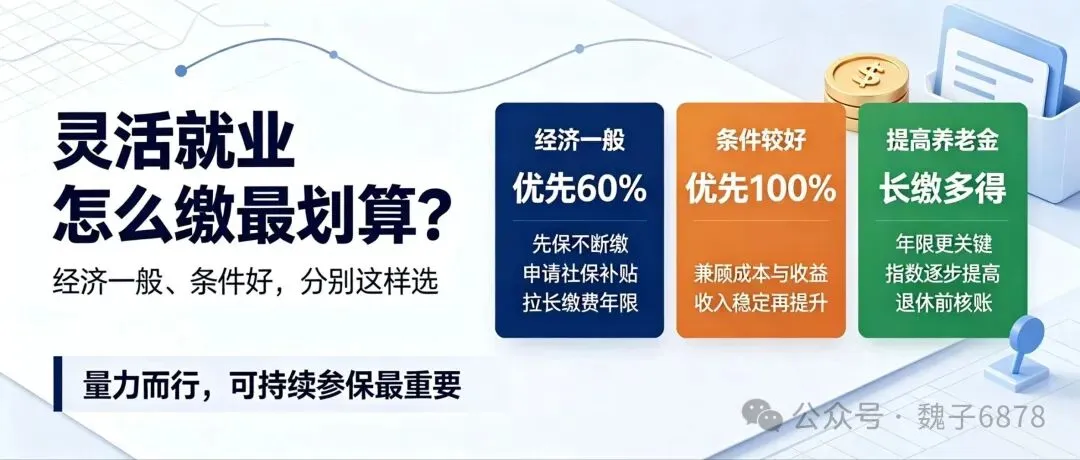
灵活就业怎么选缴费档次?经济一般、经济条件好分别怎么缴,怎么有效提高养老金
很多灵活就业自己交社保的人都会纠结,选最低档怕以后养老金太少,选高档又扛不住每年上涨的缴费压力!经济条件一般、经济宽裕,分别该怎么选缴费档次?真正能提高养老金的办法到底是什么?今天一次性讲清楚。灵活就业参加职工养老保险,可以在本省社平工资60%~300%区间自主选择缴费基数,缴费比例一般是20%,其中只有8%划入个人账户,剩下12%进入统筹账户 。养老金核心原则就是:长缴多得、多缴多得,但是一定要结合自身经济情况量力而行。✅一、经济条件一般、收入不稳定:推荐缴费方案
1. 优势:每年缴费压力最小,优先保证不断缴,先把最低15年门槛拿到手,保住按月领取养老金资格2. 适合人群:收入不稳定、压力比较大,或者距离退休年限不多,首要目标先凑够累计年限- 可以申请灵活就业社保补贴(4050类补贴),符合年龄、就业困难条件可以减免一部分费用,大幅降低压力- 不要断断续续反复断缴,同样档次,连续缴费年限更长,最后的养老金更高⚠️提醒:如果已经快要到退休年龄、还差好几年才够15年,优先低档保证连续参保,优先满足最低年限。✅二、经济条件较好、收入稳定:推荐缴费方案
👉优先:100%档次(中档),预算充足再往150%、200%提升,不盲目冲到300%1. 100%档:兼顾缴费成本和养老金收益,性价比最高,个人账户积累更快2. 预算非常充足:可以选择200%左右档次,进一步拉高平均缴费指数,养老金更高💡提示:300%上限档,养老金提升幅度,相比缴费增加幅度,性价比偏低,一般不优先推荐普通灵活就业直接选最高档✅三、真正能提高养老金的4个核心办法
在养老金公式里面,缴费年限权重很高,同样缴费档次,多交一年,基础养老金就增加1%,拉长年限的收益往往比单纯拉高档次更划算 。在经济承受范围内,随着收入变好,逐年提高缴费档次,拉高整个参保周期的平均缴费指数,提升基础养老金和个人账户总额。每年都可以变更缴费档次,不用从头到尾固定一档,收入好就调高,收入差可以临时调低,灵活调整。之前有事业单位、国企经历,存在视同工龄的,一定要提前把档案提交社保认定视同年限,视同年限直接计入总缴费年限,是拉高养老金非常重要的一块。养老金和退休当年当地计发基数直接挂钩,同等缴费年限、指数,计发基数越高,养1老金越高;注意提前确认退休地的转移、领取规则。✅四、常见误区提醒
1. ❌误区:只追求一次性选最高档,导致后期无力承担直接断缴一旦断缴,年限中断,反而得不偿失,缴费一定要可持续如果距离法定退休年龄还有很多年,继续参保,养老金会持续上涨✅正确:同等缴费年限、同等平均缴费指数,灵活就业退休和企业职工养老金计算方式完全一样,待遇标准相同✅实操建议
每年本省会更新缴费基数,年初就结合自己当年收入,确定本年度缴费档次;如果有之前机关、企业的养老账户,记得及时办理养老保险转移合并,所有年限合并累计计算。你现在是选的哪个缴费档次?距离退休还有多少年?大家可以在评论区交流。觉得这篇灵活就业缴费干货对你有用,记得点赞、关注、收藏、评论!🌳以上仅政策科普,不作为办理依据,最终缴费标准、养老金核算以参保地当地人社、社保经办部门审核为准。