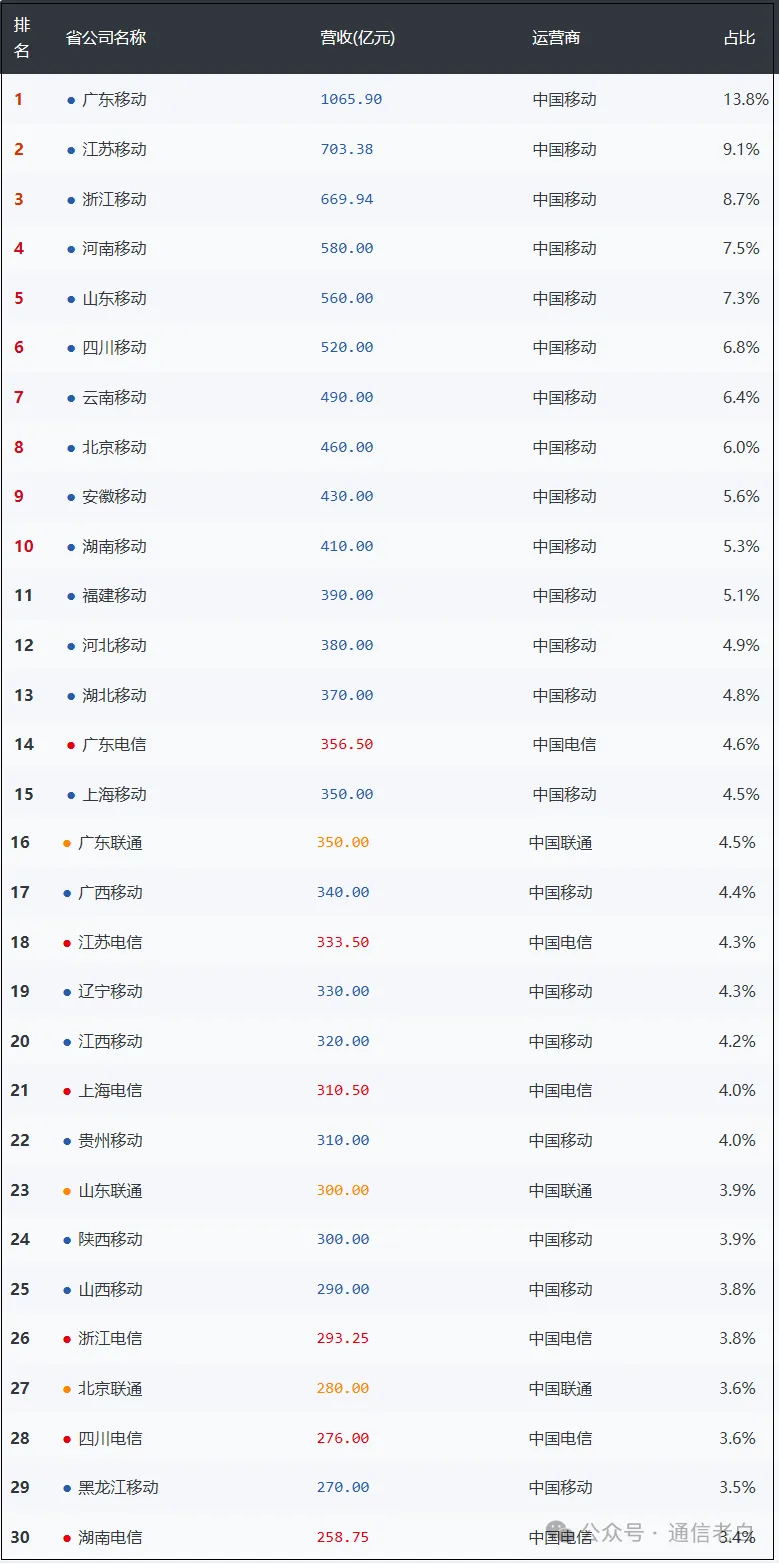
这几天,三大运营商省公司营收排行在圈内流传,看完最直接的感觉就是行业格局比平时感受到的要悬殊得多。
前10名全部都是中国移动的省公司,别说前10名了,从第一名到第13名全是移动的队伍,第一家中国电信的省公司出现在第14名,第一家中国联通的省公司出现在第16名。
平时大家总是说三家在一线短兵相接、竞争激烈,真落到省一级的营收盘子上时,差距大得多。
一,千亿级的头部差距,不是靠追就能追上的
榜单最顶端的量级差,比排名更值得关注。
广东移动以1065.9亿元的营收位居全行业唯一一家破千亿的省公司,占中国移动整体营收的13.8%,相当于全国盘子的七分之一压在一个省身上。第二名江苏移动703亿,第三名浙江移动669亿,两个经济强省加起来才勉强赶上广东一家的体量,第14位的广东电信为356亿,差不多是广东移动的三分之一。
这种差距不是某一年发力做出来的,是二十多年行业发展一层层叠起来的。
从2G时代打下的用户基础、渠道网络,到4G时代先发优势,再到如今产业数字化的政企布局,头部省份的优势是滚雪球式的,经济体量摆在前面,用户基数摆在前面,过去十几年的持续投入也摆在前面,后来者想要靠一两个爆款项目、一两年集中发力来追赶,几乎不可能。
目前的趋势是,头部省份的优势越来越大,产业数字化、政企业务的大单,天然地向着经济发达、需求旺盛的省份集中,营收盘子越大,就越容易拿到大体量项目,反过来又进一步拉大了省际差距。
二,广东是真正的通信第一省,三家都在死磕
榜单中,广东一省的三家运营商省公司全部进入了前十名。
广东移动排第一,广东电信第14,广东联通第16,三家全年的营收加起来超过1770亿元,是名副其实的通信超级战场,市场大、用户多、政企数字化需求强。
三大运营商都把最精锐的力量、最倾斜的政策投向了广东,反过来说,这里考核强度、竞争激烈程度也是全国最高,能在广东市场站稳脚跟的队伍,无论从市场端的攻坚能力还是抗压能力来说,拉到全国任何一个省份都能打。
三,移动赢在“全域”,电联困于沿海
从榜单上可以看出,中国移动省公司在全国各地开花结果,而电信、联通则主要依靠沿海经济发达省份。
前30名中,移动占据了21席,从东部的江浙沪鲁、中部的河南湖北湖南、西部的四川云南贵州、东北的辽宁黑龙江,各个区域都有移动的省公司位列其中。特别是云南移动排在第七位,贵州移动排在第二十二位,这两个省份的GDP在全国排名并不靠前,但是移动的营收可以保持在中上游的位置上,这主要是由于多年来的下沉到县域、乡镇的渠道和用户渗透率所决定的。这是真正的全域基本盘,东边不亮西边亮,抗风险能力强得多。
反观电信、联通,上榜的省公司大多集中在沿海发达地区,电信的6家上榜省公司分别是广东、江苏、上海、浙江、四川、湖南,联通的3家则是广东、北京、山东,并不是它们中西部省份不努力,而是用户基数、渠道覆盖的历史差异所造成的事实,县域和乡镇市场体量根本无法追赶。
由此形成的格局就是,电联全国营收主要依靠少数几个省份来支撑,如果这些省份的增长速度变慢,那么整个盘面就会受到明显的影响,而移动基本盘比较稳固,市场纵深也更深。
四,榜单上的荣光,大部分时候和一线没有关系
看到这份榜单,很多同行的反应就是“排名靠前的省公司员工收入肯定很高”,但是实际情况并不一定如此。
运营商的薪酬体系中,营收是影响因素之一,但是不是唯一决定因素,首先工资总额控制,大省的营收盘子大,但员工总数也多,分摊到人均头上,不一定比体量中等的省份有优势,其次考核基数,营收越高的省份,增长指标压得越重,千亿营收的盘子,每年几个点的增长要求,就是几十亿的增量,完不成一样扣减绩效。
更为重要的是,目前省公司营收增长的大部分都是由政企业务、产业数字化大单所带动起来的。这些项目可以支撑起榜单上漂亮的数字,但是与一线网格、营业厅的普通员工没有太直接的收入联系。很多处于头部省份的一线员工,看着全省的营收排名年年靠前,自己手里的KPI却越来越重,到手的收入却没有明显提高,这种“榜单荣誉和自身无关”的落差感才是最真实的生活。
说到底,这份榜单反映的是三家运营商目前的行业格局,也是过去二十多年行业发展积淀下来的成果,有人筑起高墙,有人守护良田,不同的道路有着不同的困难,但是对于身处在其中的普通基层员工来说,排名高低终究只是纸面上的数字,自己手中掌握的工作、拿到手里的钱才是最实际的事情!