很多人觉得,磕了碰了、猫抓狗咬、交通事故,都能赔。一年几百块,就能撬动几十上百万的保额,听起来很划算。
但在真实的理赔案里,意外险的拒赔率往往很高。作为明亚保险经纪杭州分公司的保险经纪顾问,我经手过不少拒赔咨询,发现大家以为的「意外」,和保险条款里定义的「意外」,根本不是一回事。
这篇把意外险彻底讲透。家里已经配了的,建议花两分钟,对照自己的保单看一遍。
保险合同里,意外必须同时满足四个条件:外来的、突发的、非本意的、非疾病的。缺一不可。
它是一个严格的法律定义,不是「没想到」「运气差」。举几个最容易踩坑的例子:
猝死:听起来很意外,但医学上属于「突发疾病」,普通意外险不赔(现在有些产品附加了猝死责任,才能赔)。给家里经济支柱配意外险的,重点看有没有这一项。
个体食物中毒:一个人吃坏肚子,通常被认为是个人体质或肠胃疾病;3人以上集体食物中毒,才算意外事故。
中暑、高原反应:属于身体机能对环境的反应,不算意外。
有朋友打球摔断了胳膊,意外医疗全额报了,回头问我:「那体检查出来的腰椎间盘突出,能不能也报一下?」——不能。那是疾病,不是意外。「以为磕了碰了都能赔」和条款里的「意外」之间,隔着一本合同。
一份合格的意外险,通常包含三大责任,一定要分清:
意外医疗(报销型):因为意外去医院门诊或住院,花多少报多少。猫抓狗咬打疫苗、切菜切了手、下楼崴了脚,走的就是这里,平时用得最多的一项。注意看清报销范围有没有限定医院(一般是二级及以上的公立医院),去错了医院,发票也可能报不了。
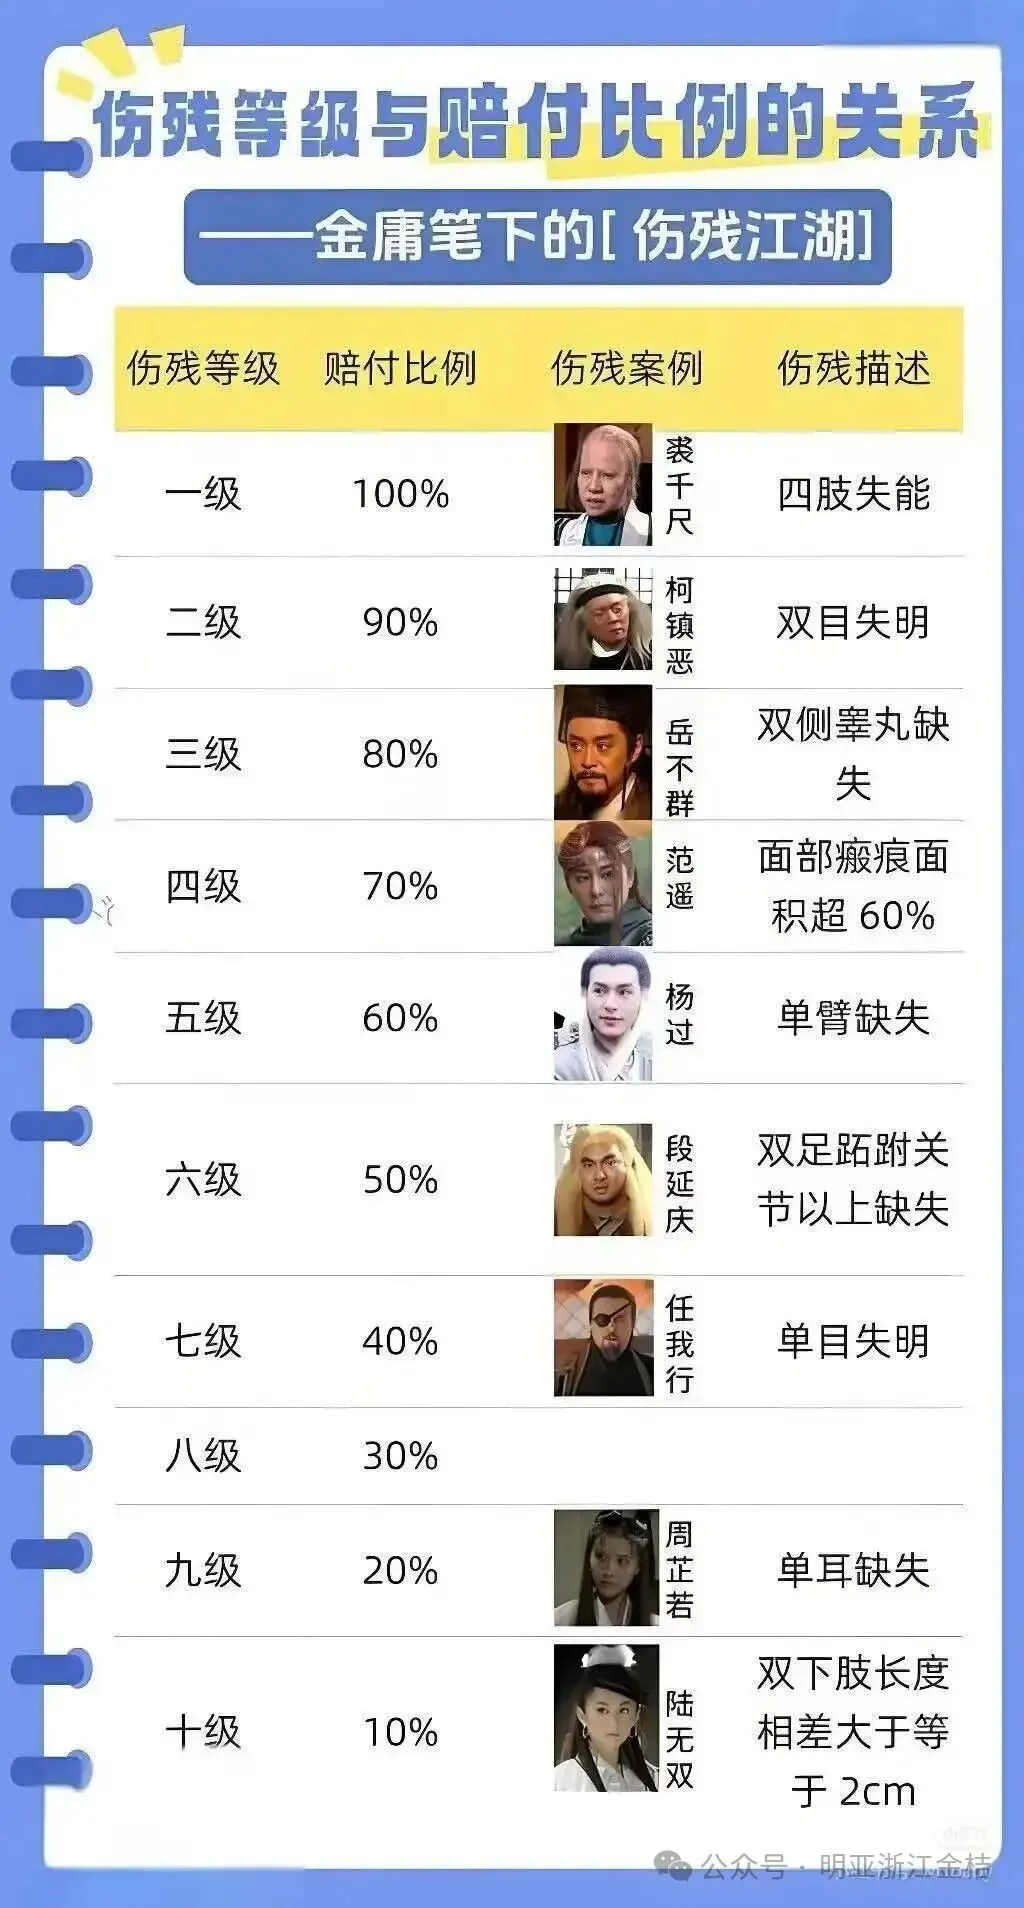
意外伤残(给付型):这是意外险独有的价值,寿险和医疗险都替代不了。按伤残等级(1-10级)比例赔钱:1级(全残)赔100%保额,10级赔10%,钱一次性给付,补偿的是往后的生活。举个例子:意外失去一只眼睛,通常评7级伤残,赔40%——50万保额能赔20万,10万保额只能赔4万。伤残责任按比例赔,这就是保额必须买够的原因。
意外身故(给付型):因为意外人走了,直接赔保额给家人。这份责任可以和定期寿险叠加赔付,不冲突。
买意外险千万别只看价格。一年一百块和三百块的产品,差距就在这几个细节里:
职业类别必须匹配。意外险对职业要求极高:1-3类是普通职业,4-6类是高危职业。职业填错了(比如明明是高空作业填了坐办公室),出事保险公司一分不赔。换工作后一定要重新核对——见过一位从办公室文员转去做装修的朋友,职业类别早就从1类变成了4类,保单还停在原地,这是很隐蔽的雷。
免责条款要细读。酒驾、无证驾驶、高风险运动(潜水、跳伞)、自伤自残,意外险通常都不赔。爱玩户外的,买之前重点看「高风险运动」的免责边界,也有专门的高风险运动意外险可选。另外,意外险大多是投保次日零时生效,几乎没有等待期——今天买,明天就管用,临时安排了滑雪、爬山,想临时加一份也来得及。
意外医疗,优先认这三个词:「不限社保、0免赔、100%报销」。做到这三点,磕碰之后医生开了进口药、自费器材,也能全额报。只报社保内的产品便宜几十块,真用起来差距很大。
保额怎么选。成人(家里的经济支柱):身故/伤残保额建议50万-100万起步,或按年收入的5-10倍。老人和孩子不用过分追求高身故保额——未成年人身故赔付国家有限额(10周岁前最高20万,10-18周岁最高50万),老人高龄可投保额本身就不高;他们真正高频用的是意外医疗和骨折保障,重点看这块。
好不容易买对了,理赔时做错两件事,钱照样拿不到:
第一:病历怎么写,非常重要。去医院一定跟医生讲清楚:「我是意外摔倒的/被狗咬的」,请医生把意外原因写进病历。保险公司核赔时,病历是认定「意外」的第一证据;如果病历上写的是「旧伤复发」「疾病导致」,理赔就会受阻。见过有客户摔伤后去复诊,医生顺手写了「陈旧性骨折」,结果保险公司要求补充证明,来回折腾一个多月才赔下来。
第二:注意180天时效。发生意外事故后,要在180天内(含第180天)申请理赔,过期保险责任就失效了。受伤了先安心治伤,但报案这件事也别一直搁着。
意外险虽然便宜,但它管的恰恰是咱们最无法预料的那部分「万一」。
如果你在杭州,手里有意外险但不确定职业选对没、能不能报销自费药;或者正准备给全家人配置,欢迎随时找我这个懂行的保险经纪顾问聊聊。我帮你把保障条款拆开揉碎了看,买得明白,赔得顺畅。
我是真诚靠谱的金桔,浙大毕业,现在是明亚保险经纪杭州分公司的一名保险经纪顾问,做不好服务就不卖保险。
如果你也想理一理自己的后顾之忧,可以来找我聊聊。如果这篇帮到了你,欢迎点个「赞」和「在看」,或转给正在研究保险的朋友。