最近很多朋友都在问:同样是百万医疗险,价格差距怎么这么大?
同样30岁投保,有的产品一年只要两三百,有的却要五六百甚至上千,价格翻了一倍还不止。如果是给爸妈买,差价甚至能达到一两千。
看起来保障差不多的产品,实际差别在哪?便宜的怕有坑,理赔时被拒赔;贵的又怕白花钱,成了"智商税"。
这次我们就挑了不同价位的几款代表产品,从保障内容、续保条件和价格三个角度做对比,看看哪种更适合自己或父母。
文章主要内容:
不同预算能买到什么样的医疗险
适合普通家庭的2款产品推荐
追求就医体验的3款中端产品
如果没时间细看,也可以直接联系我,把年龄和预算告诉我,免费帮你匹配合适的产品并测算长期保费。
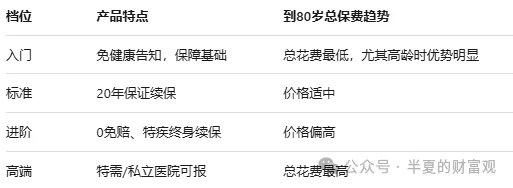
按照价格从低到高,把医疗险分为入门、标准、进阶、高端四个档位,各选了一款代表产品做对比。
总体来看,价格越高,保障范围越广,主要体现在四个方面:
医院范围更广:从只能报销公立医院普通部,到特定疾病可去特需部、国际部,高端档甚至住院时特需、国际部和私立医院、海外都能报;
报销门槛更低:免赔额从1.5万、1万逐步降到0免赔;高端产品即使不走医保,也能按100%比例赔付;
院外药覆盖更全:抗癌特药从限定清单内的药品,扩展到不限清单,部分进口药械也纳入保障;
续保稳定性不同:从普通的1年期,到保证续保20年、甚至14种特定疾病终身续保;中高端产品多为1年期。很多人想着选保证续保20年的医疗险,但体检过大多有小结节等,很容易除外承保。建议优先保全,选择一年期,不代表续保不稳定,选择盘子大的,大多理赔都是正常续保的。
再看长期保费。医疗险采用的是自然费率,年龄越大保费越贵。
以30岁首次投保为例,按续保价格一直测算到80岁:
可以看到,各档位总保费的排名和产品价格排名基本一致,而且年龄越大,档位之间的差距拉得越开。
需要提醒的是,以上测算只是参考,未来医疗险价格大概率比现在更贵:1年期不保证续保的产品,每次升级换代都可能涨价。即使是保证续保的产品,符合一定条件(如医疗通胀、赔付率超标)也允许调整费率。
总结:买医疗险不能只看价格,关键是保障是否匹配自己的需求。再结合年龄和身体状况,在预算内选性价比最高的。
具体怎么选,可以参考这个思路:
三四十岁的年轻人:体况好,预算紧张,优先选标准档,也就是20年保证续保的百万医疗险,核心保大病,价格实惠还能锁定长期保障。预算充足,可以上进阶档或高端档,住院更建议0免赔,就医体验更好,特需部、VIP部都能报。
50岁以上的父母:预算有限,小毛病多,比如高血压结节等,考虑入门档的免健康告知产品。预算够,建议买住院0免赔的,重大疾病覆盖国际部特需部,我之前有客户生大病去北京治疗,就选择去国际部特需部,结果普通的医疗险报销不了,就医服务肯定不一样,医疗资源便捷性也不同。
如果身体状况买不了普通产品,还有保障更好的免健告产品兜底。也可住院0免赔,覆盖国际部特需部。
大多数人买医疗险,个人预算在每年几百到二千多元。这个也是看年龄。
筛选了5款热门产品,无论是身体健康的朋友,还是有严重三高、糖尿病等异常的朋友,都有合适的选择。
这几款价格非常亲民,年轻人买一年最低两三百,50岁买一年也只要一千出头。
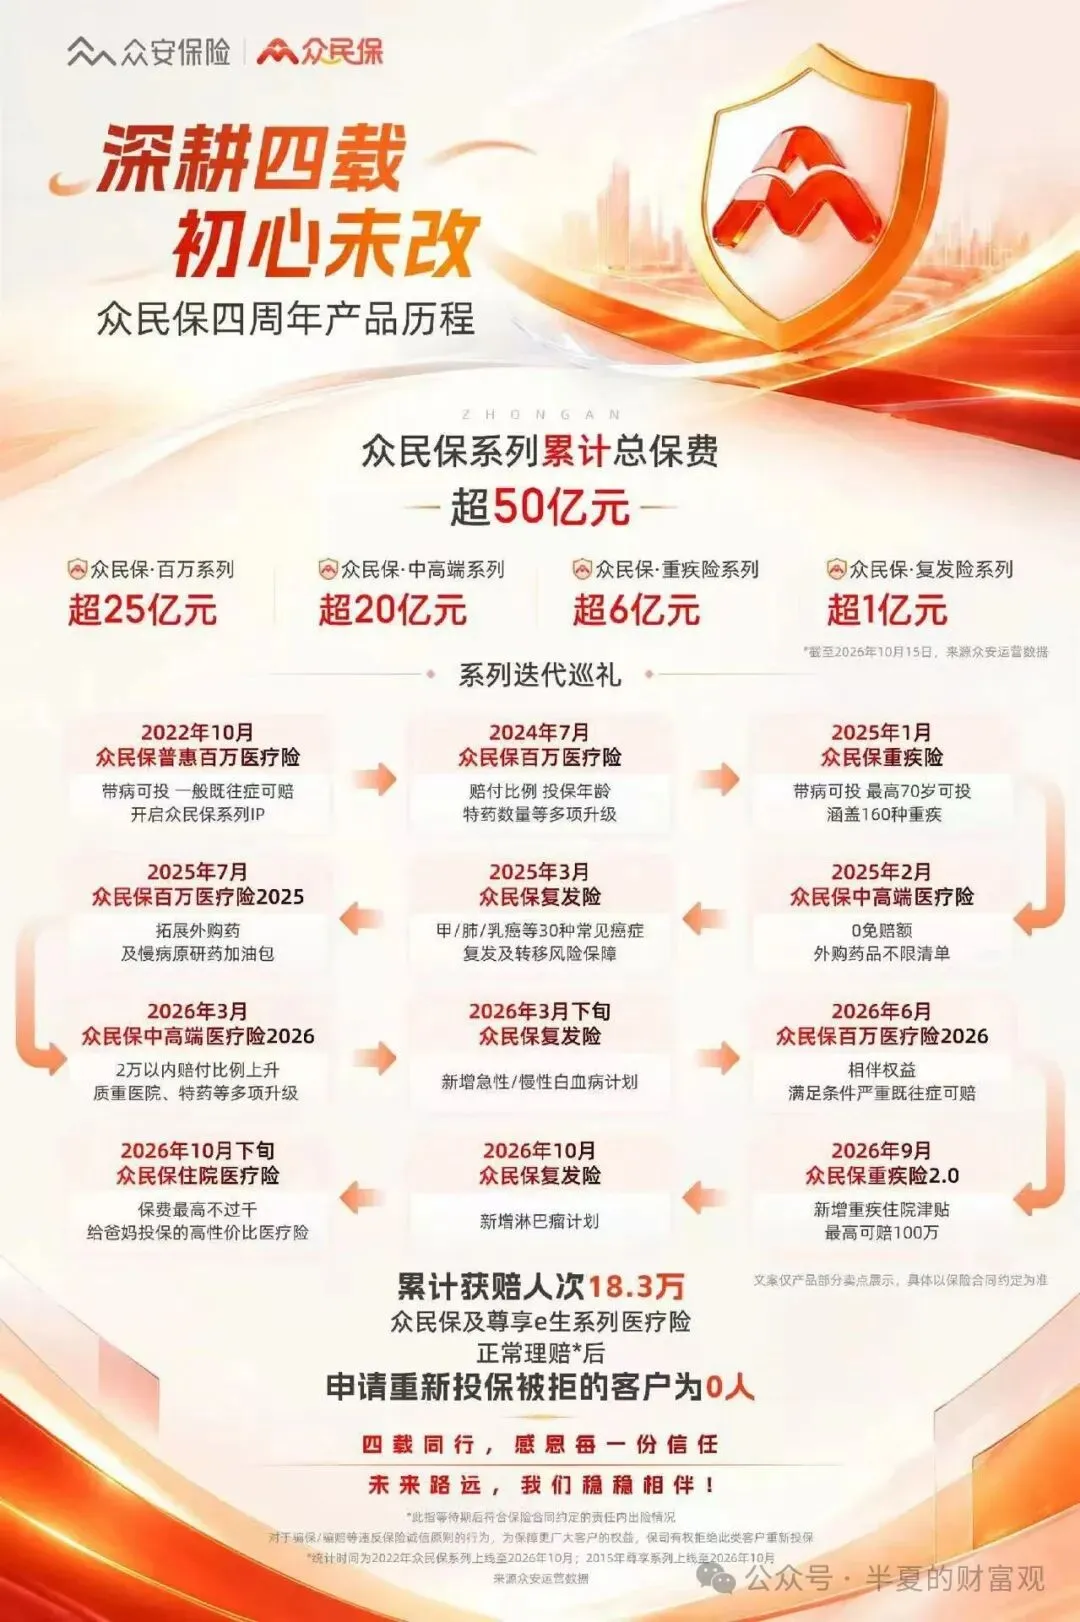
1)众民保·百万医疗险2026
这几款里最便宜的,不询问健康状况,最高105岁也能投保,特别适合50岁以上的朋友。
预算紧张、身体有异常买不了常规产品、或想给高龄长辈做兜底保障的,可以选它。
需要说明的是,这类免健康告知的产品,投保前已有的普通疾病(如脂肪肝、非高危的乳腺或肺结节),投保后治疗仍可正常报销。
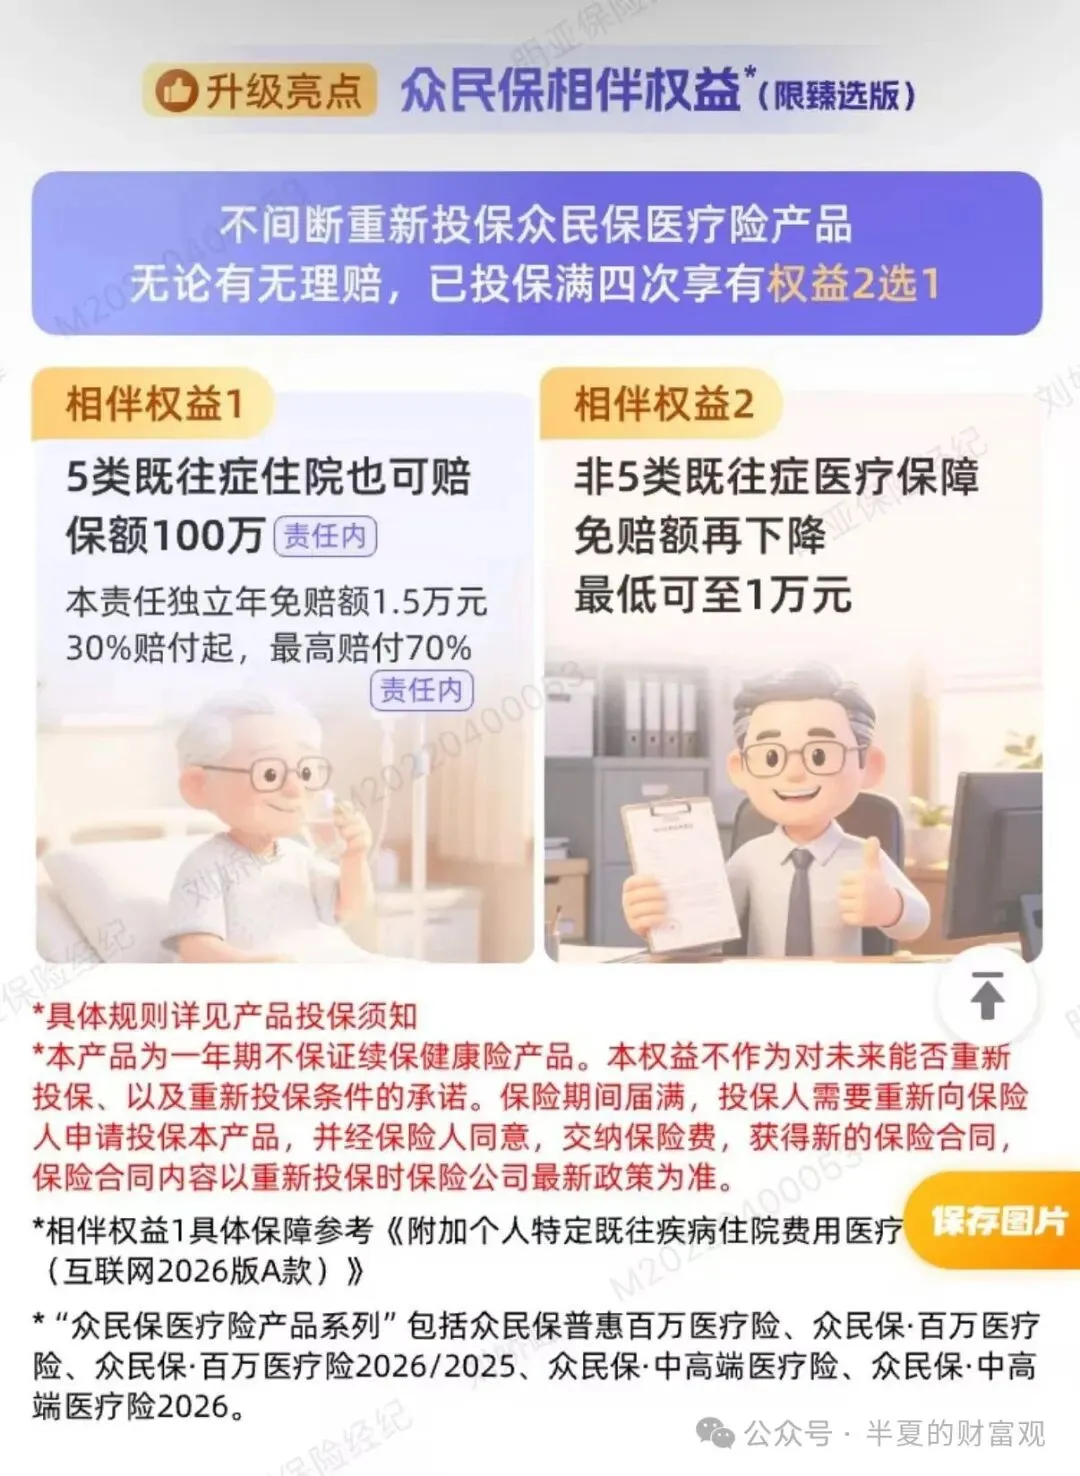
投保前就算患有的严重疾病(如癌症、心梗等),也可规划,之前的版本是直接除外。不过如果选择臻选版,连续投保3年后,可以理赔部分保额,很实在,是非标体的福音选择。
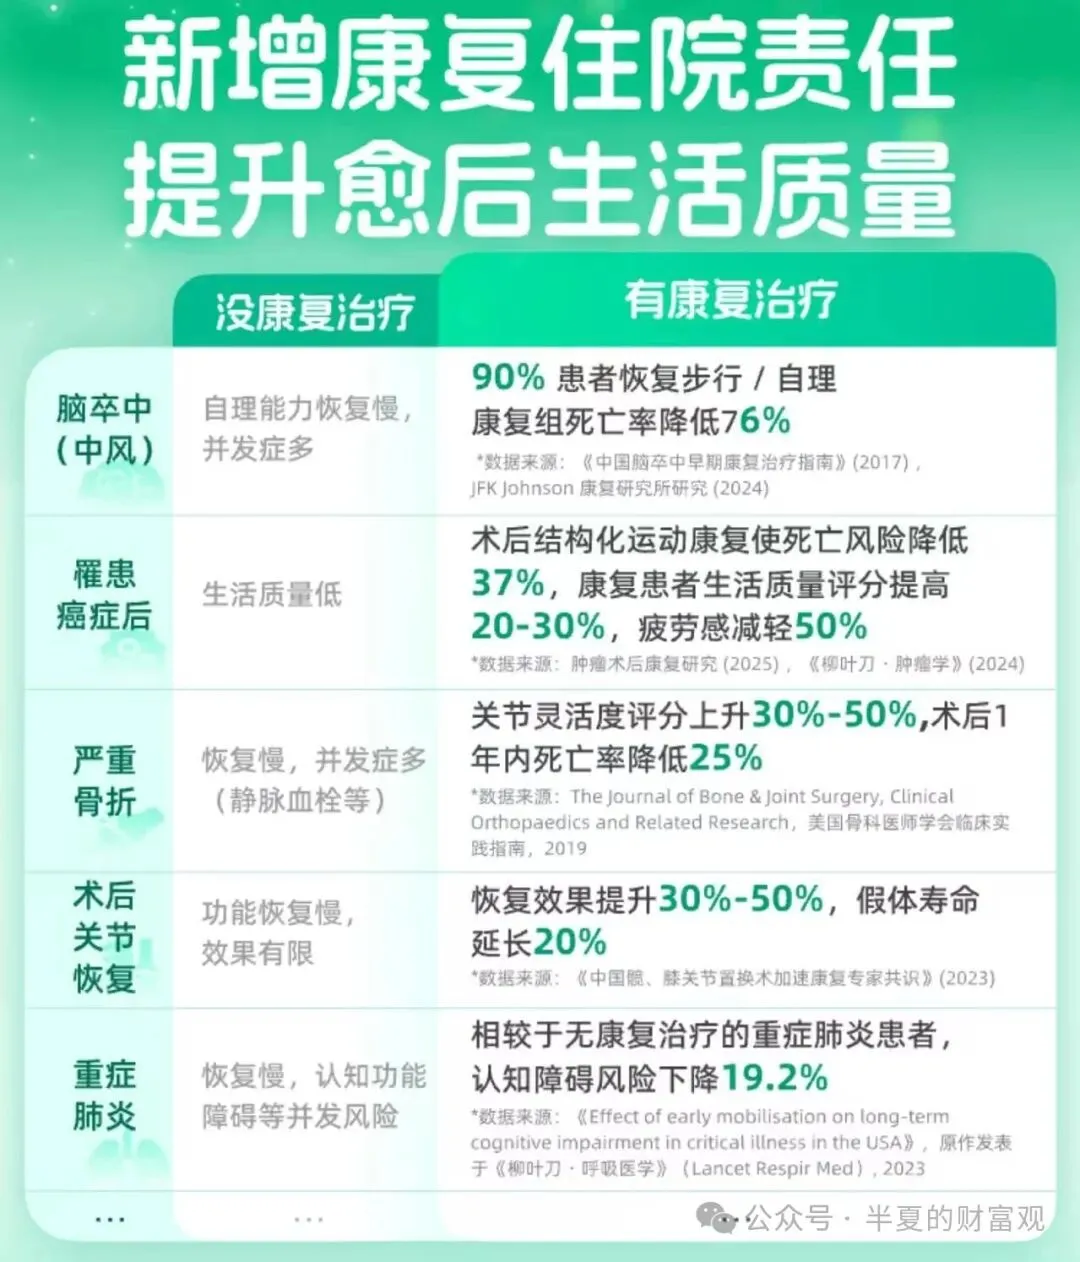
众民保对比其他免健告的百万医疗险还有什么优势呢?一是有专门的康复医疗保额,这个很重要。大多百万医疗险没有这个额度。
此外众安的盘子大,续保稳定性很不错。选择臻选版,每年还可赠送体检服务。
2)蓝医保好医好药版:
如果体况好,需要保证续保20年的产品。
太保蓝医保好医好药版,这个产品健康告知详细,责任全面,性价比高。
由太保承保,大公司背景,可附加的责任结合需求选择。
不确定哪款更合适,可以联系我做一对一分析(🌍:banxiaguihua)。
这几款整体保障更上一层楼,比如条款保障范围更全面、能报特需部、0免赔等,价格也相应贵一些。
1)众民保中高端2026:
这个是免健告产品,一般既往症可保进去,重大既往症会除外。
除公立医院普通部外,还能去一百多家指定民营医疗机构就诊;确诊重疾可入住特需、国际、VIP部。
0免赔设计,2万元以内报60%,2万元以上100%报销。价格偏贵,适合看重就医体验、想要0免赔,或年龄较大的朋友。
2)尊享e生中高端2026:
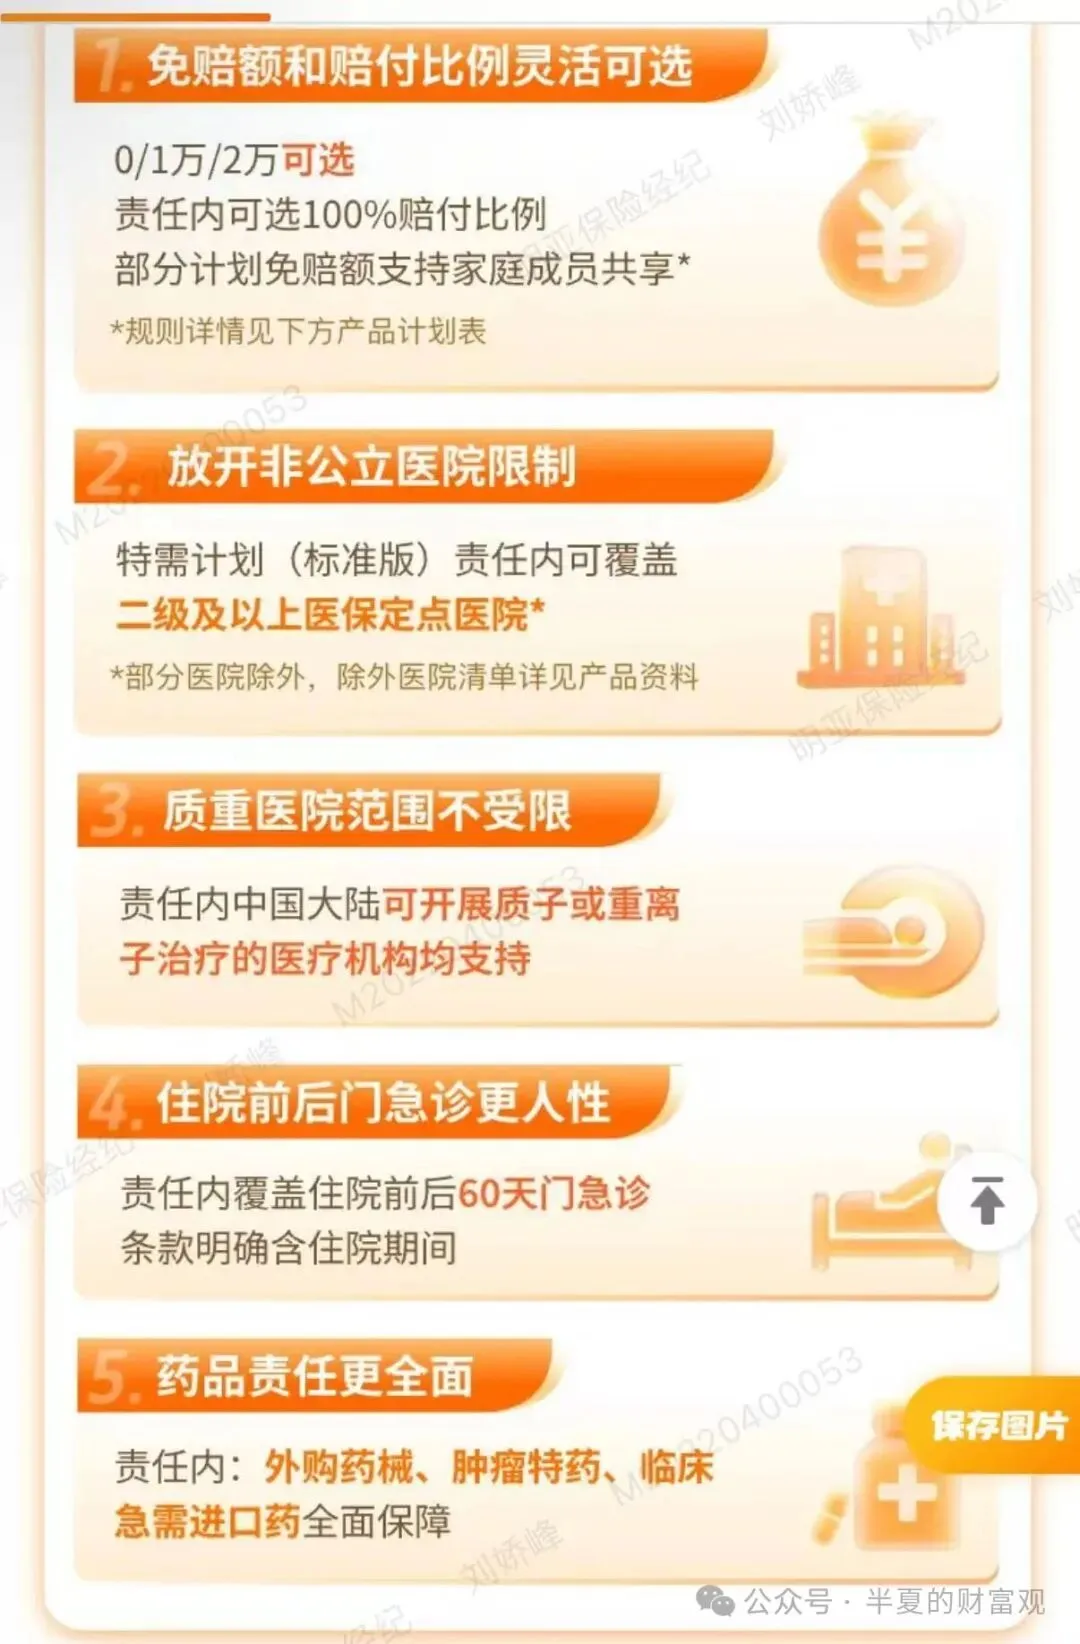
大部分伙伴更推荐这个产品,之前有全面分析过,普通既往症3年内除外,3年后保进去。住院前后门急诊也可拉长至60天,
有两个计划,计划一核心保普通部,可以选择住院0免赔,5000免赔。计划二,重大疾病可去国际部特需部,增值服务也更全面(含体检等),有条件的伙伴主要推荐计划二。
主打家庭单优势,支持全家共享免赔额+家庭投保费率折扣,一张保单打理全家老小,投保、管理省心,平安品牌线下服务便利性强。
方案灵活,标准版、易保版、特需版可选,能兼顾健康体和部分非标体,住院前后门急诊也可拉长至60天,术后复查更友好。
医疗险今天核心分享普通百万医疗险和入门中端医疗险,推荐这几个。如果需要普通疾病也可覆盖国际部、特需部,甚至私立医院、海外医院。就是其他选择了,后面单独分享。
很多人规划医疗险,就是很随意的就买了,在某宝平台,没有专属服务人员,更重要的是,投保没健康告知。
大多百万医疗险都有严格的健康告知要求。如果不确定自己的身体状况能否通过,建议先咨询专业人士,避免将来理赔出现纠纷。
医疗险责任很重要,前期的投保注意事项,后期的理赔服务更重要。
如果你对规划医疗险感兴趣,可在评论区留言“666”,结合需求聊专属方案。
相关阅读: