医疗险续保怎么选:保证续保四宗罪,非保证续保好在哪儿
- 更新时间 2026-11-04 22:53:13
保证续保 vs 非保证续保怎么选 |
前两天有个老客户半夜给我发微信。
问得特别直接:
"老陈,我看好一款百万医疗险,写着保证续保20年。是不是闭眼冲这个就对了?"
"那种一年一保、不保证续保的,是不是都是坑?"
说实话,这问题我这段时间被问了不止一次。
很多人搜"医疗险续保怎么选"。
出来的答案一半在吹保证续保、一半在夸不保证续保,越看越迷糊。
错误有的直播间更是问都不问你个人实际情况,无脑鼓吹保证续保或不保证续保。
今天老陈不站队,就把这两兄弟扒开讲清楚。
保证续保到底强在哪、又软在哪;
非保证续保真像传言那么不靠谱吗?
注意但先记住一句话:
它们不是谁比谁好,是两条不一样的路,合不合你身才是关键。
一、先把两兄弟认清楚:差在哪
医疗险(尤其百万医疗险)按"到期还续不续得上",分两类:
1保证续保
合同里白纸黑字写着的,在规定期限内(常见最长20年),不管你理赔过没有、产品停不停售,它都得让你续。
它卖的是"确定"。
2非保证续保
一年一保,到期可续期。
它卖的是"灵活"。
科普这里有个冷知识:
卖保证续保的,大多是寿险、健康险公司,资质上能开发一年期以上的产品;
卖非保证续保的,大多是财险公司,按规矩只能做一年期及以下的短期医疗险。
所以你发现没,市面上那些迭代飞快、年年升级的好医疗险,不少偏偏是财险公司出的。
换句话说,"不保证续保"不等于"不靠谱"——这条先记心里。
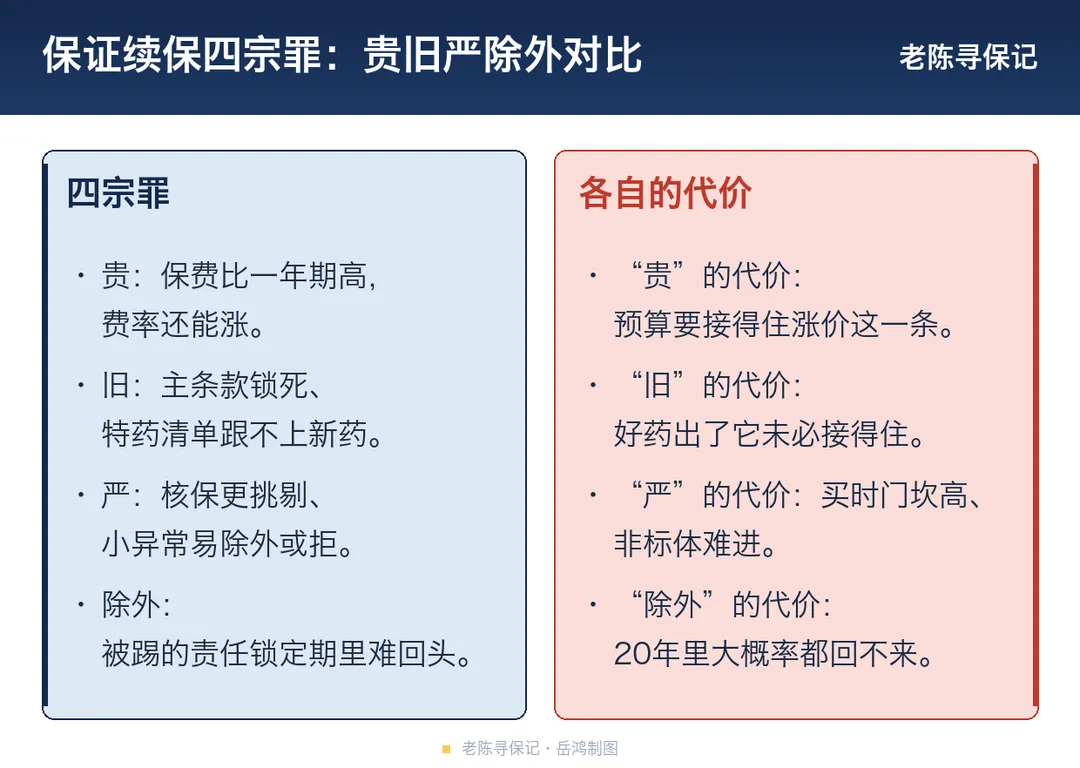
二、保证续保的"四宗罪":贵、旧、严、除外
先把话说正:保证续保不是不好,它强在"确定能续"。
可它也有四道绕不开的坎,老陈管它叫"四宗罪"。
但你别被"罪"字吓到,其实就是四个你得"心里有数"的代价。
1贵:保的是"能续",不是"一直便宜"
"保证续保"的产品,投保时费率虽然有个区间。
但合同里通常写着"费率可调"——到了约定条件,保险公司可以涨价。
误区它保的是"20年里能续上"(但20年一到,保证续保期满,产品照样可能停售、得换,和不保证续保的结局一样),可不是"20年都便宜"。
注意同样年龄,"保证续保"的保费往往比一年期产品高出一截。
预算紧的家庭,这笔钱得先算清楚。
2旧:条款锁死,跟不上新特药
这是最容易被忽略的一点。
注意"保证续保"的前提是主险条款一字不改,所以你投保时合同里写的那份特药清单、那套保障,基本就锁死了。
这两年新药出得飞快。
案例就说今年8月第一财经报道的新闻:
百济神州拿下了胰腺癌突破性新药 daraxonrasib 在中国的开发权。
这款药在晚期胰腺癌三期临床里,把患者中位生存期从6.7个月拉到了13.2个月,几乎是翻倍。被称为胰腺癌领域几十年来头一遭的进展。
美国FDA也在7月受理了它的上市申请。
可这么一款新的好药,从"进中国"到"进你保单的特药清单"。
中间隔着的是备案、核保、核赔一整条流程,不是一天两天。
重点一份20年保证续保的合同,锁的是你投保那天的旧清单。
锁定期里,很难跟着市面上的新药自动更新。
等真出了好药,你想用上,它未必接得住。
提醒但我得把话说全,不然就成踩一捧一了。
保证续保其实也不是完全"焊死",很多产品会提供了"加油包"或"可选责任"。
像住院津贴、0免赔、轻中症确诊金这些,可以加钱加上去。
只是提升保障的方式,走的是"加钱加责任"这条路,而不是改主条款——这点很重要。
3严:核保更挑剔
卖保证续保的多是寿险、健康险公司,核保普遍更较真。
注意你体检报告上有个结节、有点小指标异常,它可能直接除外,或者干脆拒。
买的时候门坎高,这是实话。
4除外:投保时被踢的,锁定期里难回头
正因为"保证续保"是把条款锁进合同,你投保时被除外的那部分责任,在整整一个保证续保期里(比如20年)基本维持原样。
重点所以它很难像一年期产品那样,跟着身体好转或产品放宽去调整。
对非标体来说,这点挺要命——今天因为某个指标被踢出保障,这20年里它大概率都回不来。
三、非保证续保的好:能升级,续保稳靠的是生意逻辑
接下来我们来讲一讲"非保证续保"。
听上去"不保证续保"好像很弱,其实它有自己的两把刷子。
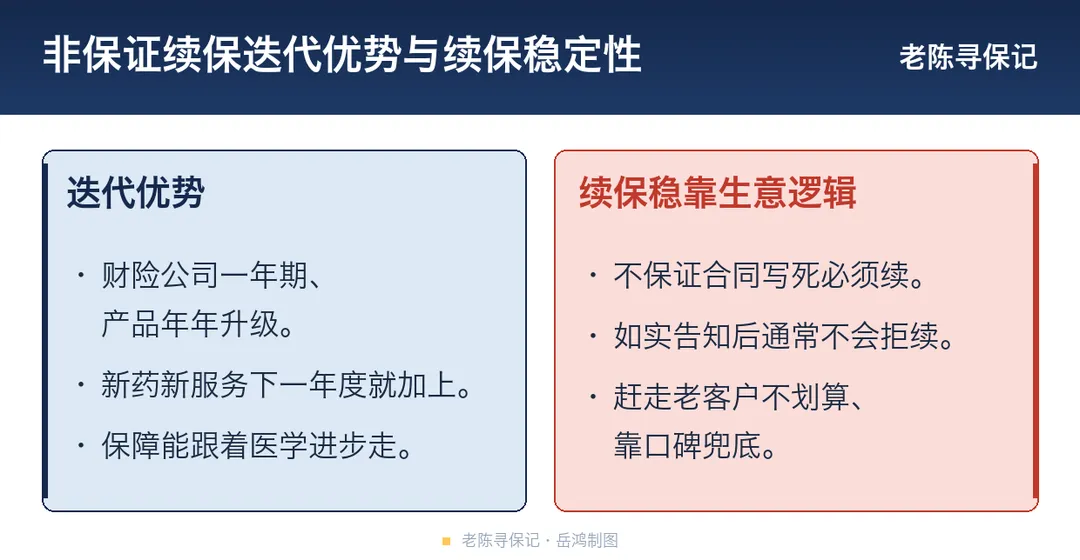
1能跟着医疗进步走
非保证续保基本是财险公司在做,一年期,产品迭代特别快。
你看众安的尊享e生,从2015年到现在几乎年年升级。
利好新的特药、新的服务,下一年度就给你加进去。
举例还是拿上面说的新药 daraxonrasib 举例子:
等它将来真的在国内上市、进了主流特药清单。
一年期产品的下一保年度,更可能跟着更新加上去。
因为它不像保证续保那样被"锁死"的旧清单绑着。
重点说白了,非保证续保买的是"这一年的保障"。
而保险公司为了留住你,有动力每年把产品做得更跟手。
2续保稳不稳,靠的是生意逻辑
这个是关键。
非保证续保"不保证"的是"合同写死必须续"。
但你只要首次投保做了如实告知,保险公司通常不会仅仅因为身体出了点状况,就不让你续。
在我接触过的案例里,有客户赔了两万多,第二年也正常续上了。
保险公司也明白,把老客户赶走、自己口碑还做不下去,这笔账不划算。
所以它稳不稳,靠的是"如实告知+保险公司的生意逻辑",不是白纸黑字的合同承诺。
提醒不过有一点得说准:非保证续保真正的脆弱处,是"产品可能停售"。
但这事儿不是它独一份。
前面"贵"那节老陈就点过:"保证续保"保的是"20年里能续".
20年一到,产品照样可能停售、得换,和不保证续保的结局没两样。
所以"停售"这风险,两类产品都有,区别不在"会不会",在"什么时候炸":
• 非保证续保是"随时可能"——下一年续保时产品没了,就得换;
• 保证续保是把这颗雷"推迟"到保证期结束——期内不管停不停售合同都兜着,可期一满,停售的雷照样响。
结论
"非保证续保"的稳,是行业共性下的稳,不是合同写死的稳;
"保证续保"的稳,是"期限内写死的稳",不是"永远不挪窝的稳"。
选靠谱保司、看清保证续保期多长,都能把风险压到可接受;
但"期满了也可能续不上"这笔账,两边你都得心里有数。
四、怎么选?看你要的是"安心"还是"跟得上时代"
把两边摊开,其实是在做一道选择题:
1一边是"保证续保"给你的"心理安全感"
20年里,不管理赔过、身体变差、产品下架,合同都兜着你能续。
对"图个定心丸"、"身体又健康"的人,这份安心很值钱。
2另一边是非保证续保的"产品迭代灵活"
保障能跟着医学进步走,新药新疗法更可能接得住。
对在意"我的保障别落后于时代"的人,这点很实在。
结论老陈觉得,这俩没有谁碾压谁。
•要安心,选保证续保;
•要灵活,选非保证续保。
误区
怕的是你拿"安全感"的标准去挑灵活派、又拿"灵活"的标准去苛责安全感派。
两头都不满意,最后干脆不买,那才真亏。
五、对号入座:你到底该选哪个
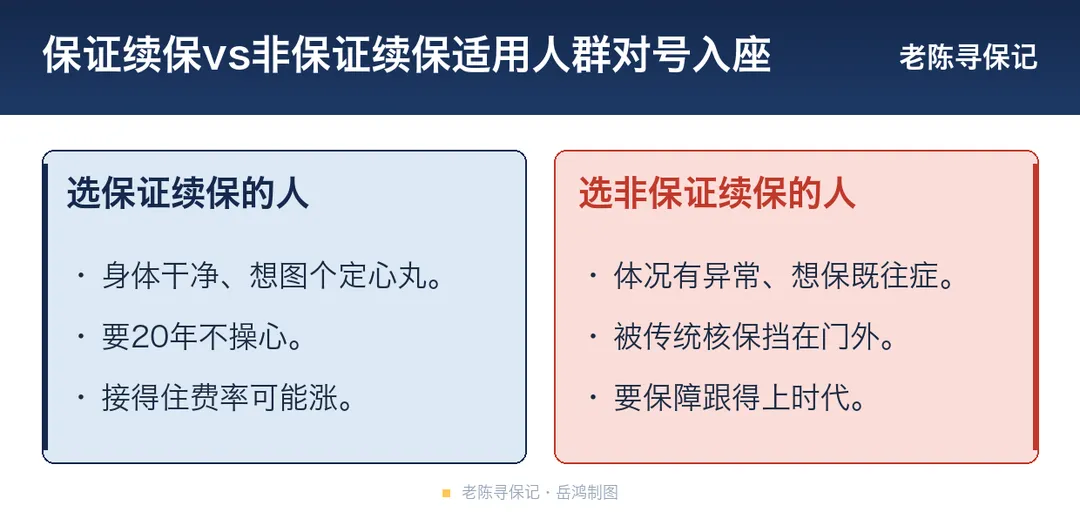
讲了这么多,落到"你该买哪个",老陈给三句大白话:
1身体干净、就想买个安心:选保证续保
你体检没啥大毛病、就想图个"20年不操心","保证续保"这颗定心丸适合你。
但预算上你需要关注,记得看一下费率表。
看未来涨价的幅度,在不在自己可接受范围,可别只看现在的价。
2体况有异常、想保既往症:非保证续保更现实
这是很多人容易忽略的。
注意"保证续保"核保严,你身上有点小问题,可能被拒、或可能大范围除外;
而市面上不少一年期、核保宽松甚至免健告的产品(比如面向既往症人群的中高端医疗),反而会更适合体况有异常的"非标体"人群。
推荐对这部分朋友,纠结"续保保不保证"之前,先得解决"能不能买"的问题。
所以先考虑"非保证续保"会更加现实。
3两头都想要:可以分开配
当然,两者的选择也不是非此即彼。
如果你两头都想要,也衡量过预算在自己能接受范围内。
推荐可以先用一份"保证续保"来兜住"确定能续";
再用一份"不保证续保"来补"特药、新疗法"的灵活性,各管一摊。
具体怎么搭,得看你的体况和钱包。
总结其实翻来覆去就一句话:
别把"保证续保"当成医疗险的终极答案,也别把"不保证续保"当成坑。
更别以为"保证续保"就永远不挪窝。
虽然保证时间确实更长,但已到期,产品照样可能停售、得换,和"不保证续保"的结局一样。
它们一个卖的是"20年不操心的安心";一个卖的是"跟得上医学进步的灵活"。
你更关注哪一点,决定了你该选哪样。
真正亏的,是从来没搞清自己要啥、听谁嗓门大就买、最后发现两不靠。
老陈的碎碎念
写这篇的时候,我刚帮一个朋友捋完他的医疗险。
他之前死活觉得"不保证续保就是坑",非要冲保证续保。
结果核保下来甲状腺被除外了——而他偏偏就是冲着这块保障去的。
这事儿挺能说明问题:
很多人犹豫"保证续保好还是不保证续保好",其实它连自己最怕啥、最想要啥都没想明白。
重点产品没有绝对的好坏,只有合不合你的身。
你要是图安心、身体又干净,保证续保就是好;
你要是体况复杂、想保上既往症,反而是宽松核保的一年期产品更现实。
所以别急着站队。
推荐如果拿不准你适合哪以类,把你家体况和预算发我,我帮你捋成能看懂的样子。
老陈不替你拍板,只帮你把账算明白。
📚 相关阅读(往期同类,戳进去接着看)
•百万医疗险怎么选?2026这样挑不踩坑。别再只会看保额了—— 接着这篇,把医疗险的挑选逻辑一次讲清
• DRG控费后,外购药到底能不能报?医疗险这一条"外购药械责任"千万别漏—— 顺着 daraxonrasib 这事儿,搞懂特药怎么报
• 一文讲清 DRG 3.0:以后买医疗险盯紧这 4 点!—— 读懂医保支付改革,才知道保障的边界在哪
本文由明亚保险经纪人陈岳鸿整理,仅供科普参考,不构成投保建议。
