给孩子买教育金保险,核心是锁定未来确定的教育支出。本文对比太平人寿两款产品:超级宝宝·教育金(成长金)覆盖18-22岁大学及满期保险金;超级宝宝·教育金(立业金)覆盖22-25岁职业探索与满期保险金。建议按用钱时间选。
很多家长在后台问我:教育金保险到底值不值得买?其实,它并不是用来博取高收益的工具,而是帮我们把“未来一定要花的钱”提前确定下来。孩子上大学、深造、步入社会,每一步都需要资金支持。通过合同把领取时间和金额固定好,就能做到专款专用,避免被其他开销挪用。
一、买教育金前,先理清3个问题
- 什么时候用钱? 是孩子18岁上大学,还是22岁后就业、创业?用钱时间点不同,适合的产品完全不同。
- 交费是否灵活? 能否用压岁钱、零花钱分次投入?起投门槛和加保规则直接影响规划体验。
- 安全性如何? 教育金是长期规划,建议选择收益写入合同、由实力险企承保的产品,白纸黑字更安心。
二、两款产品详细对比
| | |
|---|
| | |
| | |
| | |
| 18-21周岁每年领生存保险金,22周岁领满期保险金 | 22-24周岁每年领生存保险金,25周岁领满期保险金 |
| | |
| | |
| | |
| | |
从表格可以看出,两款产品都由太平人寿承保,收益固定写入合同,安全稳健。主要区别在于领取时间:超级宝宝·教育金(成长金)的领取集中在18-22周岁,正好覆盖大学本科阶段;超级宝宝·教育金(立业金)则从22周岁开始领取,陪伴孩子从校园走向社会。
三、专业建议:按需求对号入座
如果你更看重孩子大学阶段的费用支持,希望18岁起就能年年领取,覆盖学费和生活费,那么优先考虑超级宝宝·教育金(成长金)。它的交费门槛低至10元,孩子12周岁前还能用压岁钱随时加保,积少成多,很适合从小开始规划。
如果你更关注孩子毕业后的发展,想为职业探索、继续教育或创业准备一笔启动资金,那么超级宝宝·教育金(立业金)更合适。它在孩子22-24周岁每年给付基本保金额的5.20%,25周岁再给付满期保险金,还能附加投保人豁免,万一家长遭遇身故或全残,后续保费豁免,保障继续有效。
四、投保小贴士
- 看清保险期间超级宝宝·教育金(成长金)的保险期间为11年至30年(含)二十种可选;超级宝宝·教育金(立业金)保至被保险人25周岁后的首个保单周年日。投保时根据孩子年龄和用钱计划约定即可。
- 利用犹豫期两款产品均有15日犹豫期,犹豫期内退保退还全部保费;犹豫期后退保退还现金价值,可能遭受损失,投保前务必想清楚。
- 符合投保要求虽然教育金以生存给付为主,但投保时仍需符合销售页面的投保须知、投保人年龄等要求。比如超级宝宝·教育金(成长金)当前方案要求投保人年龄在18-65周岁。
- 查询与验证投保后可通过“微保小程序”查询电子保单,电子保单与纸质保单具有同等法律效力。
五、写在最后
给孩子买教育金保险,买的不是一夜暴富的想象,而是一份确定的未来。无论是大学费用,还是步入社会的起步资金,提前用合同锁定,家长更安心,孩子也更从容。
如果你还在纠结,记住一个简单的原则:按孩子用钱的时间选产品。大学阶段用钱选超级宝宝·教育金(成长金),毕业前后用钱选超级宝宝·教育金(立业金)。
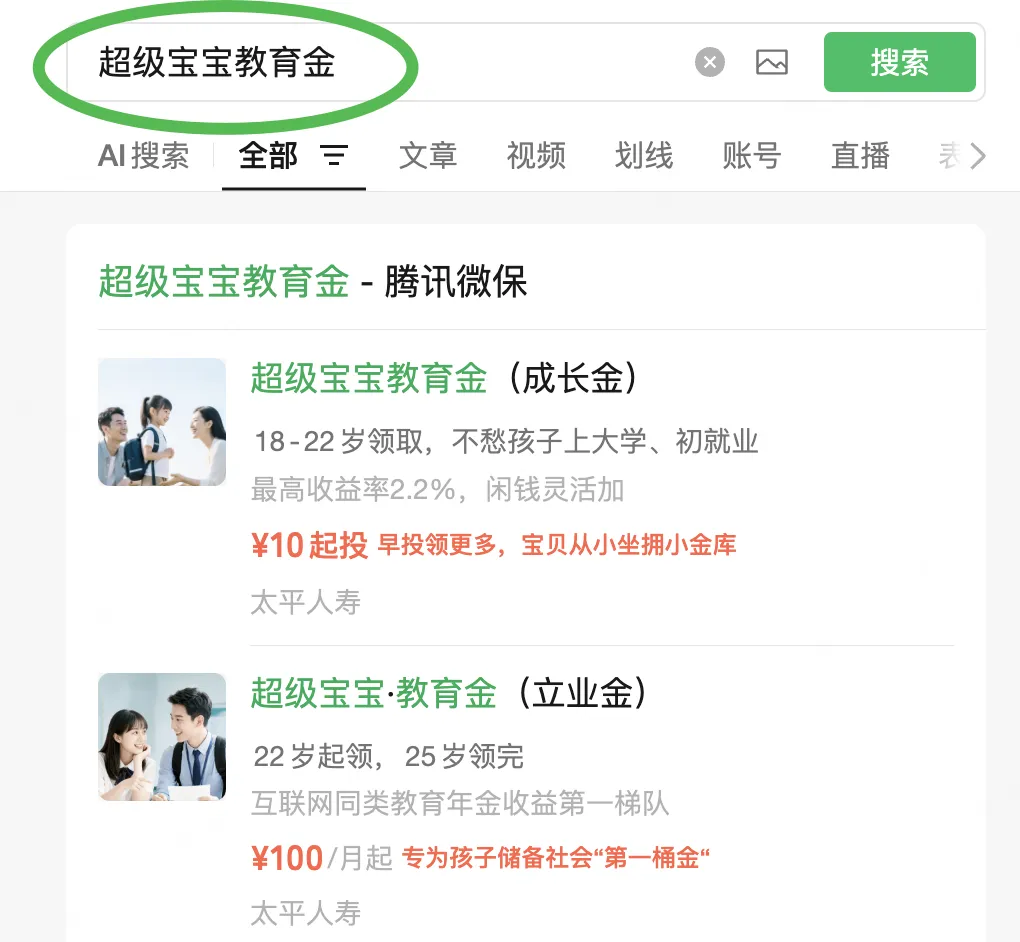
这两款产品由太平人寿承保,通过微保渠道销售。大家可以上腾讯微保,搜索产品全名,查看详细的保障计划、投保须知和收益演示,结合家庭情况选择合适的交费方式和金额。早规划,早安心。
温馨提示:本文部分内容由AI生成,产品保障责任、责任免除、理赔规则等以保险合同约定为准。投保时请仔细查阅页面的保障计划详情、投保须知等文件。