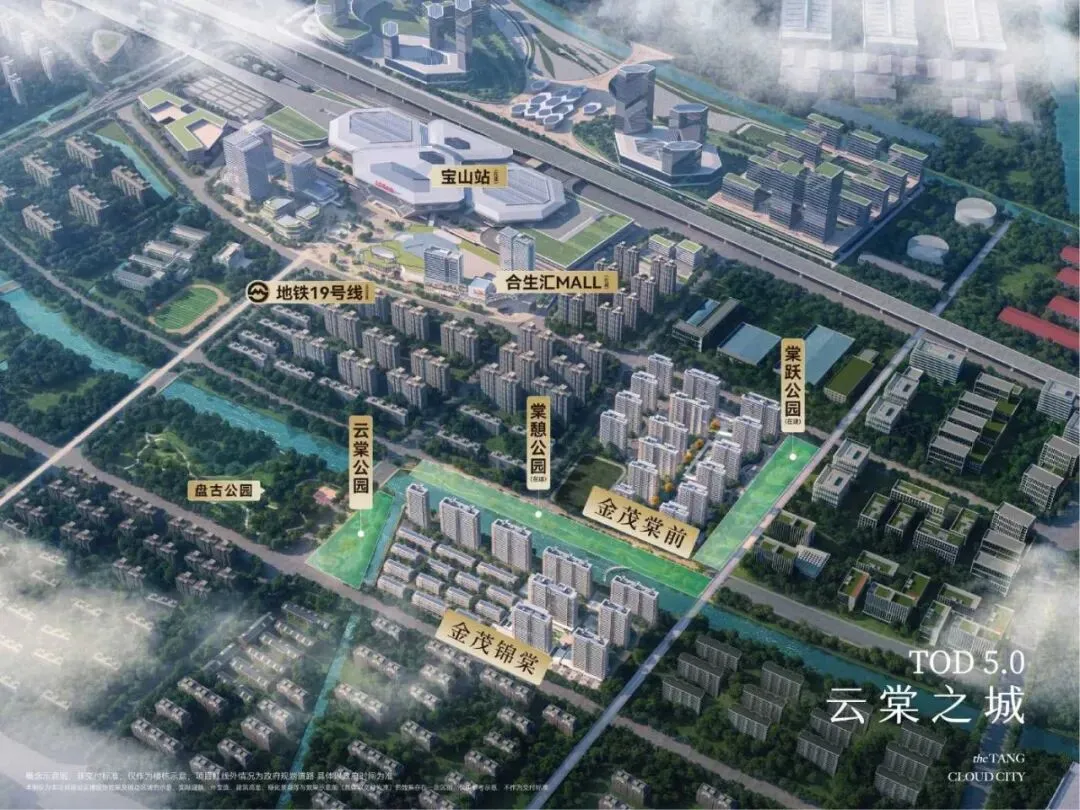
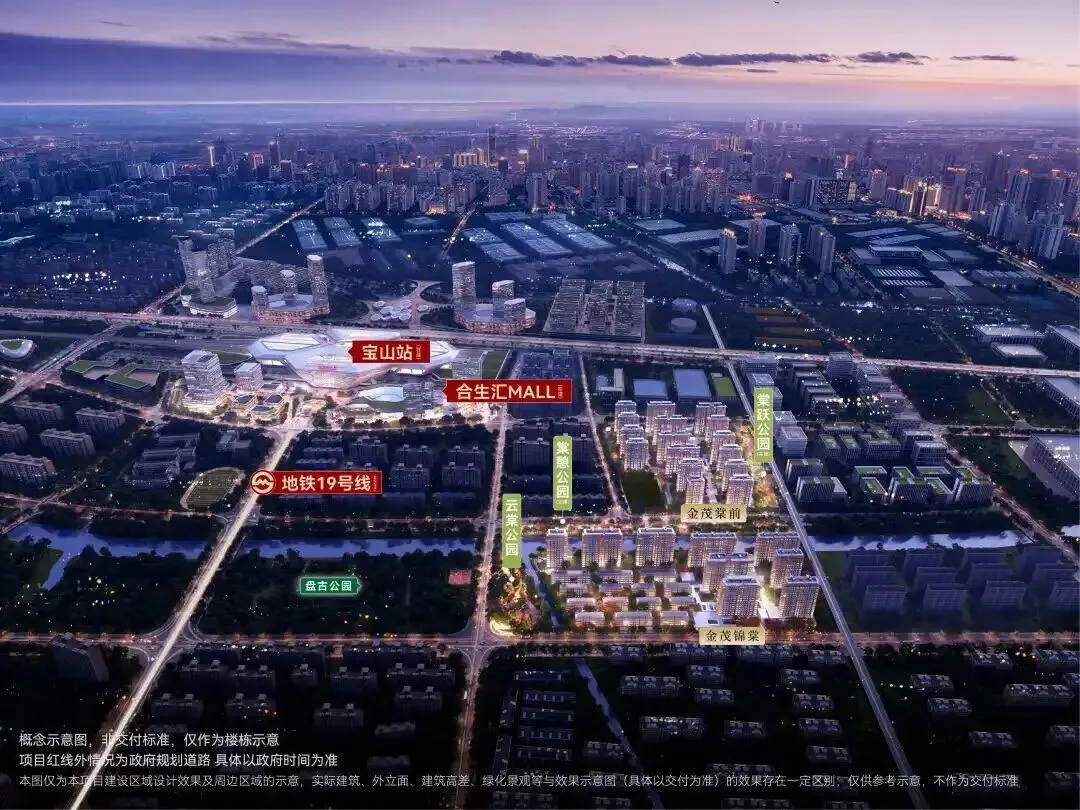
金茂在宝山杨行有两个在售的住宅项目,一个是在2025年先入市的棠前。另一个是在2026年7月份入市的,叫做锦棠。这两个楼盘合计供应了大约2000套房子,开发规模非常大。
今天测评的是后面这个金茂锦棠。它前期定位时,考虑到前面的棠前还有大量未售房源,所以投鼠忌器,有意克制了产品升级方面的表态和降价冲动。因为锦棠每增加一分产品价值,或每下调一分价格,都会对前期的棠前造成伤害。
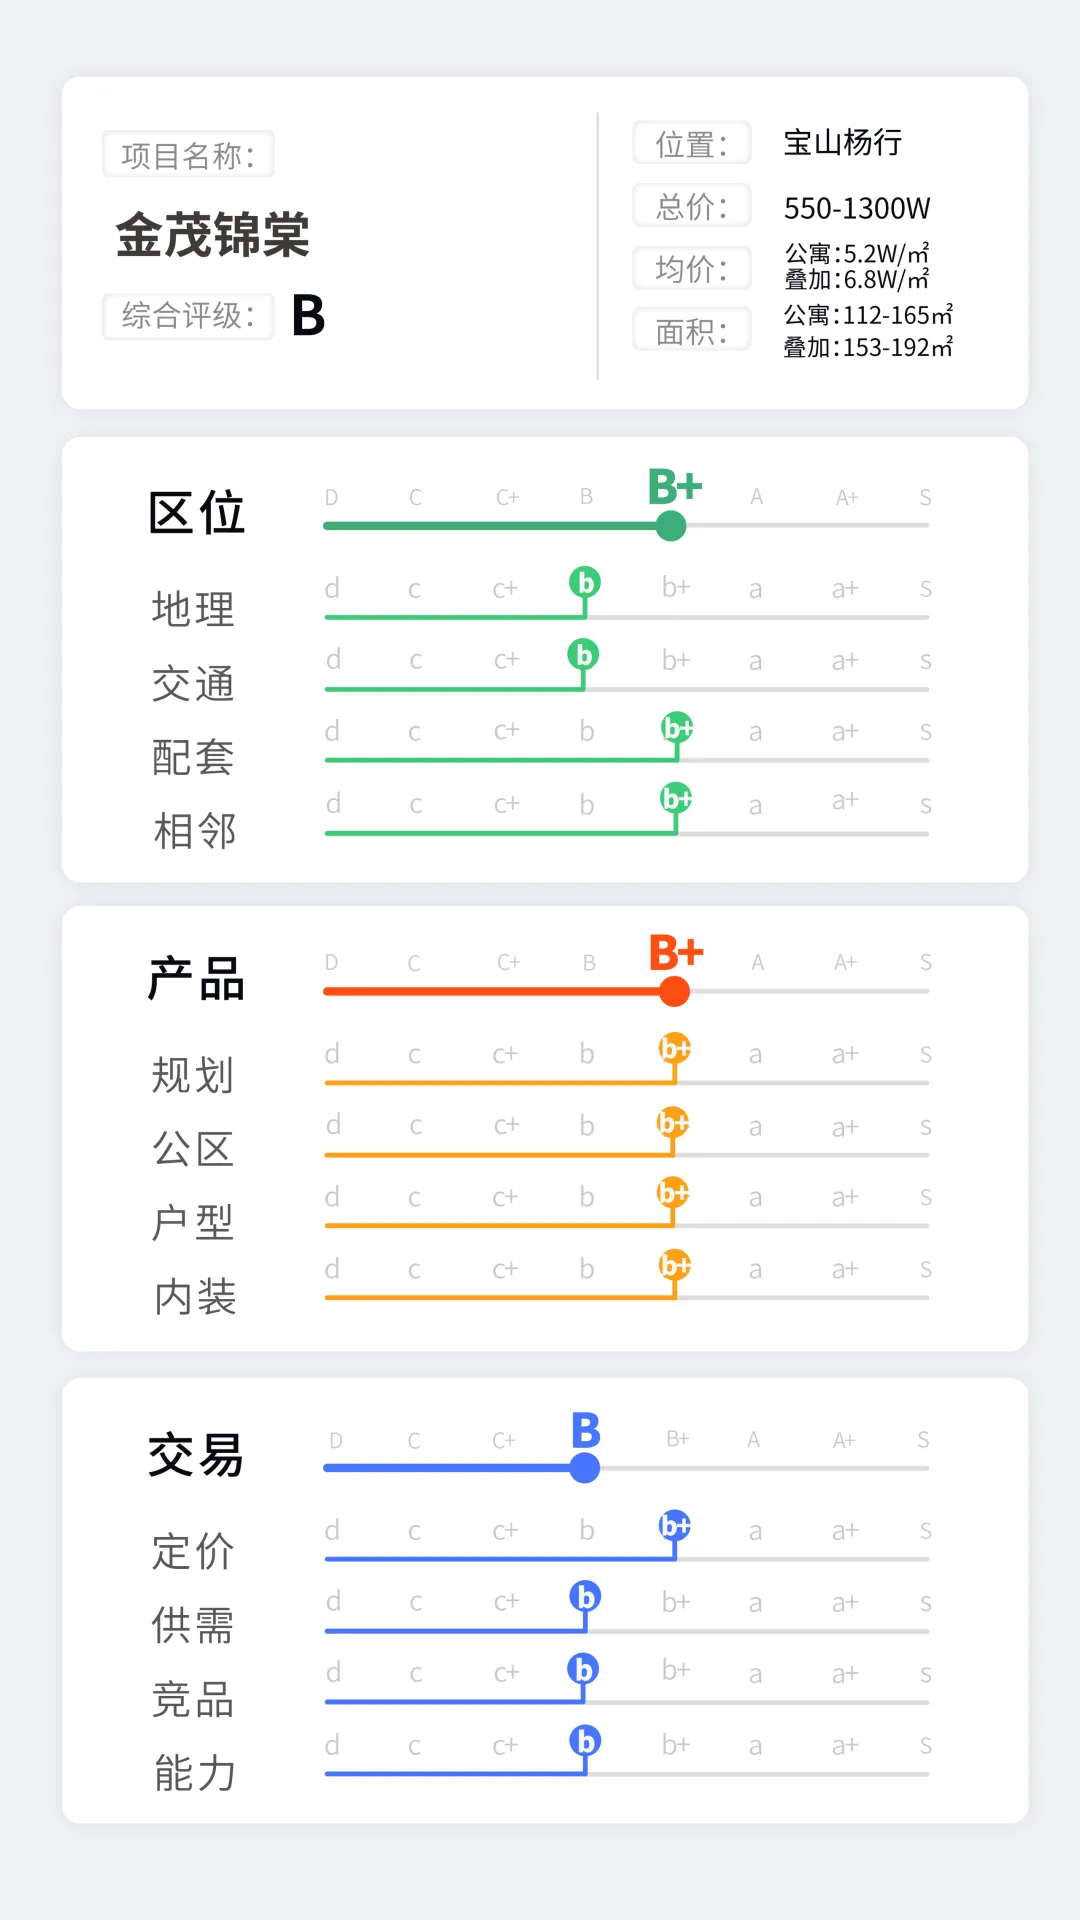
时隔一年多,锦棠和当时棠前面临的市场竞争环境已出现明显差异。这就是我们之前给棠前B+评级,而今天给锦棠降一级、综合评价只有B级的原因。
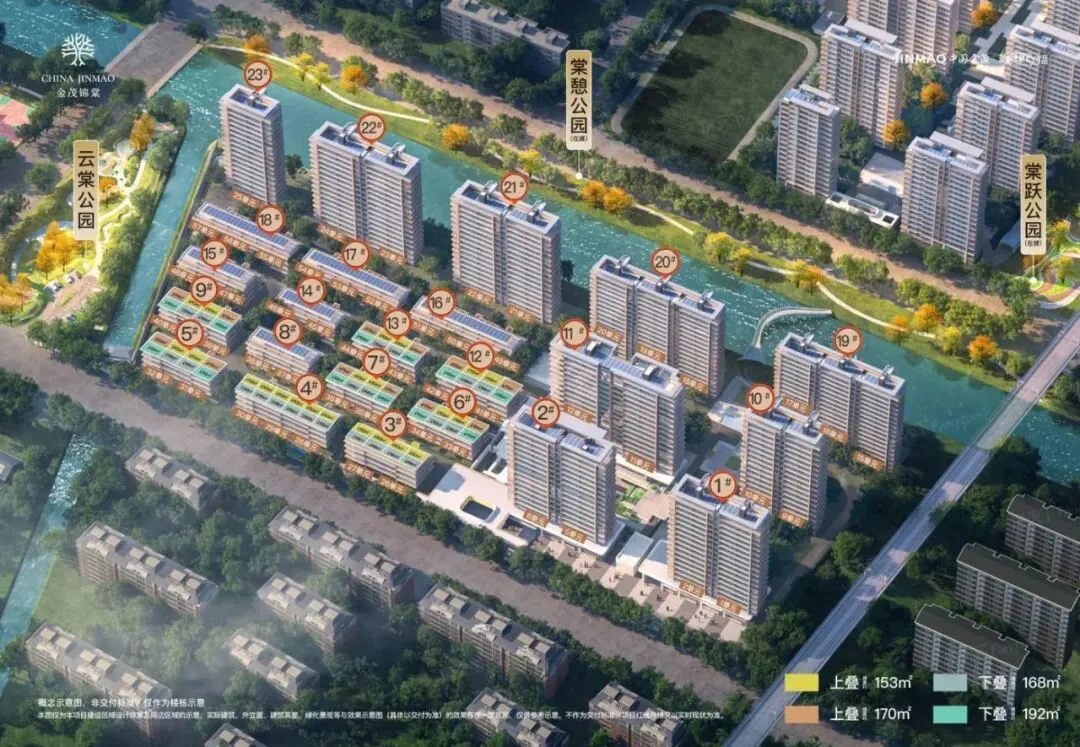
先看项目的基本信息:容积率2.3,规划9幢中高层和14幢四层的叠加,共792户。公寓面积112-165㎡,均价约5.2万/㎡,总价550-900万。叠加面积153-192㎡,均价约6.8万/㎡。
接下来,我们从区位、产品、交易三大维度、12个细分项来详细测评:
我们来看区位总评,给到B+,其中地理b,交通b,配套b+,相邻b+。
买在这里的客户认可的最大价值是宝山站规划,包括高铁站、在建的19号线以及合生汇。但这些规划都指向未来,兑现时间和落地程度仍存在一定不确定性,所以区位价值的影响主要集中在杨行本地客群。
相比之下,杨行之外的竞争板块,配套基本都是现实可见的。比如美兰湖,早已有轨道交通、大型生态公园和大型商业综合体。再比如宝山顾村,周边生活配套非常成熟,也有顾村公园这样的生态资源。
所以锦棠从宝山竞品角度来说,并不具备区位优势。特别是结合它5万多的定价,对非杨行客户而言,区位吸引力非常有限。
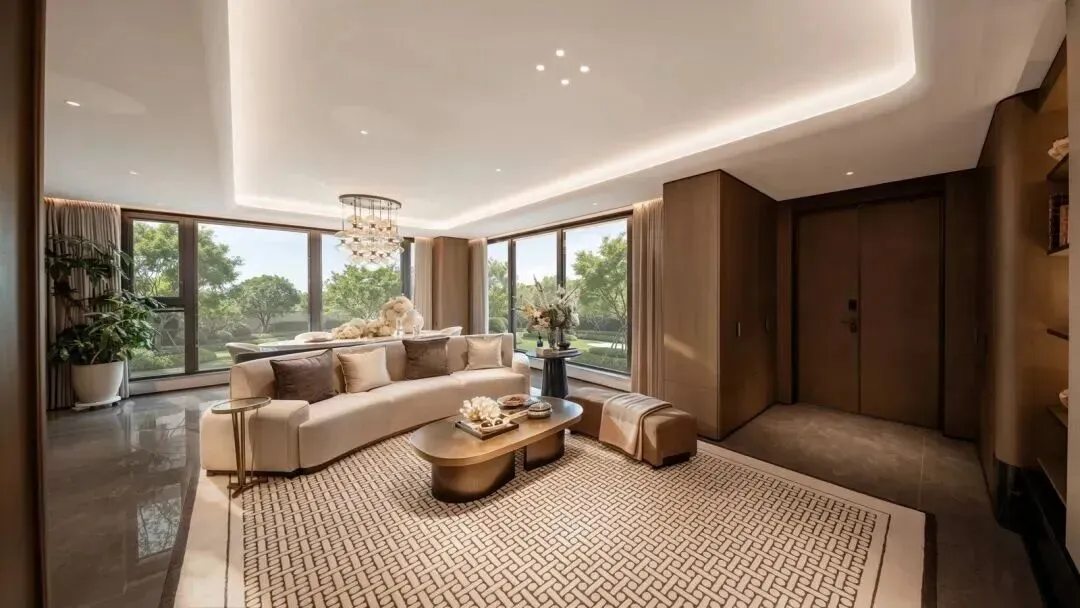
接下来我们看产品总评,给到B+,其中规划与排布b+,公区b,户型b+,内装b+。
锦棠的差异化策略值得肯定。同样是2.3容积率,棠前打造的是纯粹的中高层社区,而在定位锦棠时,为了错开两个项目同期的同质化竞争,金茂主动加入了高低配,即叠加产品,并计划优先销售叠加,避免两个项目同期争夺同一批客户,这一安排一定程度上保证了棠前的去化。
但从产品兑现来看,高低配也带来了代价。容积率不变的情况下,增加低层产品必然提高社区建筑覆盖率,压缩建筑单体和户型系统的发挥空间。这就是锦棠公寓相比前期棠前普遍户型进深更长、同面积段居住舒适度下降的原因。
更关键的一点,金茂具备很强的产品打造能力。比如同期在嘉定销售的金茂满嘉,产品设计各方面表现都很好。但锦棠的产品力明显不如满嘉,我们认为这是金茂主动降低了在宝山杨行的产品打造标准,目的是让后期锦棠和前期棠前保持相近的产品力。
当然这也是因为杨行目前只有金茂的项目在售,没有其他开发企业的竞品干扰,所以它才敢明明有更强能力,却不在这个项目里有更好的产品表现。
最后我们来到交易总评B+,其中定价b+,供需b,竞品b,能力b。
交易端首先要解释的是,为什么棠前能热销千套,而我们不认为锦棠还能有同样的热销局面。
棠前一年多前入市时,整个宝山没有对它形成强威胁的直接竞品,板块新房供应长期处于相对断供状态,积压了大量未购需求。但锦棠入市时,板块需求已被棠前消耗超过1000套,且外部板块竞争发生了激烈变化。
首先,同在宝山郊环线的建发云湖玥,各项配套不是未来规划而是现实成熟的,且自身产品力很强。更关键的是,大家环线相同,单价却比锦棠便宜约1万。对非杨行客户而言,既然买到郊环线了,不太会有理由选锦棠。
除了郊环的云湖玥,过去两周又出现一个新竞品,处于外环顾村的大华锦樾。有意思的是,大华锦樾和金茂锦棠都是多项目接连开发,后期新盘上市同时会影响前期新盘销售,但两个开发商选择了截然相反的销售策略。
与金茂不同,大华在锦樾项目上不遗余力提升产品,做样板做新规,同时相比上期大华锦绣四季澜悦,价格从5万降到4万,取得了很好的热销成绩,至于老业主开不开心是另外一回事。
回到金茂在杨行这里投鼠忌器,新一期产品不敢把价值提得更高,也不敢把价格降得更低,这使得锦棠的交易逻辑走弱。大华锦樾在外环,锦棠在郊环,但大华单价还比锦棠便宜约8000。对宝山客户来说,有锦樾和云湖玥可选的前提下,很难考虑区位和产品力相对落后、单价大幅高出的锦棠,所以锦棠的交易客户只剩下杨行本地人。
至于杨行本地人是不是非它莫属?当他们看到外围板块性价比已经起来,而这里还保持原有节奏,是不是也会再等等呢?