说起边缘AI芯片,很多人第一反应就是英伟达Jetson。
确实,Jetson系列凭借强大的CUDA生态和丰富的产品矩阵,在边缘AI市场占据了举足轻重的地位。从入门级的Jetson Orin Nano到旗舰级的Jetson AGX Orin,几乎覆盖了所有边缘AI场景。
但如果你只知道Jetson,那就错过了很多好东西。
中国边缘AI芯片产业在过去几年发展迅猛,涌现出一批技术实力过硬、产品各具特色的国产厂商。它们可能在生态成熟度上和英伟达还有差距,但在特定场景、特定维度上,已经有了自己的竞争力。
2026年,国产边缘AI芯片进入了一个新的阶段,从“能不能用”到“好不好用”,从“单点突破”到“百花齐放”。
这篇文章,我们就来盘点一下,除了英伟达之外,4家值得关注的国产边缘AI芯片厂商。
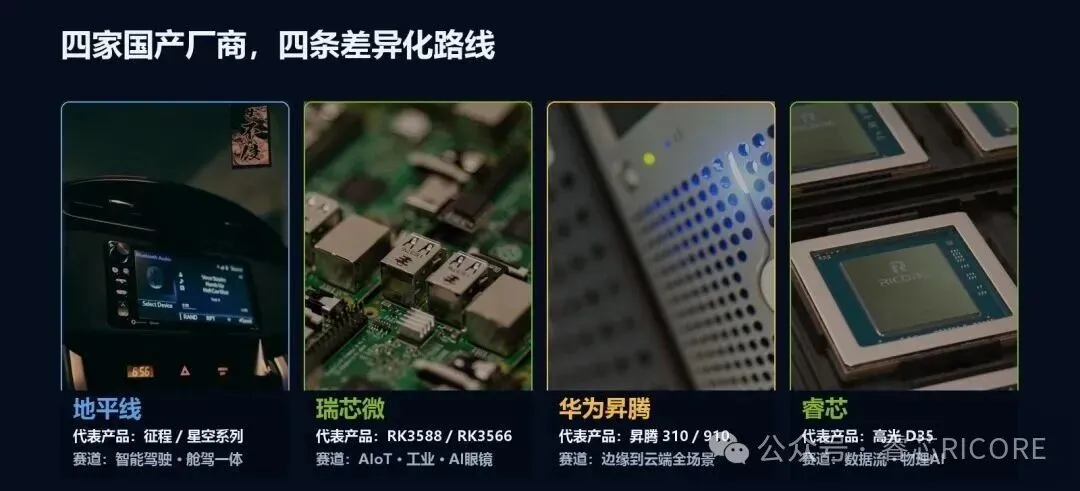
代表产品:征程系列、星空系列核心优势:车规级、生态成熟、出货量大适用场景:智能驾驶、智能座舱、舱驾一体
地平线是国产边缘AI芯片中商业化最成功的厂商之一。
2025年,地平线芯片方案出货超过400万套,同比增长38.8%,其中支持NOA的中高阶芯片出货180万套,一年翻了接近五倍。到2026年上半年,地平线在中国自主品牌智驾芯片市场以31.94%的份额超过了英伟达的29.38%。
这个成绩非常有分量。
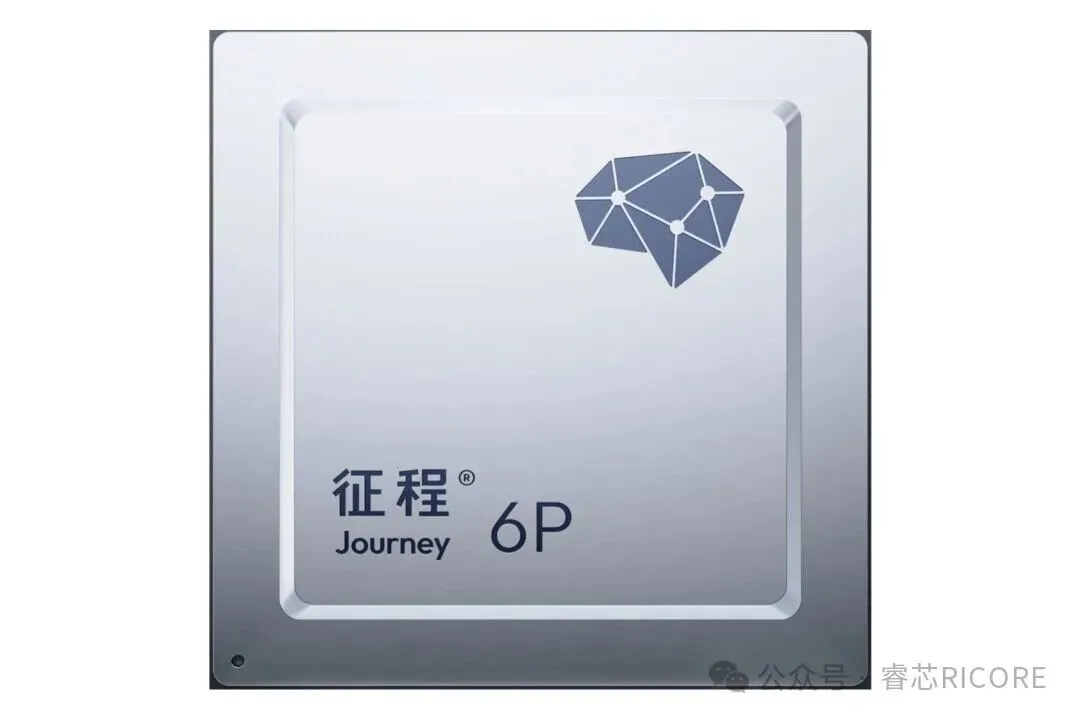
最新的征程6P,算力达到560 TOPS,支持舱驾一体。这个算力水平在国产车载AI芯片中属于第一梯队。
地平线的成功,不是偶然的:
第一,选对了赛道。 智能汽车是边缘AI芯片最大、最有价值的应用场景之一。地平线从一开始就聚焦车载领域,没有分散精力。
第二,重视生态。 地平线很早就开始建设工具链和开发者生态,推出了天工开物AI开发平台,降低了客户的开发门槛。
第三,快速迭代。 从征程2到征程6P,地平线保持了每年一代的迭代速度,这在芯片行业是很快的节奏。
地平线的优势在车载领域,但在更广泛的边缘AI场景(工业、机器人、安防等),它的布局相对较少。产品定位偏高端,对成本敏感的中低端场景覆盖有限。
代表产品:RK3588、RK3566、RK1106核心优势:性价比高、生态完善、应用场景广泛适用场景:AIoT、智能安防、工业控制、AI眼镜
如果说地平线是车载AI芯片的明星,那瑞芯微就是AIoT领域的隐形冠军。
瑞芯微的产品,你可能没听过名字,但你一定用过,智能音箱、智能门锁、安防摄像头、平板、电视盒子……很多里面都有瑞芯微的芯片。
2026年,随着端侧AI的爆发,瑞芯微的业绩也在快速增长。它推出的端侧 AI 协处理器RK182X系列,专门面向AI加速场景,配合主控芯片使用,性价比很高。
瑞芯微RK182X系列协处理器芯片 | 图源:瑞芯微 Rockchip 官网
瑞芯微的核心优势,可以总结为三点:
第一,覆盖面广。 从几块钱的入门级MCU级别的AI芯片,到几百元的高性能应用处理器,瑞芯微都有对应的产品。这种全价位段的覆盖能力,在国产芯片厂商中不多见。
第二,生态成熟。 瑞芯微做了很多年的应用处理器,积累了非常完善的软件生态和开发工具。客户上手快,开发成本低。
第三,紧跟AI趋势。 瑞芯微不是传统芯片厂商那种“慢慢迭代”的风格。它对AI趋势的响应很快,大模型火了就做大模型端侧部署,AI眼镜火了就做AI眼镜芯片,节奏抓得很准。
瑞芯微预测,2026年端侧AI将在AIoT多领域实现多点爆发,并进入连续多年的高速增长期。它的下一代旗舰芯片计划重点布局AI眼镜市场。
瑞芯微的产品偏中低端,在高端边缘AI场景(比如需要运行大模型的机器人、高端工业检测),它的算力和显存配置相对有限。它的AI能力更多是“协处理”级别的,不是“主力计算”级别的。
代表产品:昇腾310系列、昇腾910系列核心优势:全栈能力强、生态完善、背靠华为适用场景:从边缘到云端的全场景AI
华为昇腾是国产AI芯片的领头羊,这个地位目前没有人能挑战。
2025年,华为AI处理器出货量约81.2万颗,占国内AI加速卡市场约20%。2026年推出的昇腾950PR性能对标并超越英伟达H200,全年出货目标上调。
很多人只知道华为昇腾在云端算力很强,但其实它在边缘侧的布局也非常完善。
昇腾310就是专门面向边缘计算与推理场景的产品。作为最早一批入选安全可靠测评I级认证的国产AI芯片,昇腾310在信创、安防、工业等领域有广泛的落地。
华为的优势在于全栈能力。别人卖的是一颗芯片,华为卖的是从芯片到框架、从开发工具到行业解决方案的一整套东西。对于客户来说,这种一站式的体验是很有吸引力的。
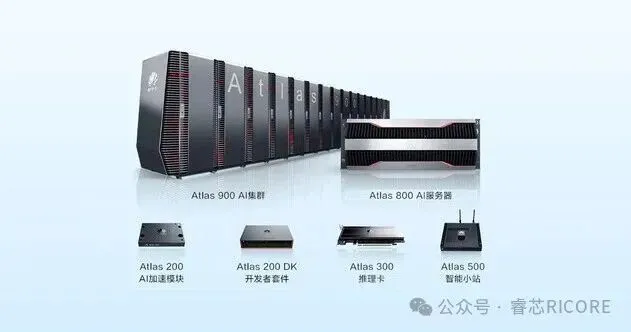
华为Atlas产品线:从Atlas 900 AI集群到Atlas 200模块、Atlas 200 DK开发套件 | 图源:华为昇腾官网
华为昇腾的生态建设在国产AI芯片中是做得最好的。CANN算子库、MindSpore框架、ModelZoo模型库……已经形成了比较完整的生态体系。
2026年,越来越多的国产大模型原生支持昇腾平台。DeepSeek、通义千问、智谱AI等主流大模型都已经完成了对昇腾的适配。
华为昇腾很强,但它主要面向云端和数据中心市场。在真正的“边缘中的边缘”,嵌入式设备、低功耗终端、小型机器人等场景,昇腾的产品定位偏高,成本也偏高。
另外,昇腾的生态虽然在国产里是好的,但和英伟达CUDA比,差距还是客观存在的。
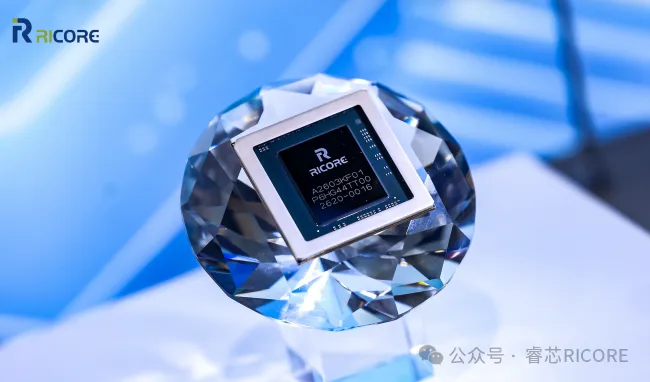
代表产品:高光D35核心优势:数据流架构、RISC-V、128GB大显存、确定性延迟适用场景:物理AI、机器人、工业视觉、智能通信
还有一家要介绍的,是苏州睿芯。
和前面几家相比,睿芯的知名度可能没那么高,但它的技术路线是最独特的,数据流架构。
2026年9月,睿芯宣布高光D35量产交付。这是全球首款量产的RISC-V数据流物理AI芯片。
三个标签叠加在一起,就构成了睿芯的差异化定位:
数据流架构:和传统GPU/ASIC架构不同,数据流架构由数据就绪触发计算,能效比更高、延迟更确定。这个方向正在被全球科技巨头验证,英伟达200亿美元收购Groq、AMD收购Taalas、英特尔联手SambaNova,都是在布局数据流路线。
RISC-V指令集:开放指令集,自主可控。更重要的是,其RISC-V内核IP与国际大厂有深度合作,这是一个很有分量的技术背书。
128GB大显存:在边缘AI芯片里是超规格配置。作为对比,英伟达Jetson AGX Orin顶配版也只有64GB内存。128GB显存意味着可以本地运行35B甚至70B级别的大模型,这在边缘侧是很强的能力。
睿芯的价值,不在于它现在的出货量有多大,而在于它代表了一条全新的技术路线。
当大多数国产AI芯片都在GPU和ASIC两条老路上追赶英伟达的时候,睿芯选择了数据流这条新路。在这条新赛道上,中国企业和全球巨头几乎站在同一起跑线上。
20年的数据流学术积累,到2026年终于实现了量产落地。这本身就是国产AI芯片产业的一个里程碑事件。
而且,高光D35瞄准的物理AI赛道,是一个正在快速爆发的巨大市场。中国具身智能市场规模2026年预计达1.09万亿元,IDC预测2026年全球智能机器人硬件市场规模将接近300亿美元。
睿芯的产品刚刚量产,生态建设和市场拓展都还在早期阶段。和地平线、瑞芯微这些已经有大规模出货的厂商比,睿芯的商业化验证还不够充分。
但换个角度看,正是因为还在早期,它的成长空间和想象空间也最大。
盘点完4家厂商,你可能会问:这么多选择,我该怎么选?
答案是:看你的具体需求。不同场景、不同预算、不同技术能力,适合的方案都不一样。
这里提供5个决策维度:
跑7B以下小模型:瑞芯微等AIoT芯片就够了,成本低、开发简单
跑7B-14B模型:地平线、昇腾310级别的芯片都可以
跑30B以上大模型:需要昇腾910级别,或者睿芯高光D35这种大显存边缘芯片
边缘AI芯片市场,正在从“英伟达一家独大”走向“百花齐放”。
地平线在车载领域领跑,瑞芯微在AIoT市场深耕,华为昇腾全场景覆盖,奕斯伟计算借力RISC-V东风快速崛起,睿芯则在数据流架构这条新赛道上开辟了差异化路线。
每家厂商都有自己的优势,也有自己的边界。没有谁是“最好的”,只有谁“最适合你的场景”。
对于用户来说,选择多了总是好事。对于产业来说,多元化的技术路线意味着更强的创新活力和更安全的供应链。
而对于国产AI芯片来说,真正的胜利不是取代谁,而是在全球AI芯片产业格局中,找到属于自己的、不可替代的位置。
睿芯高光D35是全球首款量产的RISC-V数据流物理AI芯片,已量产交付,RISC-V内核IP获Intel全球采购认可,启元机器人官宣国产算力伙伴。