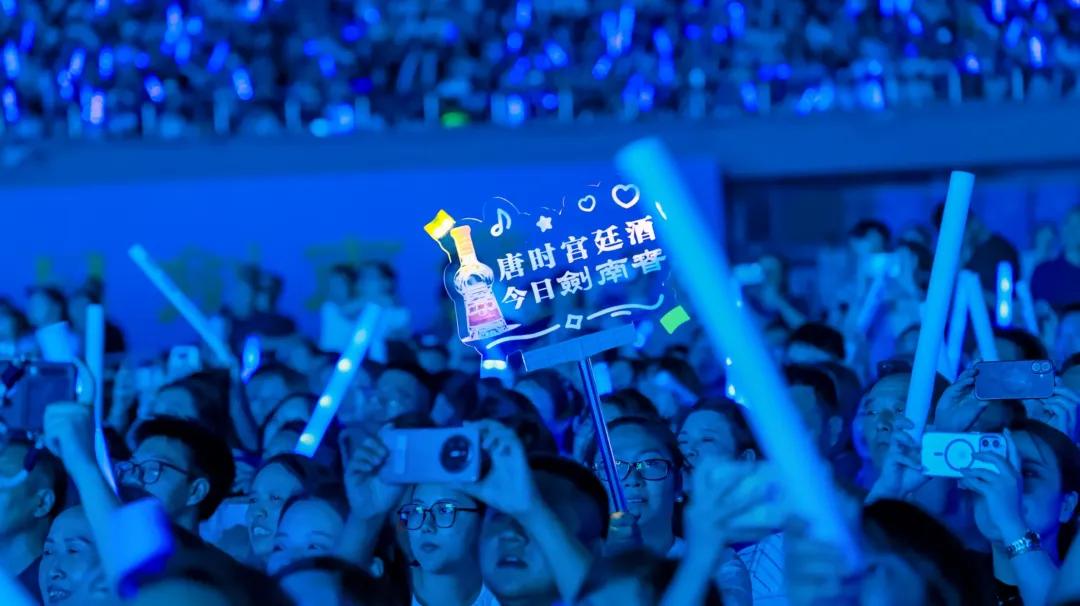10月13日,四川省工商联发布2026四川民营企业100强,剑南春集团以131.18亿元营收排名第28,营收同比下滑19.82%。更扎心的是,2026年的中国制造业民营企业500强里,已找不到剑南春的名字。
把时间轴拉长看,这个数字更扎心:二十多年前,剑南春和茅台、五粮液并称“茅五剑”,是白酒前三强,如今连“百强常客”都快守不住了。
从“前三强”到“掉队”,这中间到底发生了什么?
曾经有多风光
1951年,国营绵竹县酒厂成立,这是剑南春的前身。90年代末到本世纪初,“茅五剑”三足鼎立,剑南春正值黄金期。当年一瓶飞天茅台几百元,和水晶剑价差不到一百块。
2018年,水晶剑单品销售破100亿元,成为继飞天茅台、第八代五粮液之后,白酒行业第三个百亿大单品。那是剑南春最高光的时刻。
命运的转折点
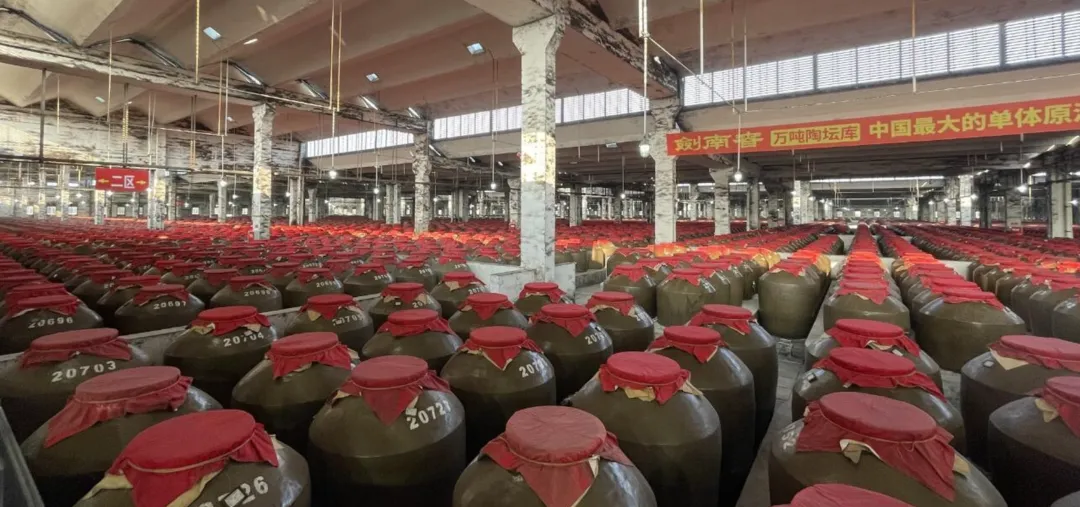
转折始于2008年。一场地震让距震中不足60公里的绵竹成为极重灾区,剑南春贮存基础酒的陶坛相撞破裂,基础酒损失约三分之一,包装车间全部坍塌,直接经济损失近10亿元。重建再快,也错过了白酒涨价的黄金十年。
2012年,剑南春花6.09亿元拿下央视“标王”,想靠传播打开市场,未达预期;同年“退股门”风波致停产近3个月。
2015年本是上市的好时机,又赶上股份纠纷、时任董事长被查,再次错过;2023年,董事长乔天明获刑,管理层动荡雪上加霜。
这二十多年,茅台五粮液一路往高端冲,剑南春却像按了暂停键。于是今天:飞天茅台逼近两千,普五稳在千元,水晶剑还在400元档徘徊。
“宴席之王”的困局
大单品长期锚定400元价位,剑南春的消费场景也就和宴席深度绑定。行业上行期这招很能打,剑南春因此得了“宴席之王”的称号,命运从此和“请客吃饭”捆绑。
偏偏这个价位,又是当下白酒竞争最惨烈的战场。商务宴请、政务消费承压,婚宴、寿宴、升学宴成了酒企抢动销的主战场。
郎酒把宴席和庄园体验绑定,珍酒推婚宴“蜜月之旅”,酒鬼酒搞拦门酒、跟拍、甜品台,剑南春还在用买赠、扫码红包的传统打法。宴席主流价格带从400元一路下沉到百元,老牌宴席酒企压力陡增。
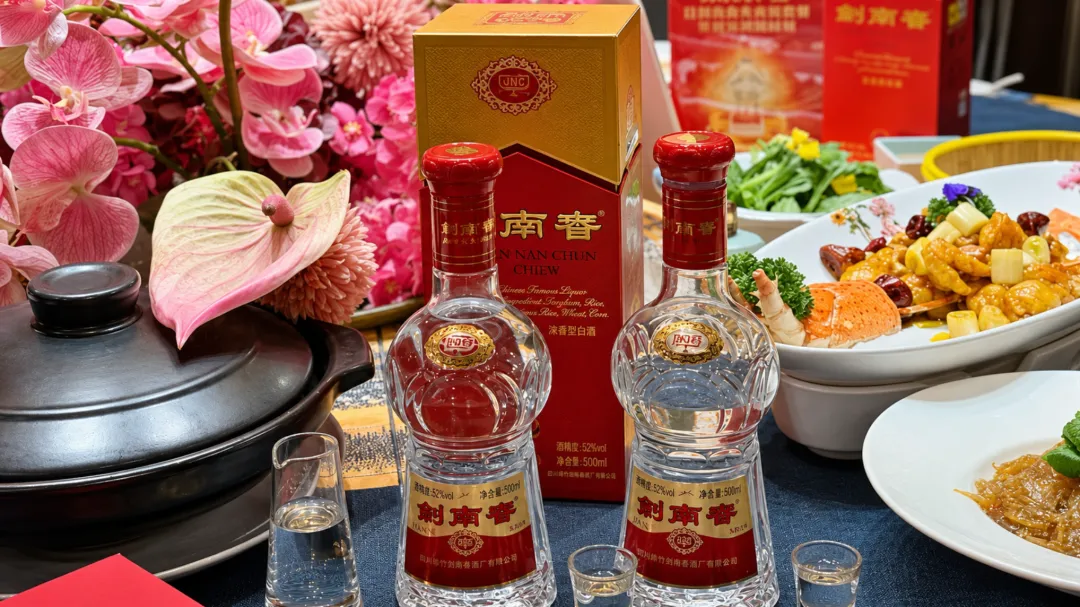
结构上,剑南春是典型的“一条腿走路”:水晶剑营收长期占八成左右。这条腿既要撑营收,又要扛宴席认知,还得在价格战里换挡——出厂价410元/瓶,批发价405元,双11叠加电商补贴后到手价低至346元,“卖一瓶亏一瓶”成了经销商的原话。黑猫投诉上,截至11月初,关于剑南春的投诉已有990条,大多集中在电商促销不履约、售假、虚假宣传。
转型的努力,市场买账吗
剑南春也不是没折腾。高端推皇家剑南春(定价1888元)、珍藏级剑南春(580-890元),可高端市场拼的是历史底蕴和口碑,这两样恰恰是它的短板;中低端铺了绵竹大曲、K系列、银剑南,也没激起太大水花;今年9月还和三星堆成立合资公司押注文创酒。
产能上更是激进:大唐国酒生态园二期投粮投产,号称带来百亿产能。只是营收增速放缓的当下,产能未必是底气,反而可能加重现金流压力。
营销端,2026年的剑南春一改低调,乔愚接连现身行业活动;抖音全民挑战赛、微综艺、《剑来》国漫联名、群星演唱会“购酒赠票”轮番上阵。
可惜这些招数白酒圈都在用:五粮液做巡回演唱会,习酒联名刀郎,郎酒铺演唱会矩阵,赛道已经内卷。演唱会能短期清库存、提振渠道信心,但流量散得也快,解决不了“水晶剑之外的产品怎么卖”这个核心问题。
有意思的是,演唱会“购酒赠票”覆盖除水晶剑以外的全部产品——这本身就说明:水晶剑不愁走量,愁的是别的。
写在最后
客观说,剑南春手里还有牌:老牌名酒的家底、水晶剑稳固的消费者心智。
但单品独大的结构、对宴席的路径依赖、迟迟突破不了的高端,不是几次营销投放能逆转的。“茅五剑”的时代翻篇了,乔愚时代的剑南春确实在努力打破惯性,只是身处白酒深度调整周期,这场转型注定漫长而艰难。
以后怎么观察它?看三件事:水晶剑价格能不能守稳出厂价、水晶剑之外能不能跑出第二个大单品、高端线能不能攒下真正的口碑。