中华联合财产保险股份有限公司(以下简称“中华财险”)始创于 1986 年 7 月,前身为新疆生产建设兵团农牧业生产保险公司,是我国第二家具有独立法人资格的保险公司。2002 年经国务院批复同意冠名“中华”,成为全国唯一一家以“中华”冠名的国有控股财产保险公司。
中华财险是中华联合保险集团股份有限公司旗下核心子公司,背靠国有资本体系,业务经营范围涵盖非寿险各个领域:机动车辆险、企业财产险、家庭财产险、工程险、责任险、信用保证险、农业险以及短期健康险和意外伤害险等,在售保险产品条款达 10000 多个。
公司已设立 32 家省级分公司及 1 家上海再保险运营中心,分支机构近 3000 个,服务网络覆盖全国,系统员工人数 3.6 万余人。
2025 年,公司实现保险业务收入 706.53 亿元,业务规模位列全国财产保险业第五位;其中中央政策性农业保险业务规模市场排名第二,政策性健康险业务规模位居财险市场第三。
控 股 股 东
中华联合保险集团股份有限公司
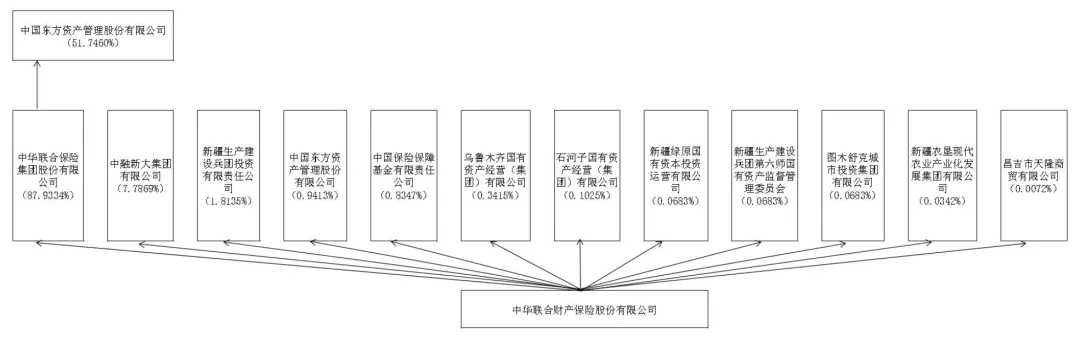
中华财险第一大股东为中华联合保险集团股份有限公司(简称“中华保险集团”),直接持股 37.3534%;中国东方资产管理股份有限公司持有中华保险集团 61.7446% 股权,为公司的实际控制方。2025 年,随着中国东方资产管理股份有限公司股权划转,公司整体进入中央汇金投资有限责任公司体系,国有背景进一步夯实。
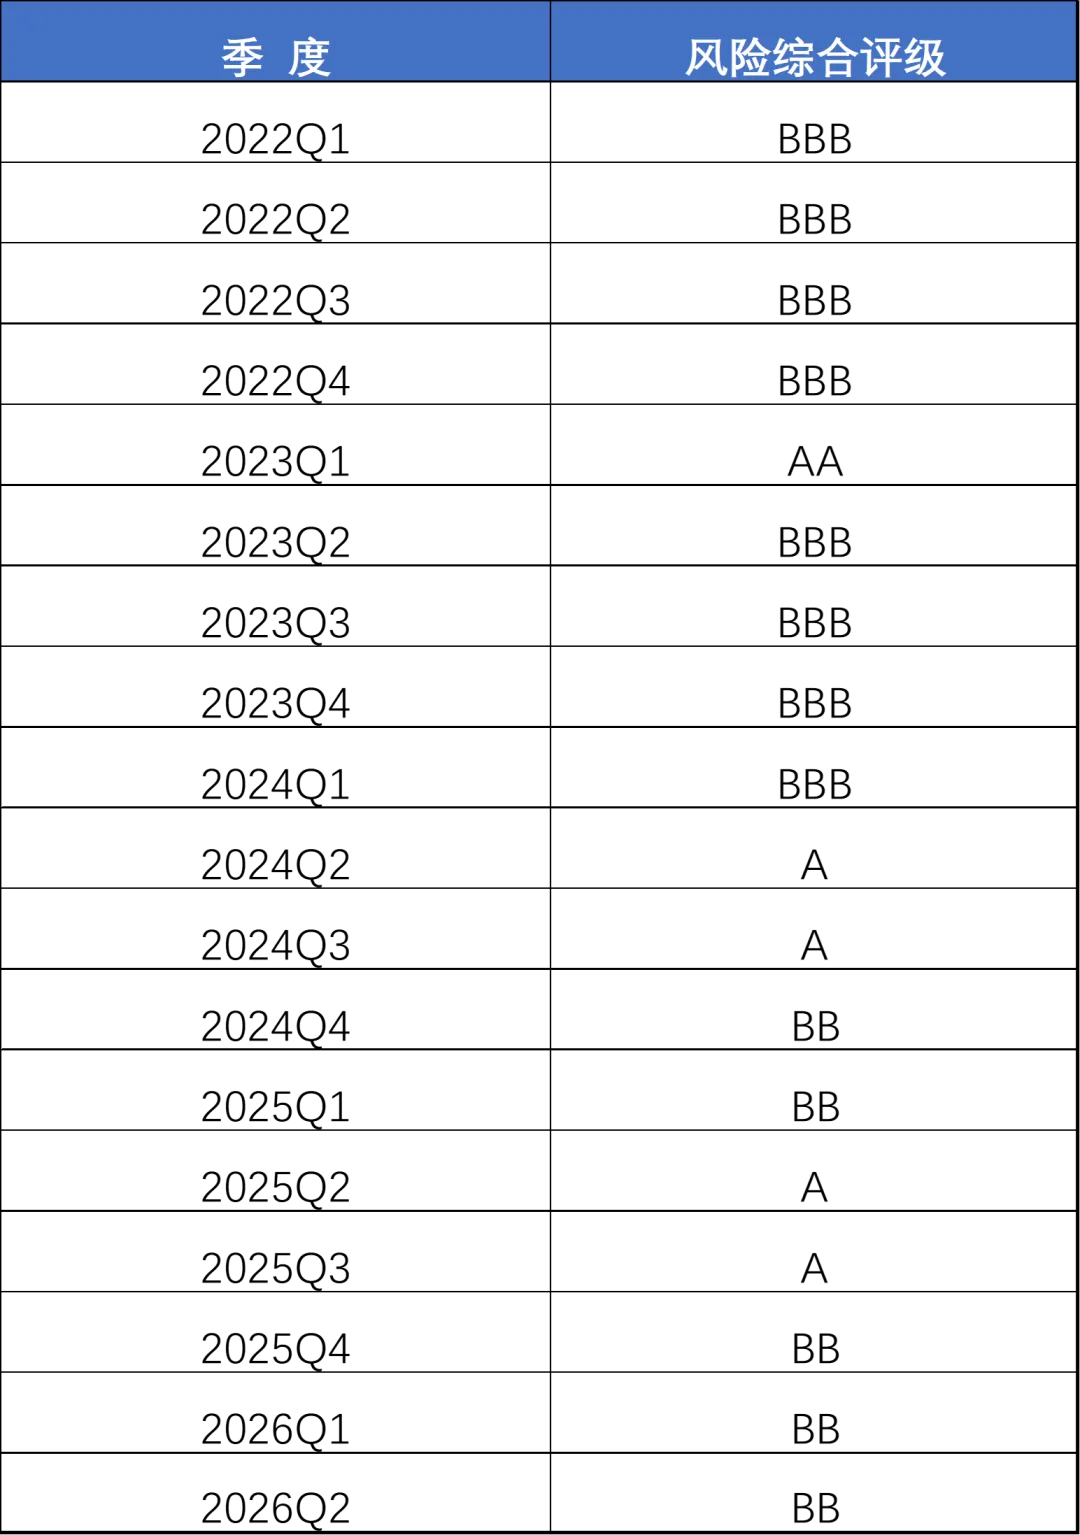
1、风险综合评级
A 类 偿付能力充足率达标,且操作风险、战略风险、声誉风险和流动性风险小的公司。
B 类 偿付能力充足率达标,且操作风险、战略风险、声誉风险和流动性风险较小的公司。
C 类 偿付能力充足率不达标,或虽达标但上述某几类风险较大的公司。
D 类 偿付能力充足率不达标,或虽达标但上述某几类风险严重的公司。
2、偿付能力
1)综合偿付能力
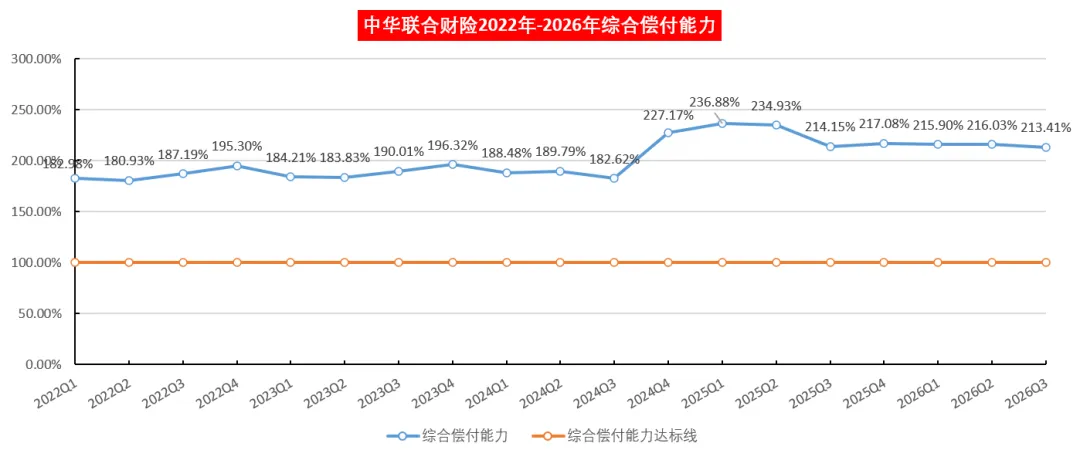
截至 2026 年三季度,综合偿付能力充足率为 213.41%,自 2022 年以来始终保持在 180% 以上,远高于监管 100% 的最低要求。
2)核心偿付能力
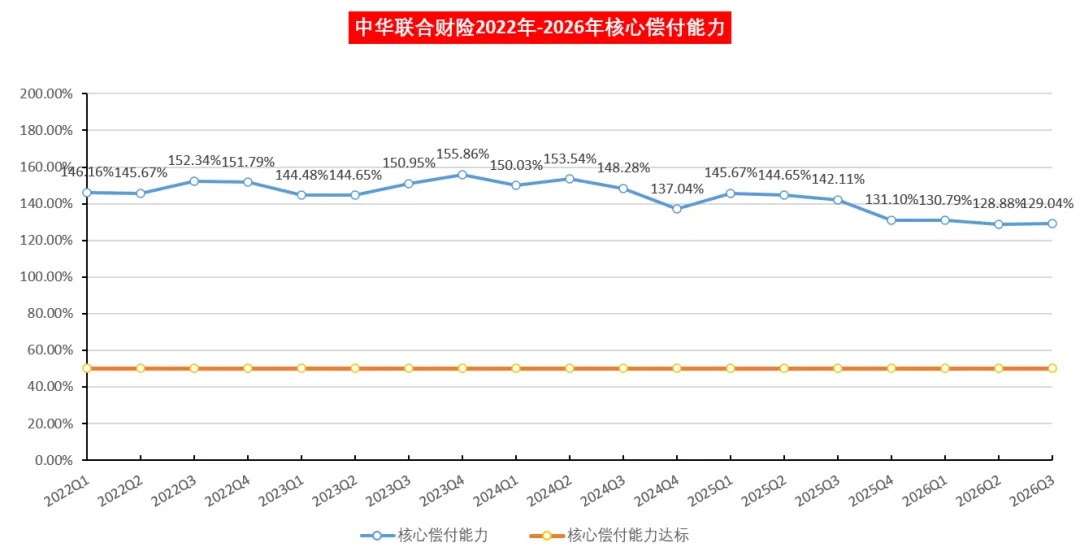 截至 2026 年三季度,核心偿付能力充足率为 129.04%,较 2022 年初的 146.16% 有所消耗,但仍远高于监管 50% 的最低要求。
3、保费业务收入
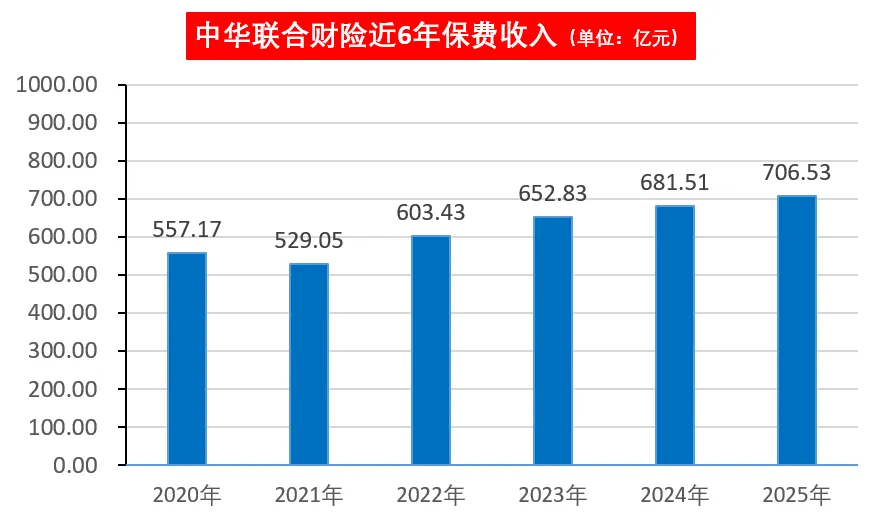 根据公司偿付能力报告数据,中华财险 2020—2025 年的保费收入分别为 557.17 亿、529.05 亿、603.43 亿、652.83 亿、681.51 亿和 706.53 亿元。除 2021 年阶段性回落外,其余年份均保持正增长。
4、投资收益率
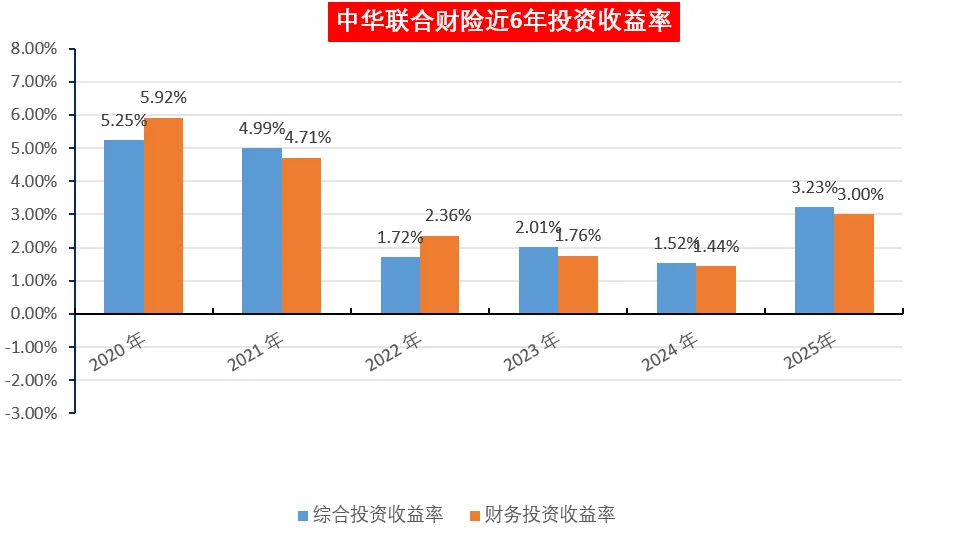
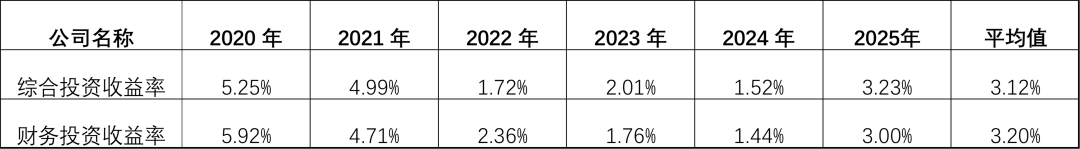
注:投资收益率统计口径可分为两种。一种是险企偿付能力报告中披露的“投资收益率”,又称“财务投资收益率”,即相关收益计入当期利润,影响净利润表现;一种是“综合投资收益”,包括不计入利润的浮盈/浮亏部分的所有投资收益,这部分浮盈、浮亏不影响净利润,但会计入其他综合收益并影响净资产投资收益率口径。
5、净利润
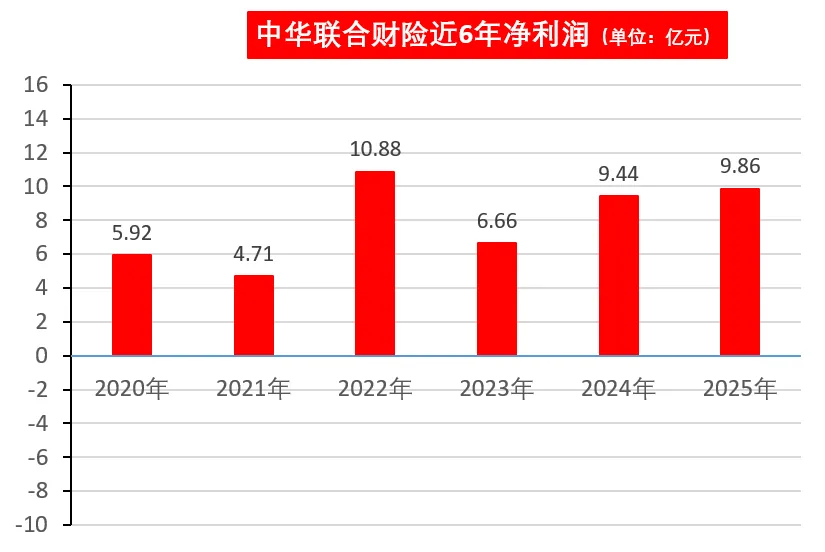
中华财险 2020 年至 2025 年的净利润分别为 5.92 亿、4.71 亿、10.88 亿、6.66 亿、9.44 亿和 9.86 亿元。各年度均保持盈利状态,利润呈周期性波动。
6、综合成本率及综合赔付率
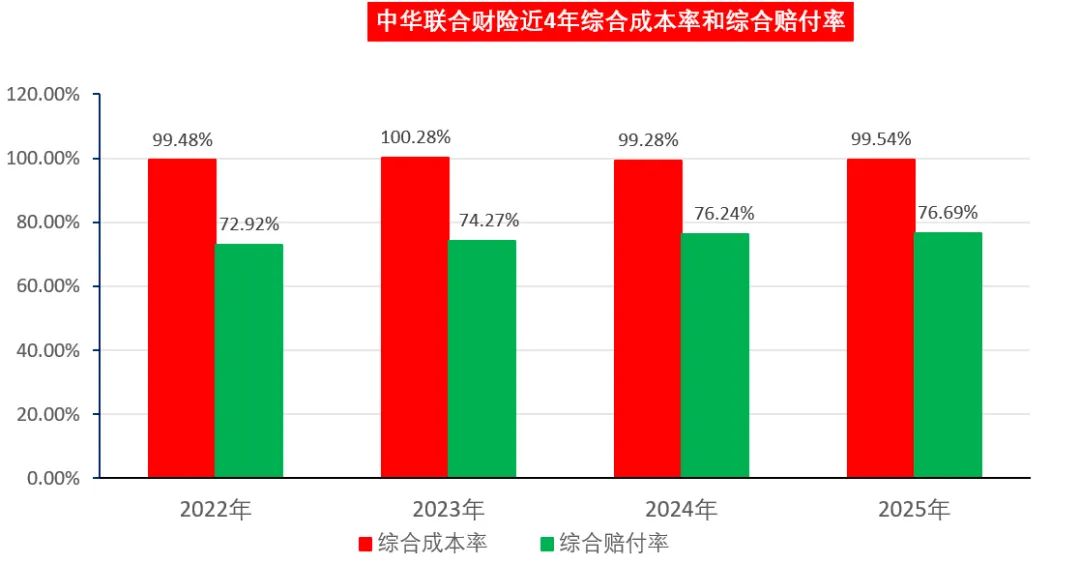
综合成本率是衡量其承保业务盈利能力的一个核心财务指标,它直接反映了公司在开展保险业务过程中的成本控制能力与盈利状况。
| < 100% | 收上来的保费在支付赔款和运营费用后仍有结余,即承保盈利。举例:综合成本率 95%,每收 100 元保费,赔付和费用只用了 95 元,剩下 5 元是承保利润。 |
| = 100% | |
| > 100% | 赔付和费用超出了保费收入,承保亏损。举例:综合成本率 105%,每收 100 元保费,却支出了 105 元,亏损 5 元。 |
综合成本率越低,说明公司承保业务越有盈利空间;越高则说明压力越大,甚至亏损。
综合赔付率是反映赔款支出占已赚保费的比例,衡量承保业务“赔了多少”。
赔付率 越高 保险事故发生多或案均赔款高,承保风险越大。 | 赔付率 越低 保险事故发生少或案均赔款低,承保风险越小。 |
如果你还想了解更多这家公司的信息和相关产品,欢迎在下方留言,一起沟通探讨。
关注我 让你“投保不踩坑,理赔不吃亏”
联系电话:18713997312