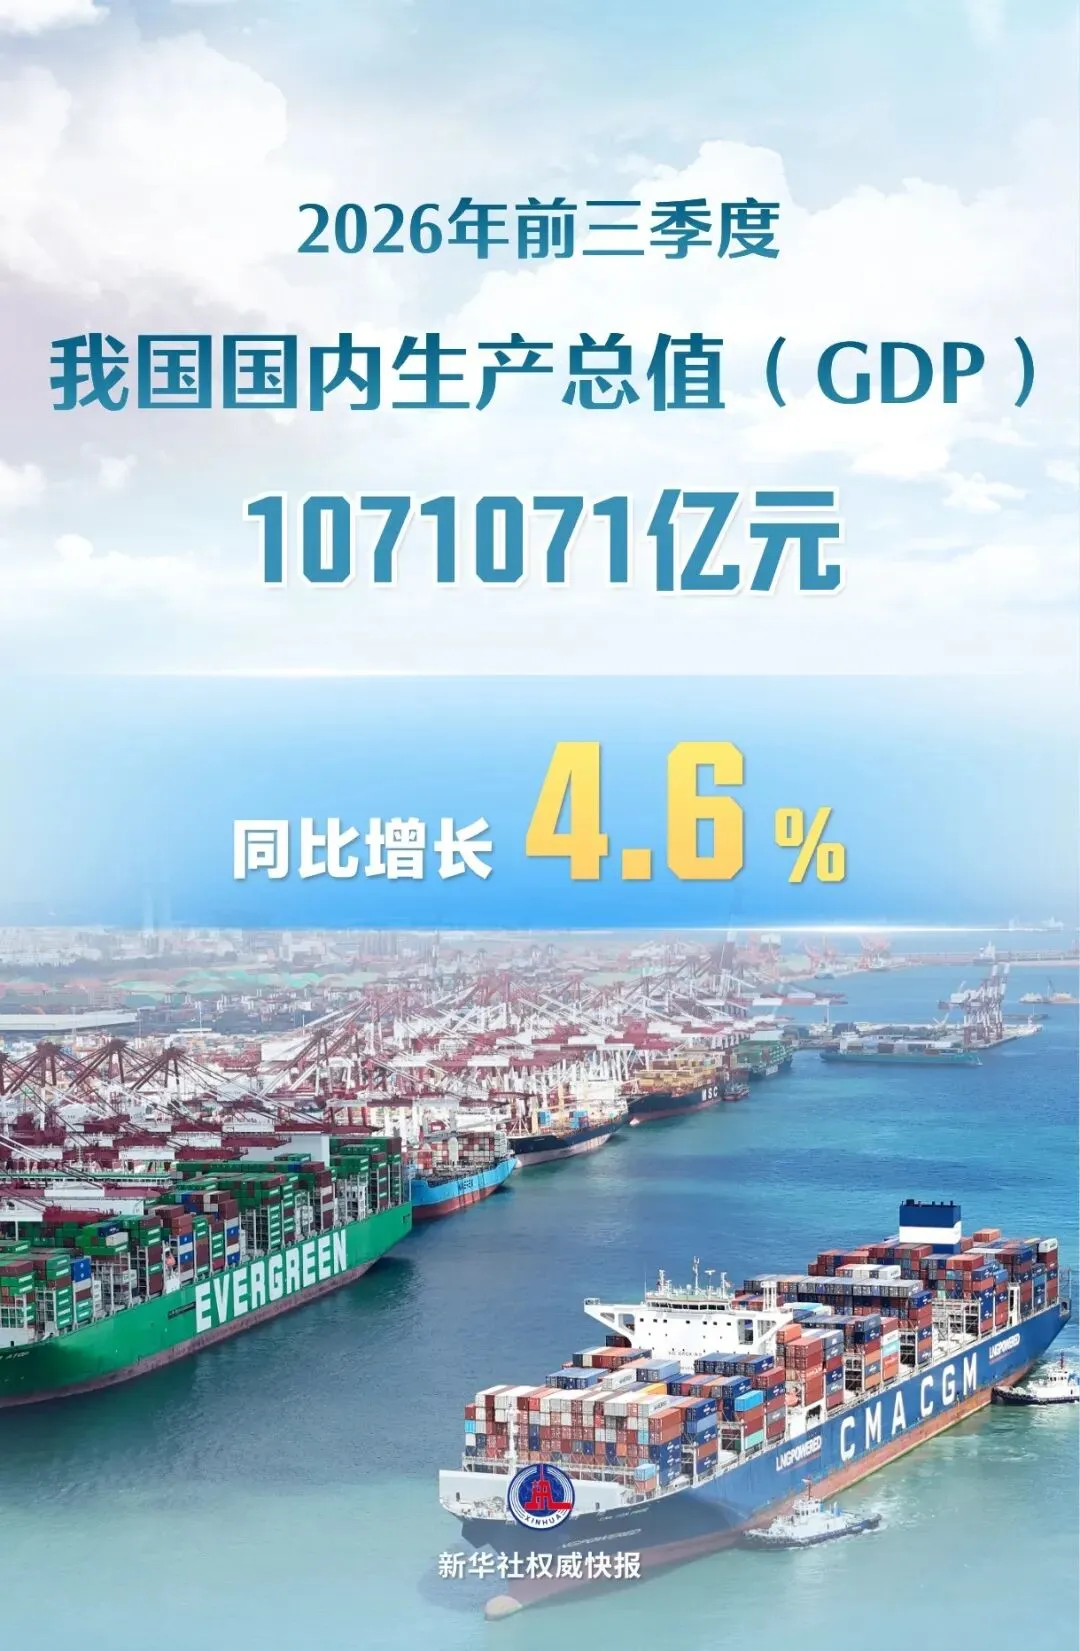
编者按:全国前三季度GDP突破107.1万亿元,同比增长4.6%,5.7万亿元的经济增量创下近五年最高纪录。随着除贵州之外30个省份经济三季报全部落地,一份地方经济答卷浮出水面:一向以体量见长的经济大省,不再仅仅充当总量“压舱石”,在增速赛道上集体发力,省域GDP排位出现近年少见的震荡,新旧动能的消长,正在改写延续多年的区域经济版图。
前三季度,全国宏观大盘企稳回升,落到省域维度,变化正在悄然发生。已公布数据的30省份里,共计15个省份经济增速跑赢全国平均线。尤为值得关注的是,增速排名前六的省份当中,有5个来自经济大省,这样的组合在近年区域经济周期中并不多见。
GDP十强省份合计经济总量突破65万亿元,占到全国经济总量六成以上,牢牢托住全国经济底盘。广东、江苏以11.1万亿元、10.9万亿元继续稳居全国前两位;山东、浙江组成第二梯队,GDP分别达到8.23万亿元、7.32万亿元;四川、河南、湖北、福建、上海、安徽位列第5~10位,GDP区间处在4.2~5.3万亿元。
在庞大的基数之上,十强省份交出了颇具韧性的增长数据。除福建之外,广东增速与全国持平,其余8个省份全部跑赢全国4.6%的平均水平。山东、浙江以5.6%增速并列全国第二,上海5.5%、安徽5.3%、江苏5.2%紧随其后,河南、四川、湖北增速同样高于全国均值。山东、浙江更是连续三个季度领跑十强省份,一、二、三产增加值增速全部跑赢全国,展现产业结构均衡向上的态势。
两省增长路径各有侧重。山东服务业成为核心拉动力量,三产增速达6.3%,为十强省份最高,服务业占GDP比重55.1%,服务经济对地方的支撑作用持续强化。浙江增长的底气扎根工业,前三季度规上工业增加值同比增长7.8%,高出全国2.5个百分点,汽车、计算机通信电子、通用设备制造业分别增长20.3%、19.5%、10.1%,制造业升级直接转化为实实在在的增长动能。
连续37年守住全国GDP第一的广东,本轮复苏具备很强的信号意义。前三季度4.6%的增速,是自2021年三季度以来首次追平全国平均,创下五年来同期最好水平。
这份来之不易的回升,核心驱动力来自制造业。全省规上工业增加值增长6.1%,工业对全省经济贡献率达到45.5%,工业占地区生产总值比重提升至34%。计算机、通信和其他电子设备制造业增加值增长11.2%,贡献全省规上工业增量的52.5%,单一行业撑起全省工业增长半壁江山。产品端数据同样亮眼,集成电路、工业机器人产量分别增长29.7%、34.2%,3D打印设备产量大涨71%;高端装备、集成电路相关出口实现大幅增长,新产业新产品接续成为增长动力源。
但转型的矛盾同样客观存在。前三季度广东固定资产投资同比下降9.2%,表现弱于全国。在三季度全省经济形势分析会上,广东已经明确,四季度将把抓投资摆在突出位置,围绕基础设施“六张网”、城市更新等领域,谋划落地一批标志性牵引性重大项目,补齐需求端短板。大体量经济体工业回暖、投资承压并存,正是经济大省换挡期的典型特征。
十强卡位战:安徽强势突围,湖南承压追进度
今年地方经济最大的变量,来自中部省份之间的十强席位争夺。
安徽冲击GDP十强之路几经波折。2022年安徽曾短暂超过上海跻身全国十强;2023年上海实现反超,安徽回落至第11位。随后两年,安徽与湖南的总量差距维持在两千亿级别。而到今年,形势彻底反转:一季度湖南对安徽的领先优势收缩至142亿元;上半年安徽完成反超;前三季度安徽GDP达到42371亿元,增速5.3%;湖南GDP为41606.66亿元,增速仅2.8%,安徽领先优势扩大至764亿元,全年站稳前十的可能性显著提升。
工业是安徽突围的关键筹码。前三季度安徽规上工业增加值增速12.2%,全国仅次于西藏。装备制造业增加值增长25.1%,高技术制造业增加值大涨50.3%,分别快于全部规上工业12.9、38.1个百分点。计算机通信电子、汽车制造业增加值分别增长70.3%、29.1%;汽车、新能源汽车、工业机器人、传感器产量均实现两位数增长,高技术产业从产业规划转化为现实产能。
反观湖南,增长压力凸显。前三季度一、二、三产增速全部低于全国平均线,规上工业增加值回升至3%,但依旧较全国低2.3个百分点。当地统计局研判,当前经济虽有企稳回升积极信号,但部分企业经营困难,经济向好基础尚不牢固。
四季度,湖南将“追进度”作为工作重点。一方面推动烟草、汽车等传统支柱行业企稳;另一方面培育北斗规模应用、生物医药、低空经济等新兴产业,前瞻布局具身智能、量子科技等未来赛道,试图对冲短期下行压力,守住十强席位。
安徽与湖南的总量拉锯,早已不是简单数字竞赛。安徽依靠高技术制造业实现向上突破,湖南则面临传统动能放缓、新动能尚未完全接棒的现实困境,折射出中部省份转型的两种现实境遇。
中西部攻守易位:江西增速放缓,陕西外贸异军突起
另一组值得观察的样本,出现在中西部。过去十年,江西经济稳步进位,全国排名从第18位上升至第15位,多次逼近陕西,却始终未能完成全年反超。
今年前三季度,江西GDP27597.9亿元,增速3.5%;陕西GDP27119.27亿元,增速4.1%,江西再度实现总量反超,但领先优势相比上半年有所收窄。对比一季度5.0%、上半年4.0%的表现,江西经济逐季放缓,距离年初设定5%~5.5%的年度增长目标仍存在明显缺口。
江西工业新赛道亮点突出,民用无人机、服务机器人、集成电路产量分别增长226.3%、166.2%、105.2%,新产品爆发式增长,但尚未完全抵消传统产业拖累。稳住工业企业达产达效,已经成为江西当前政策工作的核心抓手。
陕西经济则走出阶段性低谷,增速逐季改善,外贸成为最大亮点。前三季度全省进出口总值7978.42亿元,同比增长111%,增速位居全国第一。机电产品出口增长1.6倍,手机出口增长3.2倍,高新技术产品出口增长2.3倍。
高速增长背后暗藏结构性隐忧:出口高度集中于集成电路相关产业,单一产业既是增长长板,也构成风险软肋,外部市场波动、技术管制变化,都可能对出口盘面形成冲击。当地也明确提出,要推动工业加力增长,做强能源基本盘,推动重点项目释放产能,梯度培育多元新兴支柱产业,推动产业链向价值链高端攀升。
结语:省域竞争,胜负取决于新旧动能转换
这份三季报传递出一个清晰信号:当下中国区域经济分化,已经不再简单套用东部-中西部、沿海-内陆的传统划分框架。
广东、江苏、山东、浙江等东部大省告别粗放规模扩张,依靠先进制造、服务业升级稳住大盘;中部安徽依托高技术工业实现突围;江西、陕西的一缓一升,展现出中西部转型的机遇与风险。
对经济大省而言,“挑大梁”不等于单纯做大GDP数字,更考验新旧动能平稳接续的能力。头部省份需要化解投资下滑、结构转型阵痛;追赶省份需要把短期爆发的新产品、高增长赛道,沉淀为长期稳定的经济基本盘。短期排位有升有降,而长远的省域经济格局,终究由产业迭代的深度决定。
作者:华安远见投资顾问(北京)有限公司城市更新研究部主管 林殊