编辑|猫猫侠
出品|极新跨境
1984年《终结者》里机械眼实时扫描分析的画面,是大众对 AI 视觉最早的集体想象。2006年弗诺・文奇在《彩虹尽头》里写得更贴近日常,“微型菜单飘浮在视域一角,随视线自然呈现”。
这些曾经让人心潮激荡的科幻构想落地到如今消费级 AI 眼镜赛道是怎样的情形?市场给出的回答是主流迭代路径功能堆叠成了默认的进化方向,摄像头、开放式音频、多传感器阵列几乎成为头部产品的标配。
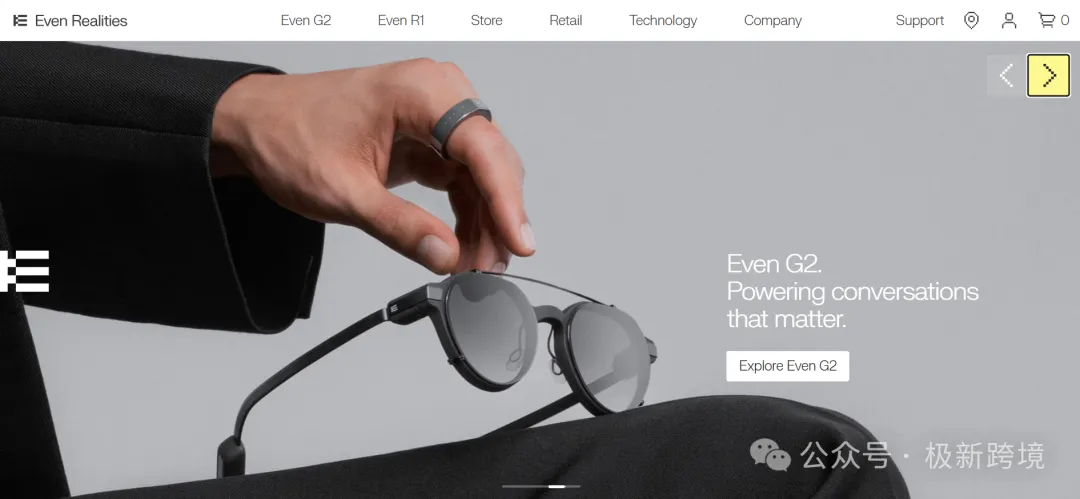
深圳逸文科技(Even Realities)则选择了另一条进化方向走到了全球出货量第二的位置,这让我们不禁发问,智能眼镜的迭代进化最终会走向何方?
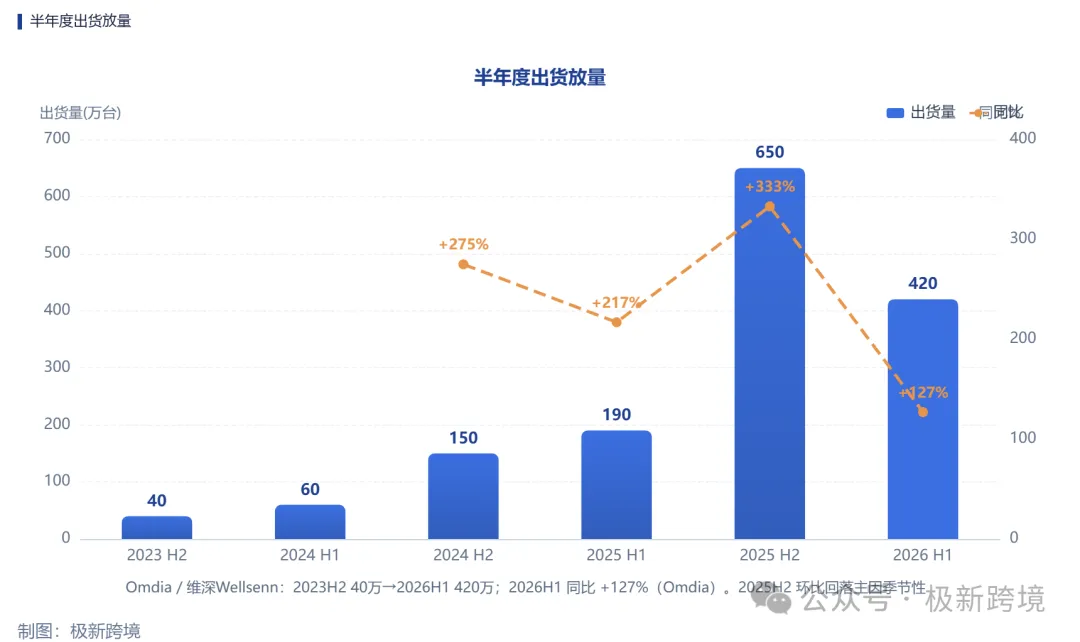
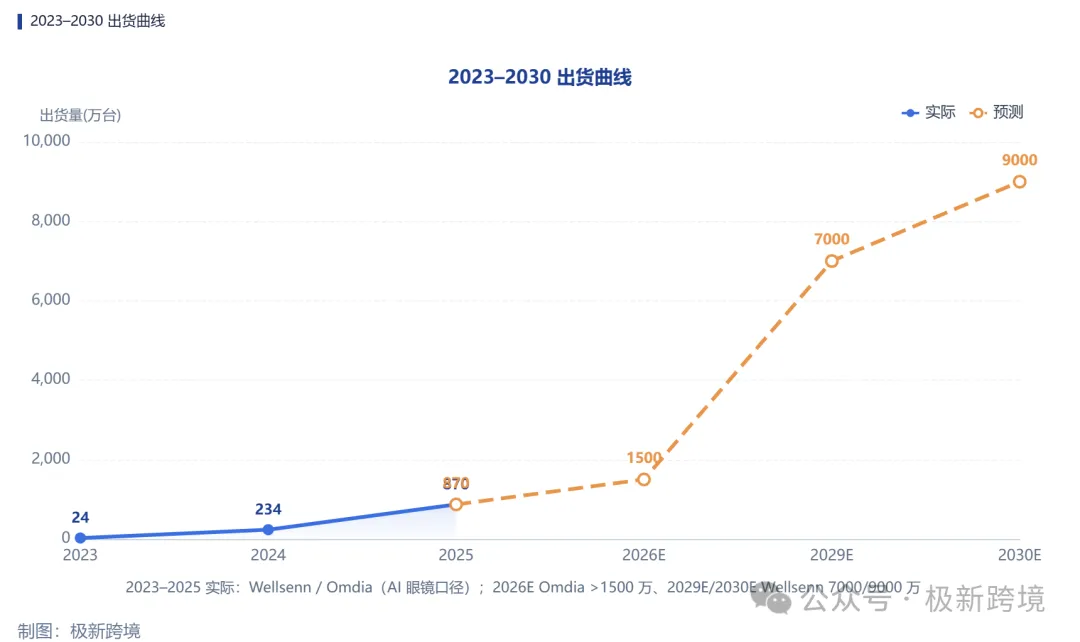
Omdia 2026年上半年全球AI眼镜出货数据显示,行业整体出货量达420万台,同比增长127%。Meta依托Ray-Ban系列拿下340万台出货量,占据八成以上市场份额,牢牢守住第一梯队。
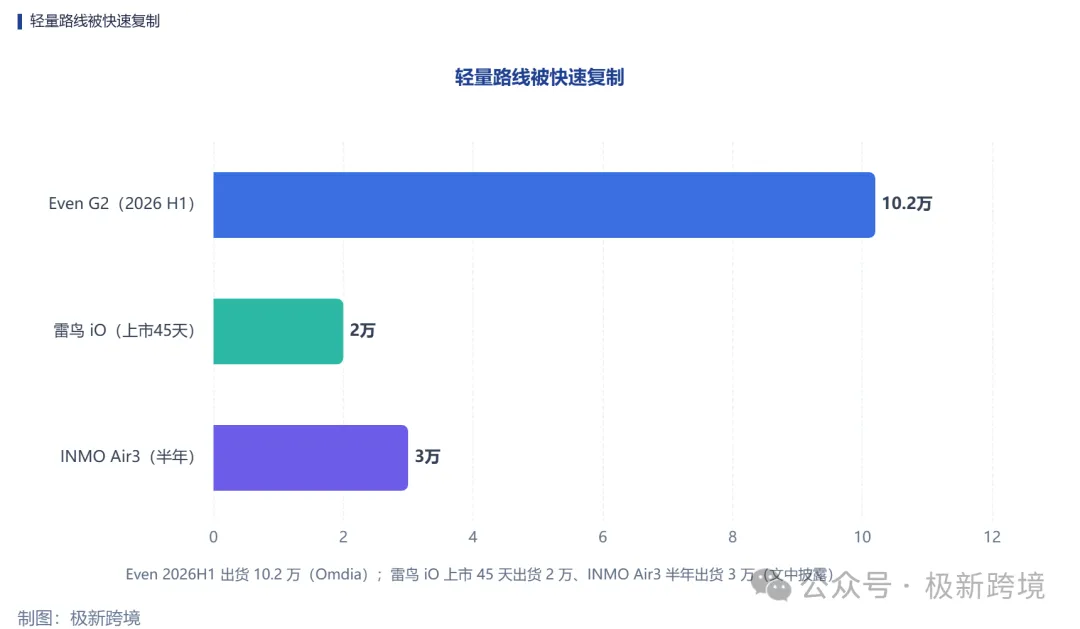
Even Realities以10.2万台的出货量拿到2.4%的市场份额,排名从去年下半年的第五跃升至全球第二,领先于雷鸟、Rokid、阿里等同赛道玩家。TrendForce同期的AR眼镜赛道榜单中,该品牌同样跻身全球前五,是信息提示类产品里表现最突出的玩家。
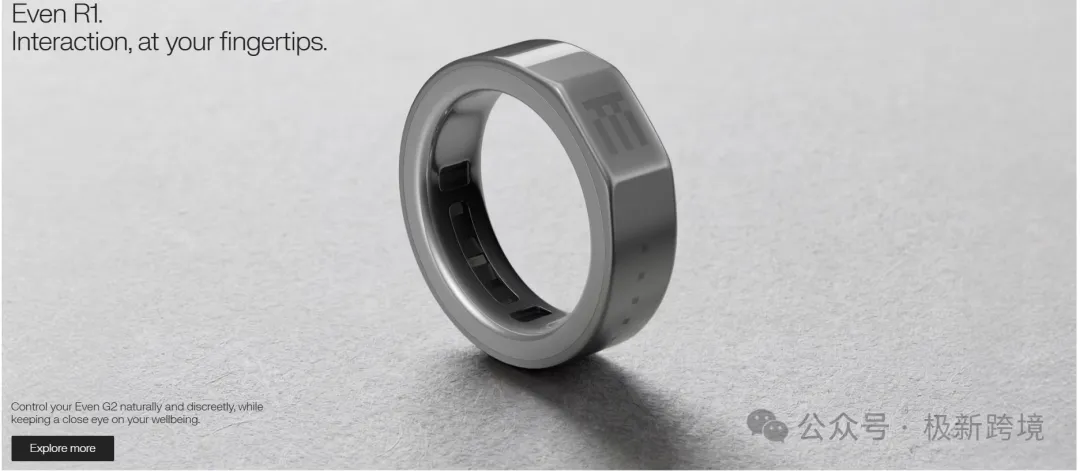
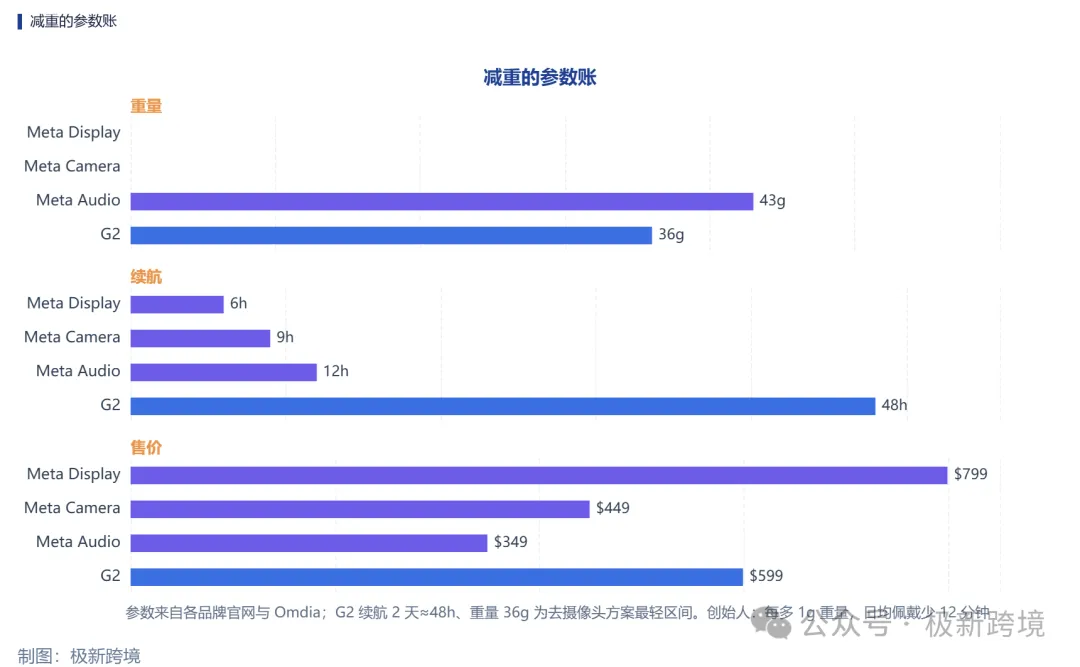
G2本体售价599美元,搭配智能戒指与定制镜片后客单价接近1000美元产品,定价锚定高端区间。渠道端没有走大众线上铺货路线,进入欧美400余家高端眼镜门店,精准触达职场人群与高端消费群体。
高端眼镜门店的试戴转化率通常是普通电商的三倍以上,但单店拓店周期长达六到八个月,扩张速度天然受限。用户留存数据跑赢行业均值,产品周活跃率超过90%。
资本端的认可同步落地,品牌在7月完成1.5亿美元Pre-B轮融资,由美团、腾讯领投,投后估值突破10亿美元,成立不到三年便跻身独角兽行列。
创始人王骁逸毕业于上海交通大学,曾任职苹果美国总部参与Apple Watch的制造设计,2018年回国后先后在安克、OPPO、坚果投影任职,在坚果投影期间担任首席产品官,完整经历消费电子从产品定义到供应链落地再到市场销售的全链路。
一位早期共事过的产品人回忆,他在坚果时期就把“日常佩戴”挂在嘴边,内部毙过三版堆参数的穿戴方案。“穿戴产品的终局,是让人忘记它的存在。”王骁逸在内部产品评审会上多次强调这句话,这份判断也延续到了逸文科技的产品逻辑里。
产品形态的取舍,基于场景与用户接受度的深度判断。欧美市场用户对穿戴设备的隐私敏感度极高,搭载摄像头的智能眼镜常因拍摄争议引发抵触,公开社交与办公场景的佩戴接受度偏低。
“欧美用户对穿戴摄像头的抵触,比国内市场强烈得多。”一位深耕欧美消费电子渠道的从业者坦言。
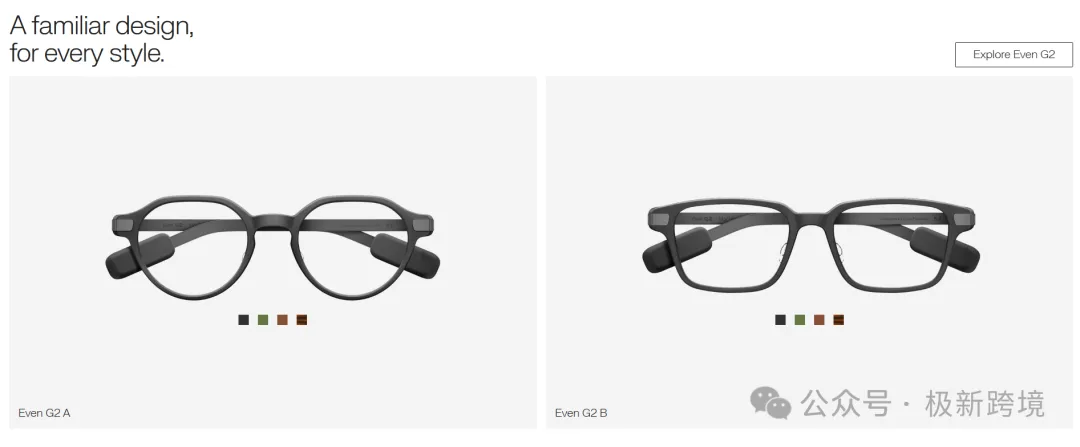
移除摄像头后,产品的隐私顾虑大幅降低,用户可以全天候佩戴,无需担心引发他人不适。音频模块的调整同样服务于日常佩戴的克制感,避免外放音频带来的社交尴尬,也让镜腿可以做得更纤细,更接近普通眼镜的外观形态。
重量与续航的优化,是形态取舍最直接的收益。36克的机身重量,和普通板材眼镜相差无几,缓解了多数智能眼镜压鼻梁、佩戴一小时就产生疲劳的普遍痛点。
王骁逸在一次专访里坦言,“团队算过一笔账,每多1克重量,用户日均佩戴时长就少12分钟。”没有高功耗的摄像与音频模块,单次充电可以支撑两天日常使用,跳出同类产品“一天一充”的续航焦虑。
第三方机构Counterpoint的数据显示,2025年全球消费级AI眼镜的平均周活跃率仅为37%,多数全功能产品在用户新鲜感消退后快速闲置。G2超过90%的周活数据,印证了轻量化路线在用户留存上的优势。
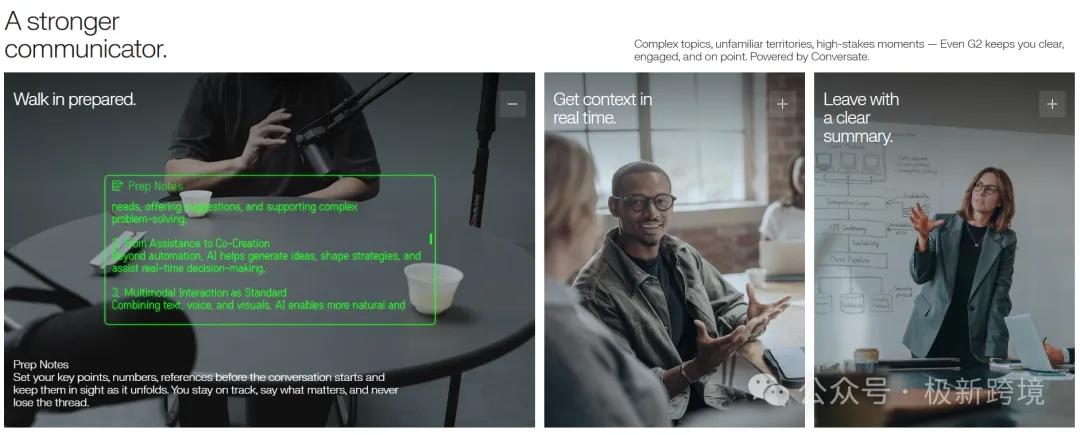
功能聚焦进一步放大了场景价值。产品核心能力集中在光波导显示层面,主打会议提词、实时翻译、导航提示、消息推送四大场景,精准命中商务人士、跨国从业者的高频需求。
同类产品里,雷鸟iO同样走轻量化信息提示路线,定价449美元,和G2形成价位段互补;
国内的INMO Air 3主打跨境从业者翻译场景,上市半年出货突破3万台;
海外品牌Solos AirGo则锚定骑行运动场景,聚焦导航与语音交互,在细分圈层里拿到稳定的用户群体。这条路线的核心逻辑,是先让产品融入用户的日常佩戴习惯,再叠加对应的智能能力。
功能的高度收敛,意味着产品的受众圈层天然狭窄。只有对提词、翻译有强需求的职场人群,才愿意为千元级的定价买单,大众消费者更倾向选择功能更全面的产品。
Meta Ray-Ban系列靠拍摄、通话、影音的全场景能力覆盖大众市场,两者的用户基数不在同一个量级,2.4%的份额想要进一步突破,难度不小。
而竞品的快速跟进,持续压缩了先发的优势。轻量化信息提示的产品方案没有不可逾越的技术壁垒,具备供应链能力的品牌都可以快速推出同定位产品,通过价格战争夺市场。“轻量化方案的复制门槛很低,价格战只是时间问题。”国内某AR品牌产品负责人直言。
雷鸟在2026年第二季度推出同定位轻量化单品,上市45天出货突破2万台,定价较G2低近两成,直接切入大众消费价格带。国内市场已经出现千元以内的同类产品,功能参数高度接近,一旦下探到大众价格带,高端定位的溢价空间会被快速挤压。
AI眼镜量产也伴随着新的问题。400余家高端门店的覆盖密度,还不足以支撑规模化增长,继续拓展高端渠道的周期长、成本高。一位深耕欧美眼镜渠道的人士判断,“高端门店的拓店周期,决定了这类品牌三年里很难冲过百万年销。”光波导显示的良率与成本控制,始终是消费级AR产品的核心卡点。
随着出货量持续攀升,供应链的产能、品控稳定性都会面临更大的考验。产品体验的一致性,是高端定位的根基,一旦出现批次性问题,对品牌的伤害远大于大众定位产品。
AI眼镜赛道至今没有出现公认的终局形态。需求分层之下,不同品牌的选择正在把赛道推向清晰的路线分化,没有绝对正确的路径,只有匹配自身资源的商业选择。
全功能普惠路线以Meta为代表,集成拍摄、音频、AI交互等全部能力,299美元的定价覆盖大众日常全场景,用场景广度换取市场规模。
华为智能眼镜2也走相似逻辑,依托手机生态锚定音频与健康提醒场景,在国内市场稳居消费级穿戴前列。这类产品天花板更高,需要巨头级的供应链与生态能力支撑,竞争也最为惨烈。
轻量信息路线以逸文科技为代表,收敛非核心功能,锚定商务人群的提词、翻译强需求,用场景深度换取用户忠诚度与高溢价。雷鸟iO、INMO Air 3、Solos AirGo都在这条赛道上卡位不同价位段,共同把信息提示类产品的市场盘子做大。
沉浸观影路线则以Xreal、Rokid消费级产品线为核心,依托大视场角光波导打造随身巨幕,锚定影音娱乐场景,靠线上渠道快速放量。
除此之外,Rokid、亮风台等品牌深耕工业运维、安防巡检等B端行业场景,用定制化方案替代通用消费级产品,走出完全独立的增长曲线。
“AI眼镜不会出现大一统的形态,需求分层会催生多条并行路线。”IDC可穿戴设备分析师曾表示。巨头做广度,创业公司做深度,已经成为赛道默认的生存法则。
对中国跨境品牌而言,不必在全功能赛道和巨头正面比拼,找准细分场景的痛点,用精准的产品定义切走一块精准市场,同样能跑出可观的体量。
从苹果到安克再到坚果投影,王骁逸的职业路径里,始终绕不开“日常可穿戴”这条主线。逸文科技的选择,本质是在功能泛滥的行业里,守住“先做一副合格眼镜”的初心。
消费电子赛道从不缺追逐热点、堆砌参数的玩家,愿意为一个朴素的用户需求持续做取舍,反而成了稀缺的能力。
窄路走得久了,也能走出属于自己的宽度。
更多干货分享敬请注我们的公众号~超多精彩对话内容等待您的解锁!