|NO.4 这篇来说说非标体的我是如何选医疗险的。
首先,我先来解释下既往症,是指保险合同生效之前,投保前身体上已经存在的疾病或健康异常。
一句话概括就是在保单生效之前你就得的病。(已完全治愈且无复发风险的急性病,如感冒、急性肠胃炎、急性肺炎、轻微外伤,通常不算既往症)
很遗憾,我已经是非标体人员,
对于这个年纪,有既往症不奇怪,但我的这种既往症,偏偏是市场上绝多数产品会拒绝的。
这个时候保险经纪公司的优势就体现了,我可以继续在产品库里寻找弱健告或者免健告的产品。而如果是单家公司,这时我可能得同时对接几家代理人。
首先看能不能买
很庆幸我找到两家能保的弱健告产品。
为什么没有选择市场上的免健告产品?
主要是因为免健告更适合因疾病、年龄或体检异常确实买不到常规医疗险的人。
能通过常规健康告知的人,还是优先建议选常规医疗险。
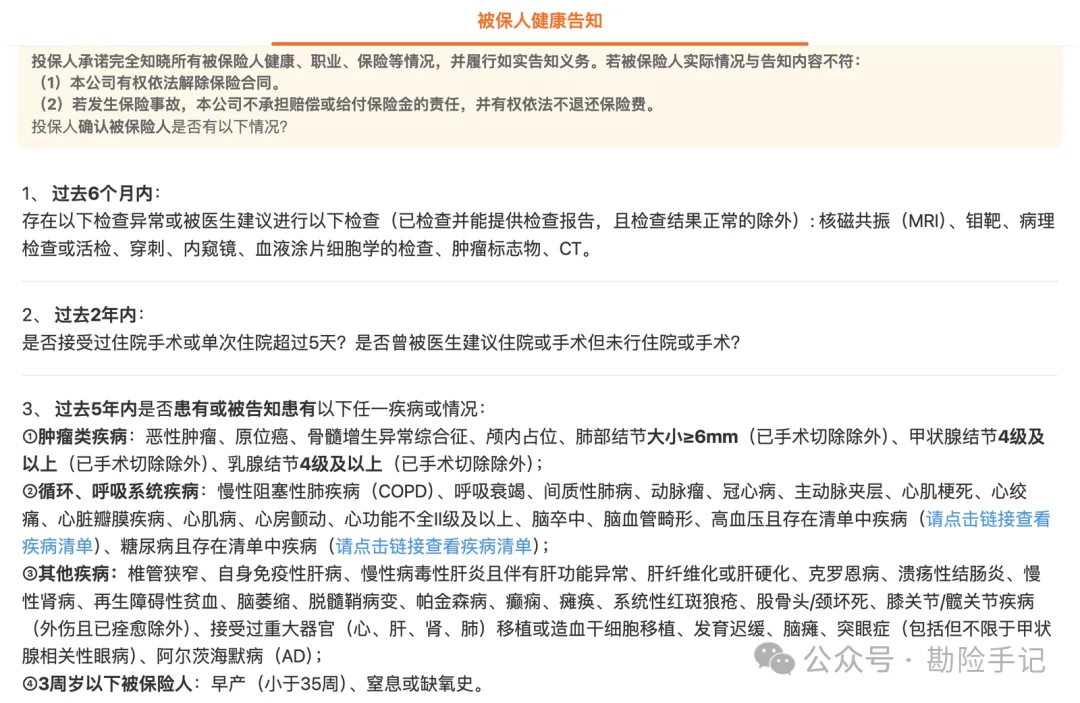
以下是两款弱健告产品健康告知,注意,这里一旦有任何一项回答“是”,就是买不了的。
产品一
产品二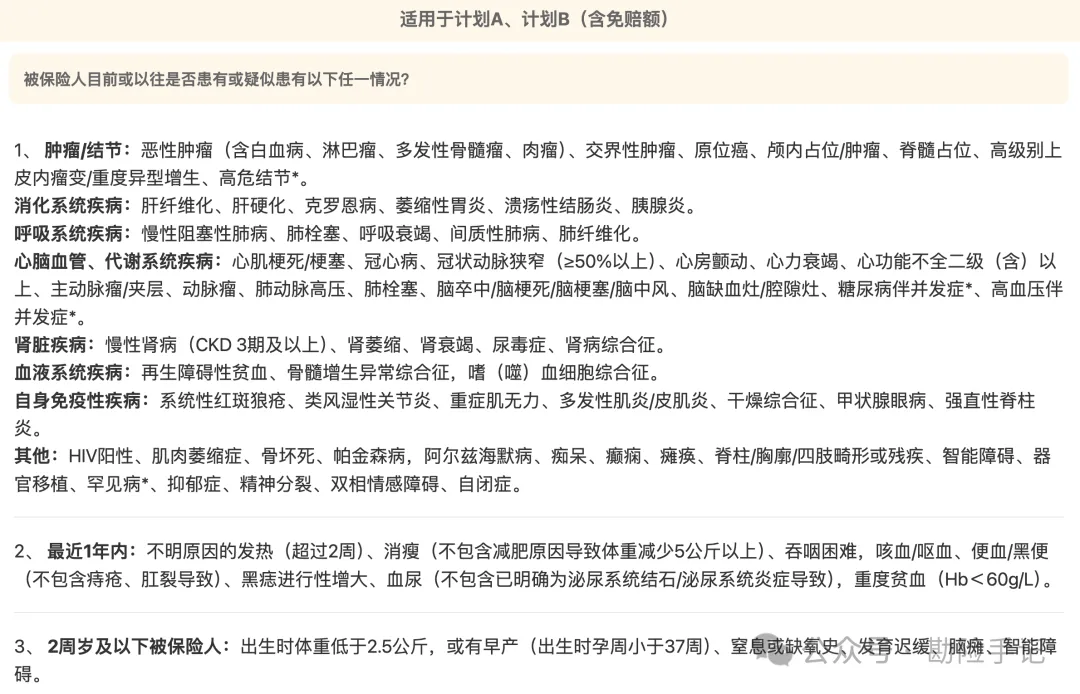
其次对比保险责任
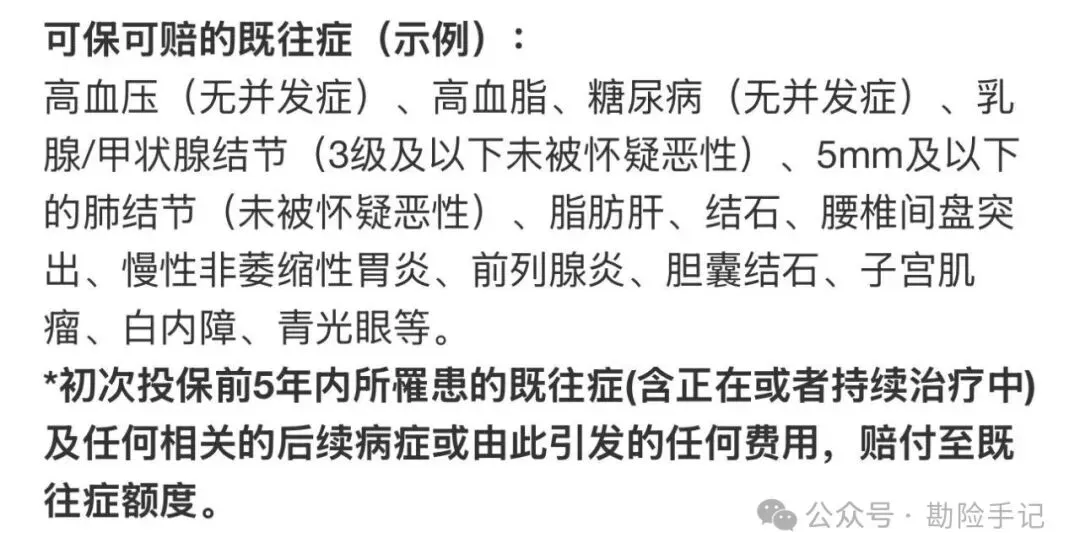
产品二对既往症更友好,前五年内所罹患的既往症,以及任何相关的后续病症或引发的任何费用,前三年赔付额度每年递增5000元,第四年起可全额理赔。
最后对比价格,差额不多,我选择了产品二
孕期生产时体验过睡过道,如果生病,还是想有个好的就医环境好好养病,家人陪床也方便,毕竟我还有个天天挂我身上的女儿。
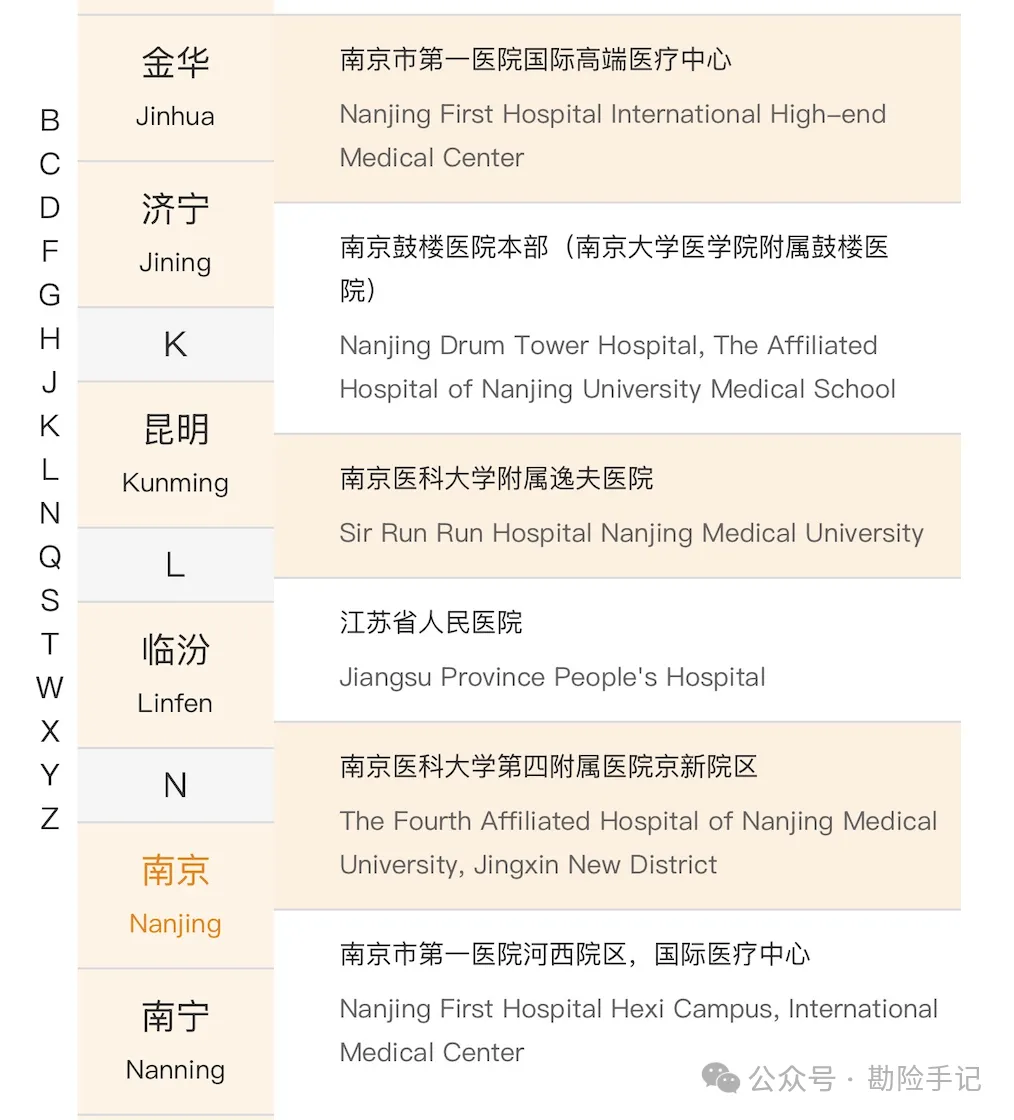
另外在网络内的医院治疗,还提供直付服务。看完病签个字,不用自己垫钱。
而且,他们家的产品稳定性好,本身也是全国中高端医疗服务商里网络医院数量最多的,不少医院都有专门的驻院代表。
说实话,
有了既往症的我,内心还是恐惧生病的,想要得到更好的医疗资源,付得起好医疗的费用,还想要包含我的既往症赔付,这款中端医疗是我目前能选择的最低成本的最优解。
以上,
只是我选择的一些思路,仅供参考。
选择产品终究还是要从自己的需求出发,
这也正是保险经纪人的价值体现。
其他险种,下次再聊。
Bye~